كشف الربع الثاني من عام 2025 عن انقسام في قطاع الألعاب بين صفقات قوية وتمويل استثماري متعثر. فقد رصدت شركة الاستثمار Aream & Co. صفقات استحواذ مكتملة بقيمة $6.2 مليار خلال هذه الفترة، تركزت في عدد قليل من المعاملات الكبرى. في المقابل، استقر ضخ رأس المال الخاص عند $400 مليون موزعة على 83 صفقة، وهو ما يطابق إجمالي الربع الأول ويمثل أضعف أداء متتالٍ خلال خمس سنوات.

تقرير Aream & Co للربع الثاني من عام 2025
الصفقات الكبرى تهيمن على مشهد الاستحواذ
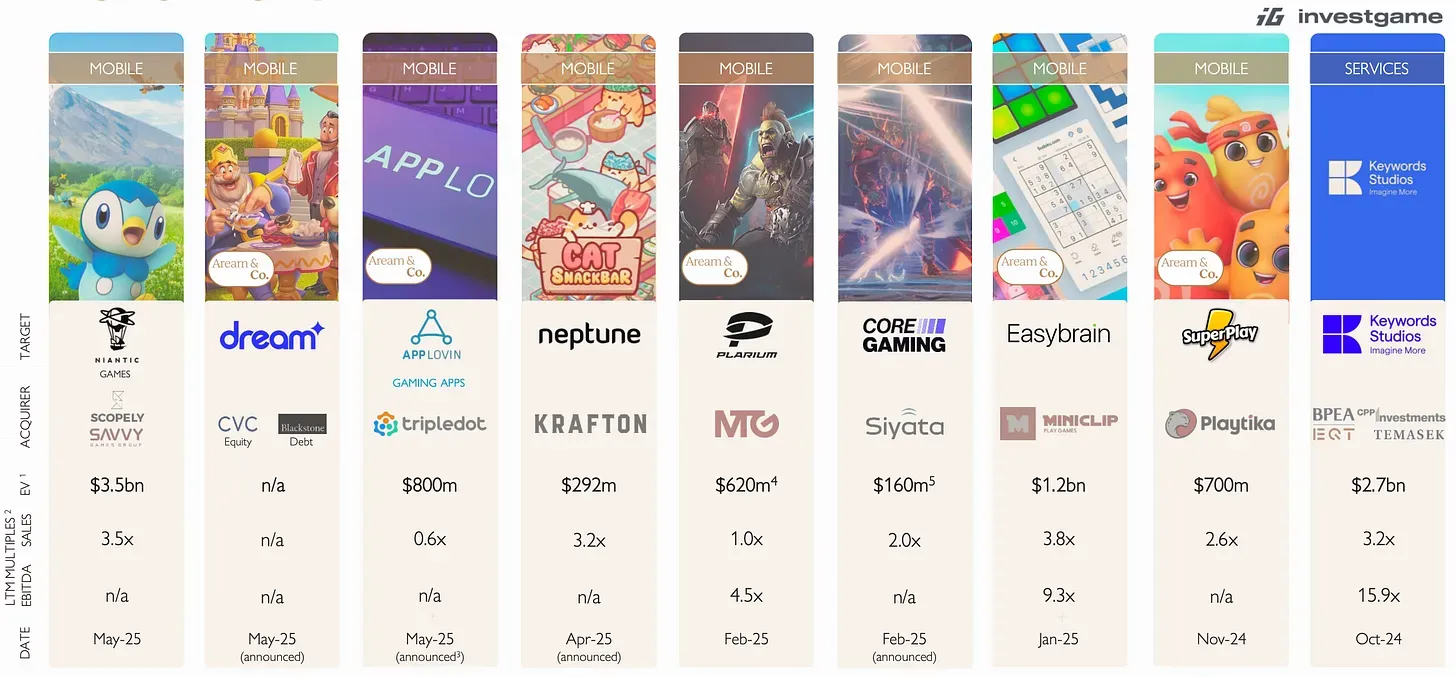
استحوذت صفقتان ضخمتان على معظم قيمة عمليات الدمج والاستحواذ في الربع الثاني. فقد أتمت شركة Scopely، المدعومة من Savvy Games Group، صفقة شراء عمليات الألعاب الخاصة بشركة Niantic بقيمة $3.5 مليار، بينما استثمر تحالف أسهم خاصة بكثافة في Dream Games. جذبت استوديوهات Mobile أكبر حجم من اهتمام المشترين، في حين شهدت الأهداف المتعلقة بأجهزة الكمبيوتر (PC) وأجهزة الكونسول صفقات مكتملة أقل.
سجل النصف الأول من عام 2025 نحو 82 صفقة دمج واستحواذ مغلقة بقيمة إجمالية بلغت $9.5 مليار، وهو قفزة بنسبة 144 بالمئة مقارنة بنفس الفترة من العام الماضي، وأكثر فترات الستة أشهر نشاطاً منذ طفرة الجائحة. لا تحتسب Aream & Co. سوى الصفقات النهائية في أرقامها، وهو ما يفسر ظهور استحواذ Niantic في بيانات الربع الثاني على الرغم من الإعلان عنه في وقت سابق.
تقرير Aream & Co للربع الثاني من عام 2025
الطروحات العامة تسد فجوة رأس المال
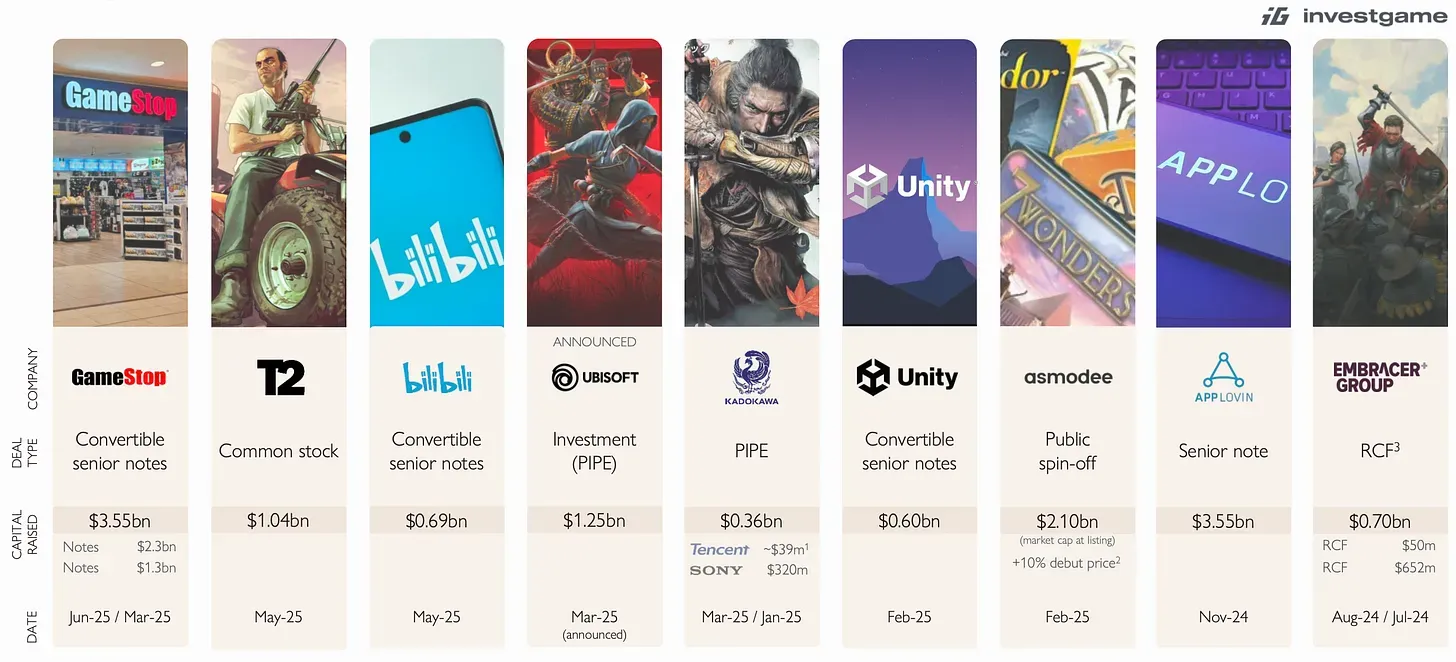
جمعت شركات الألعاب $4.2 مليار عبر الأسواق العامة في الربع الثاني، مما عوض بعض النقص في رأس المال الاستثماري. جمعت GameStop مبلغ $2.3 مليار عبر سندات قابلة للتحويل، بينما حصلت Take-Two Interactive على $1.0 مليار من خلال بيع أسهم. أُغلقت كلتا الطرحين على الرغم من التوترات الاقتصادية الأوسع، مستفيدة من موجة تفاؤل المستثمرين تجاه أسهم gaming.
تداولت العديد من أسهم الألعاب بالقرب من أعلى مستوياتها في 52 أسبوعاً خلال الربع، على الرغم من اتساع فجوات التقييم بين القطاعات. حقق الناشرون المتنوعون والشركات التي تركز على أجهزة الكمبيوتر/الكونسول مضاعفات تزيد عن 15 ضعفاً للأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA) المتوقعة، بينما استمر تداول المتخصصين في ألعاب الهاتف المحمول بخصومات مرتبطة بتكاليف الاستحواذ على المستخدمين وتحديات تحقيق الدخل.
تقرير Aream & Co للربع الثاني من عام 2025
رأس المال الاستثماري يظل خارج المشهد
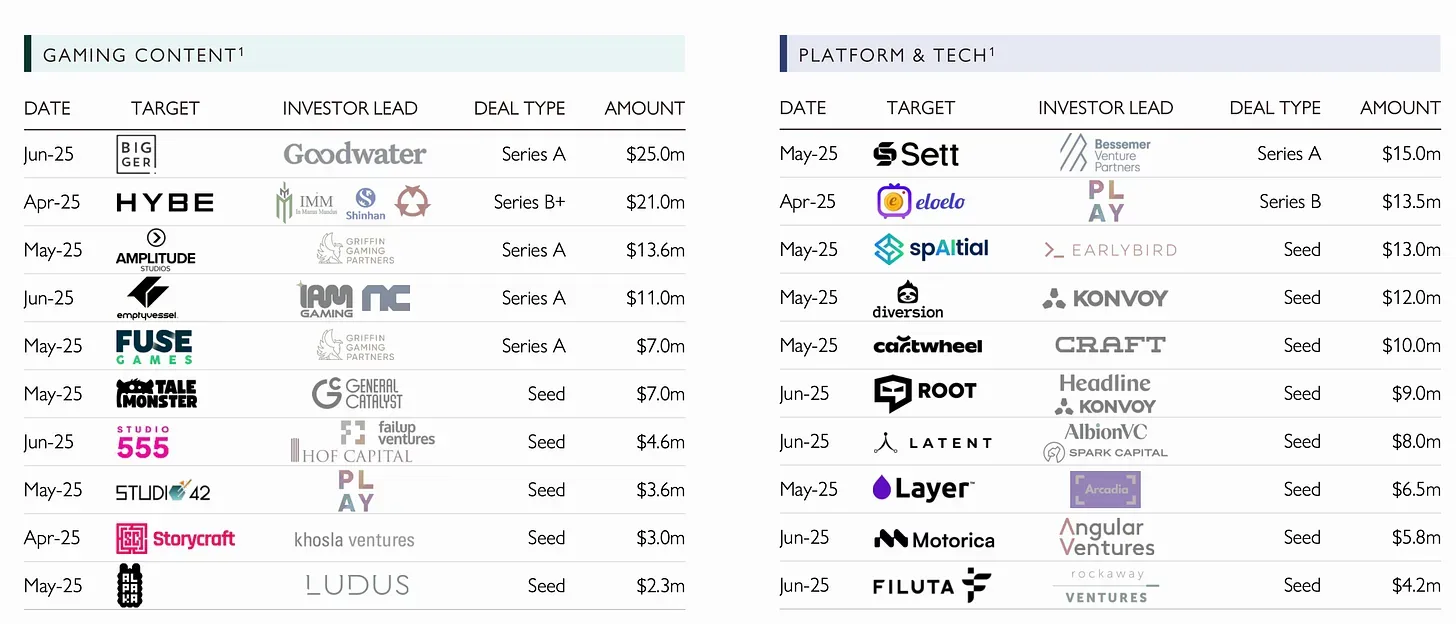
ظل نشاط الاستثمار الخاص عالقاً عند $400 مليون عبر 83 صفقة للربع الثاني على التوالي، وهي واحدة من أضعف الفترات في خمس سنوات. تواصل شركات رأس المال الاستثماري إظهار الحذر، خاصة فيما يتعلق بجولات التمويل في المراحل المبكرة، مع استمرار تحديات التمويل الهيكلية عبر منظومة الشركات الناشئة.
توجد جيوب من التفاؤل؛ حيث جمعت الشركات الناشئة في مجال الألعاب التي تركز على الذكاء الاصطناعي أكثر من $2 مليار بشكل جماعي في السنوات الأخيرة، وبرزت تركيا كمركز لتطوير ألعاب الهاتف المحمول بفضل المواهب ذات الخبرة والاعتراف العالمي المتزايد. تقوم بعض استوديوهات الهاتف المحمول بتجربة تمويل المجموعات (cohort financing) — وهي هياكل رأسمالية غير مخففة تساعد في التعامل مع بيئة الجولة "أ" (Series A) الأكثر صعوبة.
تقرير Aream & Co للربع الثاني من عام 2025
أداء المنصات يتباين
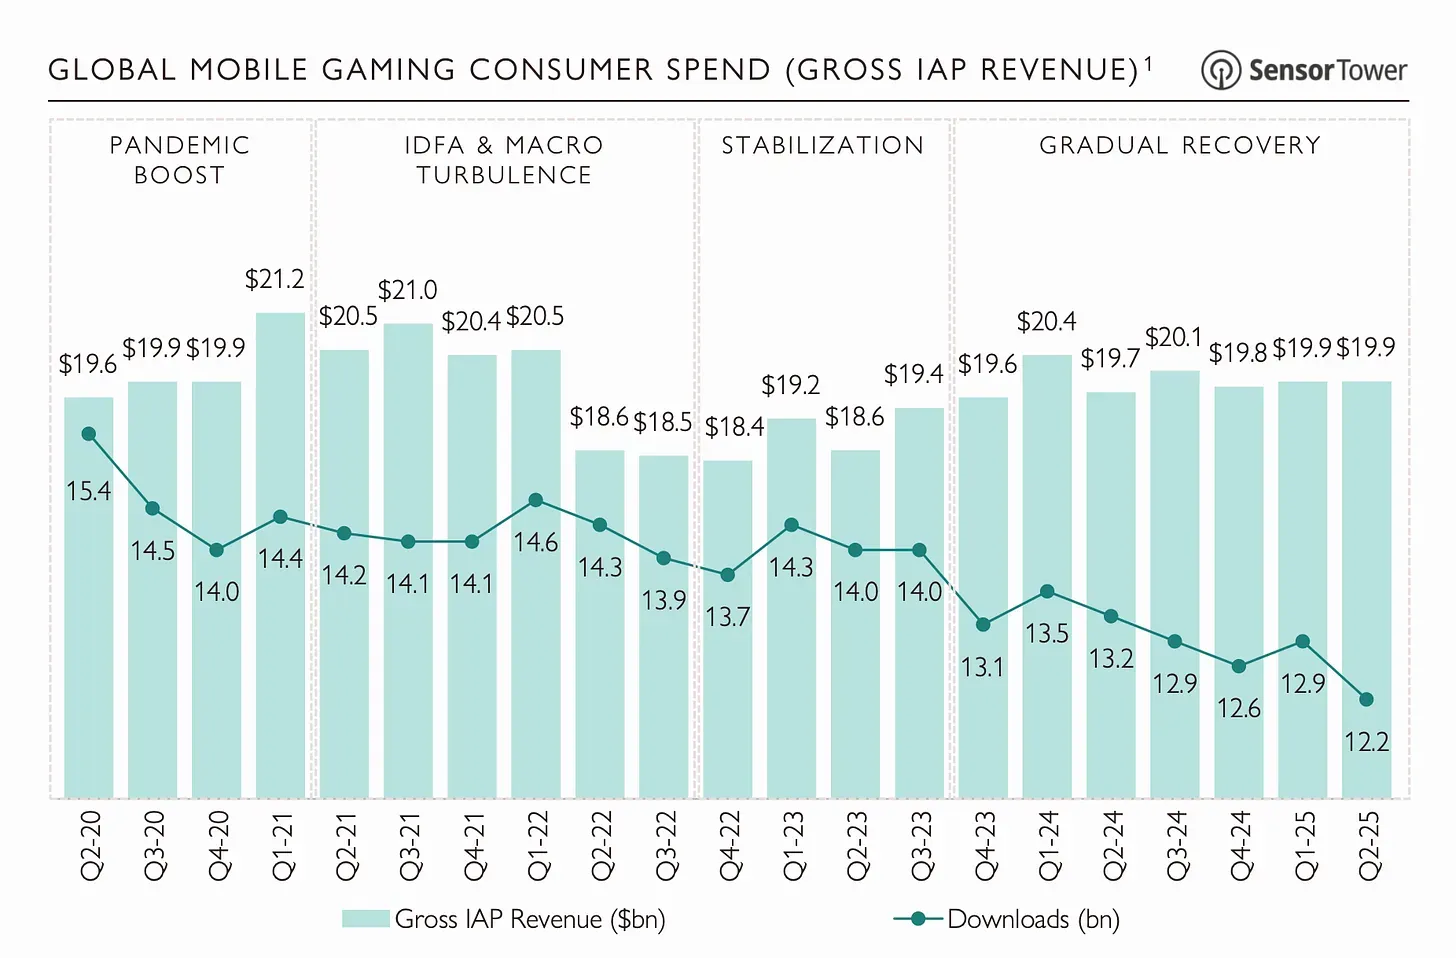
استقرت إيرادات الهاتف المحمول عند حوالي $20 مليار لكل ربع سنة، على الرغم من استمرار انخفاض أحجام التنزيل. لا تزال تغييرات الخصوصية من Apple تعيق فعالية الإعلانات المستهدفة، مما يدفع المستثمرين نحو تقنيات بديلة للاستحواذ على المستخدمين وأدوات التسويق القائمة على الأداء.
سجلت ألعاب الكمبيوتر الشخصي على Windows نمواً في الإيرادات بنسبة 20 بالمئة على أساس سنوي لتصل إلى $16.8 مليار خلال الاثني عشر شهراً الماضية. قاد المطورون المستقلون جزءاً كبيراً من هذه المكاسب، في حين وصل عدد المستخدمين المتزامنين في ذروته إلى رقم قياسي بلغ 40.5 مليون — وهو دليل على قوة التفاعل وسهولة الوصول إلى المنصة.
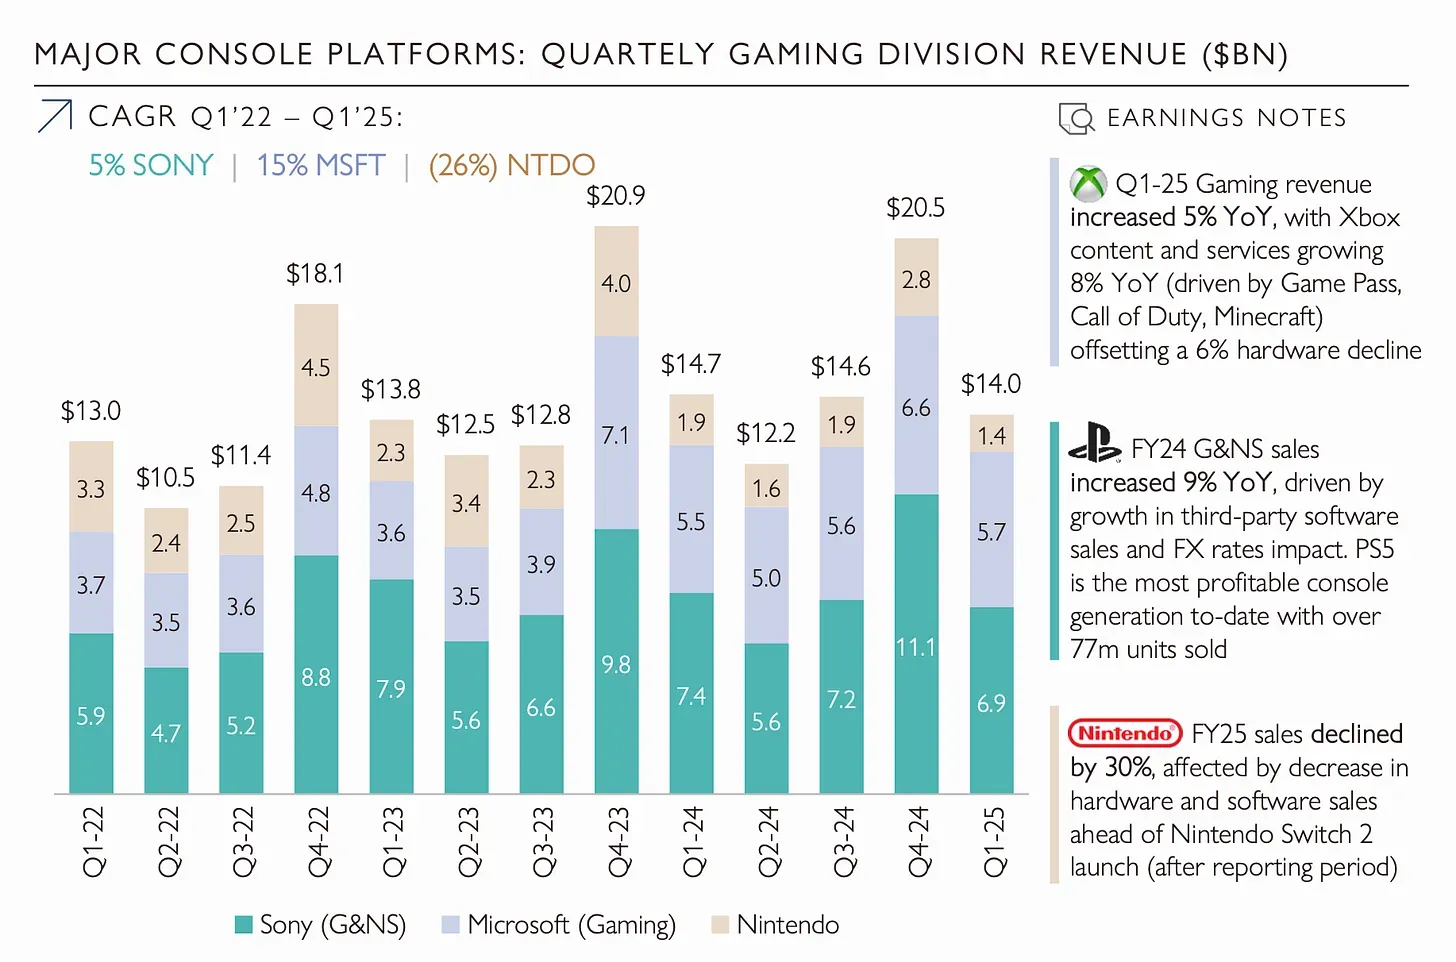
دخلت أسواق الكونسول مرحلة انتقالية. باعت منصة Switch 2 من Nintendo ثلاثة ملايين وحدة بعد فترة وجيزة من إطلاقها في أوائل يونيو. وصلت PlayStation 5 من Sony إلى 78 مليون مبيعة تراكمية، محتفظة بصدارتها في الجيل الحالي. بينما جاءت Xbox من Microsoft في المرتبة التالية بنحو نصف ذلك الرقم. أدى تأجيل لعبة Grand Theft Auto VI إلى مايو 2026 إلى فتح نافذة أمام ناشرين آخرين للاستحواذ على حصة سوقية خلال ما كان سيكون نافذة إصدار ضخمة.
تقرير Aream & Co للربع الثاني من عام 2025
عمليات التسريح تلقي بظلالها على المكاسب المالية
قامت Microsoft بتسريح آلاف الموظفين في استوديوهات ألعاب Xbox خلال الربع الثاني، كجزء من إعادة هيكلة أوسع عبر كبار أرباب العمل في قطاع التكنولوجيا والألعاب. تثير هذه التخفيضات تساؤلات حول القدرة التطويرية طويلة الأجل واستقرار التوظيف على مستوى القطاع.
تواصل الألعاب التفوق على العديد من القطاعات خلال حالة عدم اليقين الاقتصادي، لكن حساسية المستهلك تجاه الأسعار — التي تضخمت بسبب التعريفات الجمركية وتقلبات السوق — قد تضغط على الإنفاق المستقبلي. أثارت تسعيرة لعبة Mario Kart World على منصة Nintendo Switch 2 جدلاً حول ارتفاع تكاليف الألعاب وتأثيرها على معدلات التبني.
تقرير Aream & Co للربع الثاني من عام 2025
الأسهم الخاصة تتطلع إلى دور أكبر
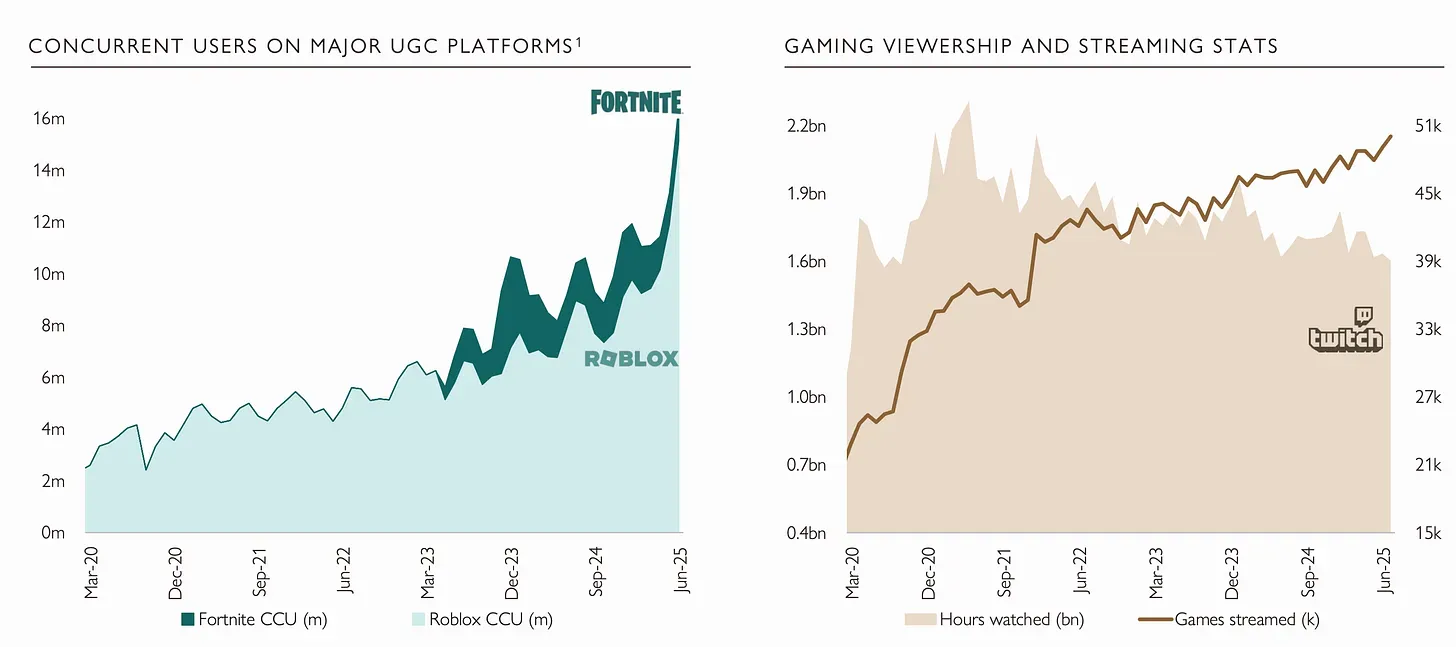
ظل رأس المال الاستثماري خاملاً خلال النصف الأول من عام 2025، لكن شركات الأسهم الخاصة مثل General Catalyst وPvX Partners تدعم أدوات الاستحواذ على المستخدمين التي يمكن أن تساعد الاستوديوهات على التوسع بكفاءة أكبر. تواصل platforms المحتوى الذي ينشئه المستخدمون مثل Roblox وFortnite وMinecraft إظهار تفاعل قوي، خاصة بين لاعبي الجيل Z.
قد تؤدي عمليات التخارج الناجحة من شركات الألعاب الناشئة الحالية أو تجدد نشاط السوق العام في النهاية إلى جذب مستثمري رأس المال الاستثماري مرة أخرى، خاصة في القطاعات التي تظهر مرونة وابتكاراً تقنياً.
تقرير Aream & Co للربع الثاني من عام 2025
نظرة مستقبلية
ترصد بيانات Aream & Co. للربع الثاني من عام 2025 قطاعاً يتحرك في اتجاهات متعاكسة. فقد سجلت أنشطة الدمج والاستحواذ أعلى مستوياتها منذ سنوات، وحققت الأسواق العامة عوائد قوية، لكن الاستثمار الخاص ظل يعاني عند مستويات تاريخية منخفضة. تواجه قطاعات الهاتف المحمول والكمبيوتر والكونسول تحديات متميزة مع تقدم العام. السؤال الآن هو ما إذا كان رأس المال الاستثماري سيعود إلى الألعاب أم أن الأسهم الخاصة والأسواق العامة ستستمر في تحمل الجزء الأكبر من عبء التمويل.