Il secondo trimestre del 2025 ha rivelato un'industria del gaming spaccata tra deal-making robusto e finanziamenti venture in fase di stallo. La società di investimento Aream & Co. ha tracciato $6.2 billion in acquisizioni completate durante il periodo, concentrate in una manciata di operazioni principali. Tuttavia, l'impiego di capitale privato è rimasto piatto a $400 million distribuiti su 83 deal — eguagliando i totali del primo trimestre e segnando la performance consecutiva più debole degli ultimi cinque anni!

Aream & Co Q2 2025 Report
I grandi deal dominano il panorama delle acquisizioni
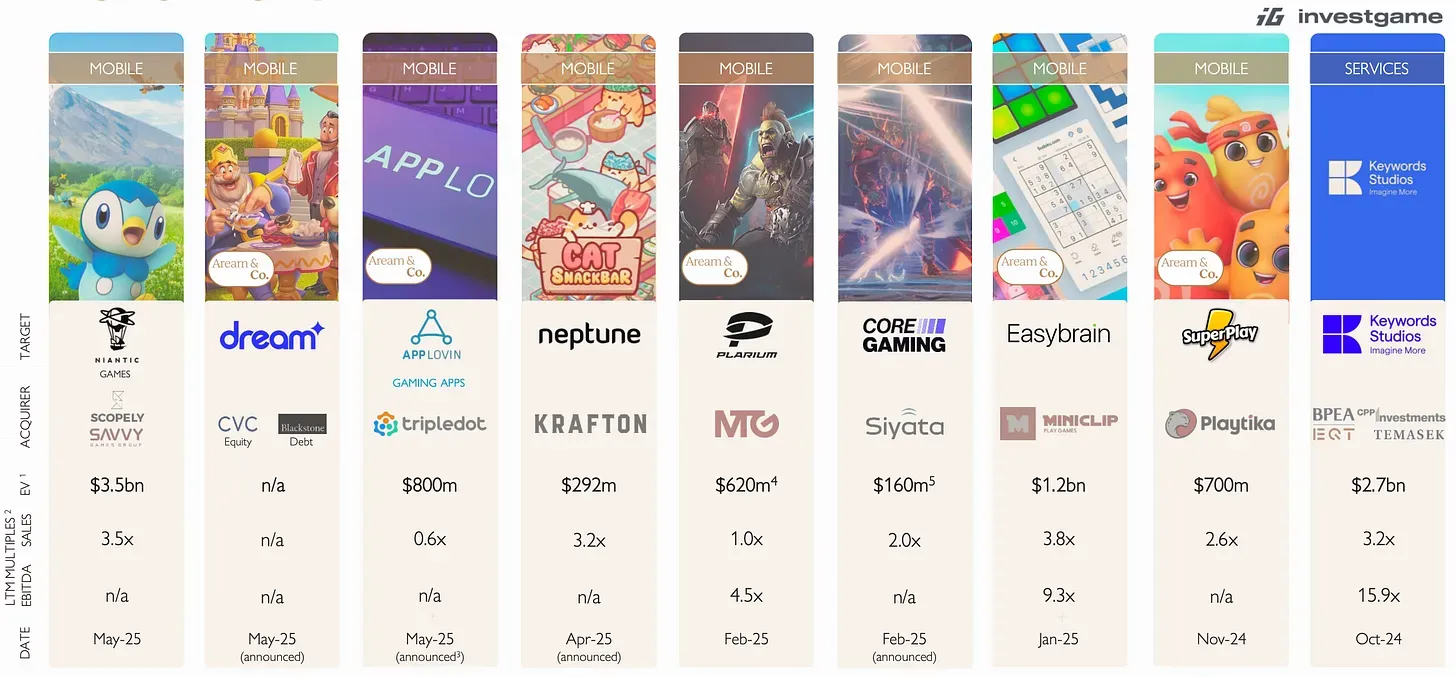
Due transazioni blockbuster hanno rappresentato la maggior parte del valore M&A del Q2. Scopely, sostenuta da Savvy Games Group, ha concluso l'acquisto da $3.5 billion delle operazioni gaming di Niantic, mentre un consorzio di private equity ha investito pesantemente in Dream Games. Gli studi Mobile hanno attirato il maggior volume di interesse da parte dei buyer, sebbene i target PC e console abbiano visto meno deal completati.
La prima metà del 2025 ha registrato 82 transazioni M&A chiuse per un valore combinato di $9.5 billion — un balzo del 144 percent rispetto allo stesso periodo dell'anno scorso e il semestre più frenetico dal boom della pandemia! Aream & Co. conta solo i deal finalizzati nelle sue cifre, il che spiega perché l'acquisizione di Niantic appaia nei dati del Q2 nonostante sia stata annunciata in precedenza.
Aream & Co Q2 2025 Report
Le offerte pubbliche colmano il gap di capitale
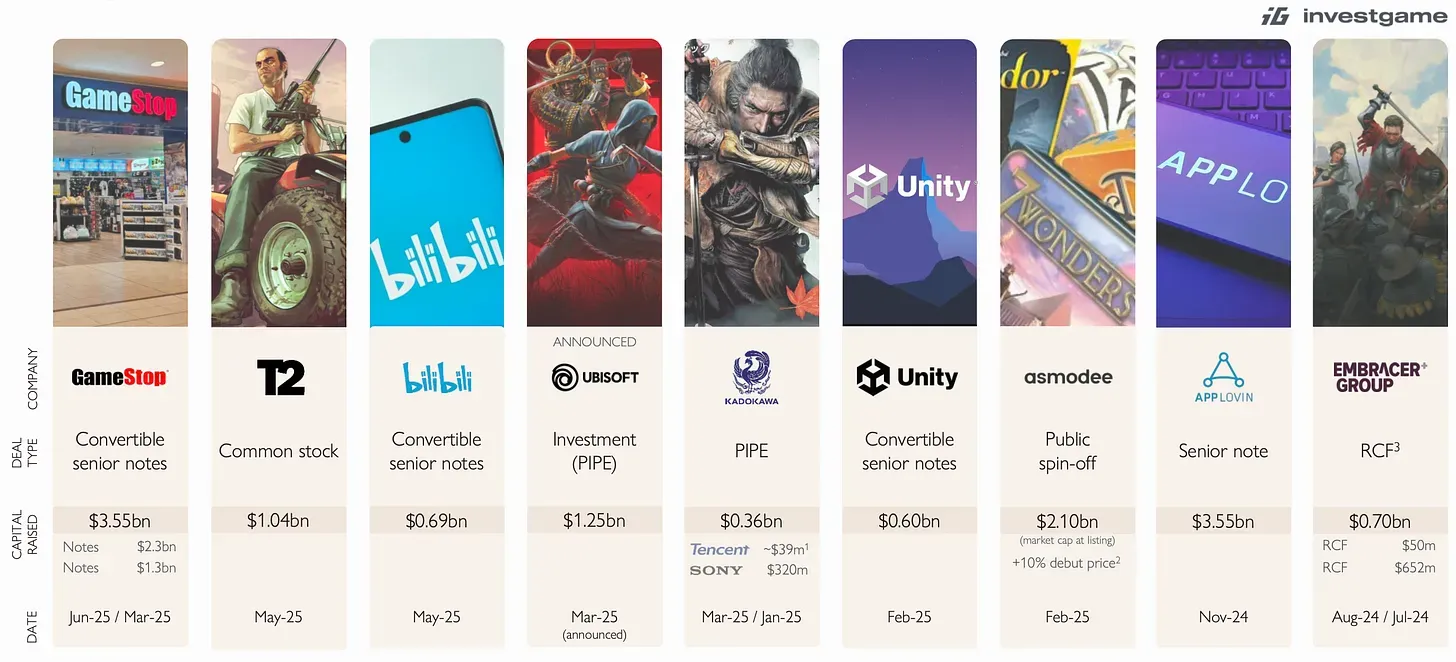
Le aziende di gaming hanno raccolto $4.2 billion attraverso i mercati pubblici nel Q2, compensando parte del deficit di venture capital. GameStop ha incassato $2.3 billion tramite obbligazioni convertibili, mentre Take-Two Interactive si è assicurata $1.0 billion attraverso una vendita di azioni. Entrambe le offerte si sono chiuse nonostante i timori economici generali, cavalcando un'ondata di sentiment positivo degli investitori verso le azioni del settore gaming.
Molti titoli gaming sono stati scambiati vicino ai massimi di 52 settimane durante il trimestre, sebbene i gap di valutazione tra i segmenti si siano ampliati. I publisher diversificati e le aziende focalizzate su PC/console hanno ottenuto multipli superiori a 15 volte l'EBITDA proiettato, mentre gli specialisti mobile hanno continuato a essere scambiati a sconto a causa dei costi di user acquisition e delle difficoltà di monetizzazione.
Aream & Co Q2 2025 Report
Il venture capital resta in panchina
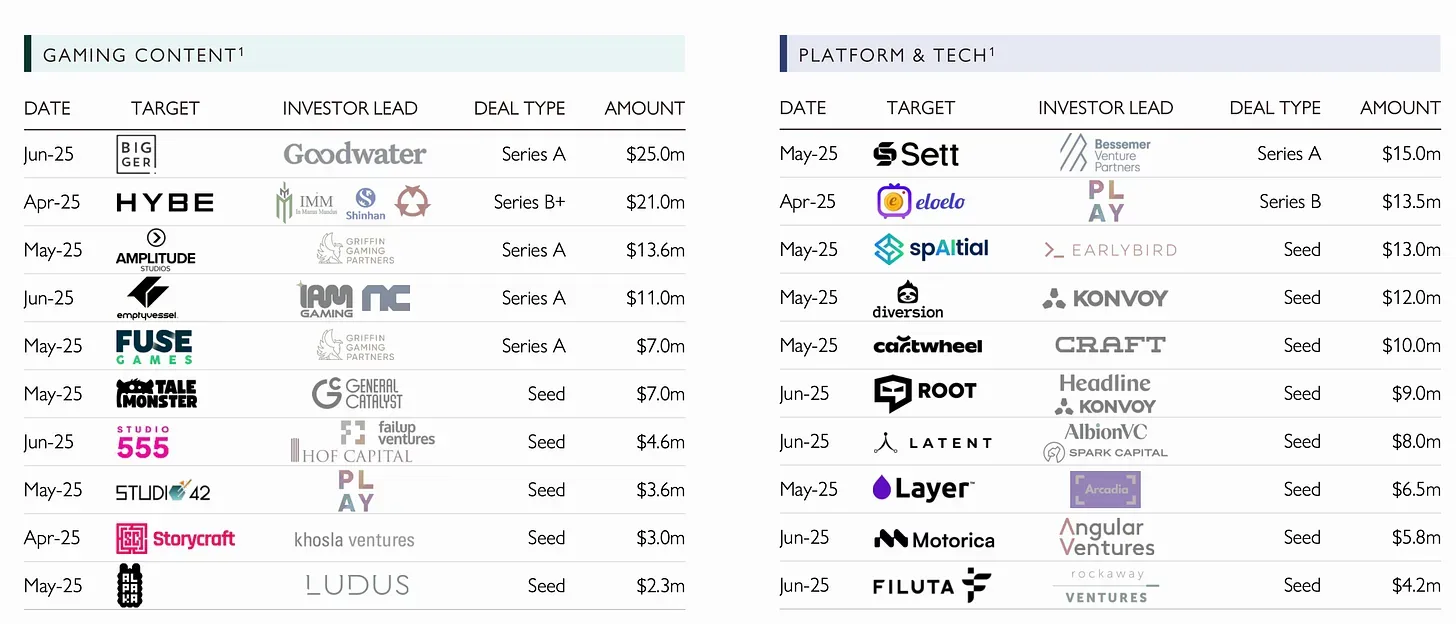
L'attività di investimento privato è rimasta bloccata a $400 million su 83 deal per il secondo trimestre consecutivo — uno dei periodi più deboli in cinque anni. Le società di venture capital continuano a mostrare cautela, in particolare nei round early-stage, mentre persistono sfide strutturali di finanziamento in tutto l'ecosistema startup.
Esistono però sacche di ottimismo! Le startup gaming focalizzate sull'AI hanno raccolto collettivamente oltre $2 billion negli ultimi anni, e la Turchia è emersa come un hub per lo sviluppo mobile grazie a talenti esperti e a un crescente riconoscimento globale. Alcuni studi mobile stanno sperimentando il cohort financing — strutture di capitale non diluitive che aiutano a navigare nel più difficile ambiente dei Series A.
Aream & Co Q2 2025 Report
Le performance delle piattaforme divergono
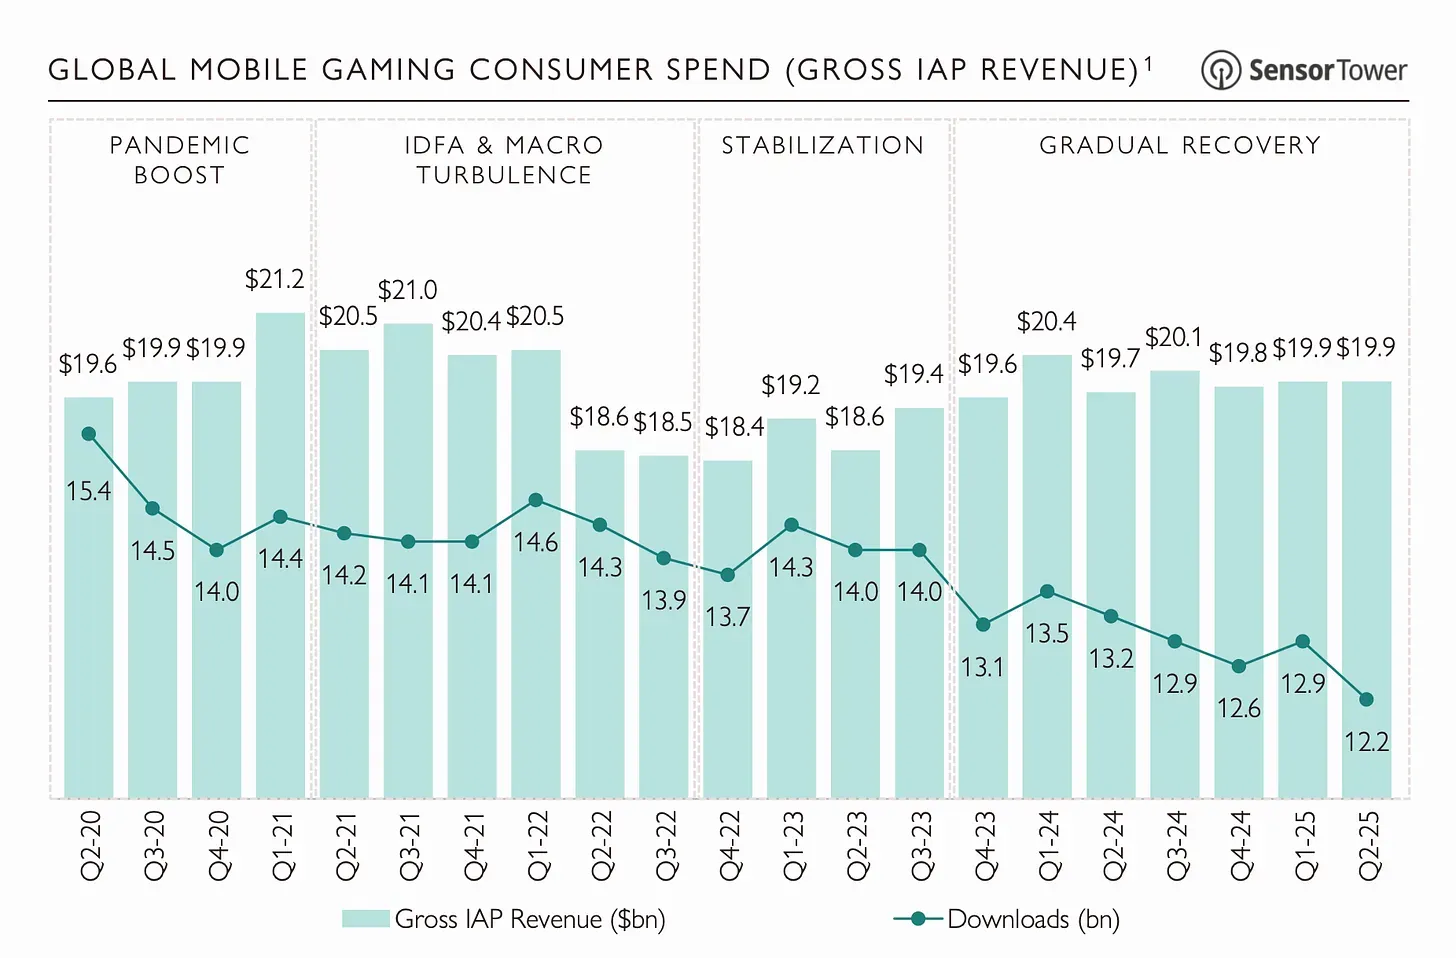
I ricavi mobile si sono mantenuti stabili a circa $20 billion per trimestre, sebbene i volumi di download abbiano continuato a calare. Le modifiche alla privacy di Apple ostacolano ancora l'efficacia dell'advertising mirato, spingendo gli investitori verso tecnologie di user acquisition alternative e strumenti di performance marketing.
Il gaming su Windows PC ha registrato una crescita dei ricavi del 20 percent anno su anno, raggiungendo $16.8 billion negli ultimi dodici mesi. Gli sviluppatori indipendenti hanno guidato gran parte dei guadagni, mentre il picco di utenti contemporanei ha toccato il record di 40.5 million — prova di un forte engagement e dell'accessibilità della piattaforma!
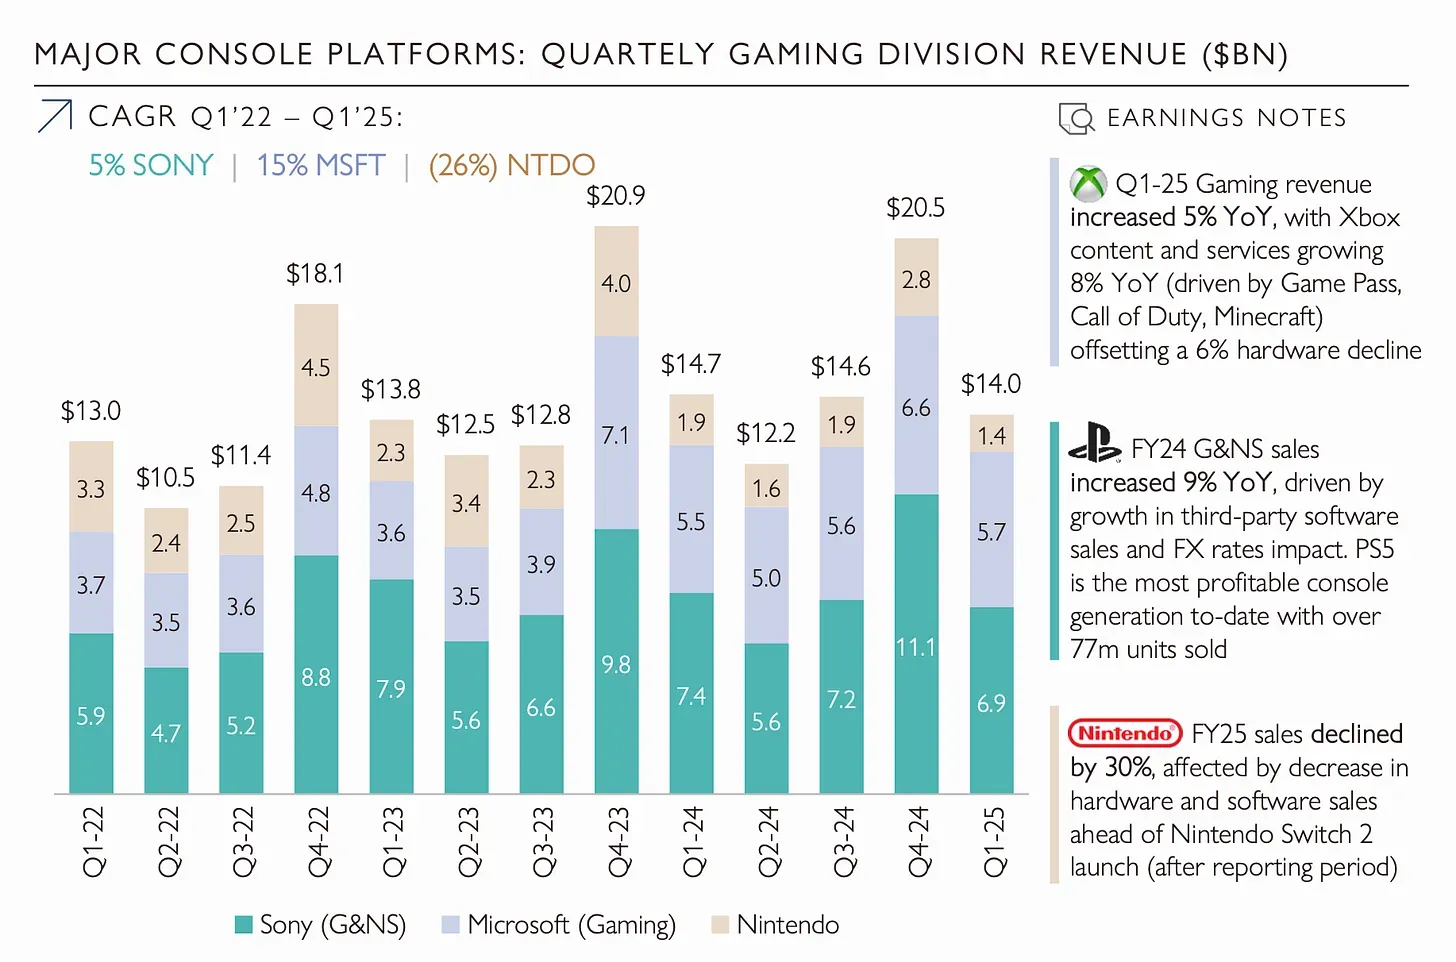
I mercati console sono entrati in una fase di transizione. Nintendo Switch 2 ha venduto tre milioni di unità poco dopo il lancio di inizio giugno. La PlayStation 5 di Sony ha raggiunto 78 million di vendite cumulative, mantenendo il comando nell'attuale generazione. Xbox di Microsoft segue a circa metà di quella cifra. Il rinvio di Grand Theft Auto VI a maggio 2026 ha aperto una finestra per altri publisher per conquistare quote di mercato durante quello che sarebbe stato un periodo di release blockbuster.
Aream & Co Q2 2025 Report
I licenziamenti offuscano i guadagni finanziari
Microsoft ha tagliato migliaia di posti di lavoro nei suoi Xbox game studios durante il Q2, parte di una più ampia ristrutturazione tra i principali datori di lavoro tech e gaming. Le riduzioni sollevano dubbi sulla capacità di sviluppo a lungo termine e sulla stabilità del personale in tutto il settore.
Il gaming continua a sovraperformare molti settori durante l'incertezza economica, ma la sensibilità dei consumatori ai prezzi — amplificata da tariffe e volatilità del mercato — potrebbe mettere sotto pressione la spesa futura. Il prezzo di Mario Kart World su Nintendo Switch 2 ha scatenato un dibattito sull'aumento dei costi dei giochi e sul loro impatto sui tassi di adozione.
Aream & Co Q2 2025 Report
Il private equity punta a un ruolo più rilevante
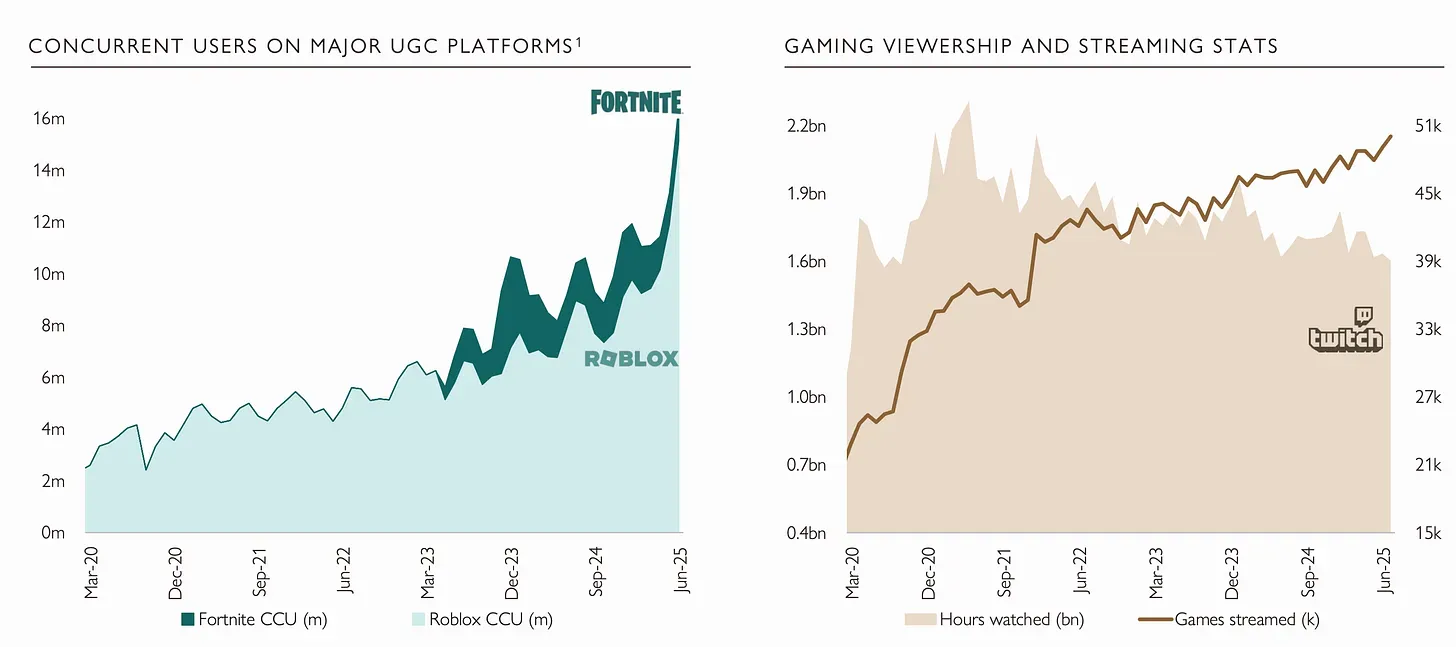
Il venture capital è rimasto dormiente per tutta la prima metà del 2025, ma società di private equity come General Catalyst e PvX Partners stanno sostenendo strumenti di user acquisition che potrebbero aiutare gli studi a scalare in modo più efficiente. Le piattaforme di contenuti generati dagli utenti come Roblox, Fortnite e Minecraft continuano a mostrare un forte engagement, specialmente tra i gamer della Gen Z.
Exit di successo dalle attuali startup gaming o una rinnovata attività del mercato pubblico potrebbero infine riportare in gioco gli investitori venture, in particolare nei segmenti che dimostrano resilienza e innovazione tecnica.
Aream & Co Q2 2025 Report
Uno sguardo al futuro
I dati di Aream & Co. per il Q2 2025 catturano un'industria che si muove in direzioni opposte. L'attività M&A ha toccato i massimi pluriennali e i mercati pubblici hanno offerto rendimenti solidi, ma l'investimento privato ha languito ai minimi storici. I segmenti mobile, PC e console affrontano ciascuno sfide distinte con il progredire dell'anno. La domanda ora è se il venture capital tornerà nel gaming o se il private equity e i mercati pubblici continueranno a farsi carico della maggior parte del finanziamento.