
콘솔 게임의 종말에 대한 목소리는 하드웨어 세대가 바뀔 때마다 늘 있어 왔습니다. 보통 콘솔 수명 주기의 끝자락에서 나타나는 판매량 감소는 쇠퇴의 징조로 여겨지곤 합니다. 하지만 역사는 이러한 예측이 늘 성급했음을 증명해 왔습니다. 그럼에도 불구하고, 현재의 전환기는 이전과는 확연히 다른 양상을 보입니다.
지난주 새로운 기기의 글로벌 출시와 함께, Nintendo는 공식적으로 10세대 콘솔 게임의 서막을 열었습니다. 하지만 이전 세대와 달리, 기존 업체들과 몇몇 신규 주자들의 전략적 접근 방식은 업계가 플랫폼, 유저 참여, 그리고 성장을 정의하는 방식에 더 깊은 변화가 있음을 보여줍니다.
The Future of Console Gaming
Nintendo: IP를 통한 레거시 강화
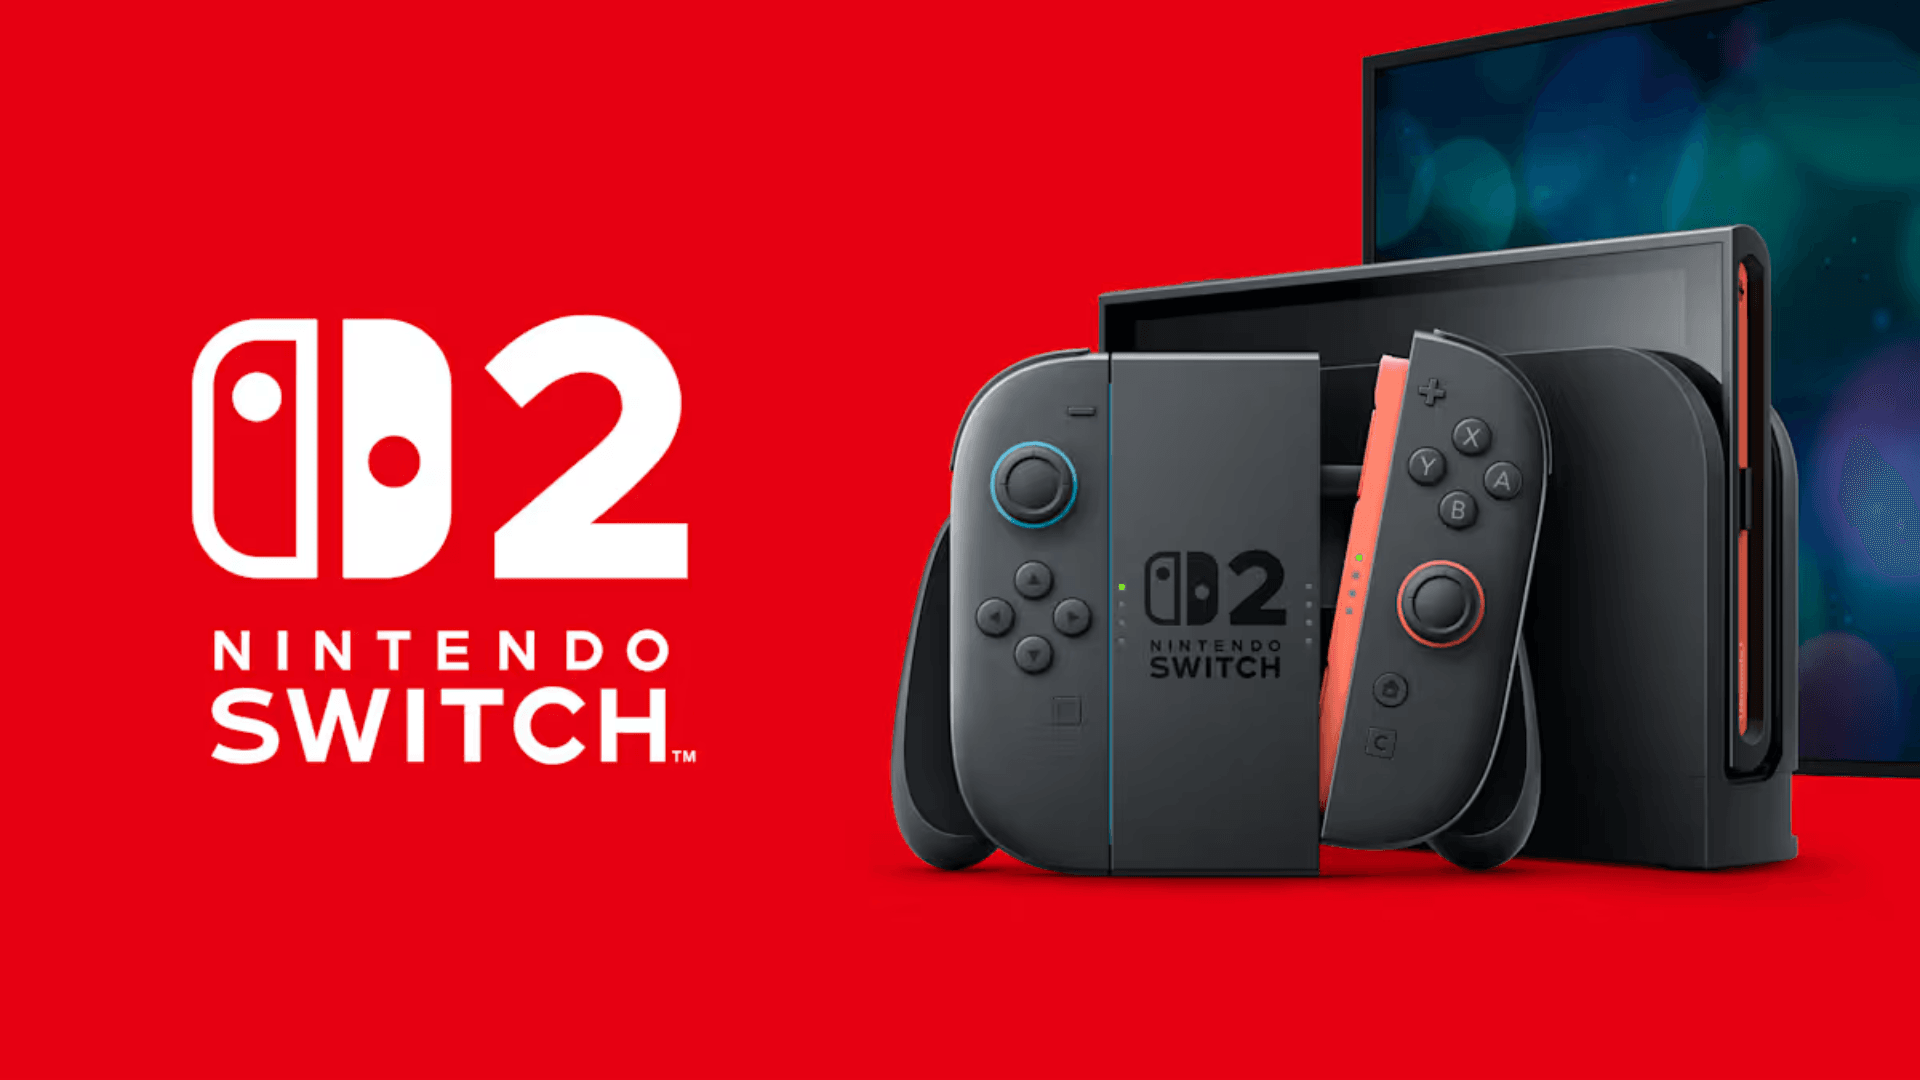
Nintendo는 여전히 하드웨어 중심 모델을 고수하고 있지만, 이는 자사의 방대한 지식재산권(IP) 전략과 더욱 긴밀하게 통합되고 있습니다. 2023년 The Super Mario Bros. Movie의 성공과 Nintendo 테마파크 확장에 이어, 이 회사는 종합 엔터테인먼트 브랜드로 자리매김하고 있습니다. Nintendo Switch 2 출시를 앞두고, 회사는 강력한 미디어 홍보와 브랜드 충성도를 적극 활용했습니다.
Wii의 엄청난 성공 이후 부진했던 Wii U와 하드웨어적으로 유사하다는 우려에도 불구하고, 신형 기기는 기대 이상의 성과를 거두었습니다. Nintendo는 출시 첫 4일 동안 미국 내 1.1만 대를 포함해 총 3.5만 대의 판매량을 기록하며 자사 역대 최고 기록을 경신했습니다. 이러한 초기 성과는 Nintendo가 경쟁사와의 기술적 격차를 좁히는 대신, 엄선된 하드웨어와 강력한 IP를 기반으로 한 전략을 통해 시장의 주도권을 되찾고 있음을 시사합니다.
Nintendo Switch 2
Microsoft: 생태계와 클라우드로의 전환
Microsoft의 접근 방식은 Nintendo와 극명하게 대비됩니다. 콘솔 성능에만 집중하기보다, Microsoft는 Xbox를 서비스 기반 생태계로 재편하고 있습니다. 하드웨어를 진입 장벽이 아닌 하나의 채널로 활용하여 콘솔, 휴대용 기기, 클라우드 플랫폼 등 다양한 기기에서 게임을 즐길 수 있도록 하는 것이 목표입니다.
AMD와의 새로운 파트너십은 이러한 전환을 잘 보여줍니다. Microsoft는 기기 간 성능을 통합하기 위해 실리콘을 공동 개발하고 있으며, 이를 통해 효율성을 높이고 하위 호환성과 같은 기능을 강화하고 있습니다. 이러한 전략은 AI의 심층적인 통합을 가능하게 하며 클라우드 우선 게임 플레이를 지원합니다. 사실상 Microsoft는 Apple과 유사한 구조의 수직 통합형 플랫폼 모델로 나아가고 있지만, 개방형 플랫폼 아키텍처 내에서 이를 구현하고 있습니다.
이러한 변화는 Nintendo에 칩을 공급하지만 전통적인 콘솔 시장에서는 입지가 좁은 Nvidia의 경쟁 부담을 높이고, AMD를 공급업체로 공유하는 Sony의 입지도 복잡하게 만듭니다. 성공한다면 Game Pass, 독점 칩 최적화, 클라우드 접근성을 기반으로 한 Microsoft의 전략은 게임 업계의 플랫폼 리더십을 재정의할 수 있을 것입니다.
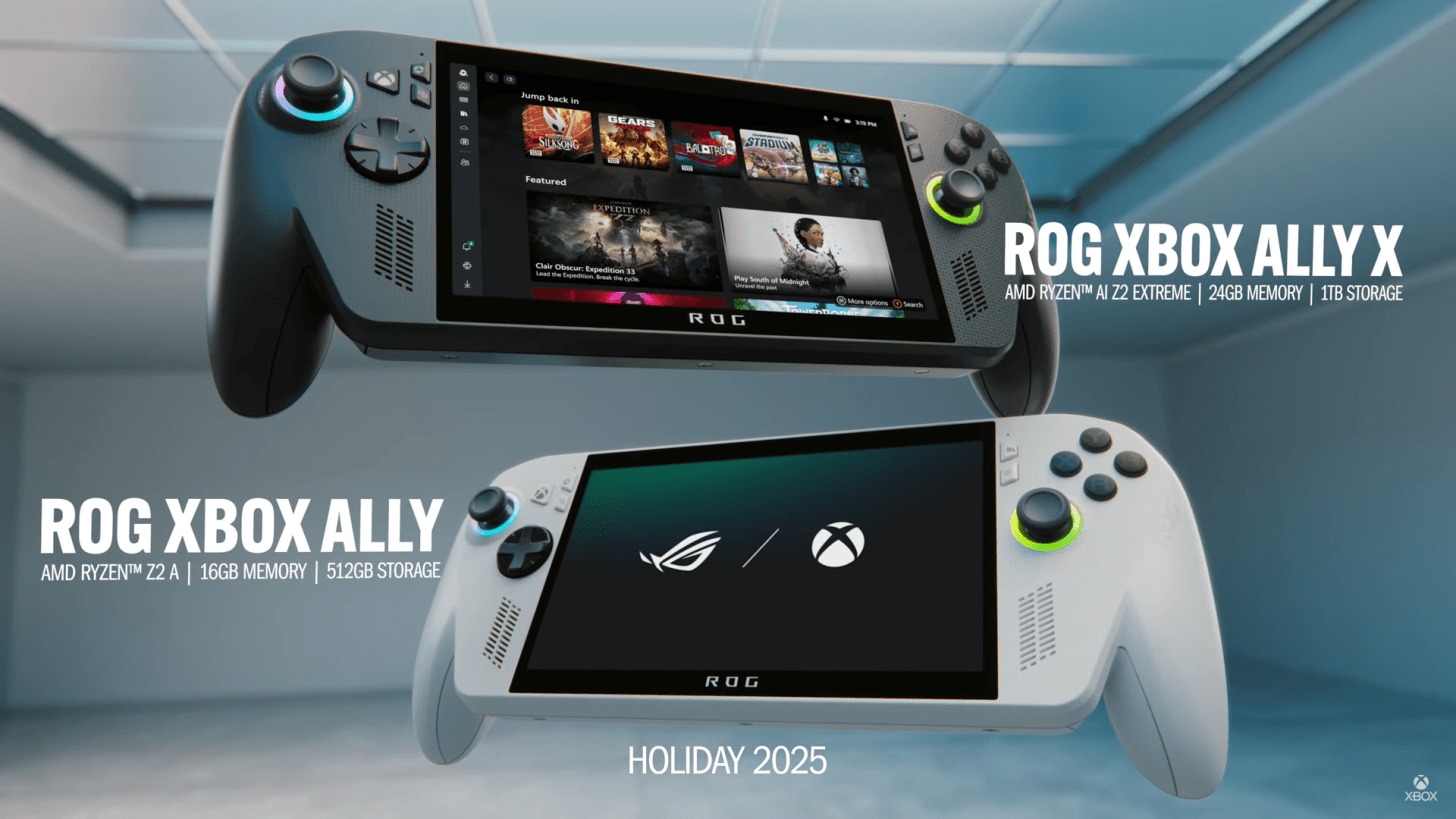
Microsoft's ROG Xbox Ally
Sony: 트랜스미디어 IP 플랫폼으로 진화하는 PlayStation
Sony는 PlayStation을 단순한 콘솔 브랜드가 아닌, 다양한 미디어 포맷을 아우르는 자사 IP의 핵심 허브로 재구상하고 있습니다. PlayStation 하드웨어가 여전히 중요하지만, 회사는 디지털 서비스와 크로스 포맷 콘텐츠에 대한 투자를 늘리고 있습니다. 이러한 접근은 이미 가시적인 성과를 내고 있습니다.
The Last of Us는 TV 시리즈로 성공적으로 각색되었으며, Sony는 Crunchyroll 및 기타 벤처를 통해 애니메이션과 영화 분야에서의 입지를 넓혔습니다. 광범위한 유통보다는 독점적이고 고품질의 IP를 통해 유저들의 몰입도를 높이는 데 집중하고 있습니다. Sony의 전략은 PlayStation을 수직 통합형 콘텐츠 플랫폼으로 포지셔닝하여, 단순히 게임 하드웨어에 국한되지 않고 더 넓은 엔터테인먼트 생태계로 영향력을 확장하는 것입니다.

PlayStation
Apple: 생태계 유틸리티로서의 앰비언트 게임
게임 분야에서 Apple의 입지는 간접적이지만 영향력은 큽니다. Apple Arcade와 20억 대 이상의 활성 기기 기반을 통해, 회사는 게임을 자사의 광범위한 소비자 기술 생태계의 일부로 내재화하고 있습니다. Intel 기반 Macs에서 벗어나려는 향후의 변화는 Apple의 수직 통합형 하드웨어 및 소프트웨어 설계를 더욱 강화합니다.
Apple은 전통적인 콘솔 방식의 경쟁을 추구하지 않습니다. 대신 iPhone, iPad, Apple TV에서 즐길 수 있는 모바일 네이티브 게임을 통해 캐주얼 유저 및 가족 단위 유저를 공략합니다. 주로 App Store 수수료에서 발생하는 게임 매출은 연간 $14 billion을 상회합니다. 여러 추측에도 불구하고, Apple은 대형 퍼스트 파티 게임 스튜디오를 개발하는 데 거의 관심을 보이지 않고 있습니다. 대신 게임은 회사의 광범위한 기기 및 서비스 전략을 보완하는 저위험 고수익 레이어로 남아 있습니다.
Apple
Meta: VR을 통한 차세대 인터페이스 베팅
Meta는 2천만 대 이상 출하된 Quest VR 라인을 통해 몰입형 기술에 지속적으로 투자하고 있습니다. 회사는 보급을 확대하기 위해 하드웨어 가격을 공격적으로 보조하고 있으며, 게임을 공간 컴퓨팅의 광범위한 애플리케이션으로 가는 관문으로 보고 있습니다. 다만 내부적으로는 높은 유저 이탈률이 관찰되는 등 유저 참여 유도가 여전히 과제로 남아 있습니다.
혼합 현실(MR) 및 기업용 활용 사례로의 전환은 소비자용 게임을 넘어선 다각화를 반영합니다. 그럼에도 불구하고 Beat Saber나 Asgard's Wrath 2와 같은 타이틀은 가장 잘 알려진 콘텐츠 중 하나입니다. 최근 자사 기기 독점으로 발표된 Deadpool VR은 기대와 동시에 반발을 불러일으키기도 했습니다.
이러한 움직임은 폐쇄적인 VR 생태계를 구축하려는 목표를 뒷받침하지만, 동시에 업계 전반의 협력을 제한하며 독점과 보급 사이의 균형을 맞추는 것이 얼마나 어려운지 보여줍니다. 한편, Valve는 2025년 말 출시 예정인 자체 프리미엄 독립형 헤드셋 Deckard를 준비 중입니다. 훨씬 높은 가격대를 형성할 것으로 보이는 Valve는 독점보다는 호환성과 개방형 표준을 강조하며 하이엔드 PCVR 시장을 공략할 계획입니다.
Meta Quest VR
10세대 콘솔의 재정의
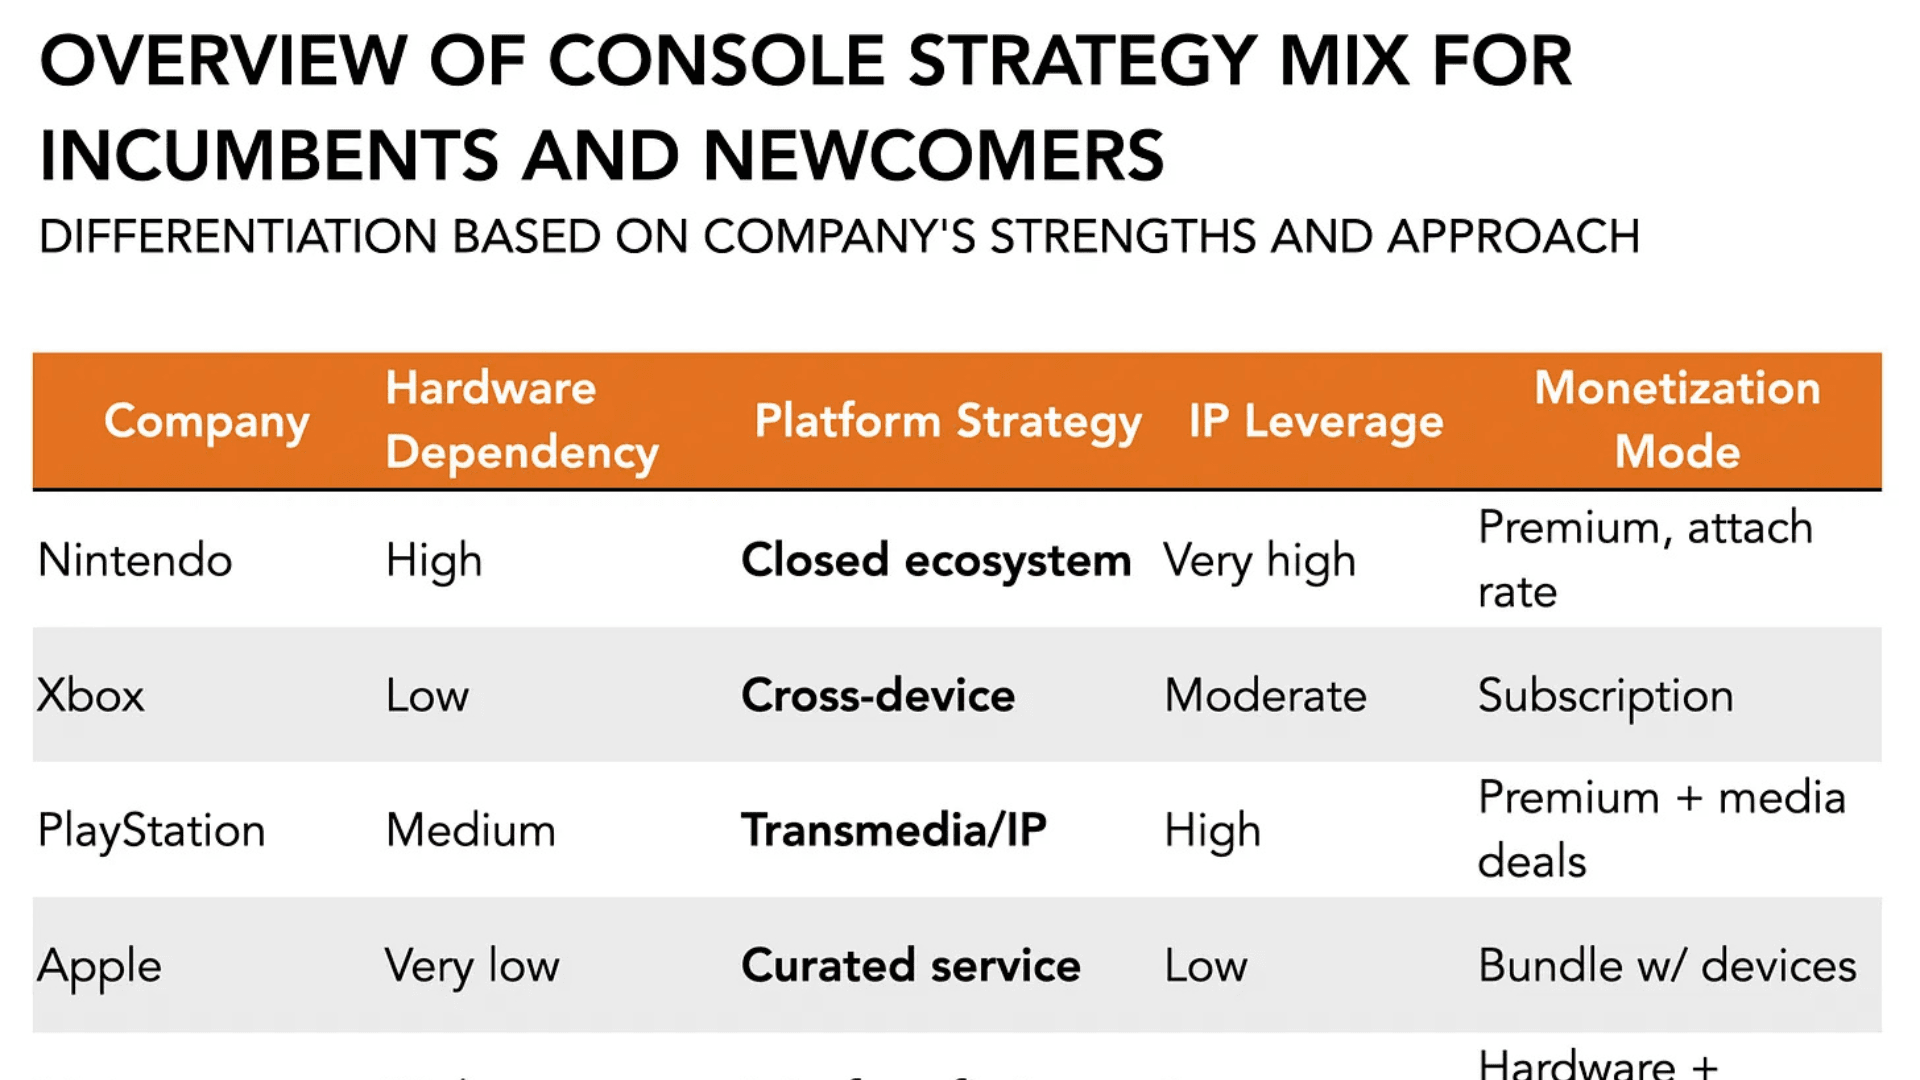
콘솔 산업은 쇠퇴하고 있지 않습니다. 진화하고 있을 뿐입니다. 각 주요 업체는 플랫폼 리더십을 확보하기 위해 각기 다른 길을 걷고 있습니다:
- Nintendo는 엄선된 하드웨어와 프리미엄 IP에 집중합니다.
- Microsoft는 콘솔의 굴레를 벗어나 클라우드와 생태계 통합에 집중합니다.
- Sony는 PlayStation을 트랜스미디어 엔진으로 진화시킵니다.
- Apple은 게임을 기기 생태계 내의 내재된 인프라로 취급합니다.
- Meta는 VR을 통해 미래 컴퓨팅의 인터페이스 레이어를 공략합니다.
이러한 전략들을 관통하는 공통점은 하드웨어 중심의 경쟁에서 플랫폼 아키텍처로의 전환입니다. 전통적인 의미의 콘솔은 더 이상 혁신의 중심 대상이 아닙니다. 대신 기업이 소프트웨어 생태계, 콘텐츠 유통, 그리고 기기 간 유저 참여를 어떻게 관리하느냐가 성공을 결정짓게 될 것입니다.
10세대는 콘솔이 단순한 '상자'에서 전략적 기반으로 변모하는 전환점입니다. 고정된 형태가 아닌 진화하는 플랫폼인 셈입니다. 2025년, 콘솔의 죽음은 또다시 과장되었습니다. 변한 것은 콘솔의 중요성 여부가 아니라, 콘솔이 중요하게 다뤄지는 방식입니다.