O segundo trimestre de 2025 revelou uma indústria de games dividida entre um M&A robusto e um venture funding estagnado. A firma de investimentos Aream & Co. rastreou $6.2 bilhões em aquisições concluídas no período, concentradas em algumas poucas transações de peso. O aporte de capital privado, no entanto, ficou no zero a zero, com $400 milhões distribuídos em 83 deals — igualando os totais do primeiro trimestre e marcando o pior desempenho consecutivo em cinco anos.

Relatório Q2 2025 da Aream & Co
Grandes deals dominam o cenário de aquisições
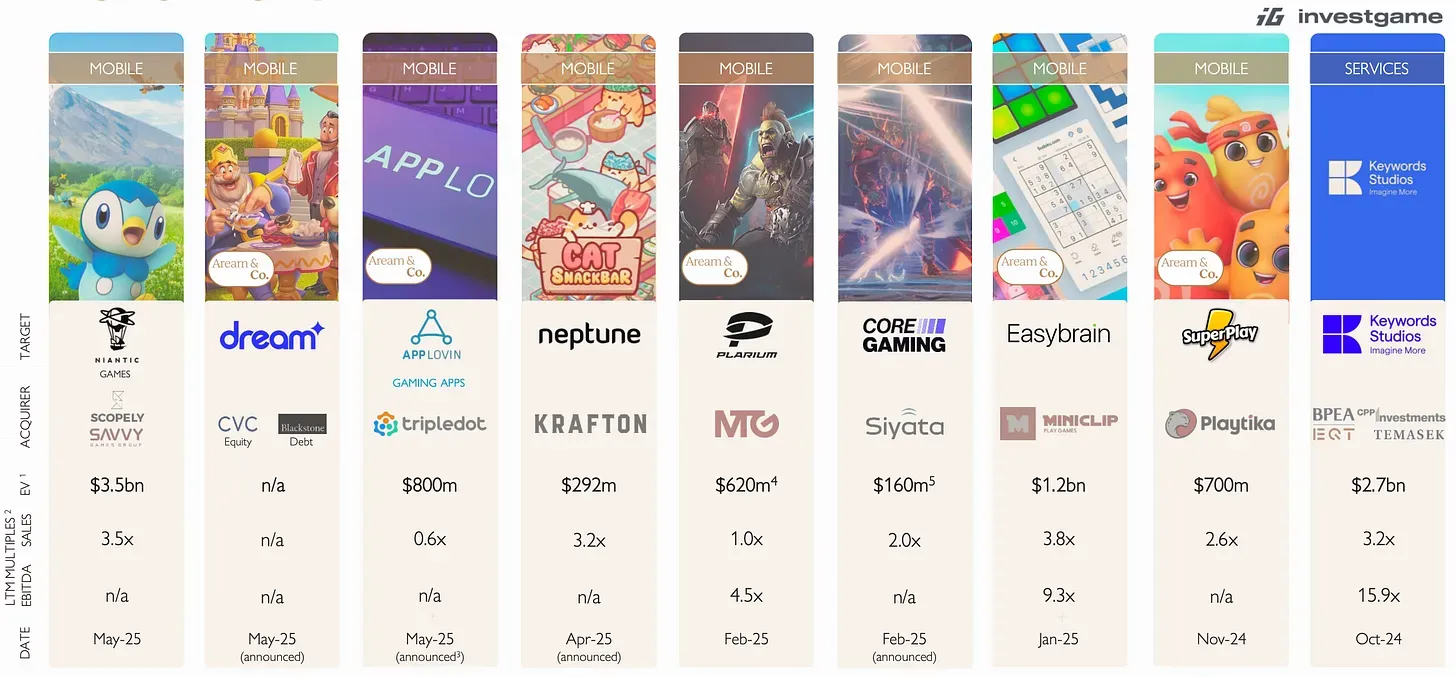
Duas transações de peso foram responsáveis pela maior parte do valor de M&A do Q2. A Scopely, apoiada pelo Savvy Games Group, fechou a compra das operações de gaming da Niantic por $3.5 bilhões, enquanto um consórcio de private equity investiu pesado na Dream Games. Estúdios de Mobile atraíram o maior volume de interesse dos compradores, embora os alvos de PC e console tenham visto menos deals fechados.
O primeiro semestre de 2025 registrou 82 transações de M&A fechadas, totalizando $9.5 bilhões — um salto de 144 por cento em relação ao mesmo período do ano passado e o semestre mais movimentado desde o boom da pandemia. A Aream & Co. contabiliza apenas deals finalizados em seus números, o que explica por que a aquisição da Niantic aparece nos dados do Q2, apesar de ter sido anunciada antes.
Relatório Q2 2025 da Aream & Co
Ofertas públicas preenchem o gap de capital
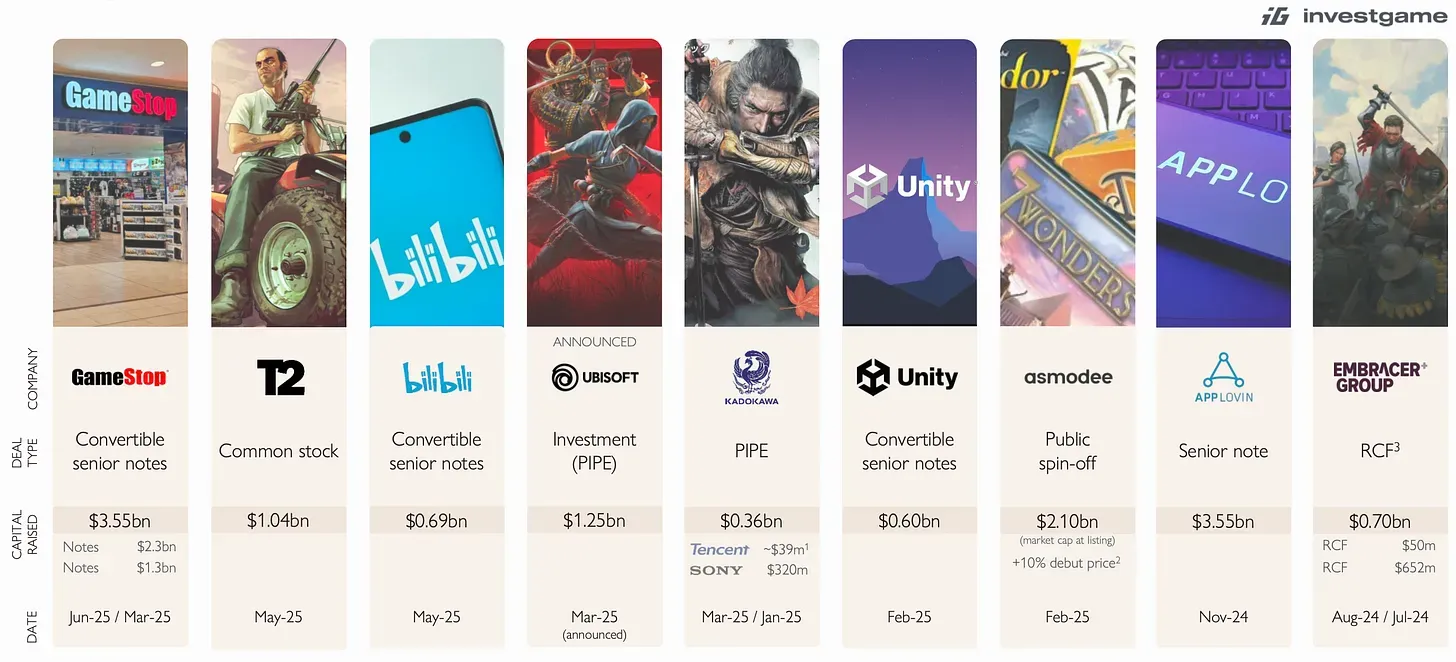
Empresas de gaming levantaram $4.2 bilhões através de mercados públicos no Q2, compensando parte da escassez de venture capital. A GameStop arrecadou $2.3 bilhões via convertible notes, enquanto a Take-Two Interactive garantiu $1.0 bilhão através de uma venda de ações. Ambas as ofertas foram fechadas apesar das incertezas econômicas, surfando uma onda de sentimento positivo dos investidores em relação a equities de gaming.
Muitas ações de gaming foram negociadas perto das máximas de 52 semanas durante o trimestre, embora os gaps de valuation tenham aumentado entre os segmentos. Publishers diversificadas e empresas focadas em PC/console mantiveram múltiplos acima de 15 vezes o EBITDA projetado, enquanto especialistas em mobile continuaram sendo negociados com descontos atrelados aos custos de aquisição de usuários e desafios de monetização.
Relatório Q2 2025 da Aream & Co
Venture capital segue na reserva
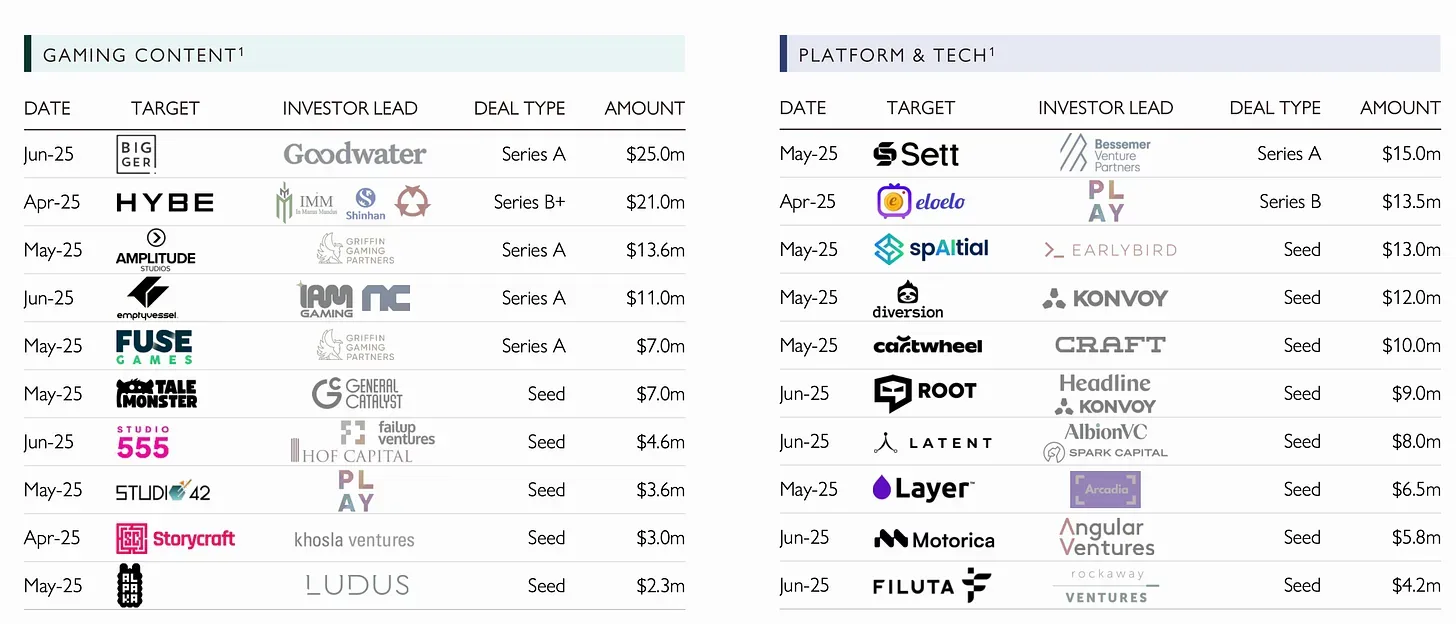
A atividade de investimento privado permaneceu travada em $400 milhões em 83 deals pelo segundo trimestre consecutivo — um dos períodos mais fracos em cinco anos. As firmas de venture capital continuam cautelosas, especialmente em rodadas early-stage, já que os desafios estruturais de funding persistem em todo o ecossistema de startups.
Existem focos de otimismo. Startups de gaming focadas em IA levantaram coletivamente mais de $2 bilhões nos últimos anos, e a Turquia surgiu como um hub de desenvolvimento mobile graças a talentos experientes e ao reconhecimento global crescente. Alguns estúdios mobile estão experimentando o cohort financing — estruturas de capital non-dilutive que ajudam a navegar no ambiente mais difícil da Série A.
Relatório Q2 2025 da Aream & Co
Desempenho das plataformas diverge
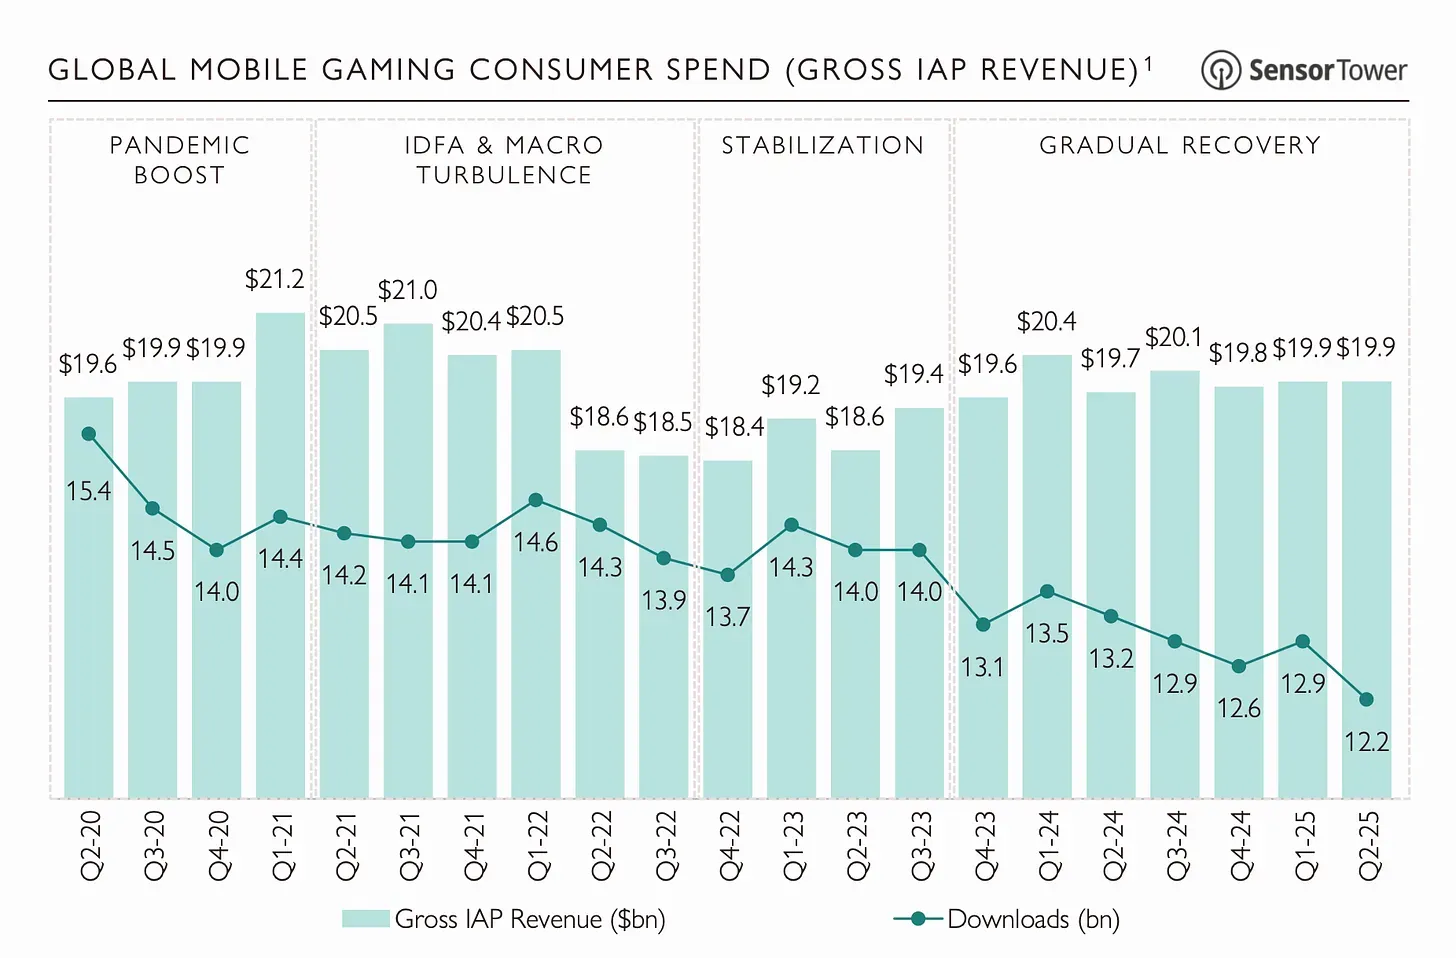
A receita mobile manteve-se estável em cerca de $20 bilhões por trimestre, embora o volume de downloads tenha continuado a cair. As mudanças de privacidade da Apple ainda atrapalham a eficácia da publicidade segmentada, empurrando os investidores para tecnologias alternativas de aquisição de usuários e ferramentas de performance marketing.
O gaming para Windows PC registrou um crescimento de receita de 20 por cento ano a ano, chegando a $16.8 bilhões nos últimos doze meses. Desenvolvedores independentes impulsionaram grande parte dos ganhos, enquanto o pico de usuários simultâneos atingiu o recorde de 40.5 milhões — prova de um forte engajamento e acessibilidade da plataforma.
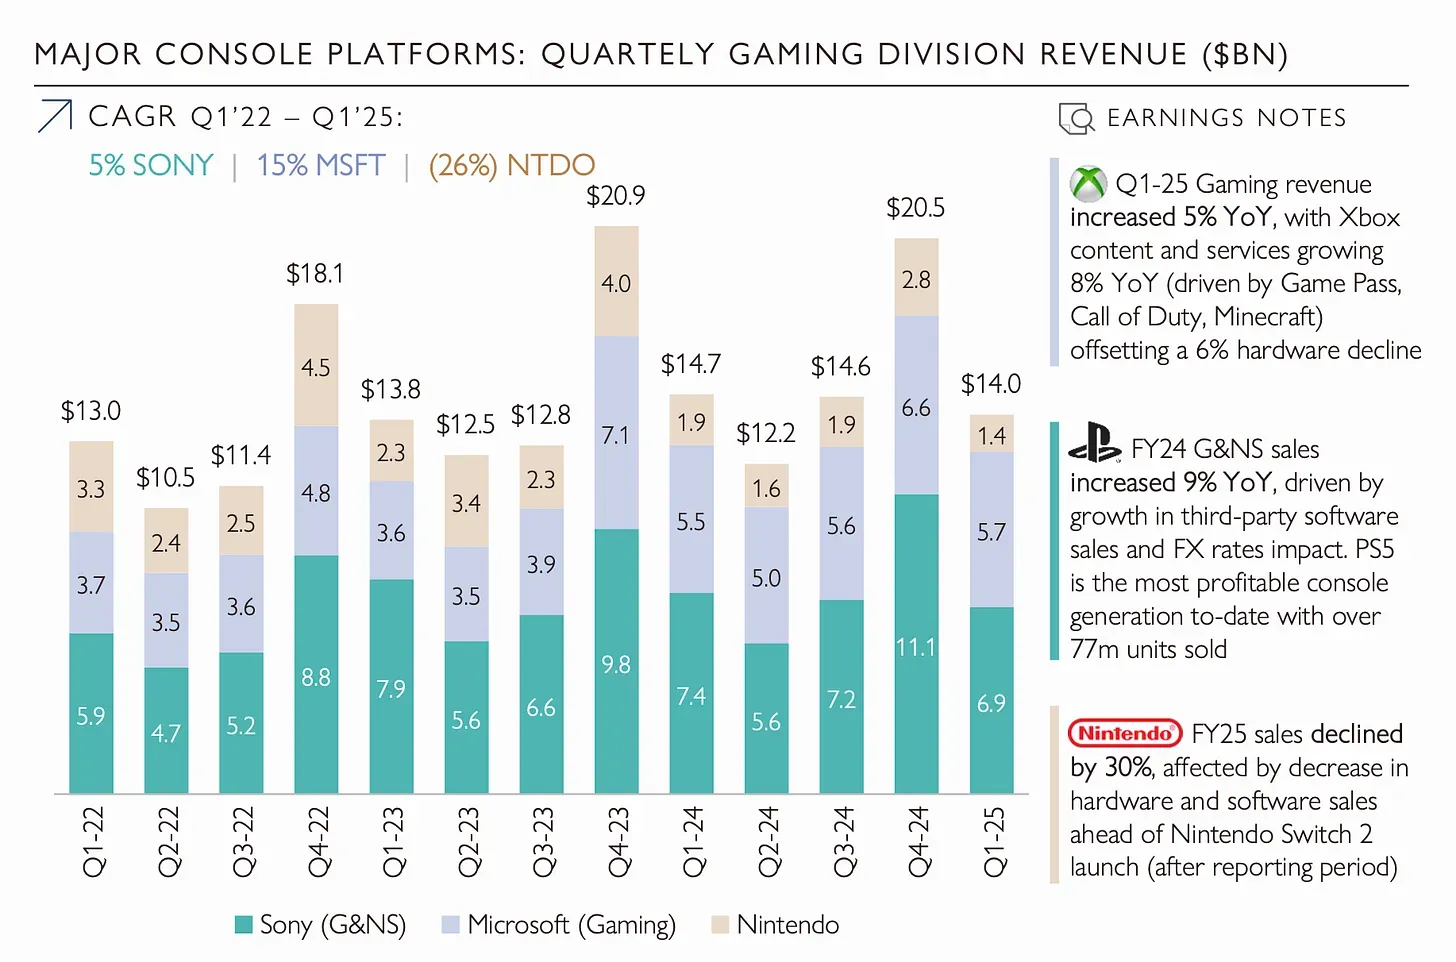
Os mercados de console entraram em uma fase de transição. O Switch 2 da Nintendo vendeu três milhões de unidades logo após seu lançamento no início de junho. O PlayStation 5 da Sony alcançou 78 milhões de vendas acumuladas, mantendo a liderança na geração atual. O Xbox da Microsoft ficou para trás, com cerca de metade desse número. O adiamento de Grand Theft Auto VI para maio de 2026 abriu uma janela para que outras publishers conquistem market share durante o que teria sido uma janela de lançamento bombástica.
Relatório Q2 2025 da Aream & Co
Layoffs ofuscam ganhos financeiros
A Microsoft cortou milhares de vagas em seus estúdios de games Xbox durante o Q2, parte de uma reestruturação mais ampla entre grandes empregadores de tecnologia e games. As reduções levantam questões sobre a capacidade de desenvolvimento a longo prazo e a estabilidade das equipes em toda a indústria.
O gaming continua superando muitos setores durante a incerteza econômica, mas a sensibilidade do consumidor aos preços — amplificada por tarifas e volatilidade do mercado — pode pressionar os gastos futuros. O preço de Mario Kart World no Nintendo Switch 2 gerou debate sobre o aumento dos custos dos jogos e seu impacto nas taxas de adoção.
Relatório Q2 2025 da Aream & Co
Private equity de olho em um papel maior
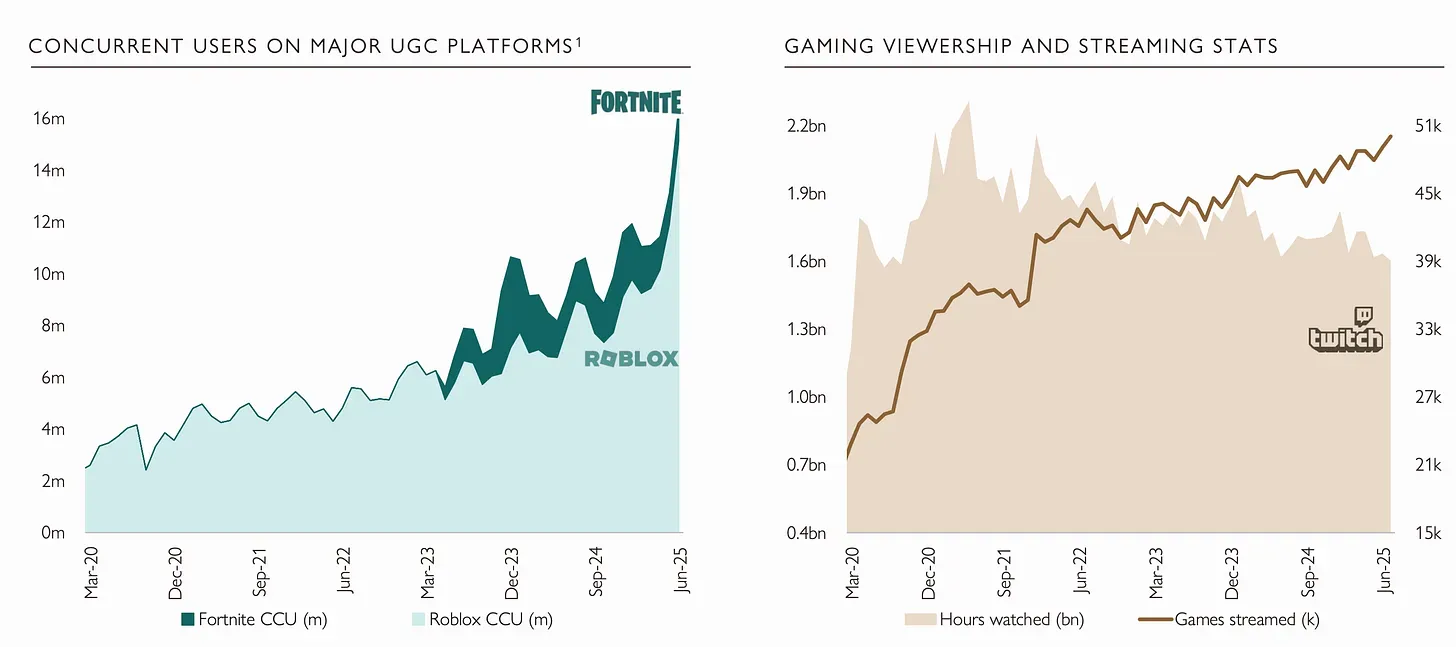
O venture capital ficou dormente durante o primeiro semestre de 2025, mas firmas de private equity como General Catalyst e PvX Partners estão apoiando ferramentas de aquisição de usuários que podem ajudar estúdios a escalar com mais eficiência. Plataformas de conteúdo gerado pelo usuário como Roblox, Fortnite e Minecraft continuam mostrando um forte engajamento, especialmente entre os jogadores da Geração Z.
Exits bem-sucedidos de startups de gaming atuais ou uma atividade renovada no mercado público poderiam, eventualmente, trazer os investidores de venture de volta, especialmente em segmentos que demonstram resiliência e inovação técnica.
Relatório Q2 2025 da Aream & Co
Olhando para o futuro
Os dados do Q2 2025 da Aream & Co. capturam uma indústria se movendo em direções opostas. A atividade de M&A atingiu máximas de vários anos e os mercados públicos entregaram retornos sólidos, mas o investimento privado definhou em mínimas históricas. Os segmentos de mobile, PC e console enfrentam desafios distintos conforme o ano avança. A questão agora é se o venture capital voltará para o gaming ou se o private equity e os mercados públicos continuarão carregando a maior parte da carga de financiamento.