
تشهد صناعة الألعاب في منطقة الشرق الأوسط وشمال إفريقيا (MENA) نموًا مطردًا وملموسًا. على وجه الخصوص، برزت المملكة العربية السعودية والإمارات العربية المتحدة ومصر - التي يشار إليها مجتمعة باسم دول الشرق الأوسط وشمال إفريقيا الثلاث (MENA-3) - كنقاط محورية للتنمية داخل السوق الإقليمية. لتقديم نظرة عامة منظمة لهذا الاتجاه، شاركت Xsolla و Niko Partners في نشر تقرير بعنوان "كيف يبدو مشهد تحقيق الدخل لألعاب الفيديو في منطقة الشرق الأوسط وشمال إفريقيا؟" تهدف هذه المقالة إلى مساعدة مطوري وناشري الألعاب على فهم العوامل الرئيسية التي تؤثر على النمو وسلوك المستخدم واستراتيجيات تحقيق الدخل في هذه المنطقة سريعة التوسع.
تقرير سوق الألعاب في دول الشرق الأوسط وشمال إفريقيا الثلاث (MENA-3) من Xsolla و Niko Partners
توقعات النمو وقيمة السوق
من المتوقع أن تشهد منطقة دول الشرق الأوسط وشمال إفريقيا الثلاث (MENA-3) توسعًا مستمرًا في كل من قاعدة المستخدمين وقيمة السوق. بحلول عام 2028، من المتوقع أن يرتفع إنفاق اللاعبين إلى 2.7 مليار دولار، مدعومًا بمعدل نمو سنوي مركب (CAGR) يبلغ 7.2% على مدى خمس سنوات. في عام 2024، تقدر قيمة السوق بحوالي 2 مليار دولار، بزيادة 4% على أساس سنوي. من المتوقع أن يصل عدد اللاعبين في المملكة العربية السعودية والإمارات العربية المتحدة ومصر إلى 82.7 مليون لاعب في عام 2028، بزيادة عن 70.3 مليون لاعب في عام 2024. سيمثل هذا ما يزيد قليلاً عن نصف إجمالي السكان في هذه البلدان، مما يشير إلى وجود مجال لمزيد من اختراق السوق.
الخصائص الخاصة بالبلد
تعكس دول الشرق الأوسط وشمال إفريقيا الثلاث (MENA-3) سمات سوقية مميزة. المملكة العربية السعودية، التي تجاوزت بالفعل مليار دولار من إيرادات الألعاب السنوية اعتبارًا من عام 2022، تحتل موقع الريادة الإقليمية ومن المتوقع أن تحقق 1.5 مليار دولار من الإيرادات بحلول عام 2027. الإمارات العربية المتحدة، على الرغم من صغر عدد سكانها، تتميز ببنية تحتية قوية للدفع ومتوسط إيرادات مرتفع لكل مستخدم (ARPU)، يقدر حاليًا بـ 84.6 دولارًا سنويًا. على النقيض من ذلك، تقدم مصر قاعدة سكانية كبيرة ولكن لديها مقاييس دفع ضعيفة نسبيًا ومتوسط إيرادات منخفض لكل مستخدم (ARPU)، يبلغ 3.5 دولارًا. تسلط هذه الاختلافات الضوء على أهمية الاستراتيجيات المحلية عند الدخول أو التوسع داخل كل سوق.

تقرير سوق الألعاب في دول الشرق الأوسط وشمال إفريقيا الثلاث (MENA-3) من Xsolla و Niko Partners
التركيبة السكانية للاعبين وعادات اللعب
يقع غالبية اللاعبين في دول الشرق الأوسط وشمال إفريقيا الثلاث (MENA-3) ضمن الفئة العمرية من 18 إلى 35 عامًا. من المحتمل أن يكون هذا الرقم أقل من الواقع، حيث لا تشمل الدراسة اللاعبين الذين تقل أعمارهم عن 18 عامًا. انتشار الإنترنت شبه عالمي في المملكة العربية السعودية والإمارات العربية المتحدة ويتجاوز 70% في مصر. تعتمد الألعاب بشكل أساسي على الهواتف المحمولة، حيث يشارك 94% من اللاعبين في المنطقة على الأجهزة المحمولة. تمثل ألعاب الكمبيوتر 49% وألعاب الكونسول 34%، وهي أرقام مرتفعة نسبيًا مقارنة بالأسواق الناشئة الأخرى مثل الهند.
يتغير توزيع الجنسين بين اللاعبين، حيث زادت مشاركة الإناث من 32% في عام 2022 إلى 38% في عام 2025. يقضي اللاعبون في دول الشرق الأوسط وشمال إفريقيا الثلاث (MENA-3) ما متوسطه 10.2 ساعة أسبوعيًا في اللعب، وفي مصر، يتجاوز أكثر من 30% من اللاعبين 13.25 ساعة أسبوعيًا. جزء كبير من المستخدمين، حوالي 61%، يشاركون عبر منصات متعددة، حيث يقوم العديد منهم بتبديل الأجهزة بانتظام. تشير هذه الأرقام إلى قاعدة لاعبين شديدة التفاعل ومتنوعة بشكل متزايد.
تقرير سوق الألعاب في دول الشرق الأوسط وشمال إفريقيا الثلاث (MENA-3) من Xsolla و Niko Partners
مستويات الدخل وسلوك الإنفاق
تختلف مستويات الدخل بشكل كبير في جميع أنحاء المنطقة، مما يؤثر على سلوك الشراء داخل اللعبة. يبلغ متوسط الدخل الشهري للاعب في دول الشرق الأوسط وشمال إفريقيا الثلاث (MENA-3) 2,166 دولارًا، ولكن عند استبعاد مصر، يرتفع المتوسط إلى 3,137 دولارًا. في مصر، يكسب 4% فقط من اللاعبين أكثر من 900 دولار شهريًا، مقارنة بـ 86% في المملكة العربية السعودية و 96% في الإمارات العربية المتحدة. تفسر هذه الأرقام سبب أداء الألعاب المدفوعة ونماذج الاشتراك بشكل أفضل في المملكة العربية السعودية والإمارات العربية المتحدة، حيث الدخل المتاح أعلى.
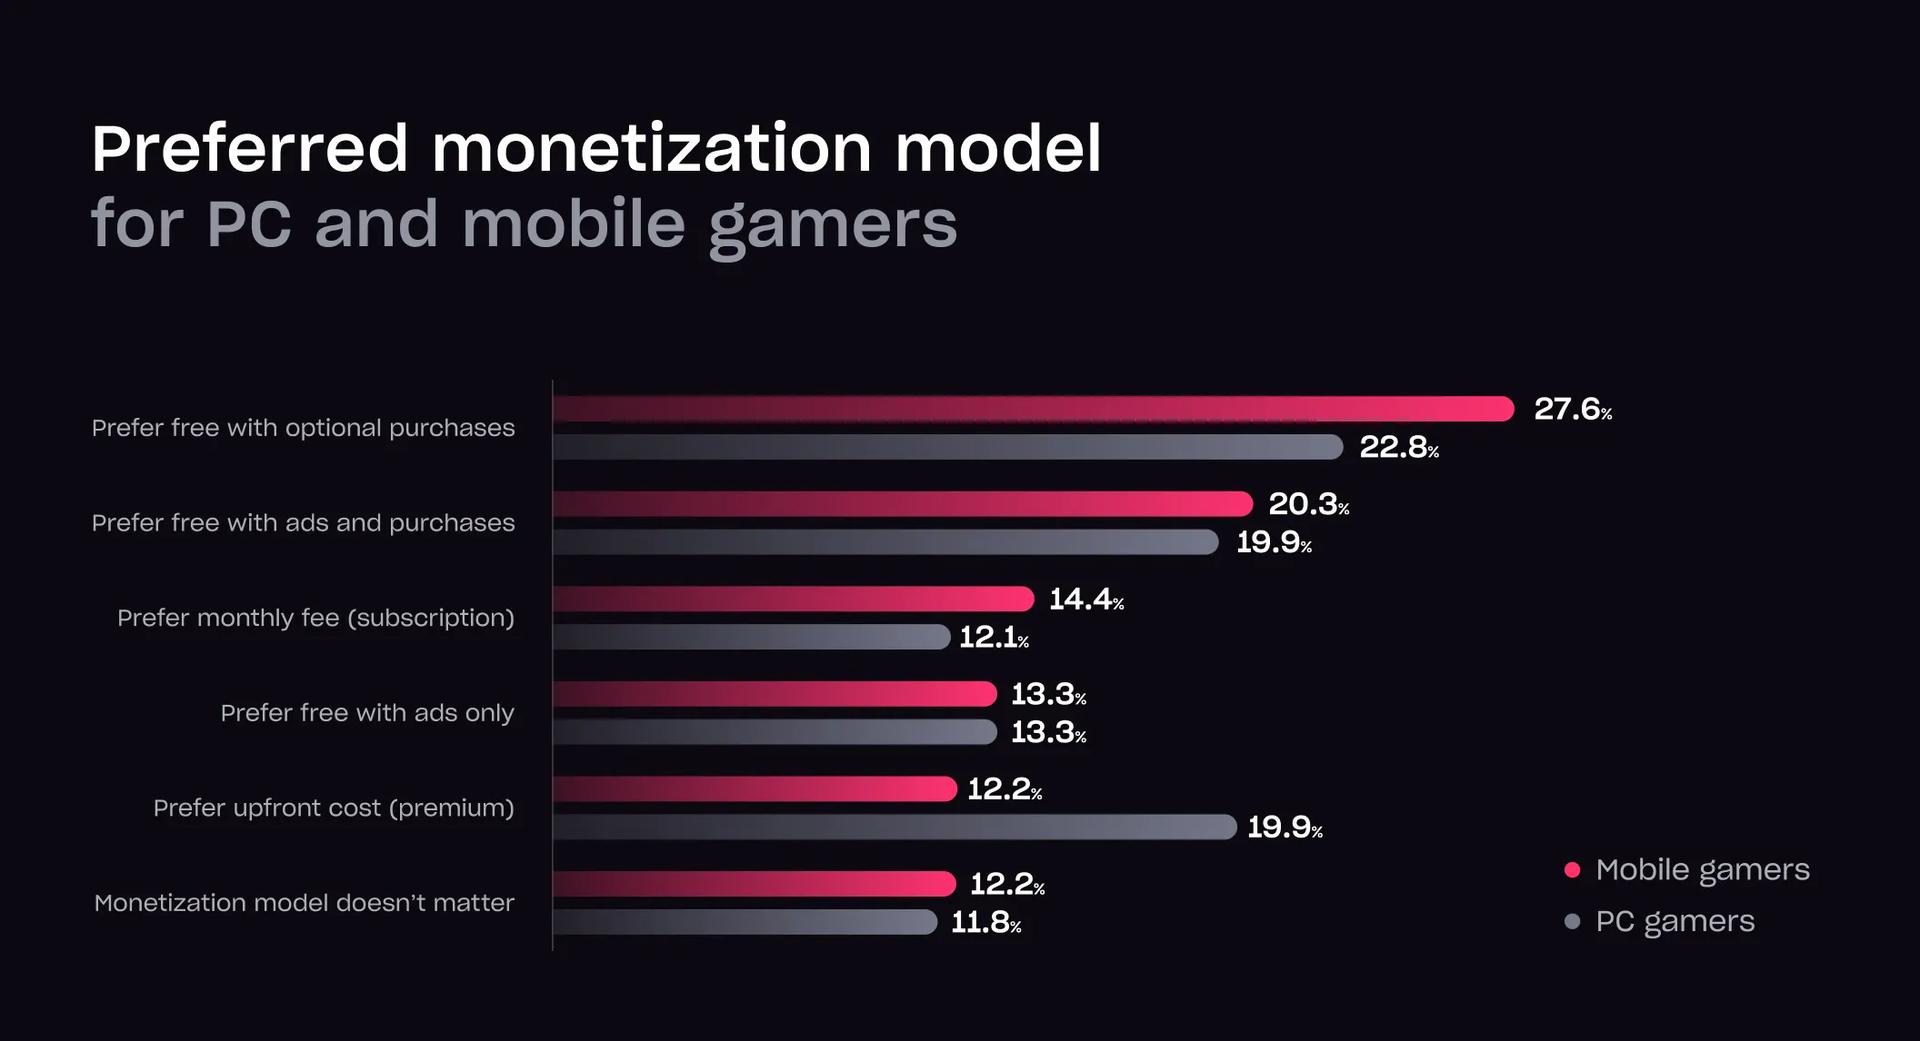
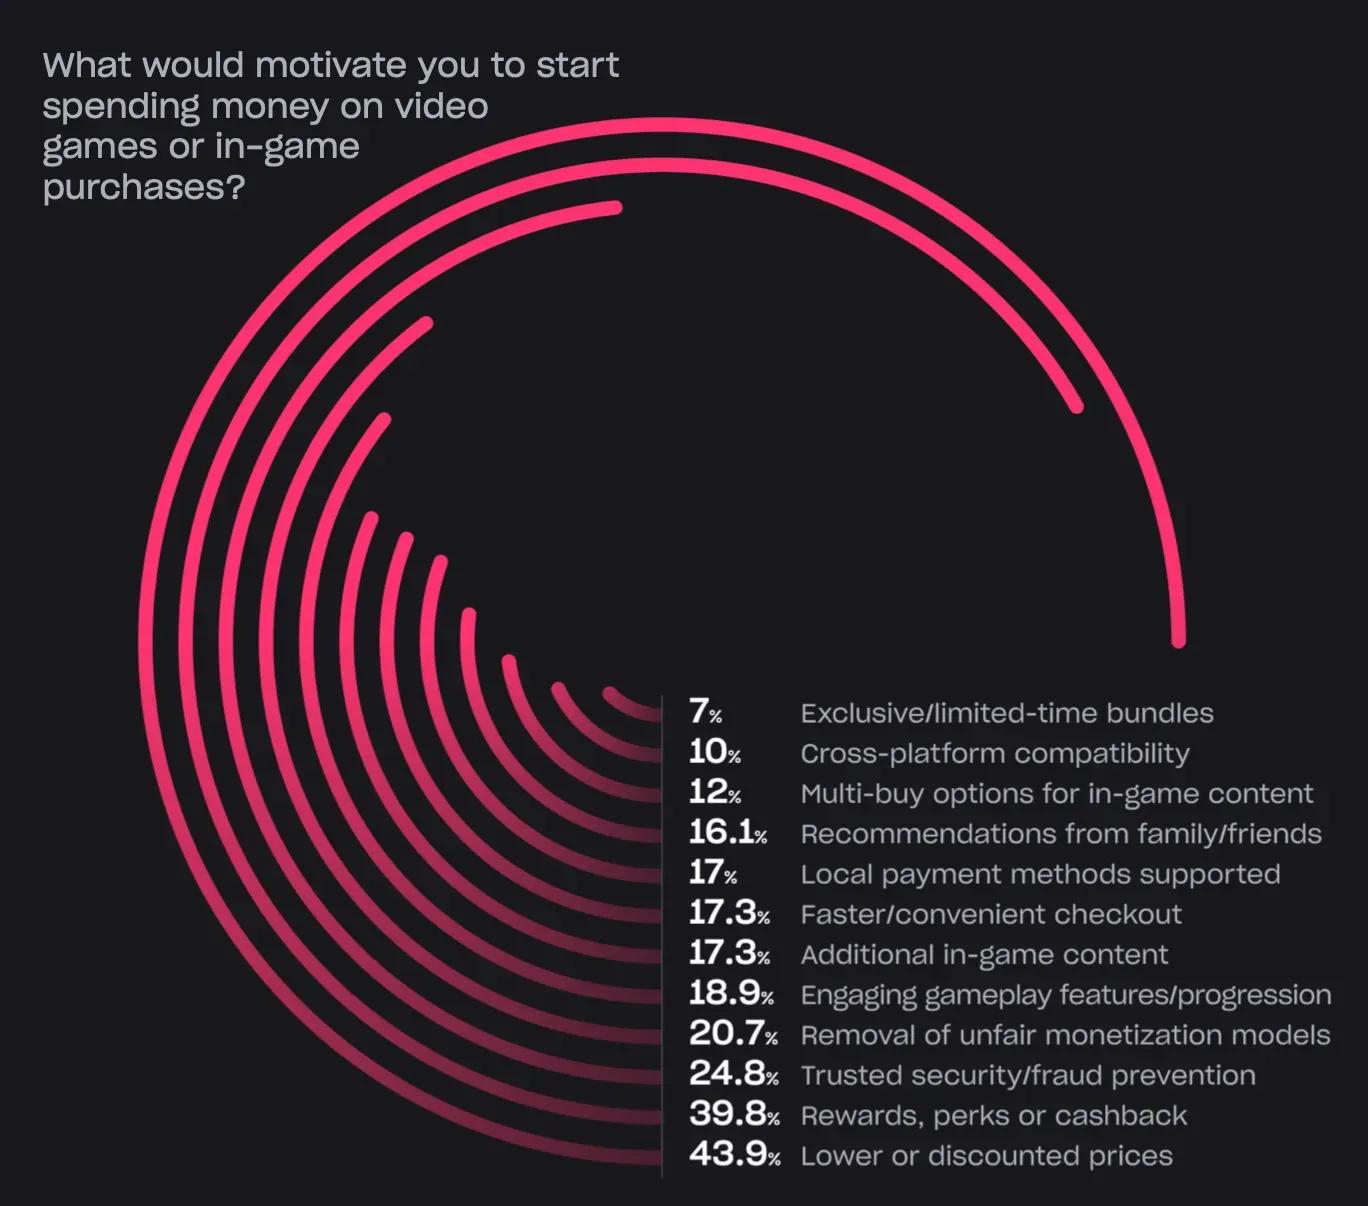
في جميع أنحاء المنطقة، أنفق 63.4% من اللاعبين أموالاً على الألعاب. نموذج اللعب المجاني مع عمليات الشراء داخل التطبيق هو الخيار المفضل لـ 61% من لاعبي الهواتف المحمولة و 56% من لاعبي الكمبيوتر. ومع ذلك، في المملكة العربية السعودية، يفضل 26% من اللاعبين الألعاب المدفوعة، وهي نسبة أعلى من المتوسط. تتأثر عادات الإنفاق أيضًا بحساسية الأسعار، حيث أشار 43.9% من اللاعبين الذين شملهم الاستطلاع إلى أن الأسعار المنخفضة ستشجعهم على الإنفاق أكثر.
تقرير سوق الألعاب في دول الشرق الأوسط وشمال إفريقيا الثلاث (MENA-3) من Xsolla و Niko Partners
تفضيلات الدفع والبنية التحتية
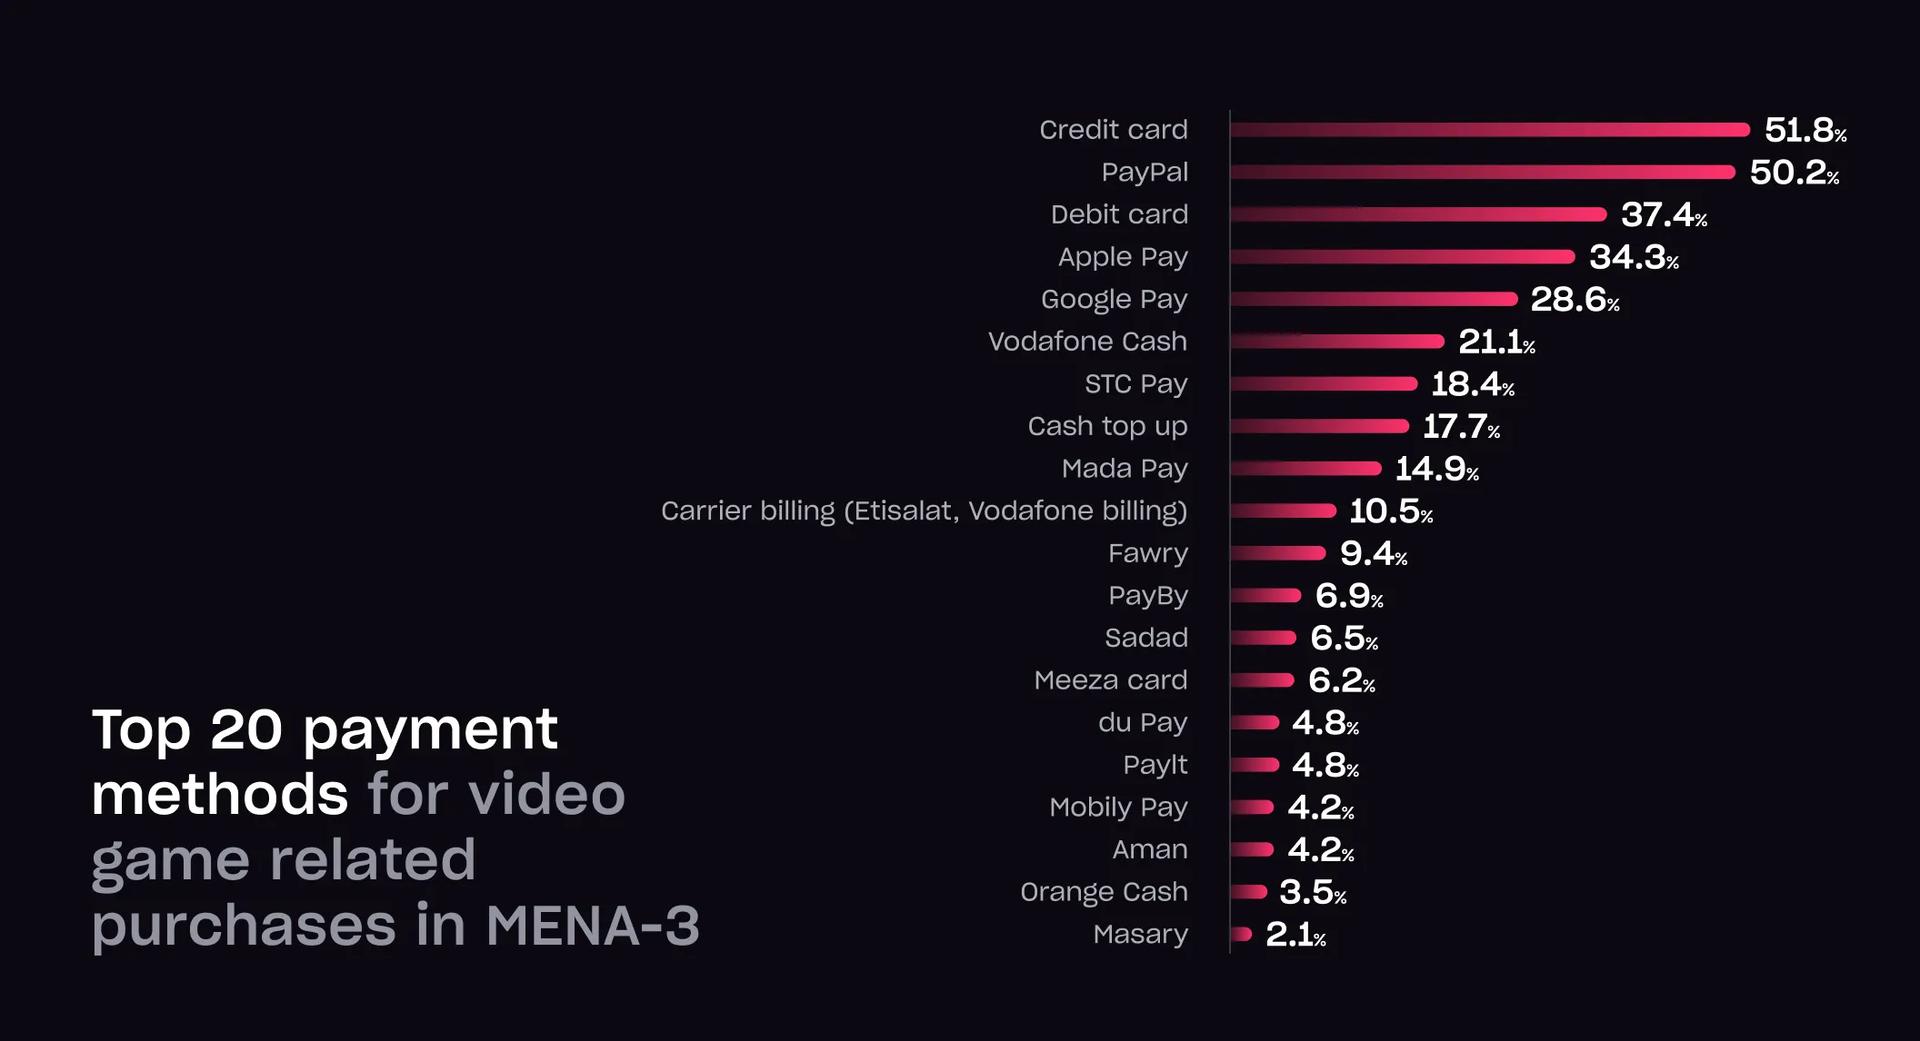
تمثل البنية التحتية المالية في منطقة دول الشرق الأوسط وشمال إفريقيا الثلاث (MENA-3) تحديات أمام تحقيق الدخل من الألعاب. الوصول إلى الخدمات المصرفية التقليدية محدود، حيث يفتقر 67% من السكان إلى الخدمات المصرفية أو يستخدمونها بشكل متقطع. لا يزال انتشار بطاقات الائتمان منخفضًا، لا سيما في مصر حيث يبلغ 2.8%. في المملكة العربية السعودية والإمارات العربية المتحدة، تبلغ المعدلات 25.4% و 26.8% على التوالي. طرق الدفع البديلة أكثر شيوعًا. في المملكة العربية السعودية، تستخدم شبكة دفع مدى من قبل 93% من اللاعبين، بينما PayPal أكثر انتشارًا من بطاقات الائتمان. تظهر الإمارات العربية المتحدة فقط بنية تحتية للدفع تشبه إلى حد كبير تلك الموجودة في الأسواق الغربية.
يفضل العديد من اللاعبين، خاصة في مصر، إجراء عمليات الشراء مباشرة من خلال مواقع الألعاب، متجاوزين متاجر التطبيقات. استخدم أكثر من 60% من اللاعبين المصريين هذا النهج. تشمل الأسباب الرئيسية المذكورة سرعة عمليات المعاملات، وتوفر طرق الدفع المفضلة، والمكافآت الإضافية، والخصومات. لا تزال الحوافز المالية دافعًا قويًا، حيث قال 40% من المستجيبين إنهم سيقومون بمزيد من عمليات الشراء من خلال المتاجر الإلكترونية إذا كانت الأسعار أقل. يؤكد هذا الاتجاه على أهمية حلول الدفع المرنة والمحلية في المنطقة.
تقرير سوق الألعاب في دول الشرق الأوسط وشمال إفريقيا الثلاث (MENA-3) من Xsolla و Niko Partners
أفكار أخيرة
تمثل منطقة دول الشرق الأوسط وشمال إفريقيا الثلاث (MENA-3) جزءًا متناميًا ومتزايد التأثير من مشهد الألعاب العالمي. مع تزايد أعداد المستخدمين، وارتفاع متوسط الدخل، وتطور التفضيلات في طرق تحقيق الدخل والدفع، فإنها توفر فرصًا ملحوظة للمطورين والناشرين والمنصات. ومع ذلك، يتطلب النجاح في هذا السوق فهمًا عميقًا لسياقه الاقتصادي والديموغرافي الفريد. يوفر التقرير الأبيض من Xsolla و Niko Partners أساسًا مفصلاً وغنيًا بالبيانات للشركات التي تتطلع إلى التوسع في المملكة العربية السعودية والإمارات العربية المتحدة ومصر. للوصول إلى الرؤى الكاملة، بما في ذلك بيانات السوق والتوصيات الإضافية، يتم تشجيع القراء على تنزيل التقرير الكامل.


