يكشف تقرير شامل جديد حول صناعة الألعاب العالمية عن اتجاهات مهمة، وتوقعات بالنمو، وتحديات تواجه هذا القطاع. يدرس التحليل التركيبة السكانية للاعبين، وعادات الإنفاق، واستخدام الأجهزة، وديناميكيات الأعمال الناشئة. وفي حين تُظهر الصناعة إمكانات نمو قوية، فإنها تواجه عقبات تشمل استقرار معدلات تبني أجهزة الكونسول (console) ومخاوف تتعلق بكفاءة القوى العاملة.
سوق الألعاب العالمي يتجه نحو 257$ مليار بحلول عام 2028
رؤى رئيسية
يكشف تحليل الصناعة لعام 2024 عن التوسع المستمر في قطاع الألعاب وتغير تفضيلات اللاعبين.
- نمو السوق: من المتوقع أن تصل صناعة الألعاب إلى 257$ مليار بحلول عام 2028، مدفوعة بالطلب المستمر من قاعدة واسعة من اللاعبين.
- تفاعل اللاعبين: يُظهر اللاعبون الأصغر سناً تفاعلاً كبيراً، كما أن أولئك الذين يشاركون في الأنشطة المتعلقة بالألعاب ينفقون أكثر على المحتوى داخل اللعبة (in-game content).
- التوافق عبر المنصات: جعل طلب اللاعبين على مرونة الأجهزة من اللعب عبر المنصات (cross-platform play) أولوية لاستوديوهات الألعاب.
- ركود سوق الكونسول: ظل انتشار أجهزة الكونسول ثابتاً لمدة عقد من الزمن على الرغم من النمو العام للسوق.
- مخاطر ألعاب الهاتف المحمول: تواجه شركات ألعاب الهاتف المحمول الصغيرة تقلبات عالية في الإيرادات وتكاليف تسويق كبيرة.
- كفاءة القوى العاملة: لم يترجم توسع القوى العاملة في مجال الألعاب بشكل مستمر إلى تحسين أداء الأعمال.
تقرير الألعاب 2024
نمو الصناعة وقيمة السوق
وصلت صناعة الألعاب إلى ما يقرب من 196$ مليار في عام 2023، متجاوزة الإيرادات المجمعة لبث الفيديو (114$ مليار)، وبث الموسيقى (38$ مليار)، وإيرادات شباك التذاكر (34$ مليار). تقدر توقعات الصناعة متوسط معدل نمو سنوي قدره 6%، مما يدفع القطاع إلى 257$ مليار بحلول عام 2028. ينبع هذا التوسع المستمر من قاعدة متزايدة من اللاعبين المتفاعلين، خاصة بين الفئات العمرية الأصغر التي تخصص أجزاء كبيرة من ميزانياتها للنفقات المتعلقة بالألعاب.
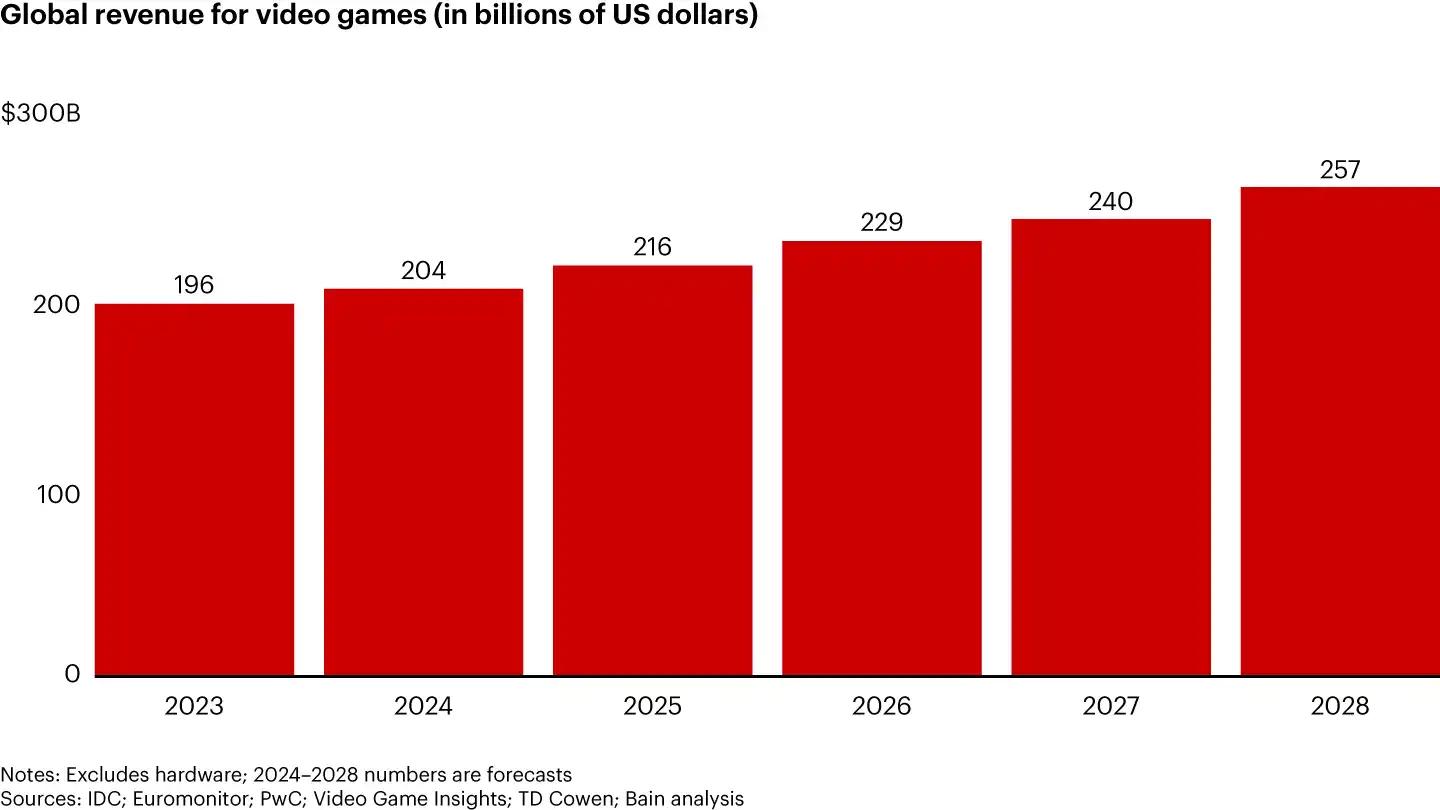
الإيرادات العالمية لألعاب الفيديو (بالمليارات من الدولارات الأمريكية)
التركيبة السكانية للاعبين وسلوك الإنفاق
يكشف استطلاع شمل أكثر من 5,000 مشارك من ست دول عن قاعدة لاعبين واسعة ومتنوعة. يلعب ما يقرب من 52% من المشاركين الألعاب بانتظام. يُظهر اللاعبون الصغار (من سن 2 إلى 18 عاماً) تفاعلاً قوياً بشكل خاص، حيث يخصص ما يقرب من 80% منهم 30% من وقت فراغهم للألعاب. بالنسبة للاعبين الأكبر سناً (45 عاماً فما فوق)، ينخفض مستوى التفاعل هذا إلى 31%.
يتصدر اللاعبون الذين تتراوح أعمارهم بين 25 و34 عاماً الإنفاق، حيث يخصصون أعلى المبالغ للألعاب والترفيه بشكل عام. يشارك اللاعبون بشكل متزايد في أنشطة ذات صلة تتجاوز اللعب، مثل التواصل الاجتماعي داخل مجتمعات الألعاب، ومشاهدة مقاطع فيديو اللعب، وشراء المنتجات التي تحمل طابع الألعاب. يرتبط هذا التفاعل الأوسع بإنفاق أعلى داخل اللعبة، حيث يُظهر اللاعبون النشطون في هذه الأنشطة الثانوية أنماط إنفاق مرتفعة.
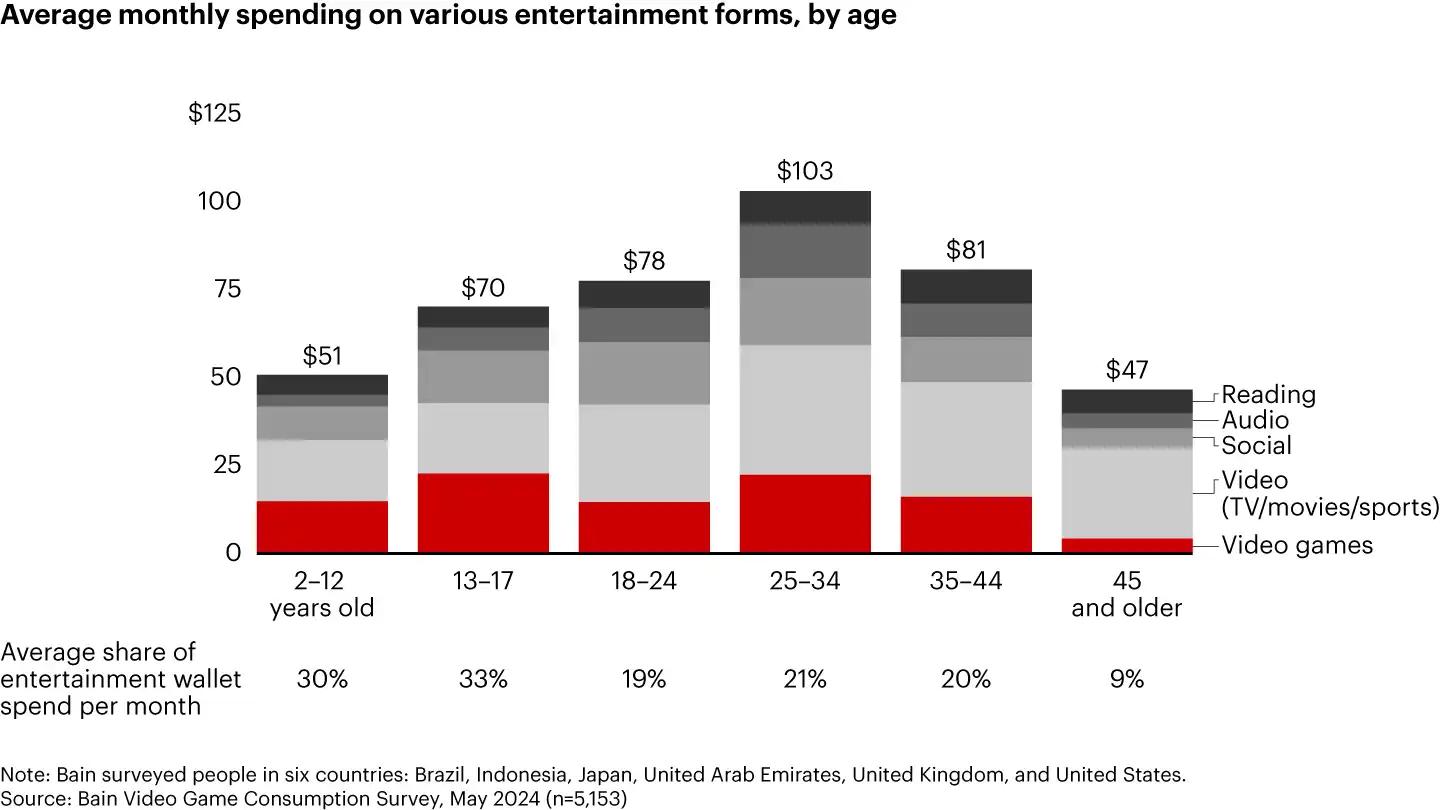
متوسط الإنفاق الشهري على أشكال الترفيه المختلفة (حسب العمر)
استخدام الأجهزة واللعب عبر المنصات
يستخدم ما يقرب من 70% من اللاعبين أجهزة متعددة للألعاب، مما يعكس تفضيلاتهم للمرونة وسهولة الوصول. أصبح التوافق عبر المنصات مهماً بشكل متزايد، حيث يعطي 48% من اللاعبين الأولوية للقدرة على اللعب مع الأصدقاء عبر منصات مختلفة والحفاظ على التقدم عبر الأجهزة. أثر هذا الطلب على استوديوهات الألعاب—حيث يعمل حالياً 95% من تلك التي تضم أكثر من 50 موظفاً على دعم اللعب عبر المنصات، بما يتماشى مع التحولات الأوسع في توقعات اللاعبين بشأن إمكانية الوصول والاستمرارية.
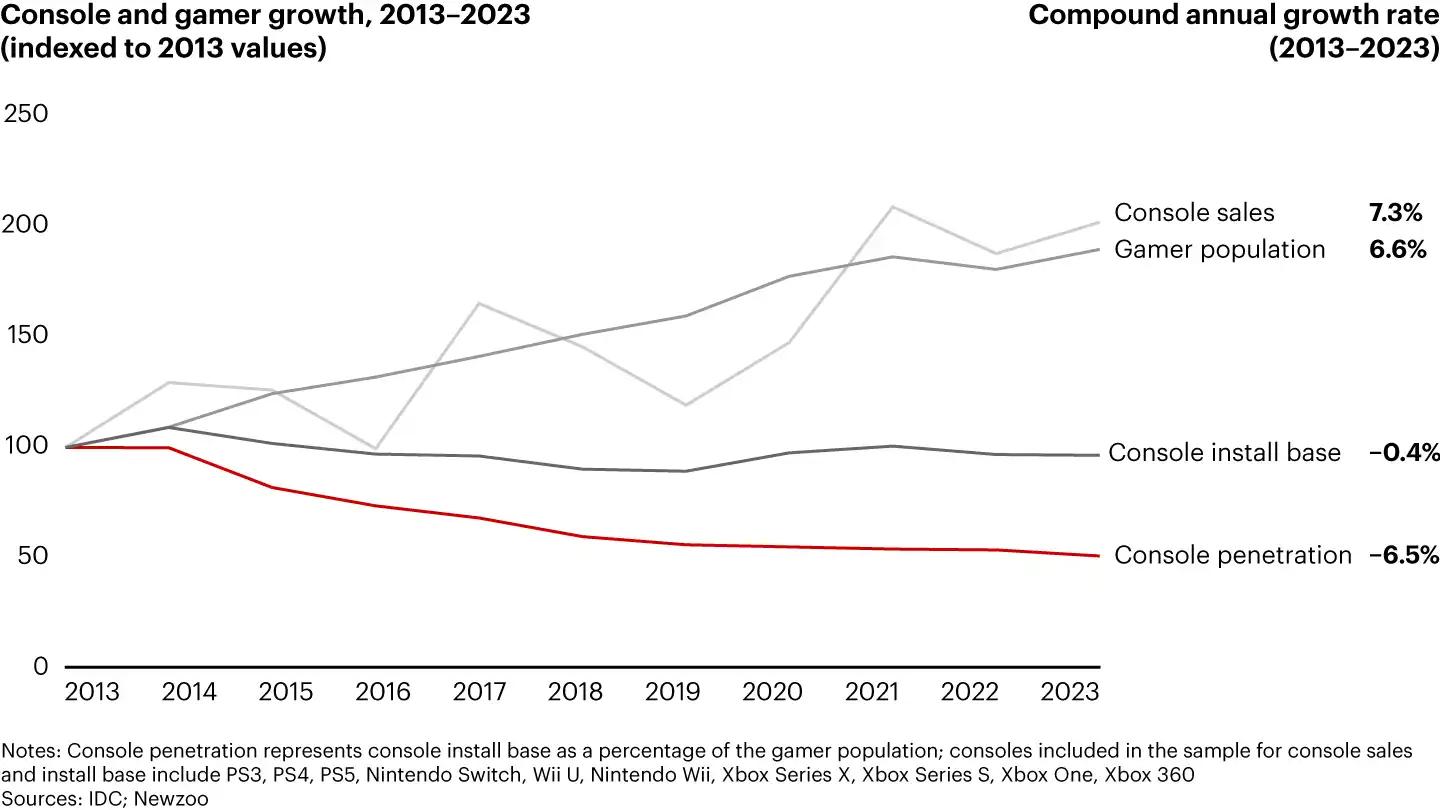
نمو الكونسول واللاعبين 2013-2023 (مؤشر لقيم عام 2013)
انتشار الكونسول وتوحيد المحتوى
على الرغم من نمو سوق الألعاب، ظل انتشار الكونسول دون تغيير على مدى العقد الماضي. يشير معدل الانتشار الثابت هذا إلى أنه على الرغم من استمرار نمو جمهور الألعاب، إلا أن ذلك لم يؤدِ إلى زيادة مماثلة في تبني أجهزة الكونسول. تكشف البيانات أن 41% من اللاعبين مهتمون بمنصة واحدة لتوحيد محتوى الألعاب، على الرغم من أن جزءاً صغيراً فقط مستعد للدفع مقابل هذه الميزة—حيث يعبر 48% عن اهتمامهم ولكن دون رغبة في الدفع.
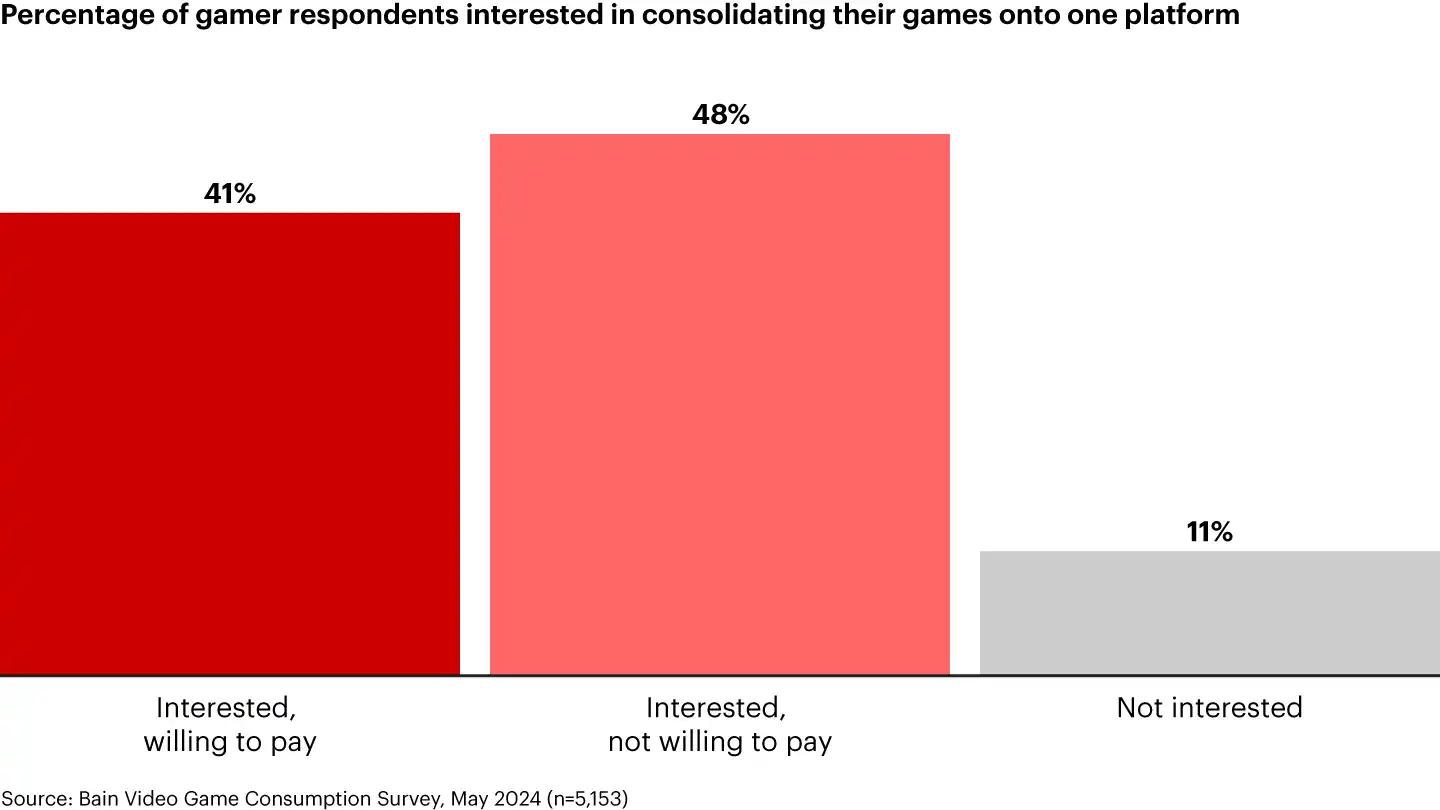
نسبة اللاعبين المشاركين المهتمين بالتوحيد
ألعاب الهاتف المحمول وديناميكيات التسويق
يسلط التحليل الضوء على تحديات فريدة في ألعاب الهاتف المحمول، خاصة للشركات التي تقل إيراداتها السنوية عن 10$ مليون. تواجه شركات الألعاب الصغيرة في سوق الهاتف المحمول احتمالاً بنسبة 55-70% لانخفاض الإيرادات على مدى ثلاث سنوات، وهو خطر أعلى بكثير مقارنة بالصناعات الأخرى مثل تطوير البرمجيات (10-20%) أو التجزئة (10-25%).
تمثل نفقات التسويق عاملاً حاسماً آخر في ألعاب الهاتف المحمول. تخصص الشركات التي تقل إيراداتها السنوية عن 1$ مليار ما يقرب من 25% من ميزانياتها للتسويق، وهو أعلى بكثير من متوسط إنفاق صناعة البرمجيات. غالباً ما تكافح شركات ألعاب الهاتف المحمول التي تفشل في جذب اللاعبين والاحتفاظ بهم للحفاظ على مستويات الإيرادات بسبب الطبيعة التنافسية وعالية التقلب لسوق ألعاب الهاتف المحمول.
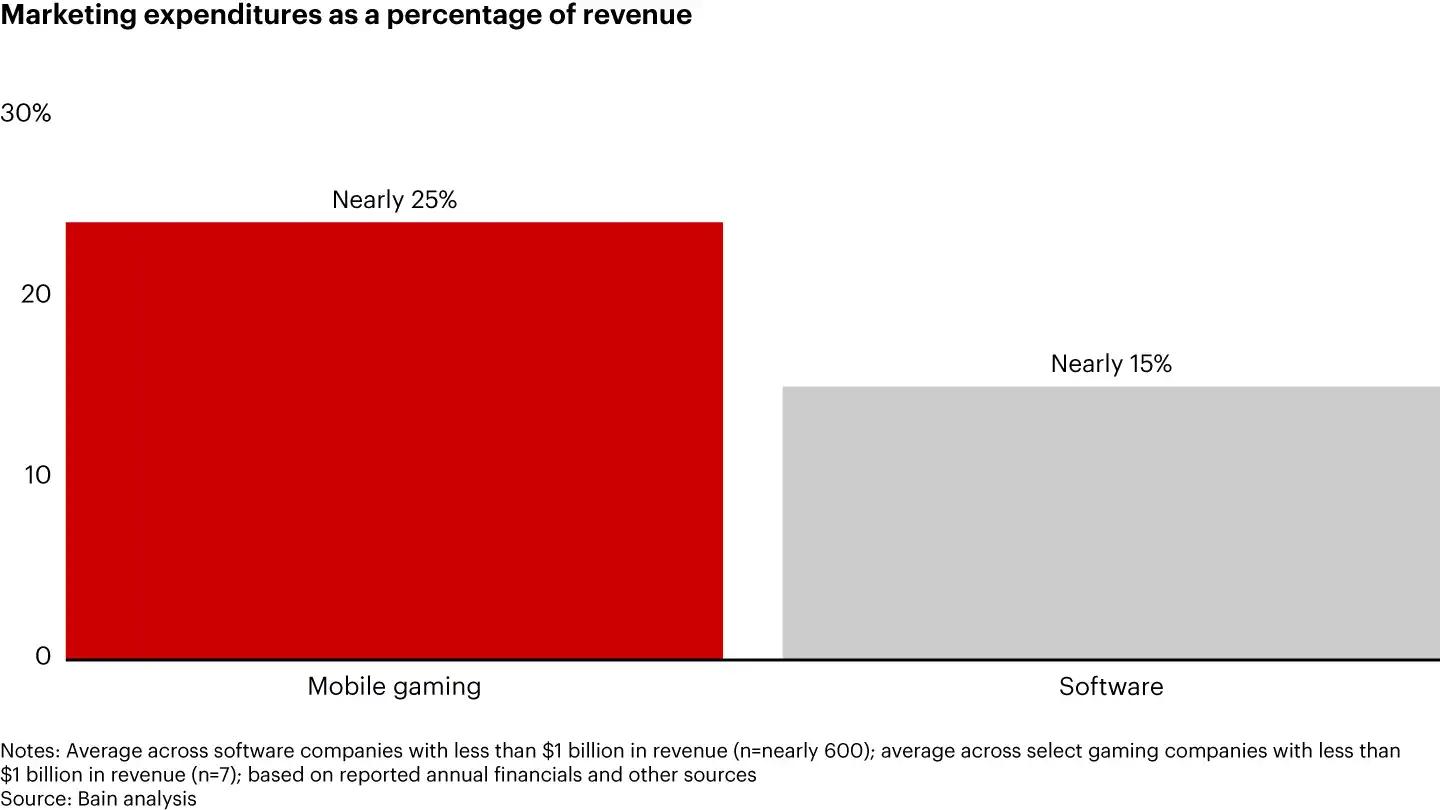
نفقات التسويق كنسبة مئوية من الإيرادات
نمو القوى العاملة وتغير الأدوار في الألعاب
شهد العقد الماضي تحولات في أولويات التوظيف لدى شركات الألعاب، خاصة في الأدوار المتخصصة. نمت الوظائف في مجالات البيانات، والأمن، والرسوم المتحركة، وLiveOps، وعمليات المشاريع بمعدل ضعف معدل التوظيف في الأدوار الأخرى. يعكس هذا الاتجاه التعقيد المتزايد للصناعة والحاجة إلى متخصصين في مجالات حيوية لتطوير الألعاب الحديثة والعمليات المستمرة.
يظهر اتجاه مثير للقلق في ضعف الارتباط بين نمو القوى العاملة وكفاءة الأعمال. على مدى السنوات العشر الماضية، شهدت شركات الألعاب الكبرى متوسط معدل نمو في الإيرادات قدره 6% سنوياً، بينما توسعت قواها العاملة بنسبة 7% سنوياً. يشير هذا التباين إلى أوجه قصور محتملة، حيث لم تترجم زيادة عدد الموظفين بشكل مستمر إلى تحسين أداء الأعمال.
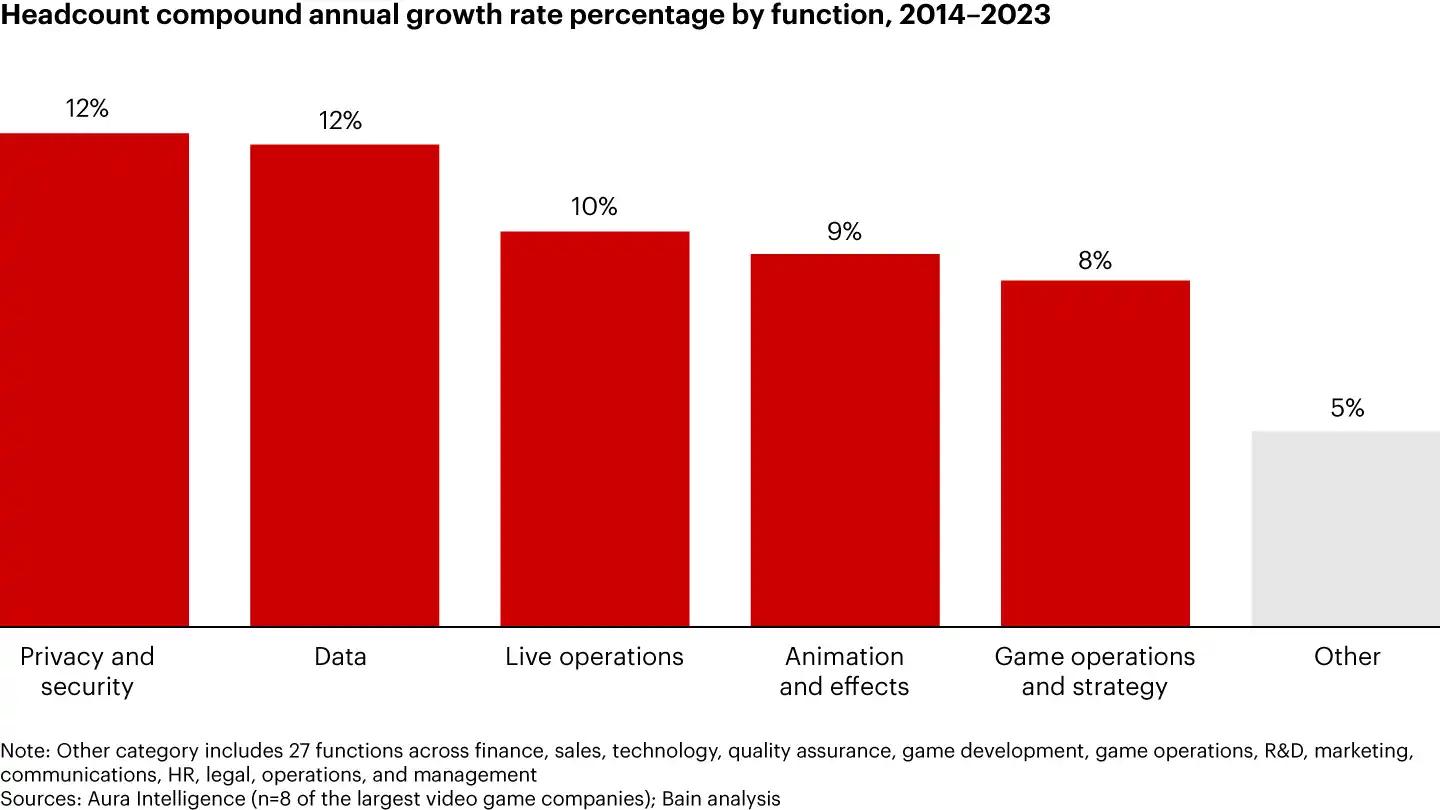
معدل النمو السنوي المركب لعدد الموظفين
أفكار ختامية
تسلط النتائج المستخلصة من تحليل عام 2024 الضوء على اتجاهات ذات صلة خاصة بمجال ألعاب web3 الناشئ. ومع سعي اللاعبين بشكل متزايد للحصول على توافق عبر المنصات، وملكية الأصول الرقمية، وتجارب تعتمد على المجتمع، يمكن أن تقدم تقنيات web3 مثل البلوكشين (blockchain) والشبكات اللامركزية حلولاً مقنعة. تتوافق الرؤى حول تفاعل اللاعبين، وخاصة قيمة التفاعلات الاجتماعية، والمحتوى الذي ينشئه المستخدم، والأنشطة الثانوية مثل تداول الأصول الرقمية، مع الوعود الأساسية لألعاب web3: تمكين الملكية الحقيقية، وقابلية التشغيل البيني، والمجتمعات الغامرة.
يؤكد التركيز على مشهد ألعاب الهاتف المحمول عالي المخاطر وجود فرصة محتملة لنماذج web3 لتخفيف تقلبات الإيرادات من خلال الاقتصادات اللامركزية والمعاملات بين اللاعبين. بالنسبة لمطوري ومستثمري ألعاب web3، يؤكد هذا التحليل على إمكانية الحلول القائمة على البلوكشين لتلبية متطلبات اللاعبين المتطورة مع معالجة تحديات الصناعة الحالية في التفاعل، وتحقيق الدخل، وإمكانية الوصول إلى المنصات.