
Rufe nach dem Ende des Console Gamings begleiten das Ende jeder Hardware-Generation schon seit Langem. Typischerweise werden sinkende Verkaufszahlen am Ende des Lebenszyklus einer Konsole als Anzeichen für einen Niedergang gewertet. Die Geschichte zeigt jedoch immer wieder, dass diese Vorhersagen verfrüht sind. Dennoch wirkt der aktuelle Übergang deutlich anders als die vorangegangenen.
Mit der weltweiten Markteinführung ihres neuen Geräts in der vergangenen Woche hat Nintendo offiziell die zehnte Generation des Console Gamings eingeleitet. Doch anders als in früheren Zyklen spiegeln die strategischen Ansätze der etablierten Anbieter – und einiger neuer Akteure – tiefgreifendere Veränderungen in der Art und Weise wider, wie die Branche Plattformen, Engagement und Wachstum definiert.
The Future of Console Gaming
Nintendo: Stärkung des Erbes durch IP
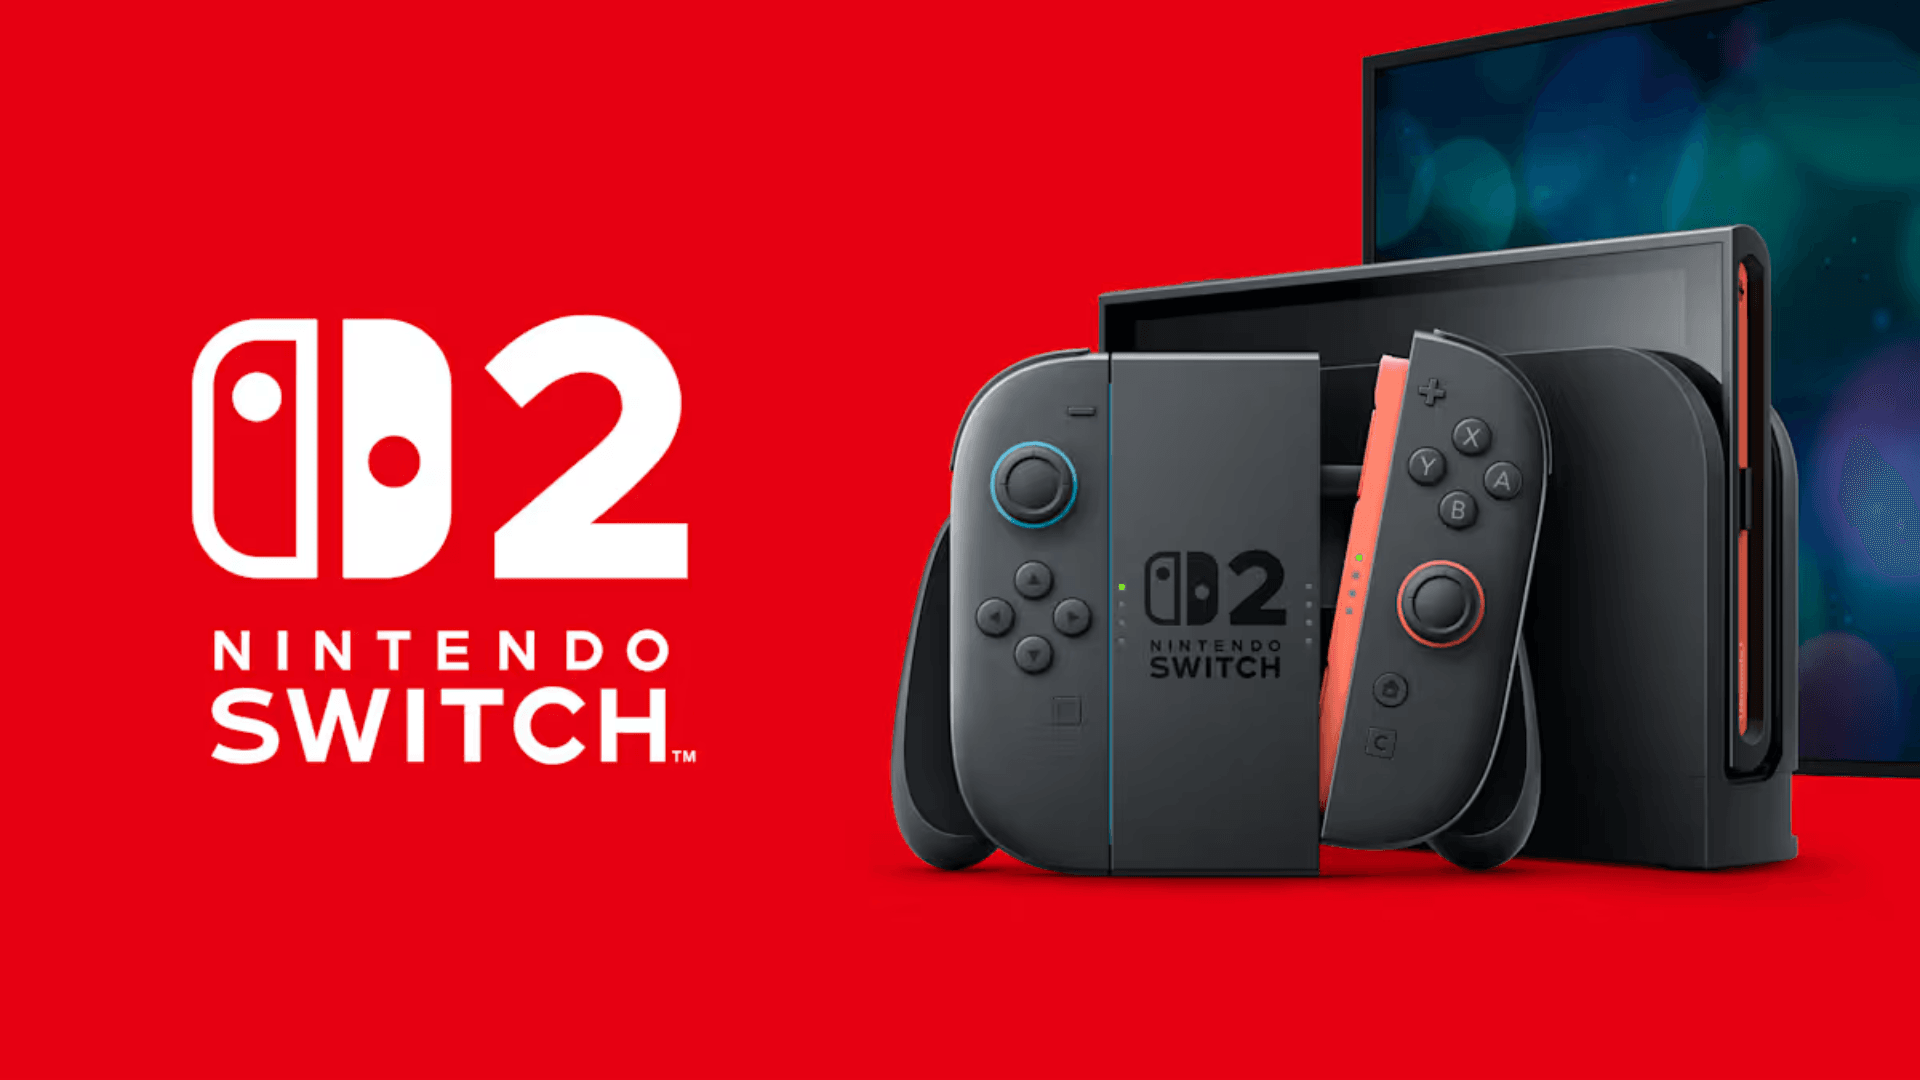
Nintendo verfolgt weiterhin ein hardwarezentriertes Modell, das jedoch zunehmend in eine breitere Strategie für geistiges Eigentum (IP) integriert ist. Nach Erfolgen wie The Super Mario Bros. Movie im Jahr 2023 und der Erweiterung der Nintendo-Themenparks positioniert sich das Unternehmen als Cross-Entertainment-Marke. Im Vorfeld der Veröffentlichung der Nintendo Switch 2 nutzte das Unternehmen eine starke Medienpräsenz und Markenloyalität.
Trotz Bedenken hinsichtlich der Ähnlichkeit der Hardware zur Wii U – einem Produkt, das nach dem massiven Erfolg der Wii hinter den Erwartungen zurückblieb – übertraf das neue Gerät alle Prognosen. Nintendo meldete in den ersten vier Tagen Verkäufe von 3.5 Millionen Einheiten, davon 1.1 Millionen in den USA, was einen Rekordstart für das Unternehmen darstellt. Diese frühe Performance deutet darauf hin, dass Nintendo die narrative Kontrolle zurückgewinnt, mit einer Strategie, die auf kuratierter Hardware und wirkungsstarker IP basiert, anstatt technologische Parität mit der Konkurrenz zu erzwingen.
Nintendo Switch 2
Microsoft: Fokus auf Ökosystem und Cloud
Microsofts Ansatz steht in krassem Gegensatz zu dem von Nintendo. Anstatt sich ausschließlich auf die Konsolen-Performance zu konzentrieren, positioniert Microsoft Xbox als servicebasiertes Ökosystem neu. Ziel ist es, Gaming über mehrere Geräte hinweg zugänglich zu machen – Konsolen, Handhelds und Cloud-Plattformen –, wobei Hardware eher als Kanal und nicht als Gatekeeper fungiert.
Eine neue Partnerschaft mit AMD unterstreicht diesen Wandel. Microsoft entwickelt gemeinsam Silizium-Chips, um die Performance über verschiedene Geräte hinweg zu vereinheitlichen, die Effizienz zu verbessern und die Unterstützung für Features wie Abwärtskompatibilität zu stärken. Diese Strategie ermöglicht zudem eine tiefere Integration von KI und unterstützt Cloud-first Gameplay. Im Grunde bewegt sich Microsoft auf ein vertikal integriertes Plattformmodell zu, das in seiner Struktur dem von Apple ähnelt, jedoch innerhalb einer offenen, plattformübergreifenden Plattform-Architektur.
Diese Entwicklung erhöht den Wettbewerbsdruck auf Nvidia, das zwar Chips für Nintendo liefert, aber bei traditionellen Konsolen nur eine begrenzte Präsenz hat. Zudem verkompliziert dies die Position von Sony, das ebenfalls AMD als Zulieferer nutzt. Sollte Microsofts Strategie – verankert durch Game Pass, exklusive Chip-Optimierung und Cloud-Reichweite – erfolgreich sein, könnte dies die Plattform-Führerschaft im Gaming-Sektor neu definieren.
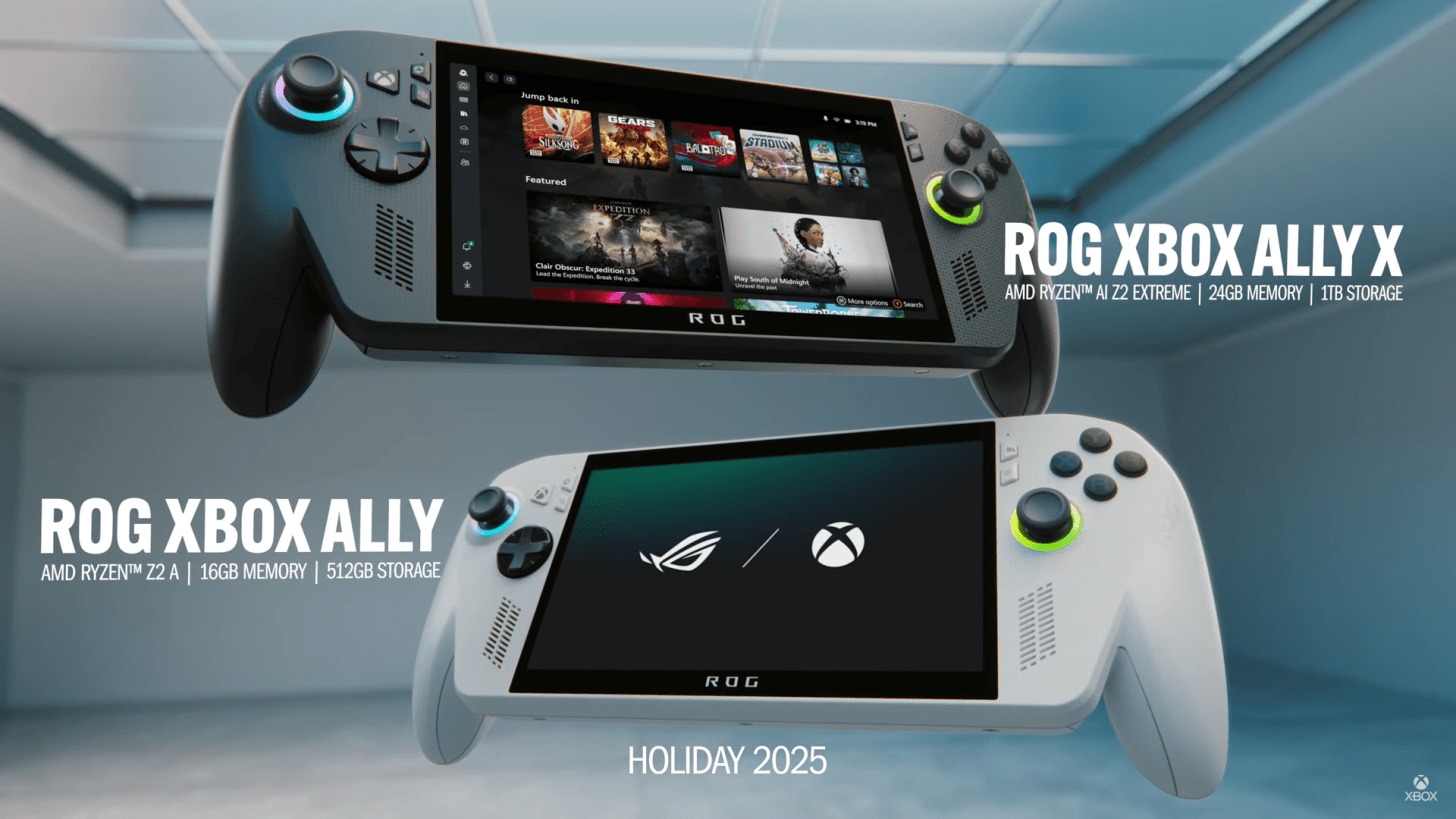
Microsoft's ROG Xbox Ally
Sony: PlayStation als transmediale IP-Plattform
Sony denkt PlayStation nicht mehr als reine Konsolenmarke, sondern als zentralen Hub für seine geistigen Eigentumsrechte über verschiedene Medienformate hinweg. Während die PlayStation-Hardware weiterhin entscheidend bleibt, investiert das Unternehmen verstärkt in digitale Dienste und medienübergreifende Inhalte. Dieser Ansatz hat bereits sichtbare Ergebnisse geliefert.
The Last of Us wurde erfolgreich für das Fernsehen adaptiert, und Sony hat seine Präsenz im Anime- und Filmbereich durch Crunchyroll und andere Unternehmungen ausgebaut. Der Fokus liegt weniger auf breiter Distribution als vielmehr auf der Vertiefung des User-Engagements durch exklusive, hochwertige IP. Sonys Strategie positioniert PlayStation als vertikal integrierte Content-Plattform, die ihre Präsenz im breiteren Entertainment-Ökosystem ausbaut, anstatt sich nur auf Gaming-Hardware zu beschränken.

PlayStation
Apple: Ambient Gaming als Ökosystem-Utility
Apples Position im Gaming bleibt indirekt, aber einflussreich. Durch Apple Arcade und seine riesige Basis von über zwei Milliarden aktiven Geräten bettet das Unternehmen Gaming als Teil seines breiteren Consumer-Technologie-Ökosystems ein. Die bevorstehende Abkehr von Intel-basierten Macs unterstreicht Apples vertikal integriertes Hardware- und Software-Design.
Apple strebt keinen Wettbewerb im Stil traditioneller Konsolen an. Stattdessen zielt das Unternehmen mit mobile-nativen Spielen auf dem iPhone, iPad und Apple TV auf Casual- und Familienspieler ab. Der Gaming-Umsatz, der hauptsächlich aus App-Store-Provisionen stammt, übersteigt jährlich $14 Milliarden. Trotz Spekulationen hat Apple wenig Interesse an der Entwicklung eines großen First-Party-Gaming-Studios gezeigt. Stattdessen bleibt Gaming eine risikoarme, renditestarke Ebene, die die breitere Geräte- und Servicestrategie des Unternehmens ergänzt.
Apple
Meta: Wette auf das nächste Interface mit VR
Meta investiert weiterhin in immersive Technologien durch seine Quest VR-Reihe, von der bereits über 20 Millionen Einheiten ausgeliefert wurden. Das Unternehmen subventioniert seine Hardware aggressiv, um die Verbreitung voranzutreiben, und sieht Gaming als Einstiegstor für breitere Anwendungen im Bereich Spatial Computing. Das Engagement bleibt jedoch eine Herausforderung, wobei intern eine hohe User-Churn-Rate verzeichnet wird.
Die Neuausrichtung auf Mixed Reality und Enterprise-Anwendungsfälle spiegelt eine Diversifizierung über das Consumer-Gaming hinaus wider. Dennoch gehören Titel wie Beat Saber und Asgard's Wrath 2 zu den bekanntesten Angeboten. Metas kürzliche Ankündigung von Deadpool VR, exklusiv für die eigenen Geräte, löste sowohl Vorfreude als auch Gegenwind aus.
Während dieser Schritt das Ziel unterstützt, ein geschlossenes VR-Ökosystem aufzubauen, schränkt er auch die branchenweite Zusammenarbeit ein und verdeutlicht die Herausforderungen, Exklusivität mit einer breiten Adaption in Einklang zu bringen. Unterdessen bereitet Valve sein eigenes Premium-Standalone-Headset, Deckard, vor, dessen Markteinführung für Ende 2025 erwartet wird. Mit einem deutlich höheren Preispunkt zielt Valve auf den High-End PCVR-Markt ab und betont Kompatibilität und offene Standards gegenüber Exklusivität.
Meta Quest VR
Neudefinition der Konsole in der zehnten Generation
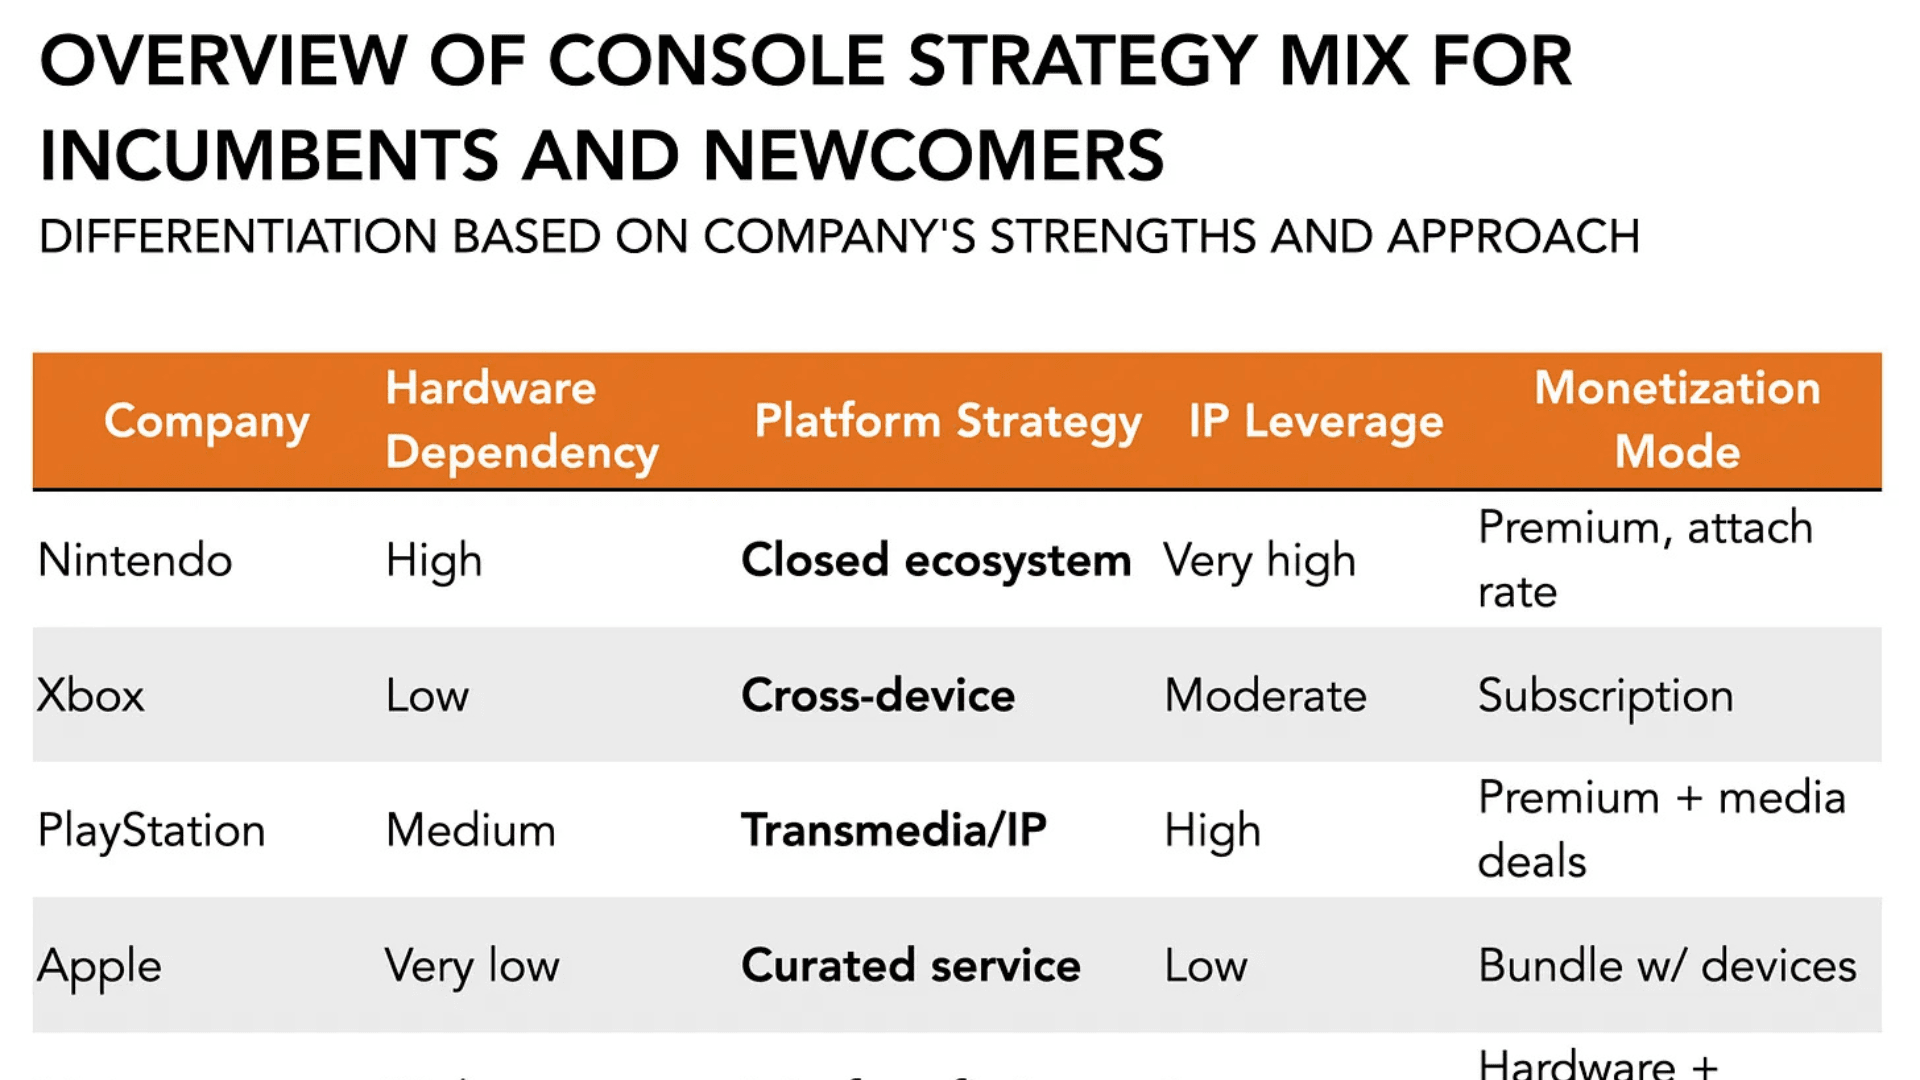
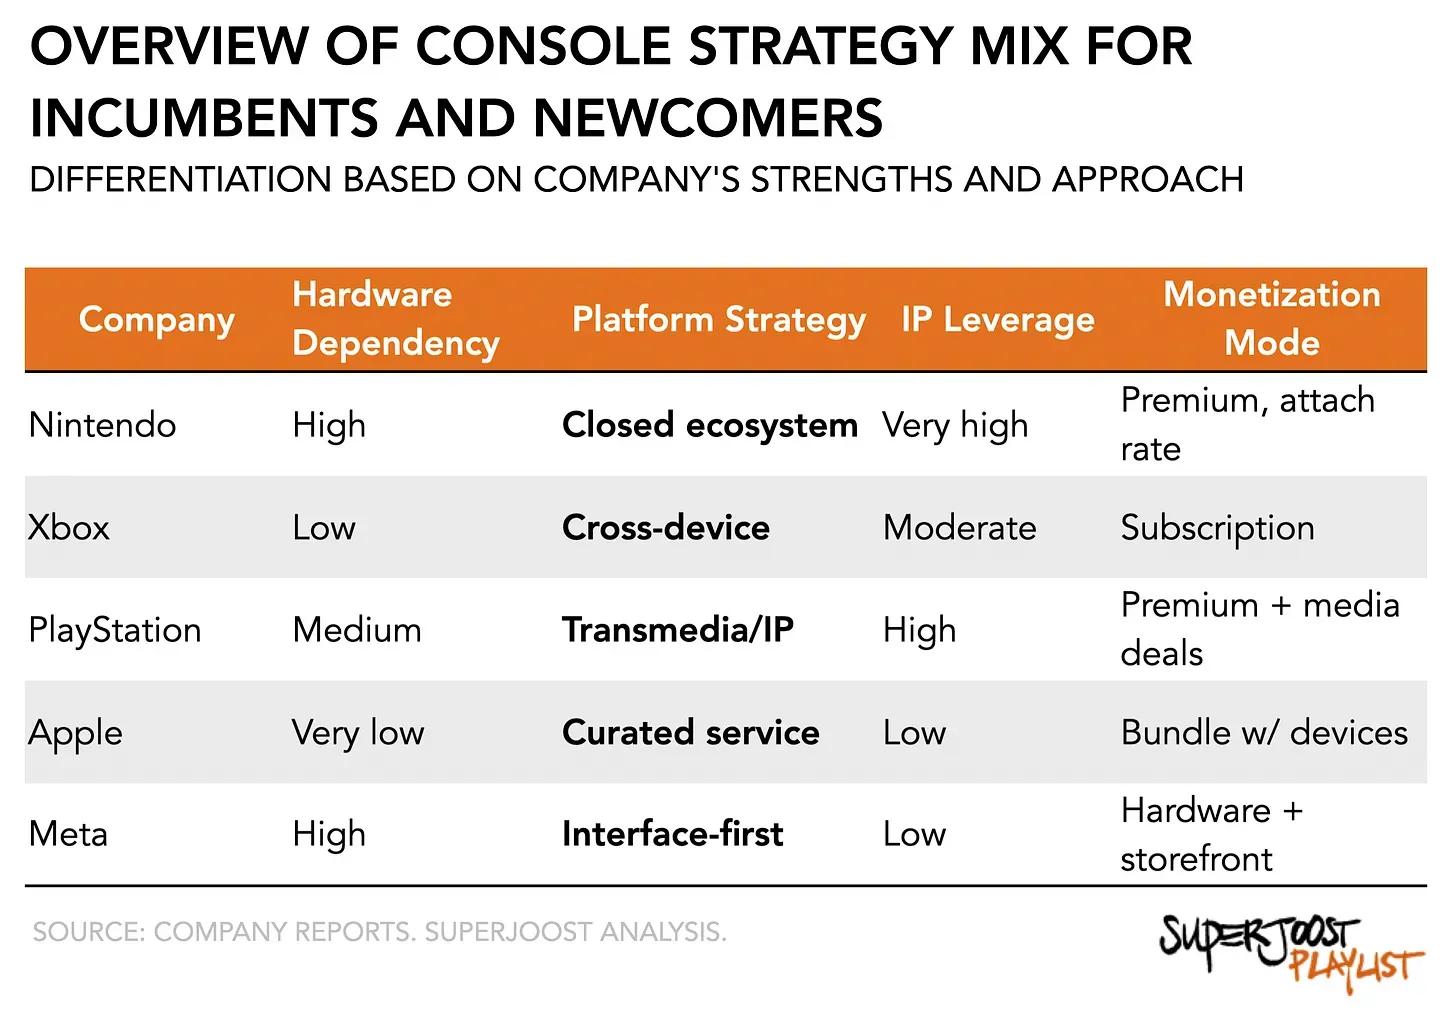
Die Konsolenbranche befindet sich nicht im Niedergang. Sie transformiert sich. Jeder große Akteur schlägt einen eigenen Weg zur Plattform-Führerschaft ein:
- Nintendo setzt verstärkt auf kuratierte Hardware und Premium-IP.
- Microsoft entbündelt die Konsole, um sich auf Cloud- und Ökosystem-Integration zu konzentrieren.
- Sony entwickelt PlayStation zu einer transmedialen Engine weiter.
- Apple behandelt Gaming als eingebettete Infrastruktur innerhalb seines Geräte-Ökosystems.
- Meta zielt mit VR auf die Interface-Ebene des zukünftigen Computings ab.
Was diese Strategien vereint, ist der Wandel von einem hardwarezentrierten Wettbewerb hin zur Plattform-Architektur. Die Konsole, wie sie traditionell verstanden wurde, ist nicht mehr das zentrale Objekt der Innovation. Vielmehr wird der Erfolg davon abhängen, wie Unternehmen Software-Ökosysteme, Content-Distribution und geräteübergreifendes Engagement managen.
Die zehnte Generation markiert einen Wendepunkt, an dem die Konsole weniger zu einer Box und mehr zu einem strategischen Fundament wird. Eine sich entwickelnde Plattform statt einer starren Form. Im Jahr 2025 ist der Tod der Konsole wieder einmal übertrieben dargestellt. Was sich geändert hat, ist nicht, ob Konsolen wichtig sind, sondern wie sie wichtig sind.