Der aktuelle Bericht von AppsFlyer zu Trends auf dem Mobile-Markt zeigt signifikante Verschiebungen bei der User Acquisition (UA) und der Umsatzverteilung über verschiedene Mobile-App-Sektoren im Jahr 2024. Die Analyse basiert auf Daten von über 35.000 Apps und verfolgt 140 Milliarden Installationen sowie 53 Milliarden Re-Marketing-Conversions. Das herausragende Ergebnis: Gaming-Apps hinken ihren Non-Gaming-Pendants sowohl bei der Performance der User Acquisition als auch beim Umsatzwachstum hinterher.
Allgemeines Gaming-Bild
Verwenden Sie den Code TRYHARD33 an der Kasse, um dieses Angebot vor Ablauf einzulösen.
33% Rabatt auf GAMES+ Abonnement
Anstieg der Ausgaben für User Acquisition
Die gesamten Ausgaben für User Acquisition stiegen 2024 um 5% auf 65 Milliarden Dollar und erholten sich damit von einem Rückgang um 6% im Jahr 2023. Die Erholung ist jedoch nicht gleichmäßig verteilt. Non-Gaming-Apps verzeichneten einen Anstieg der UA-Ausgaben um 8%, während Gaming-Apps im gleichen Zeitraum um 7% zurückfielen.
Innerhalb des Gaming-Sektors hat sich das Budget stark in Richtung Casual Games verlagert. Casual-Projekte machen nun 64% der gesamten UA-Ausgaben im Gaming-Bereich aus, gegenüber 61% zuvor. Mid-Core-Games und Social Casinos traf es am härtesten; ihre UA-Ausgaben brachen im Jahresvergleich um 21% bzw. 12% ein. Diese Rückgänge deuten auf tieferliegende strukturelle Probleme in diesen Segmenten hin.
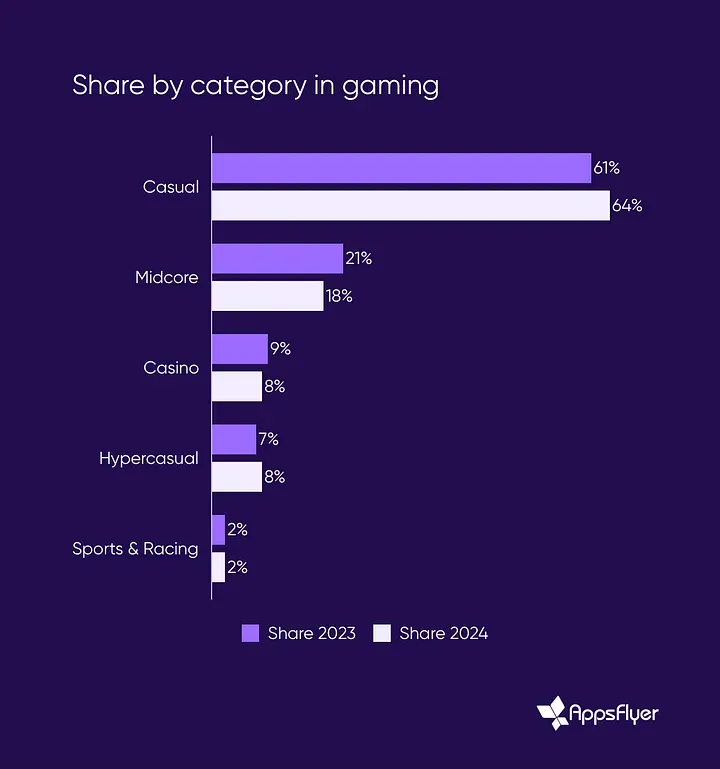
Anteil nach Kategorie im Gaming
Trotz geringerer Budgets gelang es einigen Genres, ihre Nutzerbasis zu vergrößern. Sport- und Rennspiele gewannen 18% mehr zahlende Nutzer hinzu, Casual Games wuchsen um 14% und selbst Mid-Core-Games konnten 6% mehr Nutzer gewinnen, während sie deutlich weniger ausgaben.
Sinkende Cost-per-Install (CPI)-Raten erklären einen Teil dieser Dynamik. Mid-Core-Games beispielsweise akquirierten mehr Nutzer bei gleichzeitig reduzierten Werbeausgaben, was ihre Kampagnen effizienter machte, selbst als die Gesamtinvestitionen schrumpften.
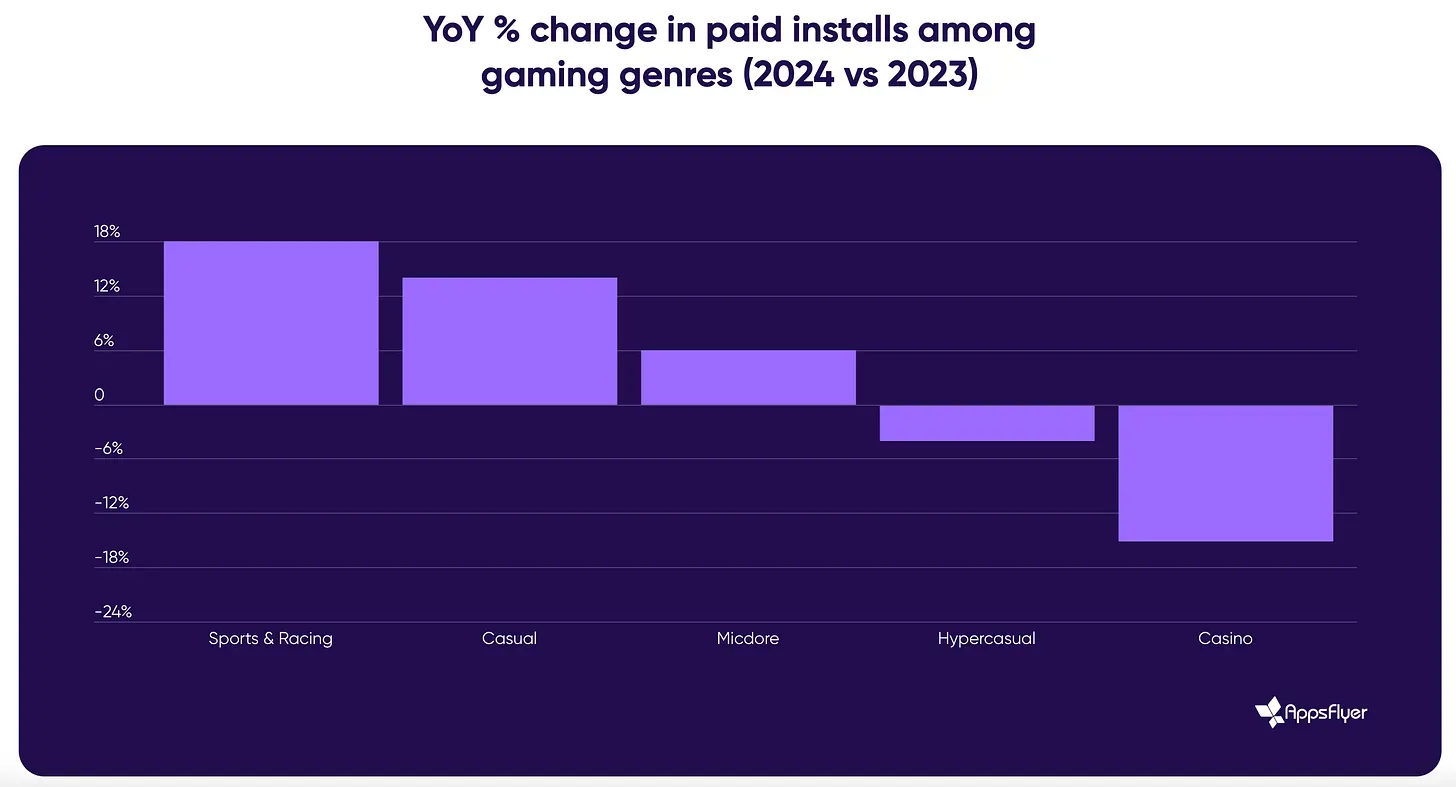
Prozentuale Veränderung der bezahlten Installationen im Jahresvergleich nach Gaming-Genres
Umsatzwachstum bei Non-Gaming-Apps
Die Umsatzlücke zwischen Gaming- und Non-Gaming-Apps hat sich 2024 drastisch vergrößert. Non-Gaming-Apps verzeichneten ein Wachstum der In-App-Purchase (IAP)-Umsätze von fast 20%. Gaming-Apps konnten da nicht mithalten. Social Casinos erreichten ein Umsatzwachstum von 4% im Jahresvergleich, während Casual- und Mid-Core-Apps beide zurückgingen – um 5% bzw. 2%.
Die Werbeeinnahmen stiegen in beiden Sektoren, wobei Non-Gaming-Apps mit einem Anstieg von 26% im Jahresvergleich erneut dominierten. Die Werbeeinnahmen im Gaming-Bereich stiegen um 7%, wobei Mid-Core-Games die Kategorie mit einem Wachstum von 21% im Vergleich zu 2023 anführten.
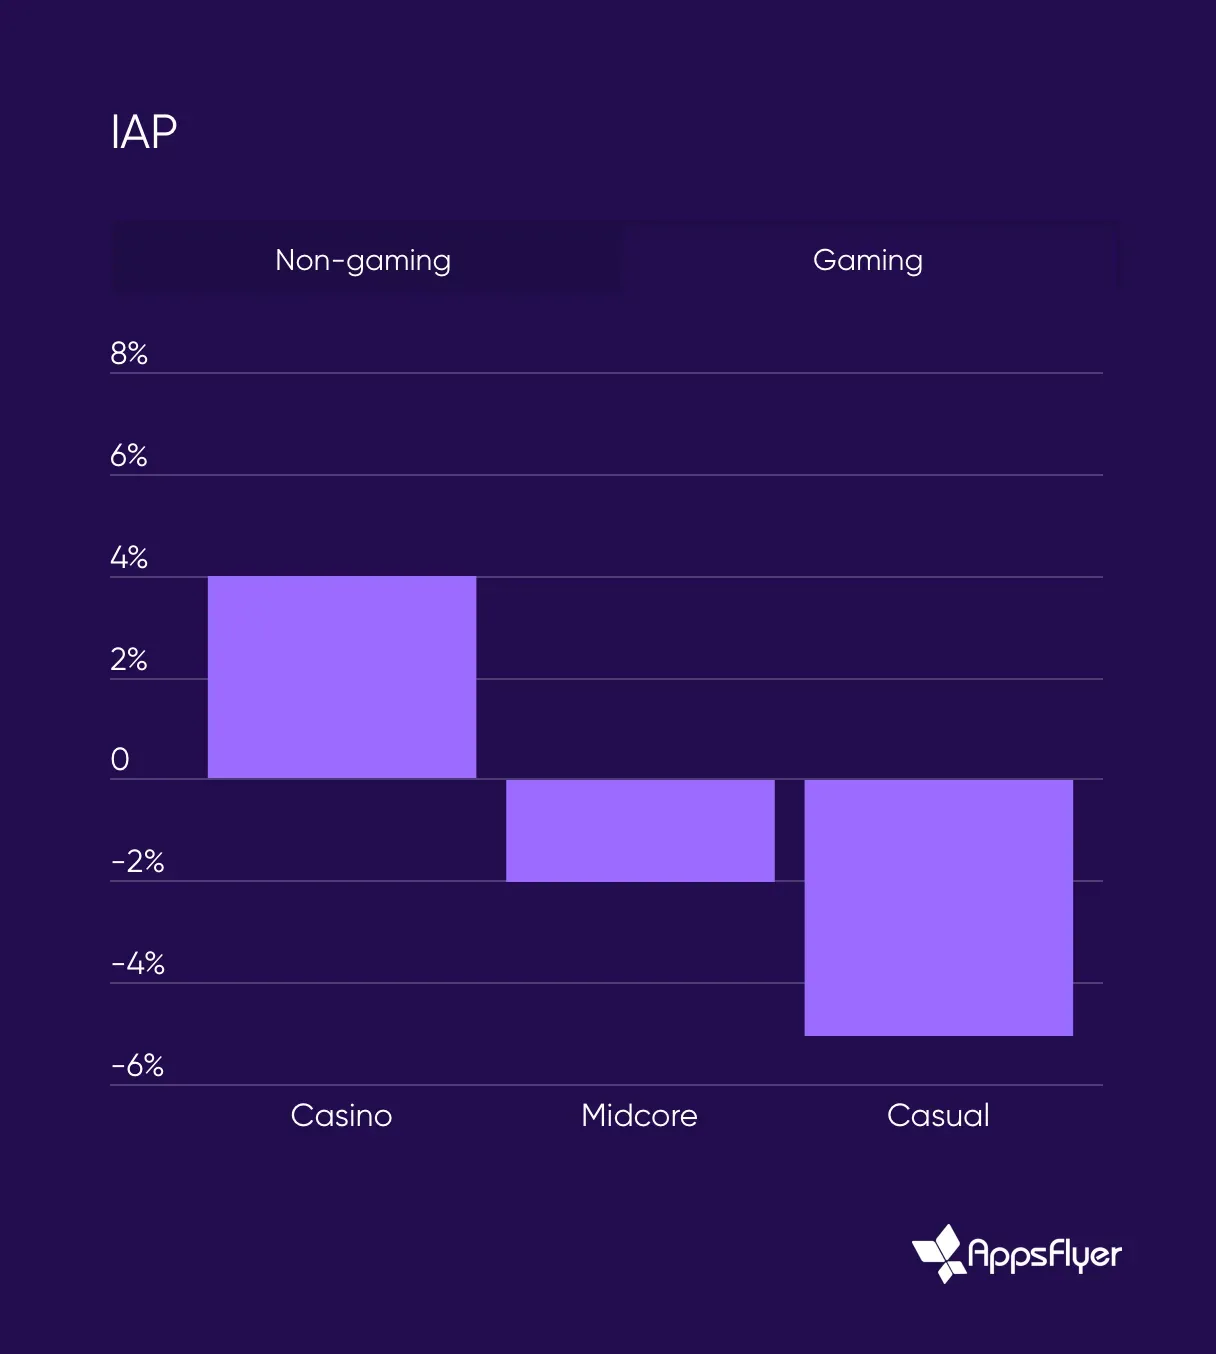
IAP: Non-Gaming vs. Gaming
App-Downloads über Plattformen hinweg
Die Download-Zahlen zeigten über die Genres hinweg eine moderate Bewegung. Mid-Core-Games erzielten 5% mehr Installs, Casual Games legten um 4% zu und Sport-/Rennspiele wuchsen um 1%. Social Casinos und Hypercasual-Games entwickelten sich in die entgegengesetzte Richtung und verzeichneten einen Rückgang der Installs um 5% bzw. 10%.
Plattformunterschiede spielen eine Rolle. Auf Android schnitten Mid-Core- und Casual-Games besser ab, mit einem Plus von 9% bzw. 6% im Jahresvergleich. Hypercasual-Games verzeichneten ebenfalls einen Anstieg der Android-Downloads um 2%. iOS zeigte ein anderes Muster: Hier legten Social Casinos um 22% im Vergleich zum Vorjahr zu.
Trends bei der Creative-Produktion 2024
Der Creative-Output explodierte 2024. Top-Apps – solche, die über 1 Million Dollar monatlichen Umsatz generieren – haben ihre Creative-Produktion nahezu verdoppelt. Über alle Bereiche hinweg stieg die Anzahl der produzierten Creatives um 40%, was widerspiegelt, wie entscheidend frischer Ad-Content für das User-Engagement geworden ist.
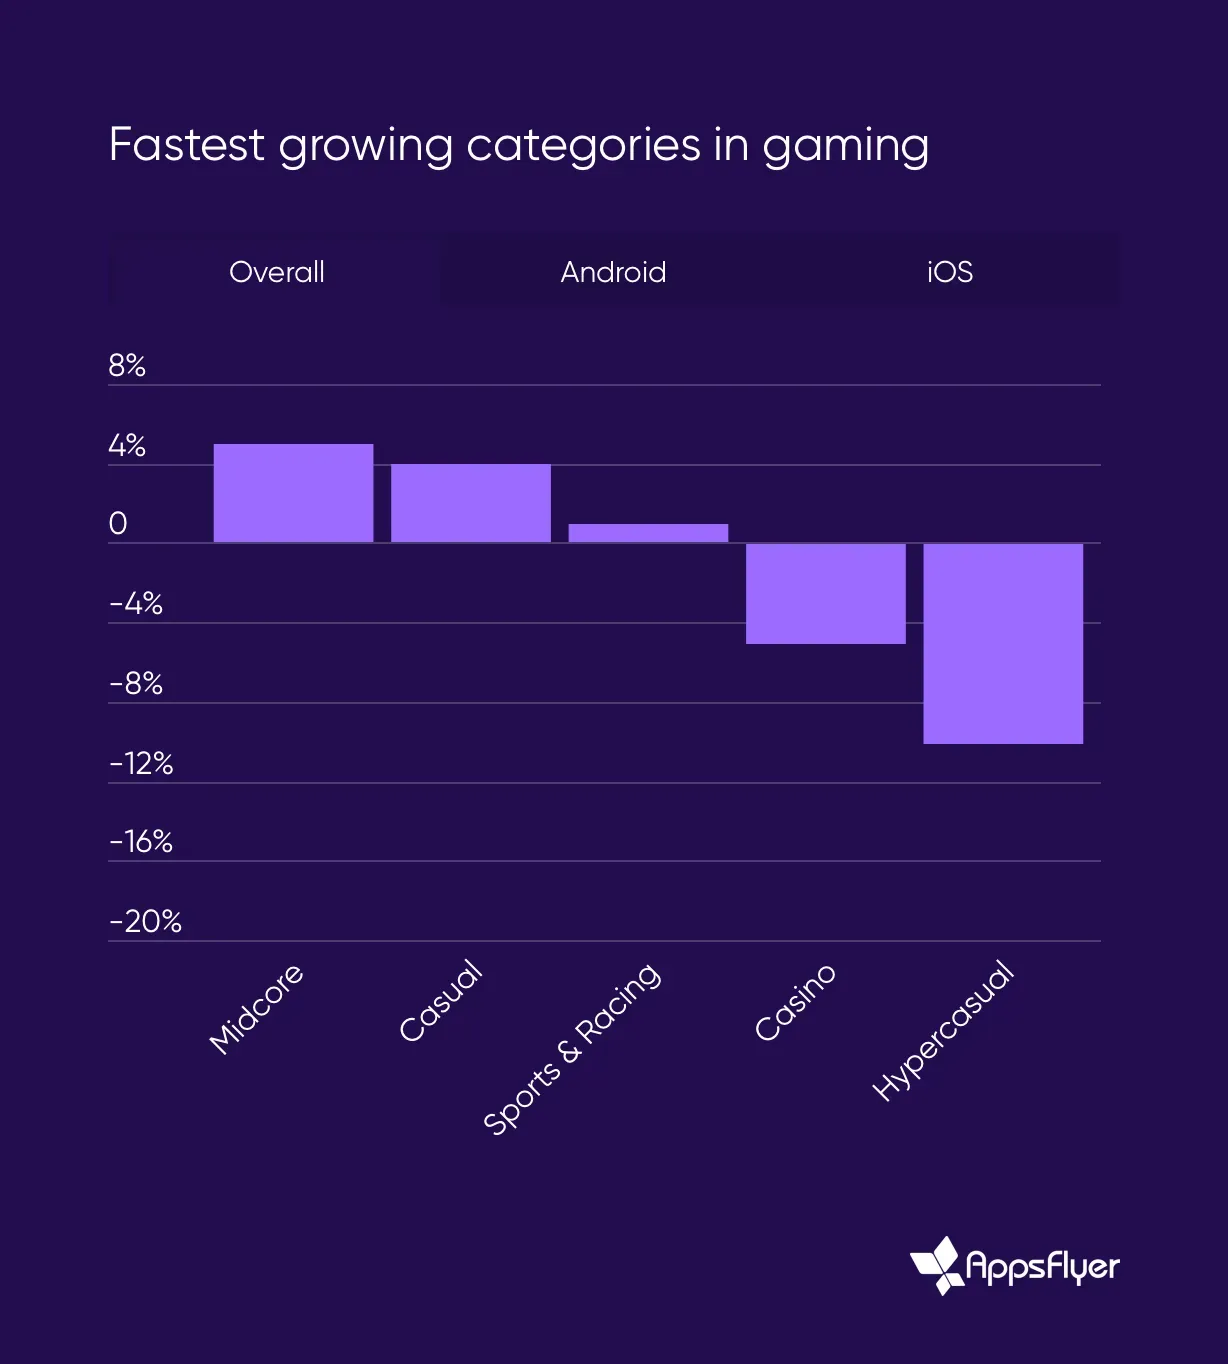
Am schnellsten wachsende Kategorien im Gaming
Relevanz für Web3-Gaming
Diese Mobile-Markttrends für 2024 haben direkte Auswirkungen auf das Web3-Gaming. Die Daten zeigen, wie traditionelle Gaming-Apps bei der User Acquisition und Umsatzgenerierung gegenüber Non-Gaming-Apps an Boden verlieren, was die Marketing- und Monetarisierungsstrategien von Web3-Projekten beeinflussen sollte.
Der Einbruch der UA-Ausgaben bei Mid-Core-Games und Social Casinos, kombiniert mit der Dominanz von Non-Gaming-Apps in traditionellen Werbenetzwerken, legt nahe, dass Web3-Gaming präzisere und kosteneffizientere Marketingstrategien benötigt, um um Nutzer zu konkurrieren. Da Web3-Gaming zunehmend dezentrale Elemente integriert, bieten die Umsatztrends – insbesondere bei Werbung und In-App-Purchases – einen Fahrplan für nachhaltiges Wachstum und User-Retention.