El informe más reciente de AppsFlyer sobre las tendencias del mercado móvil revela cambios significativos en la adquisición de usuarios (UA) y en la distribución de ingresos en los sectores de aplicaciones móviles durante 2024. El análisis se basa en datos que cubren más de 35,000 aplicaciones, rastreando 140 mil millones de instalaciones y 53 mil millones de conversiones de remarketing. El hallazgo destacado: las aplicaciones de videojuegos se están quedando atrás respecto a sus contrapartes que no son de videojuegos, tanto en el rendimiento de la adquisición de usuarios como en el crecimiento de los ingresos.
Imagen genérica de videojuegos
Usa el código TRYHARD33 al finalizar la compra para canjear esta oferta antes de que caduque.
Obtén 33% de descuento en tu suscripción a GAMES+
Aumento en el gasto de adquisición de usuarios
El gasto total en adquisición de usuarios en 2024 subió 5% hasta alcanzar los $65 mil millones, recuperándose de una caída del 6% en 2023. La recuperación no está distribuida de manera uniforme. Las aplicaciones que no son de videojuegos impulsaron un aumento del 8% en el gasto de UA, mientras que las aplicaciones de videojuegos cayeron 7% durante el mismo periodo.
Dentro de los videojuegos, el dinero se ha desplazado fuertemente hacia los casual games. Los proyectos casuales ahora representan 64% del gasto total en UA de videojuegos, frente al 61% anterior. Los juegos mid-core y los social casinos recibieron los golpes más duros, con el gasto en UA desplomándose 21% y 12% año tras año. Estas disminuciones apuntan a problemas estructurales más profundos en esos segmentos.
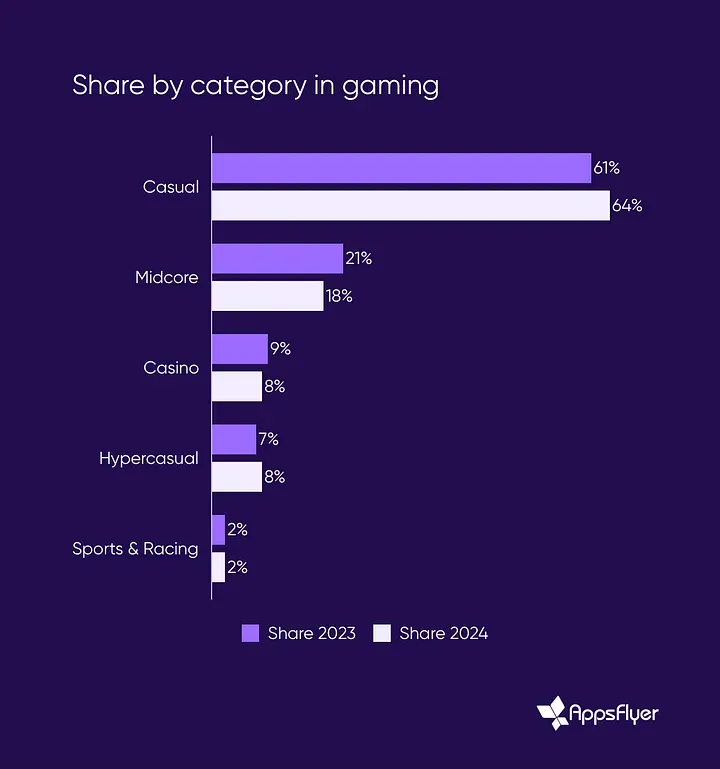
Participación por categoría en videojuegos
A pesar de los presupuestos más bajos, algunos géneros lograron aumentar sus bases de usuarios. Los juegos de deportes y carreras sumaron 18% más de usuarios pagos, los casual games crecieron 14%, e incluso los juegos mid-core captaron 6% más usuarios mientras gastaban significativamente menos.
La caída en las tasas de Costo Por Instalación (CPI) explica parte de esta dinámica. Los juegos mid-core, por ejemplo, adquirieron más usuarios mientras reducían el gasto en publicidad, haciendo que sus campañas fueran más eficientes incluso cuando la inversión general se redujo.
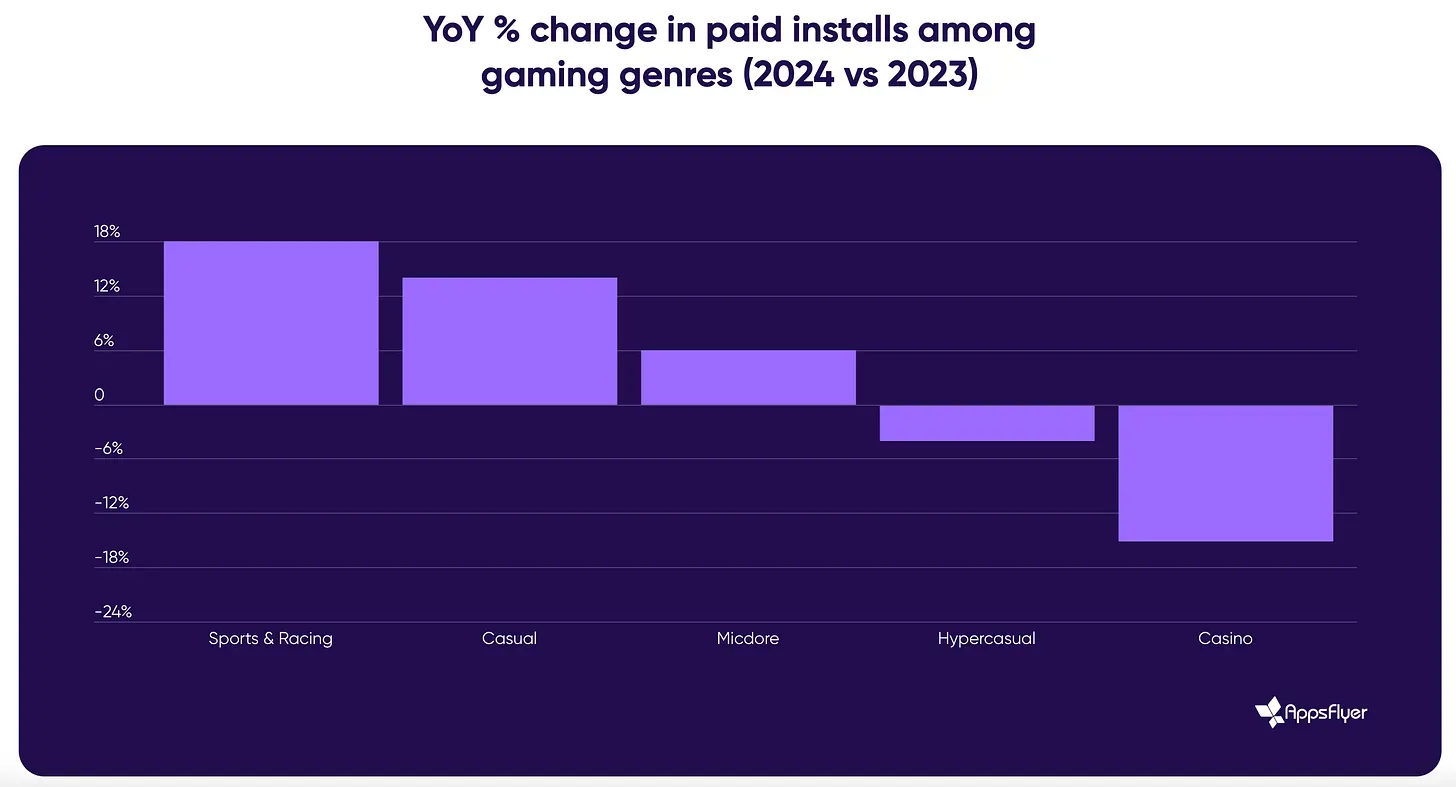
Cambio porcentual interanual en instalaciones pagas entre géneros de videojuegos
Crecimiento de ingresos en aplicaciones que no son de videojuegos
La brecha de ingresos entre las aplicaciones de videojuegos y las que no lo son se amplió drásticamente en 2024. Las aplicaciones que no son de videojuegos registraron casi un 20% de crecimiento en los ingresos por compras dentro de la aplicación (IAP). Las aplicaciones de videojuegos no pudieron mantener el ritmo. Los social casinos lograron un 4% de crecimiento interanual en ingresos, pero las aplicaciones casuales y mid-core disminuyeron, cayendo 5% y 2%, respectivamente.
Los ingresos por publicidad crecieron en ambos sectores, aunque las aplicaciones que no son de videojuegos volvieron a dominar con un aumento interanual del 26%. Los ingresos publicitarios de los videojuegos aumentaron 7%, con los mid-core games liderando la categoría con un crecimiento del 21% en comparación con 2023.
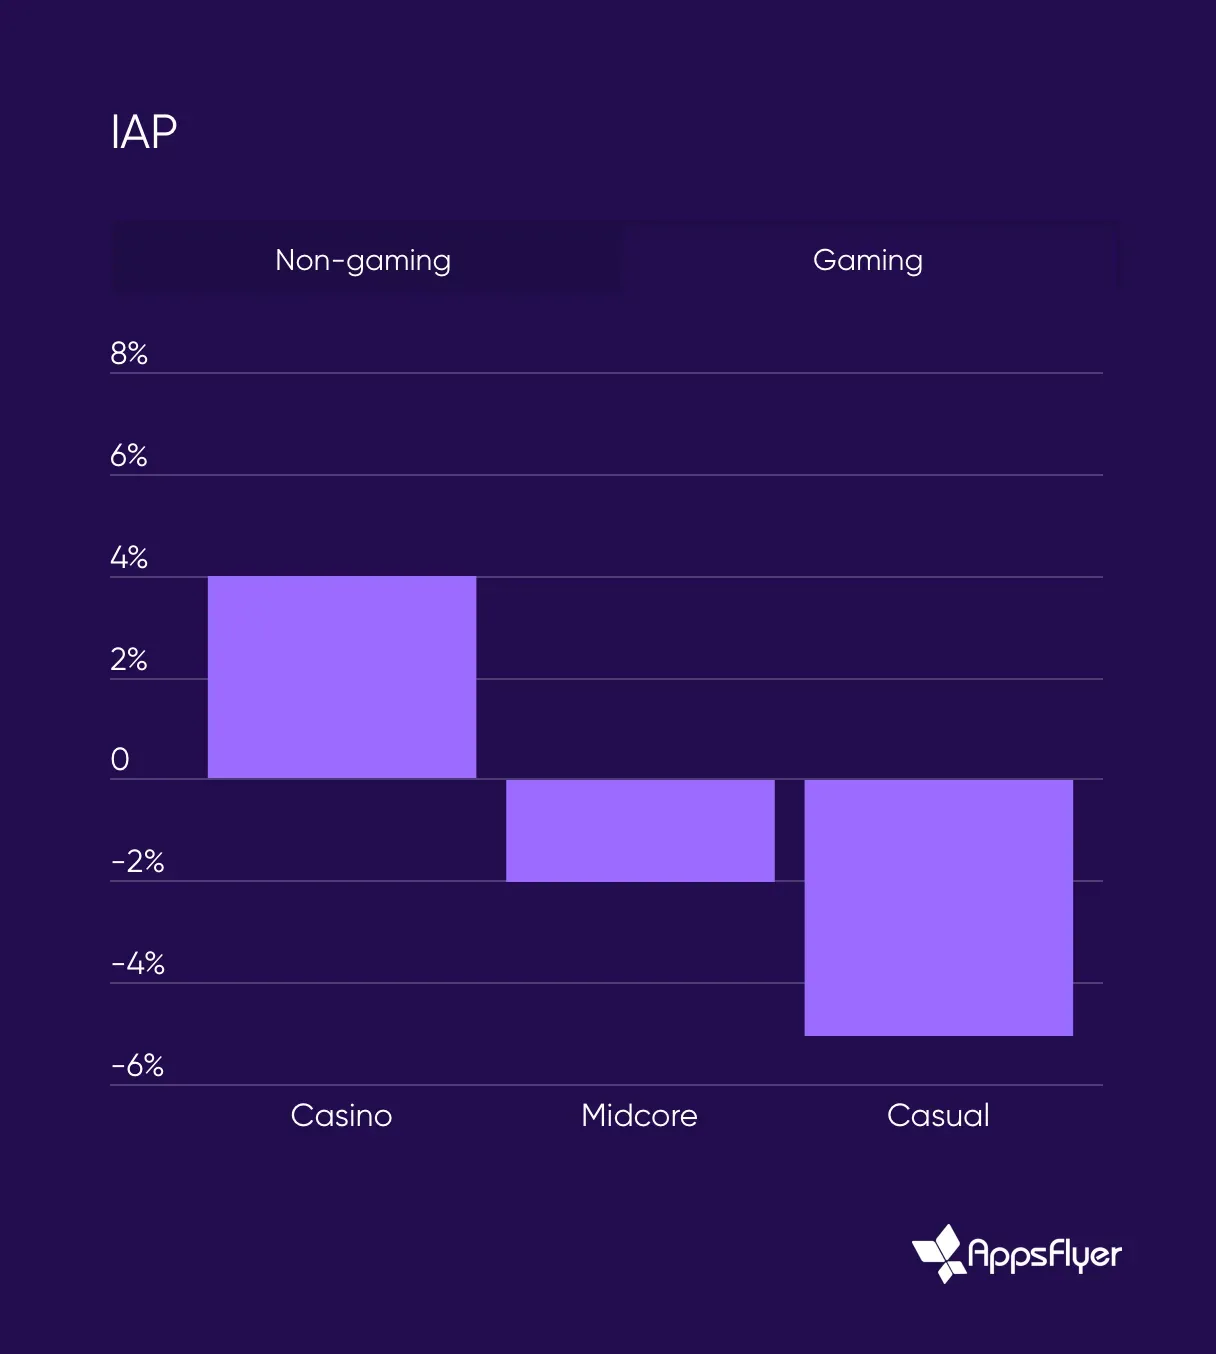
IAP: No videojuegos vs Videojuegos
Descargas de aplicaciones en todas las plataformas
Las cifras de descargas mostraron un movimiento modesto entre géneros. Los juegos mid-core obtuvieron 5% más instalaciones, los casual games sumaron 4%, y las aplicaciones de deportes/carreras crecieron 1%. Los social casinos y los juegos hypercasual se movieron en la dirección opuesta, cayendo 5% y 10% en instalaciones.
Las diferencias de plataforma son importantes. En Android, los juegos mid-core y casuales tuvieron un mejor desempeño, con un aumento del 9% y 6% interanual. Los juegos hypercasual también vieron un aumento del 2% en las descargas de Android. iOS mostró un patrón diferente, con los social casinos aumentando un 22% en comparación con el año anterior.
Tendencias de producción creativa en 2024
La producción creativa se disparó en 2024. Las aplicaciones de mayor rendimiento (aquellas que generan más de $1 millón en ingresos mensuales) casi duplicaron su producción creativa. En general, la cantidad de creatividades producidas aumentó 40%, lo que refleja lo crítico que se ha vuelto el contenido publicitario fresco para la interacción del usuario.
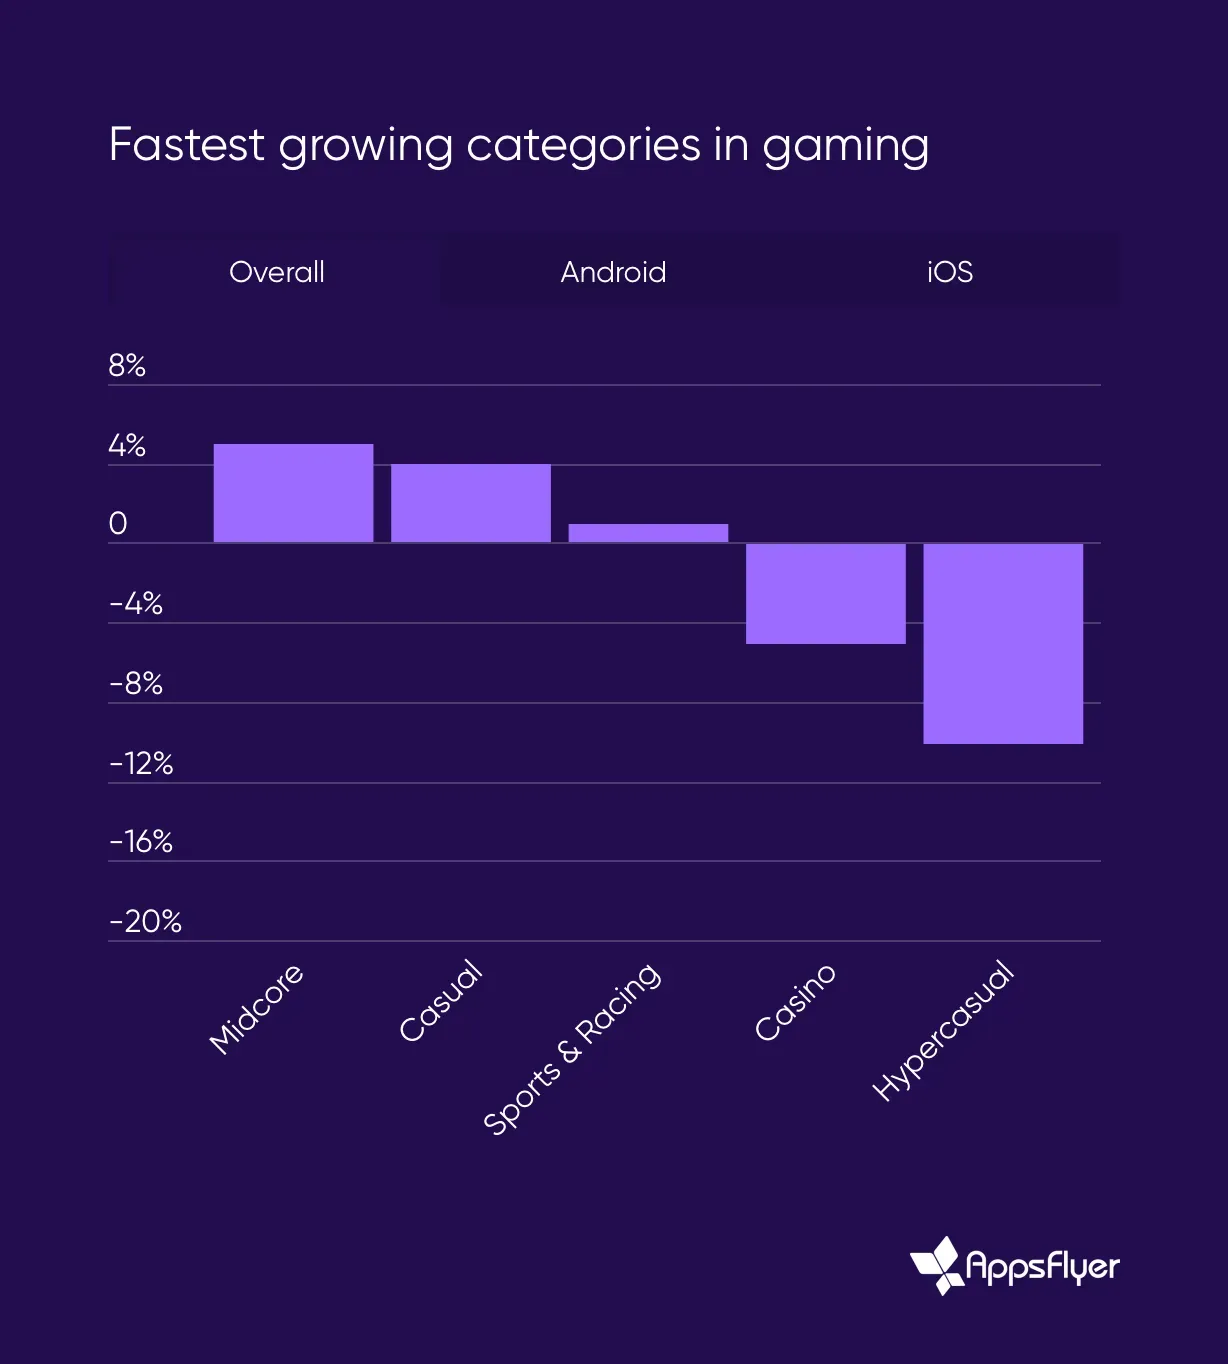
Categorías de mayor crecimiento en videojuegos
Relevancia para el Web3 gaming
Estas tendencias del mercado móvil de 2024 tienen implicaciones directas para el web3 gaming. Los datos muestran cómo las aplicaciones de videojuegos tradicionales están perdiendo terreno frente a las aplicaciones que no son de videojuegos en la adquisición de usuarios y la generación de ingresos, lo cual debería informar cómo los proyectos web3 abordan el marketing y la monetización.
El colapso en el gasto de UA de los juegos mid-core y social casinos, combinado con el dominio de las aplicaciones que no son de videojuegos en las redes publicitarias tradicionales, sugiere que el web3 gaming necesita estrategias de marketing más precisas y rentables para competir por los usuarios. A medida que el web3 gaming integra más elementos descentralizados, las tendencias de ingresos (particularmente en publicidad y compras dentro de la aplicación) ofrecen una hoja de ruta para el crecimiento sostenible y la retención de usuarios.