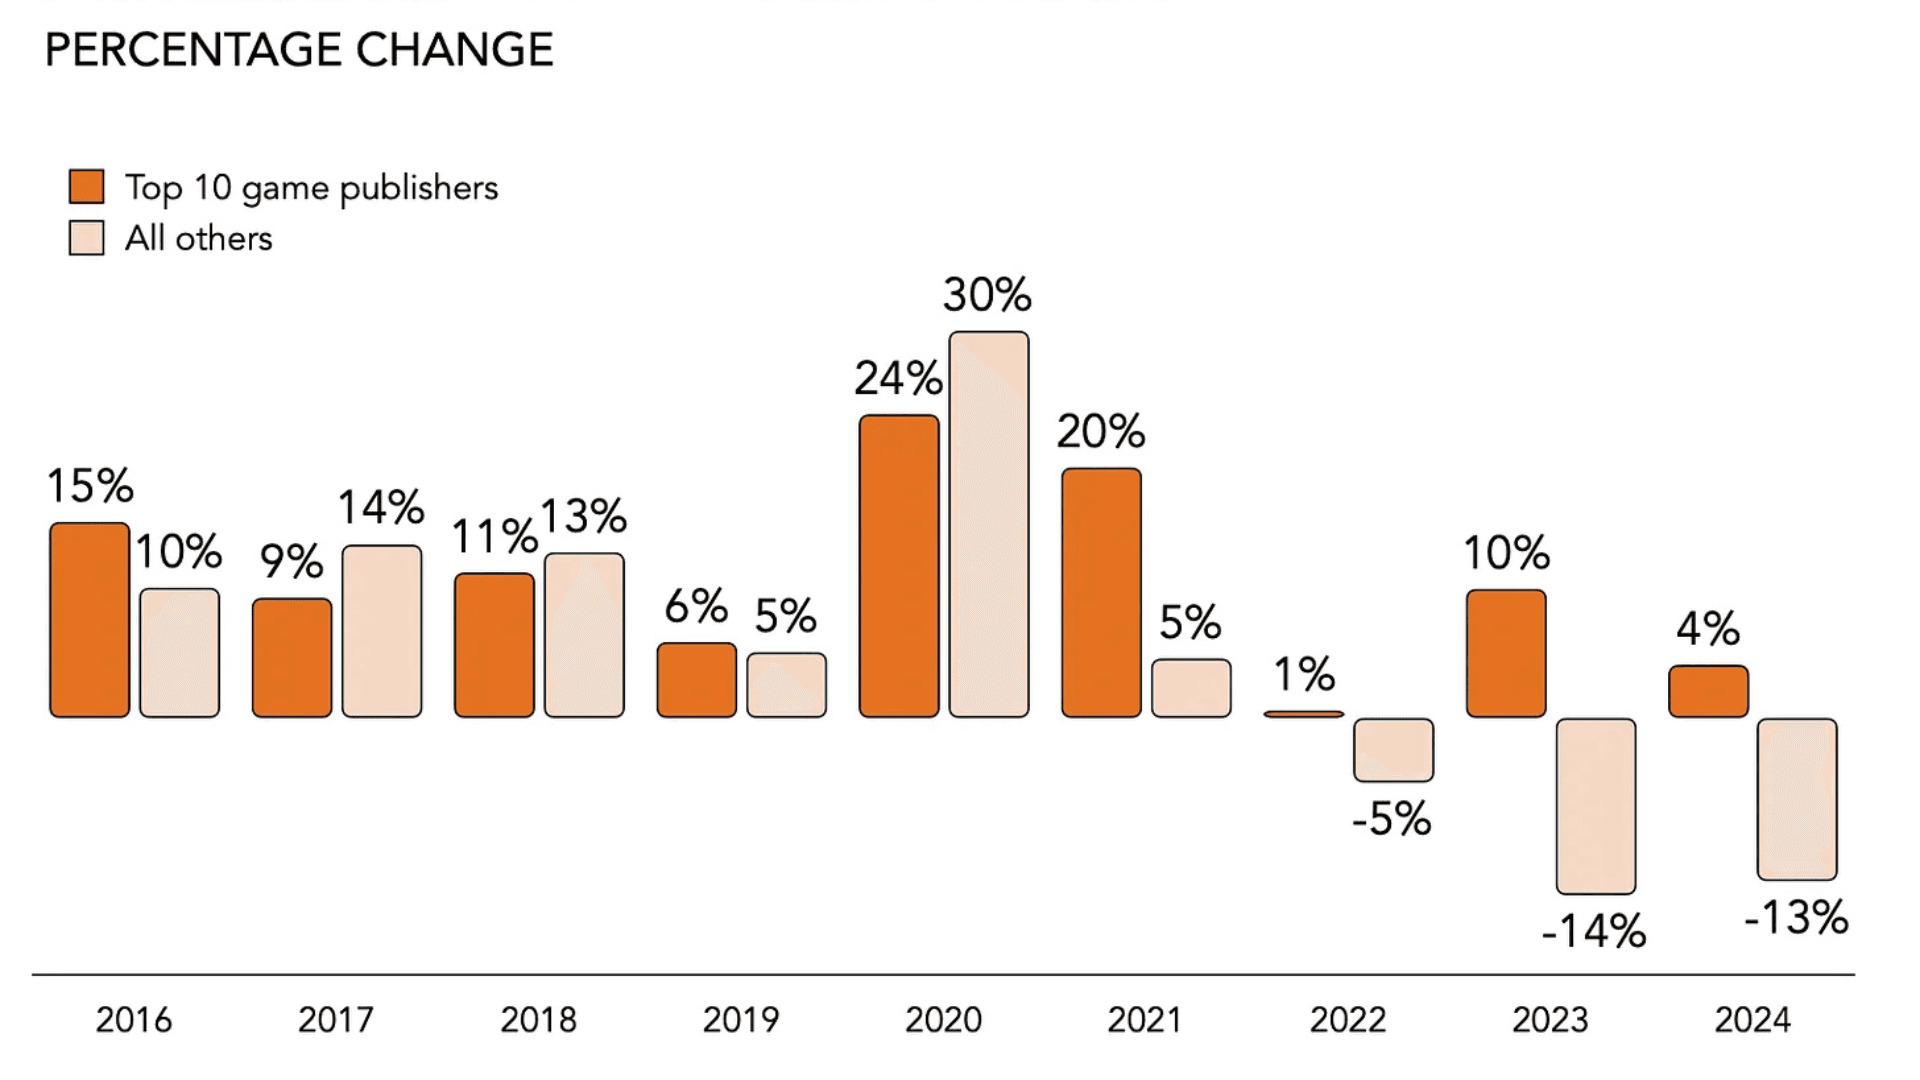

La industria global de los videojuegos está entrando en un periodo de ajuste. Tras años de rápido crecimiento, especialmente durante la pandemia, las empresas líderes del sector están comenzando a sentir el impacto de una desaceleración más amplia en el gasto de los consumidores. Lo que durante mucho tiempo pareció ser un mercado aislado, ahora muestra signos de tensión, y los principales publishers y titulares de plataformas están ajustando sus estrategias en respuesta.
Los principales publishers reducen sus operaciones en medio de una corrección del mercado
Sony, Electronic Arts y Microsoft han anunciado importantes reducciones de personal en las últimas semanas, lo que refleja un cambio en la forma en que las grandes empresas de videojuegos abordan el futuro. Sony confirmó que alrededor de un tercio del personal de Bend Studio fue despedido tras la cancelación de un proyecto de live service que no había sido anunciado oficialmente. El estudio era conocido anteriormente por Days Gone, un título first-party bajo el estandarte de PlayStation.
Electronic Arts también implementó despidos, afectando a varios cientos de empleados en todas sus divisiones, incluyendo Respawn Entertainment. La medida se produjo tras la primera caída de ingresos de EA desde la pandemia. Para el año fiscal 2025, EA reportó $7.5 billion en ingresos netos, por debajo de los $7.6 billion de 2024. Los live services continuaron contribuyendo a la mayoría de las ganancias de la compañía, pero la cancelación de su juego planeado de Black Panther sugirió una reevaluación de sus prioridades de desarrollo.
Microsoft confirmó de manera similar layoffs sustanciales en toda su división de videojuegos. El anuncio se produjo en medio de una serie de desarrollos estratégicos, incluyendo un nuevo dispositivo portátil de juego, una asociación ampliada con AMD y el lanzamiento de la Meta Quest 3S Xbox Edition. Al mismo tiempo, la compañía ha comenzado a alejarse de su enfoque previo en hardware —dejando efectivamente atrás sus esfuerzos de consumo con HoloLens— hacia una estrategia de ecosistema de software más amplia.
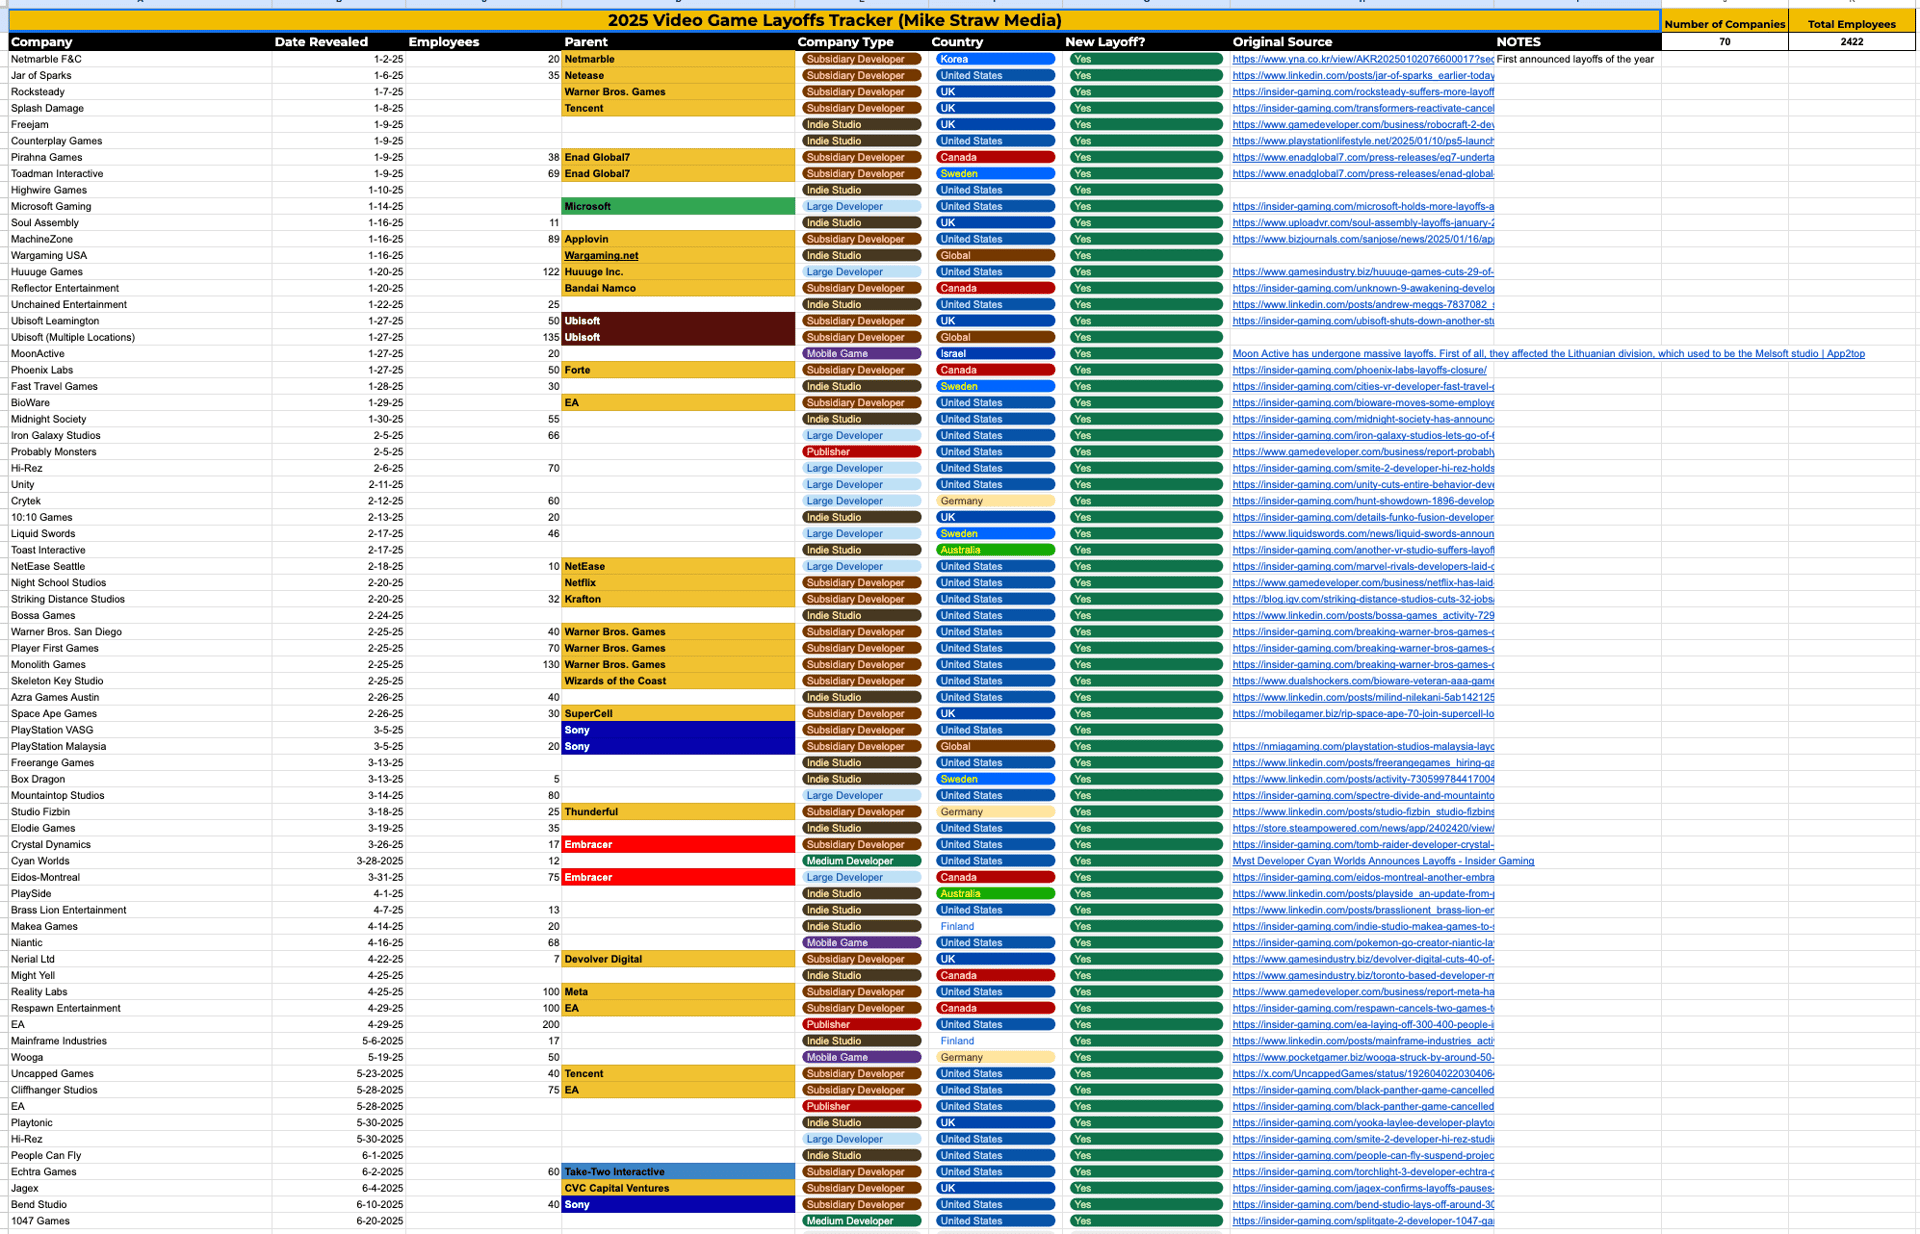
Video Game Industry Layoff Tracker 2025
El crecimiento de los ingresos se estanca en toda la industria
De 2016 a 2024, los diez principales publishers de videojuegos superaron constantemente a los competidores más pequeños, especialmente durante la pandemia, cuando el entretenimiento digital experimentó un fuerte aumento en la demanda. En 2020, los ingresos aumentaron en toda la industria, con los diez principales creciendo un 24 por ciento y los publishers más pequeños viendo un aumento aún mayor del 30 por ciento. Para 2021, las tasas de crecimiento comenzaron a divergir. Las firmas más grandes registraron un aumento del 20 por ciento, impulsado en parte por adquisiciones, mientras que los publishers más pequeños vieron caer el crecimiento a solo un 5 por ciento.
En 2022, la tendencia se revirtió. Los publishers de games más pequeños reportaron una caída del 5 por ciento en los ingresos, mientras que las firmas más grandes se mantuvieron estables. Al año siguiente, las grandes empresas se recuperaron con un crecimiento del 10 por ciento, probablemente respaldadas por sus catálogos más profundos de propiedad intelectual y la consolidación en curso. Los publishers más pequeños vieron caer sus ingresos un 14 por ciento. En 2024, la brecha entre ambos se redujo nuevamente, con un crecimiento general de la industria que se mantuvo modesto en todos los ámbitos.
Estos patrones muestran que, si bien la escala y la fuerza de la marca permitieron a las firmas más grandes mantenerse resilientes a corto plazo, ahora se enfrentan a las mismas presiones que afectaron a los desarrolladores más pequeños anteriormente. El entorno de mercado posterior a la pandemia ha expuesto desafíos estructurales que antes estaban enmascarados por la rápida expansión y el fácil acceso al capital.
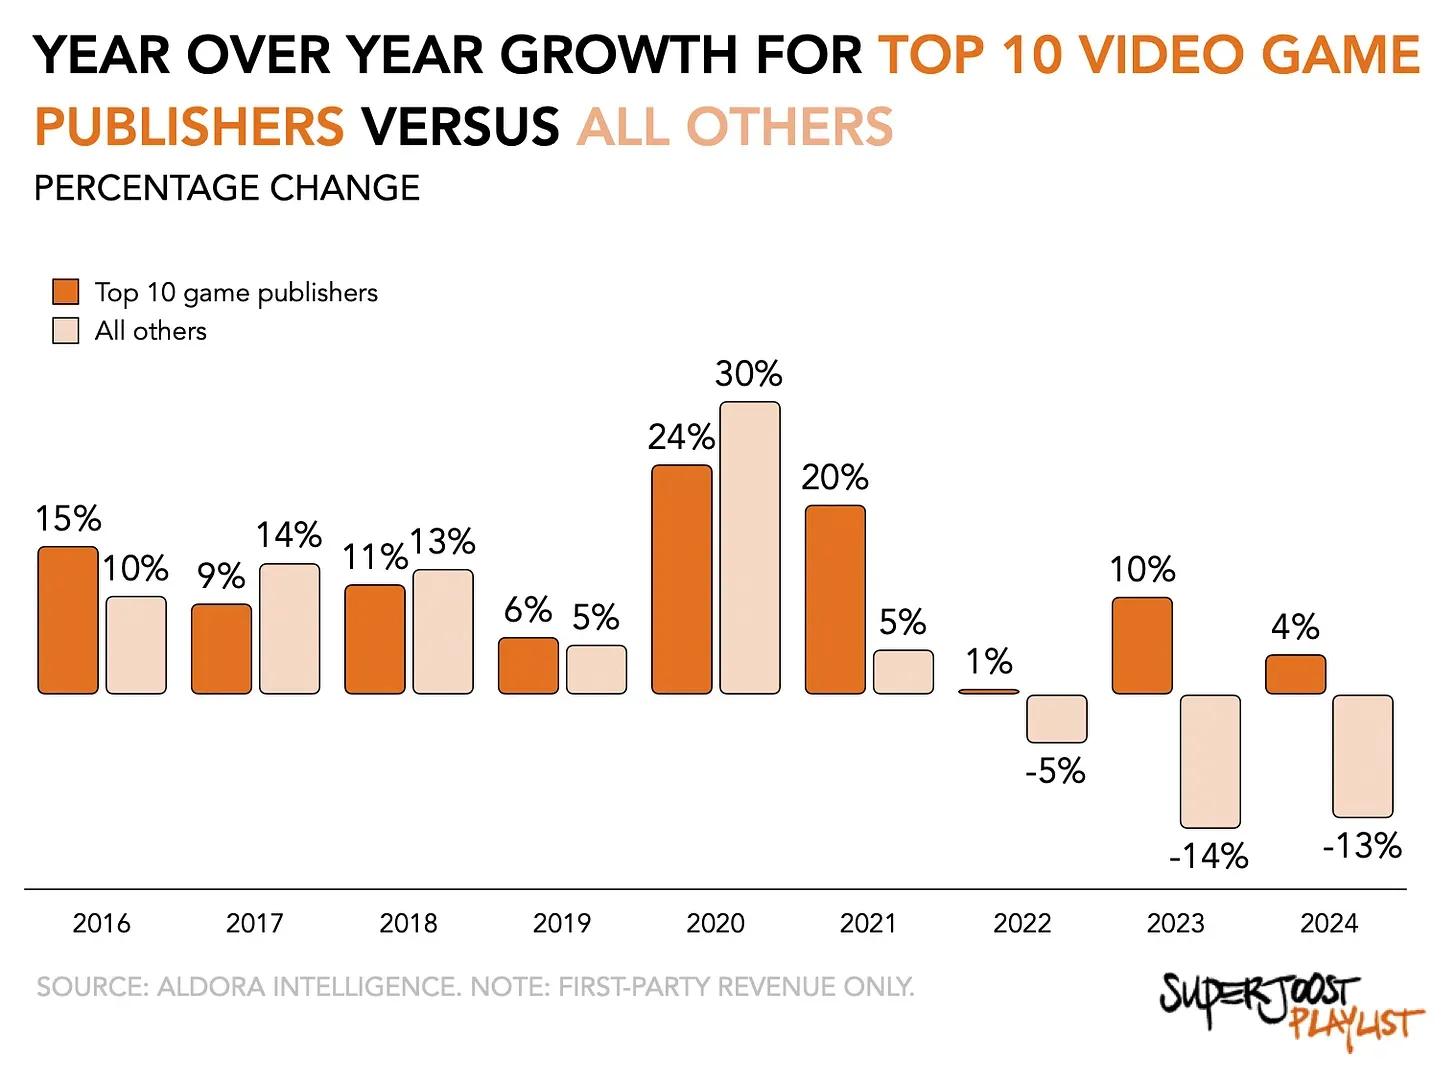
Game Industry Giants Face Slowing Growth
De la expansión a la eficiencia
Los movimientos recientes de las empresas líderes marcan un cambio más amplio en cómo está evolucionando la industria. Los años de crecimiento agresivo a través de adquisiciones y producción de contenido a gran escala parecen estar dando paso a modelos más sostenibles y centrados en la eficiencia. Las estrategias de distribución, las asociaciones de platform y el desarrollo de ecosistemas se están volviendo más centrales que simplemente aumentar el volumen de contenido o el número de estudios.
Esta recalibración no señala el declive de las grandes empresas de videojuegos, pero sí refleja el fin de una era en la que el tamaño por sí solo proporcionaba una ventaja estratégica. A medida que la competencia se intensifica y el comportamiento del consumidor cambia, especialmente en relación con los ingresos recurrentes y los live services, el énfasis recae cada vez más en la adaptabilidad y la gestión de costos en lugar de la expansión por sí misma.
Qué sigue para la industria de los videojuegos
El estado actual de la industria de los videojuegos representa un momento de transición. Si bien los estudios más pequeños experimentaron los efectos de la corrección del mercado antes, las firmas más grandes ahora están respondiendo a desafíos similares. Lo que surja de esta fase probablemente sea un modelo de industria más medido y deliberado, moldeado por métodos de distribución en evolución, expectativas cambiantes de los consumidores y nuevas tecnologías, incluyendo desarrollos en áreas como mobile, la nube y web3.
El sector continúa generando ingresos e interés significativos, pero la suposición de que el crecimiento continuará indefinidamente ya no se da por sentada. Los cambios que están en marcha apuntan hacia un futuro más equilibrado y sostenible para la industria de los videojuegos, donde las decisiones estratégicas y la eficiencia operativa pueden importar más que la simple escala.