
मिडिल ईस्ट और नॉर्थ अफ्रीका (MENA) रीजन में गेमिंग इंडस्ट्री लगातार और मेजरेबल ग्रोथ देख रही है। विशेष रूप से, सऊदी अरब, यूनाइटेड अरब अमीरात और मिस्र—जिन्हें सामूहिक रूप से MENA-3 कहा जाता है—क्षेत्रीय मार्केट के भीतर डेवलपमेंट के फोकल पॉइंट के रूप में उभरे हैं। इस ट्रेंड का एक स्ट्रक्चर्ड ओवरव्यू देने के लिए, Xsolla और Niko Partners ने मिलकर "What does the monetization landscape look like for video games in MENA?" शीर्षक से एक रिपोर्ट पब्लिश की है। इस आर्टिकल का उद्देश्य गेम डेवलपर्स और पब्लिशर्स को इस तेजी से बढ़ते रीजन में ग्रोथ, यूजर बिहेवियर और मोनेटाइजेशन स्ट्रैटेजीज को प्रभावित करने वाले प्रमुख फैक्टर्स को समझने में मदद करना है।
Xsolla और Niko Partners द्वारा MENA-3 गेमिंग मार्केट रिपोर्ट
ग्रोथ प्रोजेक्शंस और मार्केट वैल्यू
MENA-3 रीजन यूजर बेस और मार्केट वैल्यू दोनों में लगातार विस्तार देखने के लिए तैयार है। 2028 तक, कुल प्लेयर स्पेंडिंग $2.7 बिलियन तक पहुंचने का अनुमान है, जो 7.2% की पांच साल की कंपाउंड एनुअल ग्रोथ रेट (CAGR) द्वारा सपोर्टेड है। 2024 में, मार्केट का मूल्य लगभग $2 बिलियन है, जो साल-दर-साल 4% अधिक है। सऊदी अरब, यूएई और मिस्र में प्लेयर्स की संख्या 2028 में 82.7 मिलियन तक पहुंचने का अनुमान है, जो 2024 में 70.3 मिलियन से अधिक है। यह इन देशों की कुल आबादी के आधे से थोड़ा अधिक होगा, जो दर्शाता है कि अभी भी आगे मार्केट पेनेट्रेशन की गुंजाइश है।
कंट्री-स्पेसिफिक कैरेक्टरिस्टिक्स
MENA-3 देश अलग-अलग मार्केट एट्रीब्यूट्स को दर्शाते हैं। सऊदी अरब, जिसने 2022 तक सालाना $1 बिलियन से अधिक गेमिंग रेवेन्यू को पार कर लिया है, को क्षेत्रीय लीडर के रूप में पोजिशन किया गया है और 2027 तक $1.5 बिलियन रेवेन्यू जनरेट करने की उम्मीद है। यूएई, हालांकि आबादी में छोटा है, इसमें मजबूत पेमेंट इंफ्रास्ट्रक्चर और हाई एवरेज रेवेन्यू पर यूजर (ARPU) है, जिसका वर्तमान में सालाना $84.6 अनुमान है। इसके विपरीत, मिस्र एक बड़ा आबादी बेस प्रदान करता है लेकिन इसमें अपेक्षाकृत कमजोर पेमेंट मेट्रिक्स और कम ARPU है, जो $3.5 है। ये अंतर प्रत्येक मार्केट में प्रवेश करते समय या विस्तार करते समय लोकलाइज्ड स्ट्रैटेजीज के महत्व को उजागर करते हैं।

Xsolla और Niko Partners द्वारा MENA-3 गेमिंग मार्केट रिपोर्ट
प्लेयर डेमोग्राफिक्स और गेमिंग हैबिट्स
MENA-3 में गेमिंग आबादी का एक बड़ा हिस्सा 18 से 35 साल की उम्र के बीच आता है। यह संख्या शायद एक अंडरएस्टिमेशन है, क्योंकि स्टडी में 18 साल से कम उम्र के प्लेयर्स को शामिल नहीं किया गया है। सऊदी अरब और यूएई में इंटरनेट पेनेट्रेशन लगभग यूनिवर्सल है और मिस्र में 70% से अधिक है। गेमिंग मुख्य रूप से मोबाइल-बेस्ड है, जिसमें रीजन के 94% प्लेयर्स मोबाइल डिवाइसेज पर एंगेज होते हैं। PC गेमिंग 49% और कंसोल गेमिंग 34% है, जो भारत जैसे अन्य इमर्जिंग मार्केट्स की तुलना में अपेक्षाकृत अधिक आंकड़े हैं।
गेमर्स के बीच जेंडर डिस्ट्रीब्यूशन बदल रहा है, जिसमें फीमेल पार्टिसिपेशन 2022 में 32% से बढ़कर 2025 में 38% हो गया है। MENA-3 देशों में प्लेयर्स प्रति सप्ताह औसतन 10.2 घंटे गेमिंग करते हैं, और मिस्र में, 30% से अधिक प्लेयर्स साप्ताहिक 13.25 घंटे से अधिक गेमिंग करते हैं। यूजर्स का एक महत्वपूर्ण हिस्सा, लगभग 61%, कई प्लेटफॉर्म्स पर एंगेज होता है, जिसमें कई लोग नियमित रूप से डिवाइसेज स्विच करते हैं। ये आंकड़े एक अत्यधिक एंगेज्ड और तेजी से विविध प्लेयर बेस की ओर इशारा करते हैं।
Xsolla और Niko Partners द्वारा MENA-3 गेमिंग मार्केट रिपोर्ट
इनकम लेवल्स और स्पेंडिंग बिहेवियर
रीजन में इनकम लेवल्स में काफी अंतर है, जो इन-गेम परचेजिंग बिहेवियर को प्रभावित करता है। MENA-3 में एक गेमर की औसत मासिक आय $2,166 है, लेकिन मिस्र को छोड़कर, औसत $3,137 तक बढ़ जाता है। मिस्र में, केवल 4% गेमर्स प्रति माह $900 से अधिक कमाते हैं, जबकि सऊदी अरब में 86% और यूएई में 96%। ये आंकड़े बताते हैं कि प्रीमियम गेम्स और सब्सक्रिप्शन मॉडल्स सऊदी अरब और यूएई में बेहतर प्रदर्शन क्यों करते हैं, जहां डिस्पोजेबल इनकम अधिक है।
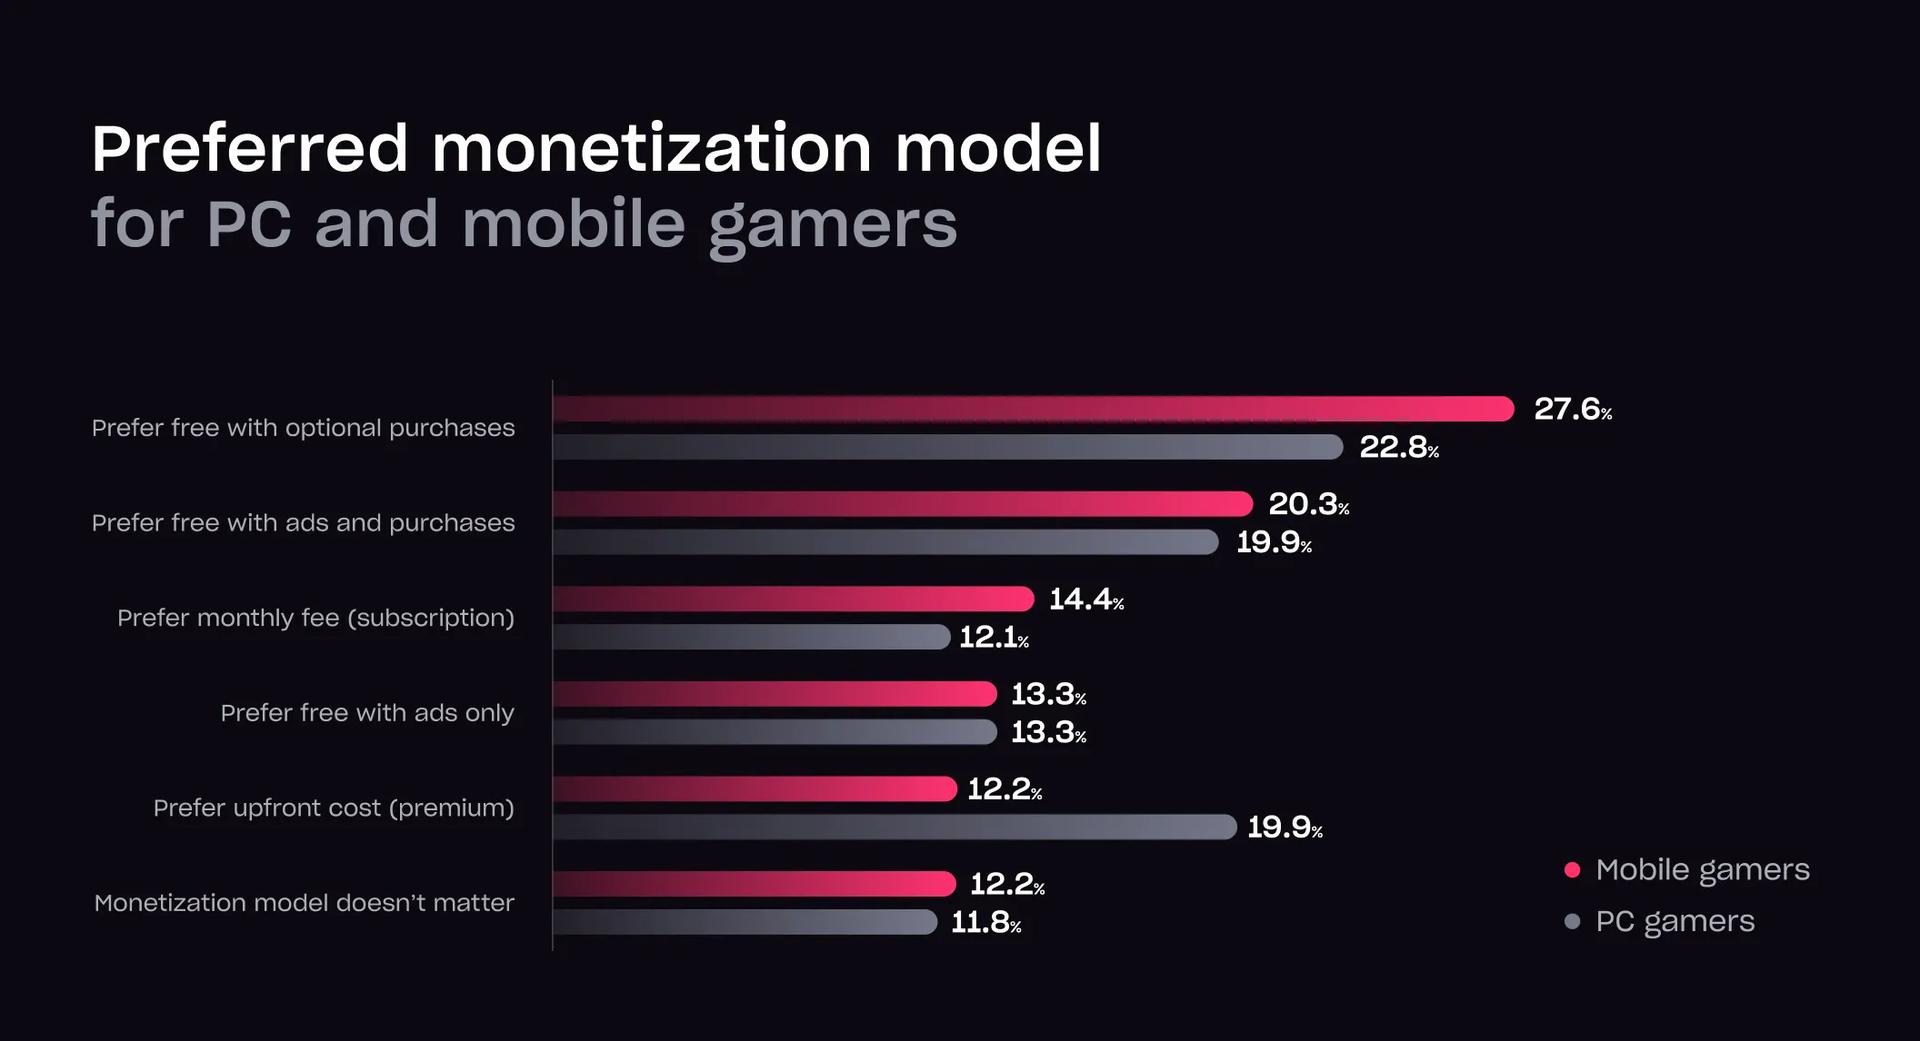
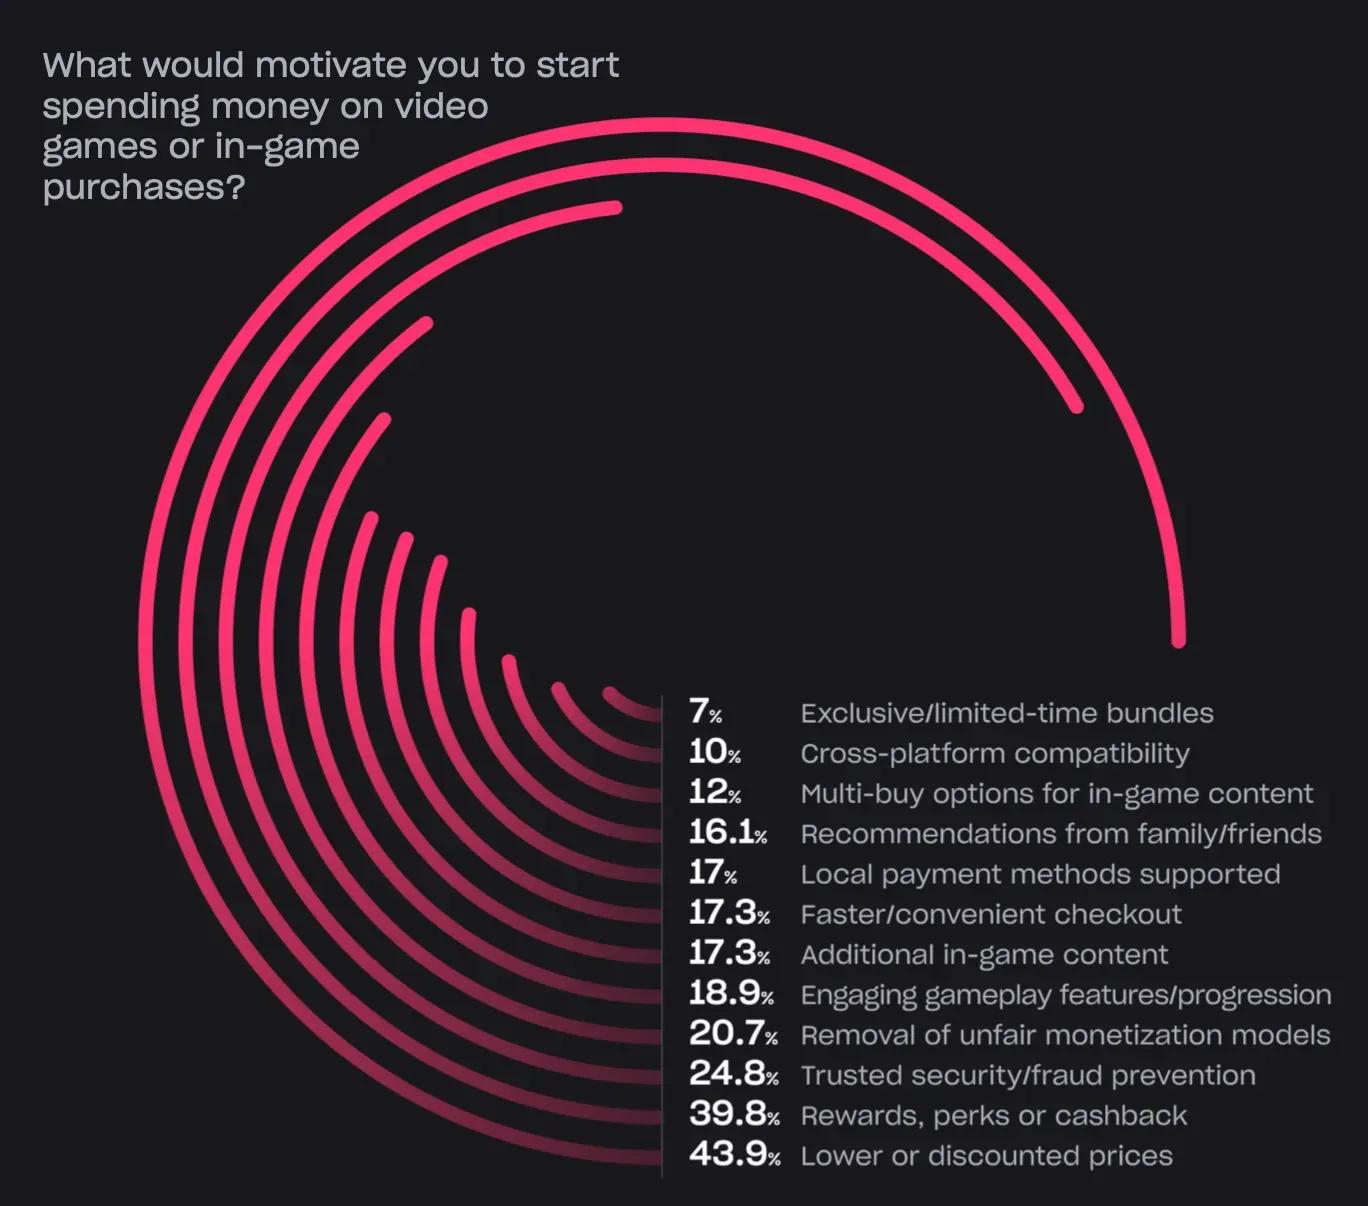
रीजन में, 63.4% गेमर्स ने गेम्स पर पैसे खर्च किए हैं। इन-ऐप परचेज के साथ फ्री-टू-प्ले मॉडल मोबाइल गेमर्स के 61% और PC गेमर्स के 56% के लिए पसंदीदा विकल्प है। हालांकि, सऊदी अरब में, 26% गेमर्स प्रीमियम गेम्स को पसंद करते हैं, जो औसत से अधिक है। स्पेंडिंग हैबिट्स भी प्राइसिंग सेंसिटिविटी से प्रभावित होती हैं, जिसमें 43.9% सर्वे किए गए प्लेयर्स ने संकेत दिया कि कम कीमतें उन्हें अधिक खर्च करने के लिए प्रोत्साहित करेंगी।
Xsolla और Niko Partners द्वारा MENA-3 गेमिंग मार्केट रिपोर्ट
पेमेंट प्रेफरेंसेज और इंफ्रास्ट्रक्चर
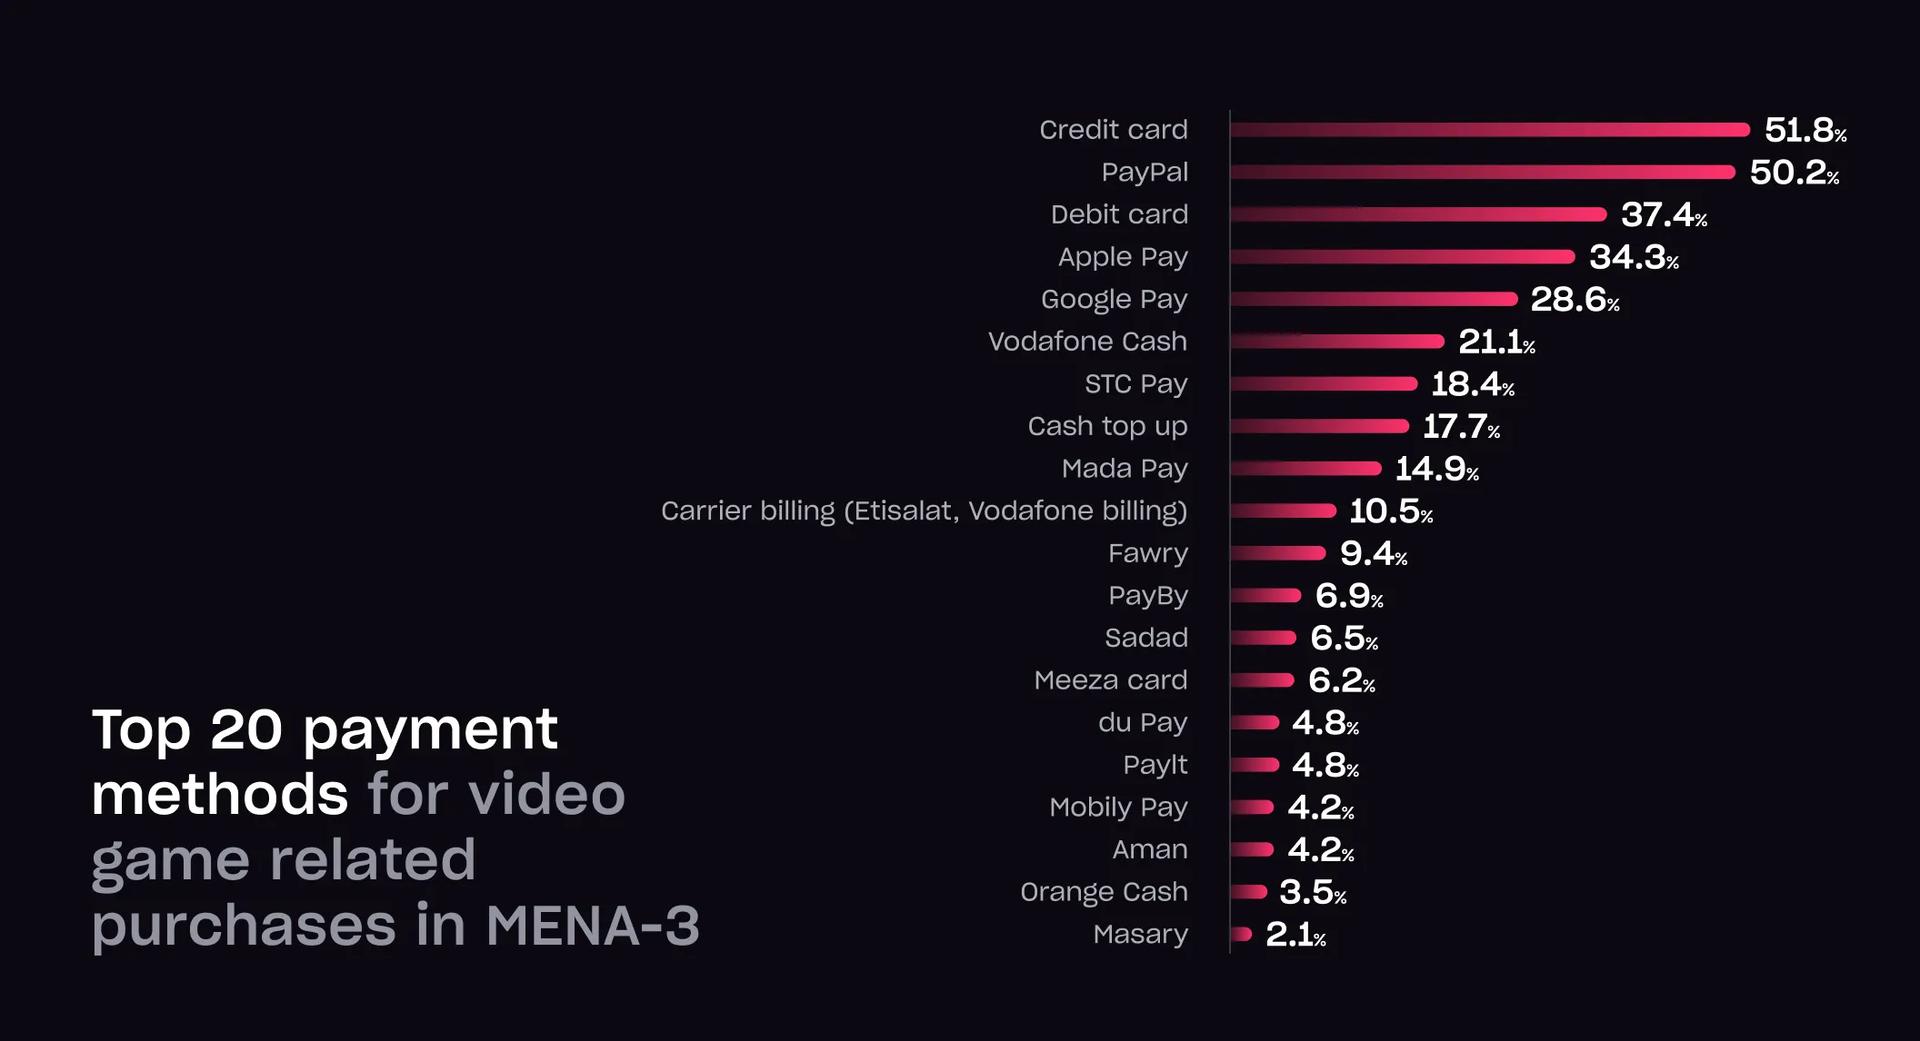
MENA-3 रीजन में फाइनेंशियल इंफ्रास्ट्रक्चर गेम मोनेटाइजेशन के लिए चुनौतियां पेश करता है। ट्रेडिशनल बैंकिंग एक्सेस लिमिटेड है, जिसमें 67% आबादी या तो बैंकिंग सर्विसेज की कमी है या उनका उपयोग शायद ही कभी करती है। क्रेडिट कार्ड पेनेट्रेशन कम बना हुआ है, खासकर मिस्र में जहां यह 2.8% है। सऊदी अरब और यूएई में, दरें क्रमशः 25.4% और 26.8% हैं। अल्टरनेटिव पेमेंट मेथड्स अधिक कॉमन हैं। सऊदी अरब में, Mada पेमेंट नेटवर्क का उपयोग 93% गेमर्स द्वारा किया जाता है, जबकि PayPal क्रेडिट कार्ड की तुलना में अधिक व्यापक रूप से अपनाया जाता है। केवल यूएई में पेमेंट इंफ्रास्ट्रक्चर वेस्टर्न मार्केट्स के समान है।
कई प्लेयर्स, खासकर मिस्र में, ऐप स्टोर्स को बायपास करते हुए सीधे गेम वेबसाइटों के माध्यम से परचेज करना पसंद करते हैं। 60% से अधिक मिस्र के गेमर्स ने इस अप्रोच का उपयोग किया है। बताए गए मुख्य कारणों में तेजी से ट्रांजैक्शन प्रोसेस, पसंदीदा पेमेंट मेथड्स की उपलब्धता, अतिरिक्त रिवार्ड्स और डिस्काउंट शामिल हैं। फाइनेंशियल इंसेंटिव एक मजबूत प्रेरक बने हुए हैं, जिसमें 40% रेस्पोंडेंट्स का कहना है कि अगर कीमतें कम होतीं तो वे वेबशॉप्स के माध्यम से अधिक परचेज करते। यह ट्रेंड रीजन में फ्लेक्सिबल और लोकलाइज्ड पेमेंट सॉल्यूशंस के महत्व को रेखांकित करता है।
Xsolla और Niko Partners द्वारा MENA-3 गेमिंग मार्केट रिपोर्ट
फाइनल थॉट्स
MENA-3 रीजन ग्लोबल गेमिंग लैंडस्केप का एक बढ़ता हुआ और तेजी से प्रभावशाली हिस्सा है। बढ़ते यूजर नंबर्स, बढ़ती औसत आय और मोनेटाइजेशन और पेमेंट मेथड्स में विकसित होती प्रेफरेंसेज के साथ, यह डेवलपर्स, पब्लिशर्स और प्लेटफॉर्म्स के लिए उल्लेखनीय अवसर प्रदान करता है। हालांकि, इस मार्केट में सफलता के लिए इसके अद्वितीय आर्थिक और डेमोग्राफिक संदर्भ की गहरी समझ की आवश्यकता है। Xsolla और Niko Partners की व्हाइट पेपर सऊदी अरब, यूएई और मिस्र में विस्तार करने वाली कंपनियों के लिए एक विस्तृत और डेटा-रिच फाउंडेशन प्रदान करती है। अतिरिक्त मार्केट डेटा और रिकमेंडेशंस सहित पूरी इनसाइट्स तक पहुंचने के लिए, रीडर्स को पूरी रिपोर्ट डाउनलोड करने के लिए प्रोत्साहित किया जाता है।


