
Industri game di kawasan Timur Tengah dan Afrika Utara (MENA) mengalami pertumbuhan yang stabil dan terukur. Secara khusus, Arab Saudi, Uni Emirat Arab, dan Mesir—secara kolektif disebut sebagai MENA-3—telah muncul sebagai titik fokus pengembangan di pasar regional. Untuk memberikan gambaran terstruktur tentang tren ini, Xsolla dan Niko Partners telah bersama-sama menerbitkan laporan berjudul "Seperti apa lanskap monetisasi untuk video game di MENA?" Artikel ini bertujuan untuk membantu pengembang dan penerbit game memahami faktor-faktor kunci yang memengaruhi pertumbuhan, perilaku pengguna, dan strategi monetisasi di wilayah yang berkembang pesat ini.
Laporan Pasar Game MENA-3 oleh Xsolla dan Niko Partners
Proyeksi Pertumbuhan dan Nilai Pasar
Wilayah MENA-3 berada di jalur untuk melihat ekspansi berkelanjutan dalam basis pengguna dan nilai pasar. Pada tahun 2028, total Pengeluaran Pemain diperkirakan akan meningkat menjadi $2,7 miliar, didukung oleh tingkat pertumbuhan tahunan gabungan (CAGR) lima tahun sebesar 7,2%. Pada tahun 2024, pasar bernilai sekitar $2 miliar, naik 4% dari tahun ke tahun. Jumlah pemain di Arab Saudi, UEA, dan Mesir diproyeksikan mencapai 82,7 juta pada tahun 2028, meningkat dari 70,3 juta pada tahun 2024. Ini akan menyumbang lebih dari setengah total populasi di negara-negara ini, menunjukkan bahwa masih ada ruang untuk penetrasi pasar lebih lanjut.
Karakteristik Spesifik Negara
Negara-negara MENA-3 mencerminkan atribut pasar yang berbeda. Arab Saudi, yang telah melampaui $1 miliar dalam pendapatan gaming tahunan pada tahun 2022, diposisikan sebagai pemimpin regional dan diperkirakan akan menghasilkan $1,5 miliar pendapatan pada tahun 2027. UEA, meskipun populasinya lebih kecil, memiliki infrastruktur pembayaran yang kuat dan pendapatan rata-rata per pengguna (ARPU) yang tinggi, saat ini diperkirakan $84,6 per tahun. Mesir, sebaliknya, menawarkan basis populasi yang besar tetapi memiliki metrik pembayaran yang relatif lemah dan ARPU yang rendah, yaitu $3,5. Perbedaan-perbedaan ini menyoroti pentingnya strategi yang terlokalisasi saat memasuki atau memperluas di setiap pasar.

Laporan Pasar Game MENA-3 oleh Xsolla dan Niko Partners
Demografi Pemain dan Kebiasaan Gaming
Mayoritas populasi gaming di MENA-3 berusia antara 18 dan 35 tahun. Angka ini kemungkinan merupakan perkiraan yang terlalu rendah, karena penelitian ini tidak memperhitungkan pemain di bawah 18 tahun. Penetrasi internet hampir universal di Arab Saudi dan UEA dan melebihi 70% di Mesir. Gaming terutama berbasis mobile, dengan 94% pemain di wilayah tersebut bermain di perangkat mobile. Gaming PC menyumbang 49% dan gaming konsol 34%, angka yang relatif tinggi dibandingkan dengan pasar berkembang lainnya seperti India.
Distribusi gender di antara para gamer bergeser, dengan partisipasi wanita meningkat dari 32% pada tahun 2022 menjadi 38% pada tahun 2025. Pemain di negara-negara MENA-3 menghabiskan rata-rata 10,2 jam per minggu untuk bermain game, dan di Mesir, lebih dari 30% pemain melebihi 13,25 jam setiap minggu. Sebagian besar pengguna, sekitar 61%, terlibat di berbagai platform, dengan banyak yang beralih perangkat secara teratur. Angka-angka ini menunjukkan basis pemain yang sangat terlibat dan semakin beragam.
Laporan Pasar Game MENA-3 oleh Xsolla dan Niko Partners
Tingkat Pendapatan dan Perilaku Belanja
Tingkat pendapatan bervariasi secara signifikan di seluruh wilayah, memengaruhi perilaku pembelian dalam game. Pendapatan bulanan rata-rata seorang gamer di MENA-3 adalah $2.166, tetapi jika tidak termasuk Mesir, rata-rata naik menjadi $3.137. Di Mesir, hanya 4% gamer yang berpenghasilan lebih dari $900 per bulan, dibandingkan dengan 86% di Arab Saudi dan 96% di UEA. Angka-angka ini menjelaskan mengapa game premium dan model langganan cenderung berkinerja lebih baik di Arab Saudi dan UEA, di mana pendapatan sekali pakai lebih tinggi.
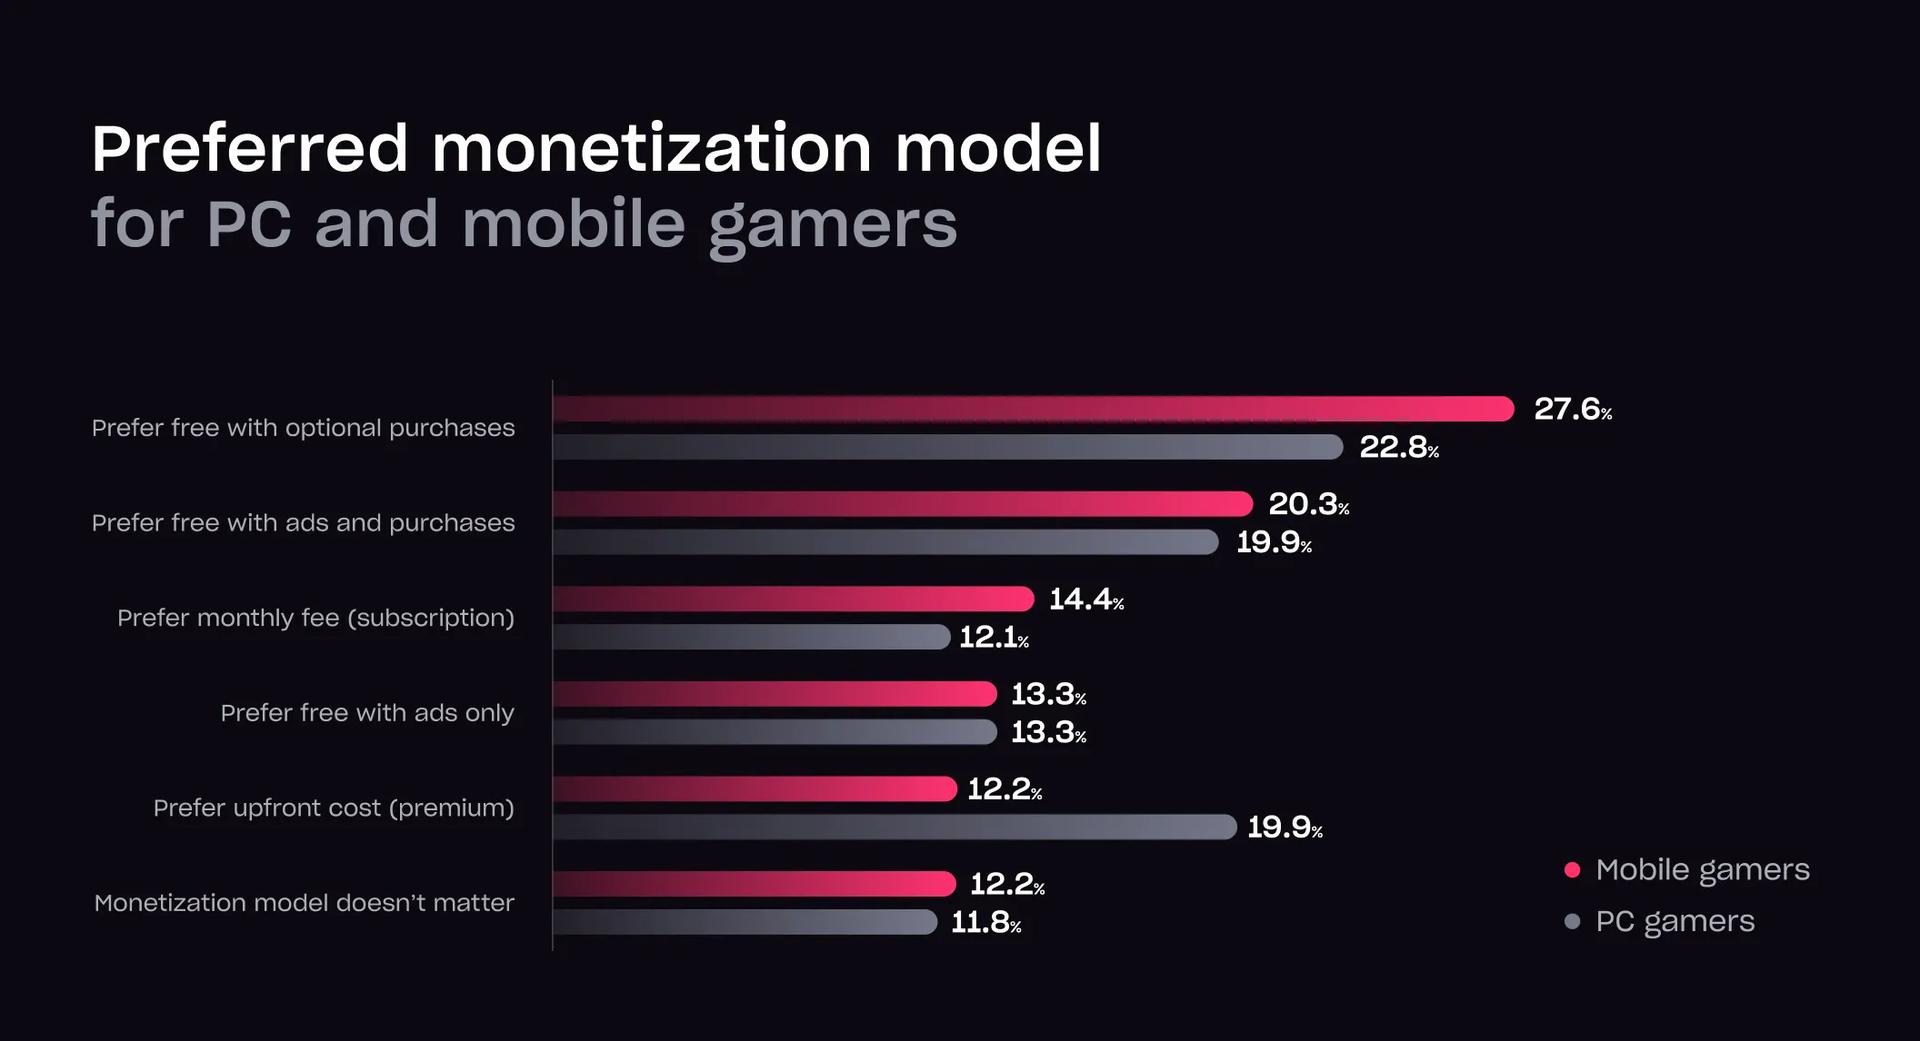
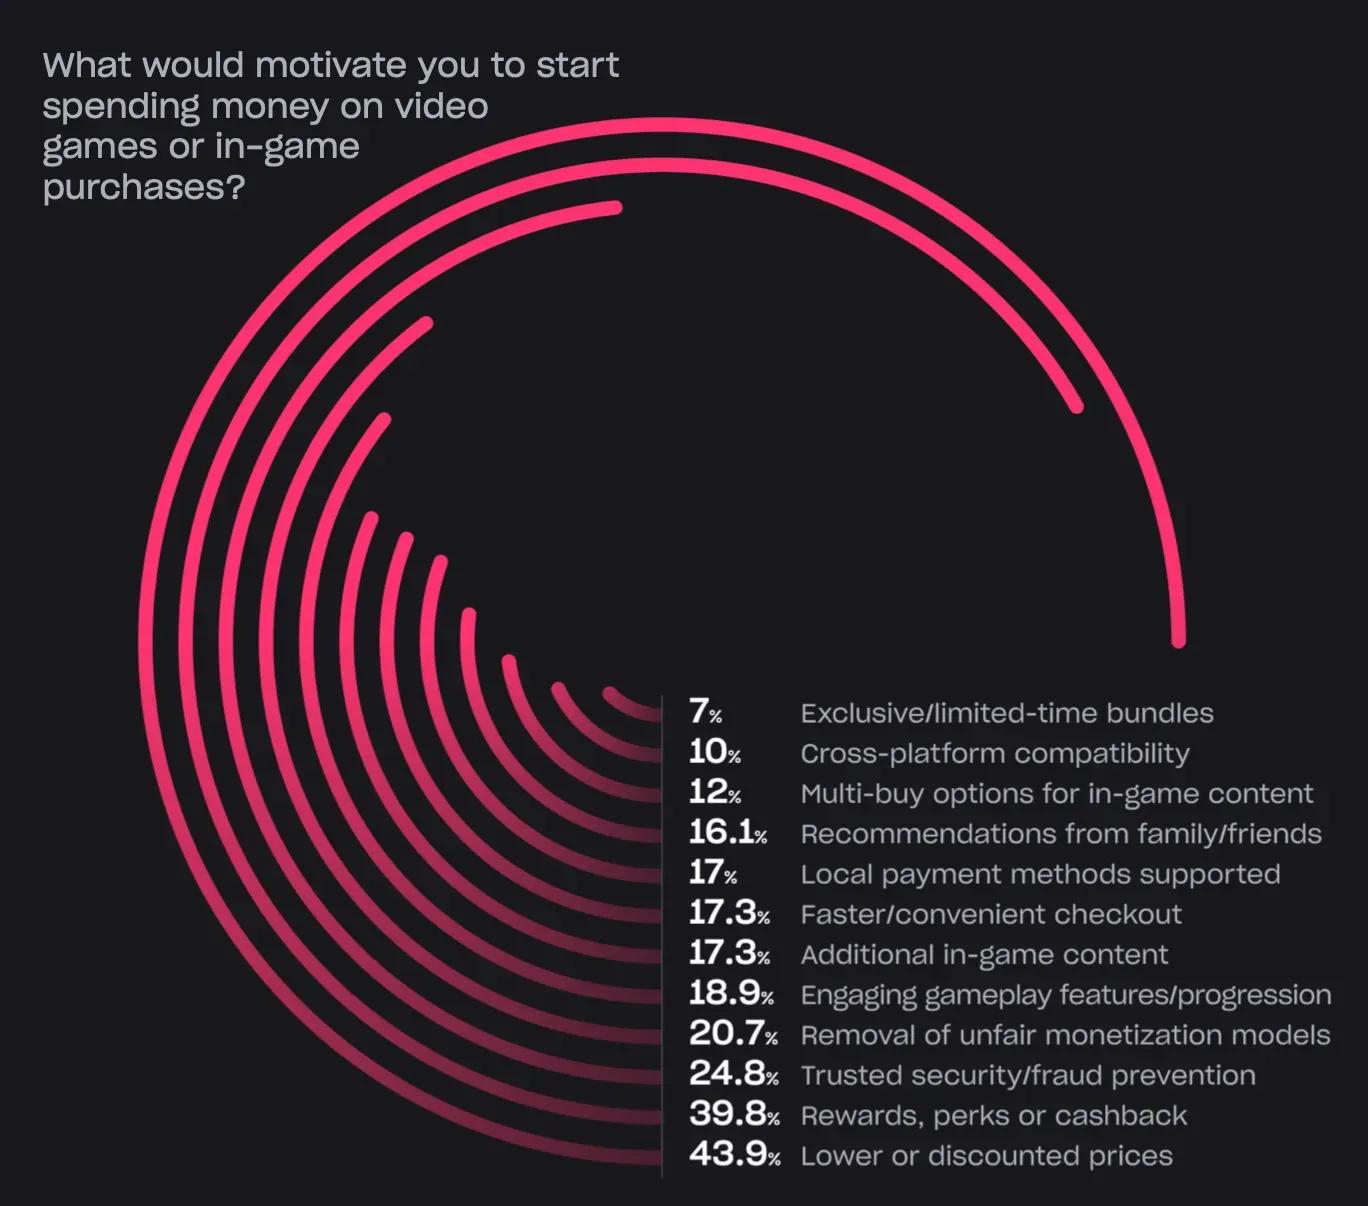
Di seluruh wilayah, 63,4% gamer telah menghabiskan uang untuk game. Model free-to-play dengan pembelian dalam aplikasi adalah pilihan yang disukai oleh 61% gamer mobile dan 56% gamer PC. Namun, di Arab Saudi, 26% gamer lebih menyukai game premium, angka yang lebih tinggi dari rata-rata. Kebiasaan belanja juga dipengaruhi oleh sensitivitas harga, dengan 43,9% pemain yang disurvei menunjukkan bahwa harga yang lebih rendah akan mendorong mereka untuk berbelanja lebih banyak.
Laporan Pasar Game MENA-3 oleh Xsolla dan Niko Partners
Preferensi Pembayaran dan Infrastruktur
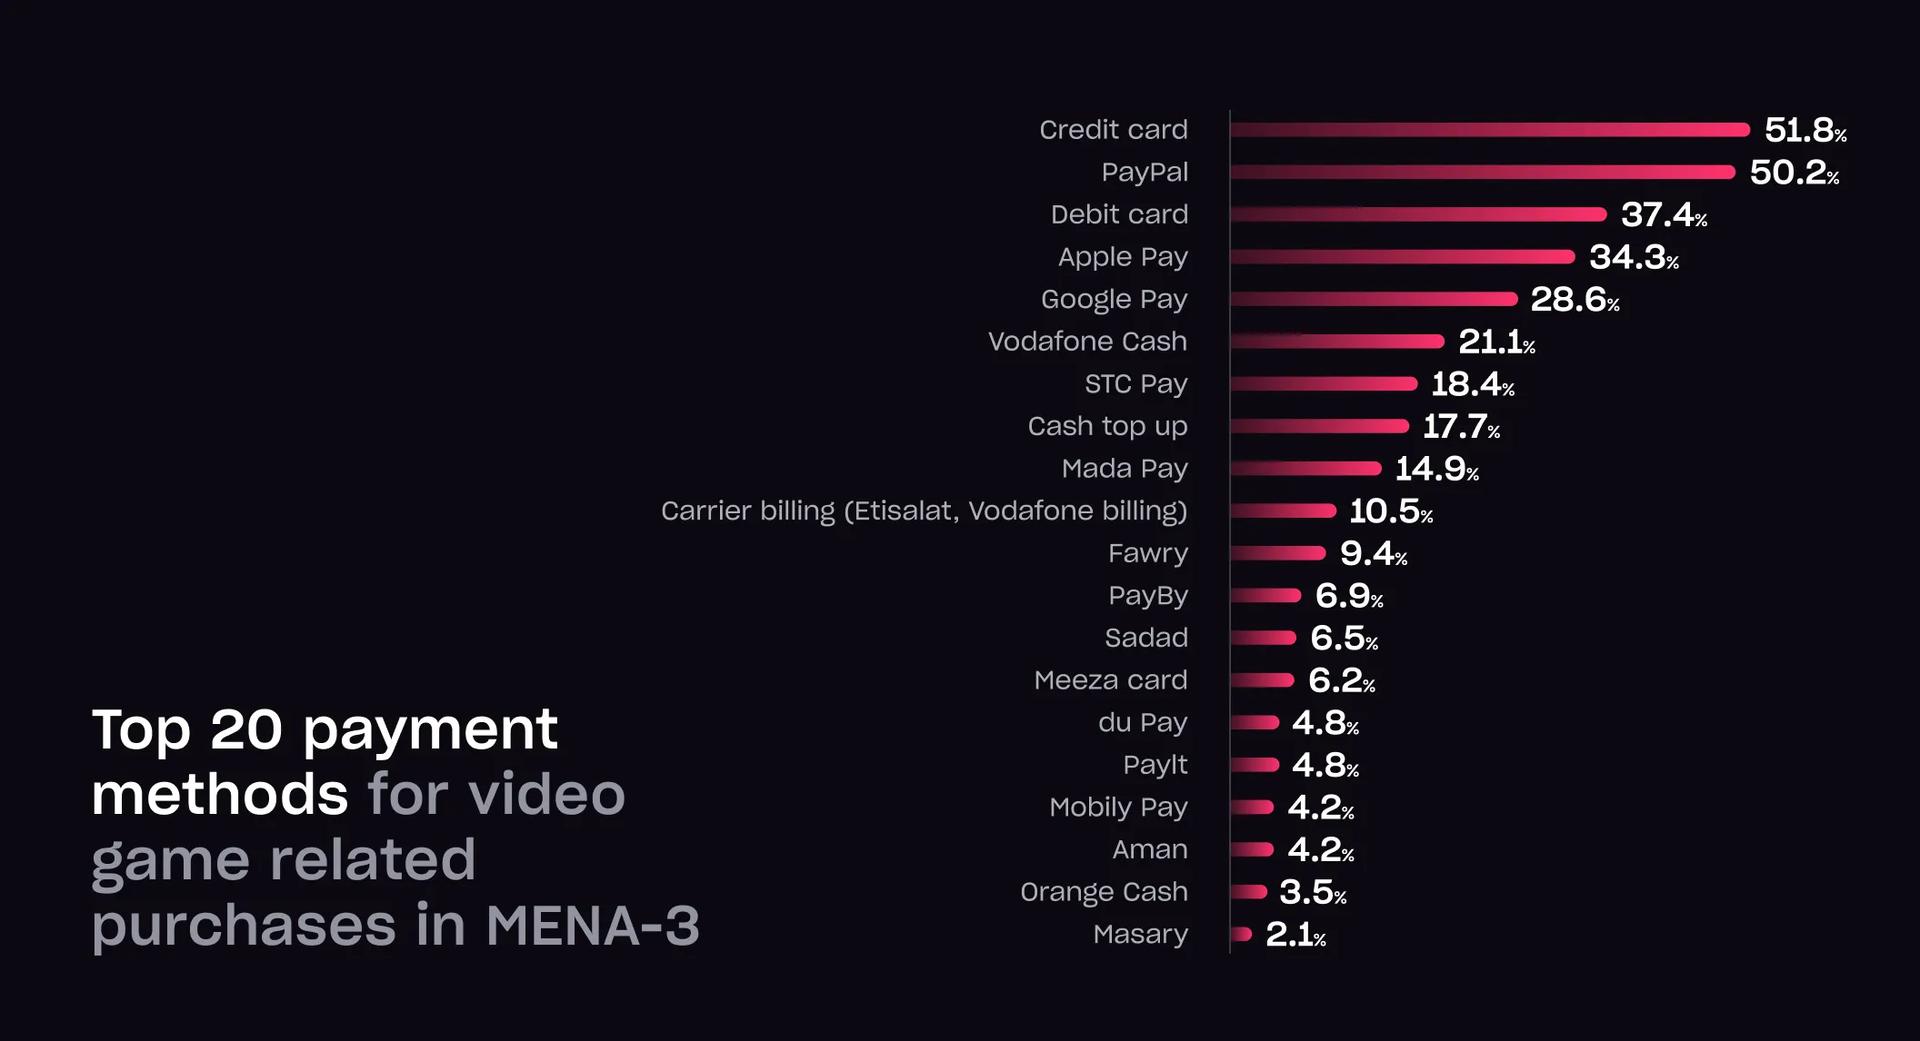
Infrastruktur keuangan di wilayah MENA-3 menghadirkan tantangan untuk monetisasi game. Akses perbankan tradisional terbatas, dengan 67% populasi tidak memiliki layanan perbankan atau menggunakannya jarang. Penetrasi kartu kredit tetap rendah, terutama di Mesir di mana angkanya 2,8%. Di Arab Saudi dan UEA, angkanya masing-masing 25,4% dan 26,8%. Metode pembayaran alternatif lebih umum. Di Arab Saudi, jaringan pembayaran Mada digunakan oleh 93% gamer, sementara PayPal lebih banyak digunakan daripada kartu kredit. Hanya UEA yang menunjukkan infrastruktur pembayaran yang sangat mirip dengan pasar Barat.
Banyak pemain, terutama di Mesir, memilih untuk melakukan pembelian langsung melalui situs web game, melewati toko aplikasi. Lebih dari 60% gamer Mesir telah menggunakan pendekatan ini. Alasan utama yang disebutkan termasuk proses transaksi yang lebih cepat, ketersediaan metode pembayaran yang disukai, hadiah tambahan, dan diskon. Insentif finansial tetap menjadi motivator yang kuat, dengan 40% responden mengatakan mereka akan melakukan lebih banyak pembelian melalui webshop jika harga lebih rendah. Tren ini menggarisbawahi pentingnya solusi pembayaran yang fleksibel dan terlokalisasi di wilayah tersebut.
Laporan Pasar Game MENA-3 oleh Xsolla dan Niko Partners
Pikiran Akhir
Wilayah MENA-3 mewakili bagian yang berkembang dan semakin berpengaruh dari lanskap gaming global. Dengan meningkatnya jumlah pengguna, meningkatnya pendapatan rata-rata, dan preferensi yang berkembang dalam monetisasi dan metode pembayaran, ini menawarkan peluang yang signifikan bagi pengembang, penerbit, dan platform. Namun, keberhasilan di pasar ini membutuhkan pemahaman yang mendalam tentang konteks ekonomi dan demografi yang unik. White paper dari Xsolla dan Niko Partners menyediakan fondasi yang terperinci dan kaya data bagi perusahaan yang ingin berekspansi di Arab Saudi, UEA, dan Mesir. Untuk mengakses wawasan lengkap, termasuk data pasar tambahan dan rekomendasi, pembaca didorong untuk mengunduh laporan lengkapnya.


