
Il primo trimestre del 2025 ha segnato un notevole rimbalzo nell'attività di M&A del settore gaming globale. Sono stati annunciati un totale di 48 accordi, con valori dichiarati che hanno raggiunto i 4,4 miliardi di dollari. Questo rappresenta il totale trimestrale più alto degli ultimi quasi due anni e un recupero sostanziale dal rallentamento osservato nel quarto trimestre del 2024. L'accordo più importante del trimestre è stata l'acquisizione della divisione giochi di Niantic da parte di Scopely per 3,5 miliardi di dollari. Questa transazione non solo ha guidato il trimestre, ma è stata anche la più grande operazione di M&A nel gaming da quando Scopely stessa è stata acquisita da Savvy per 4,9 miliardi di dollari nel 2023.
Altri sviluppi significativi nel M&A del gaming mobile includono l'acquisizione della divisione giochi di AppLovin da parte di Tripledot per 900 milioni di dollari. Miniclip ha ampliato il suo portfolio con l'acquisizione dello studio tedesco di giochi mobile Lessmore, mentre Krafton ha completato l'acquisto di Nautilus Mobile. Questi accordi riflettono una continua enfasi strategica sulle piattaforme mobile come segmento chiave di crescita all'interno del più ampio settore del gaming.
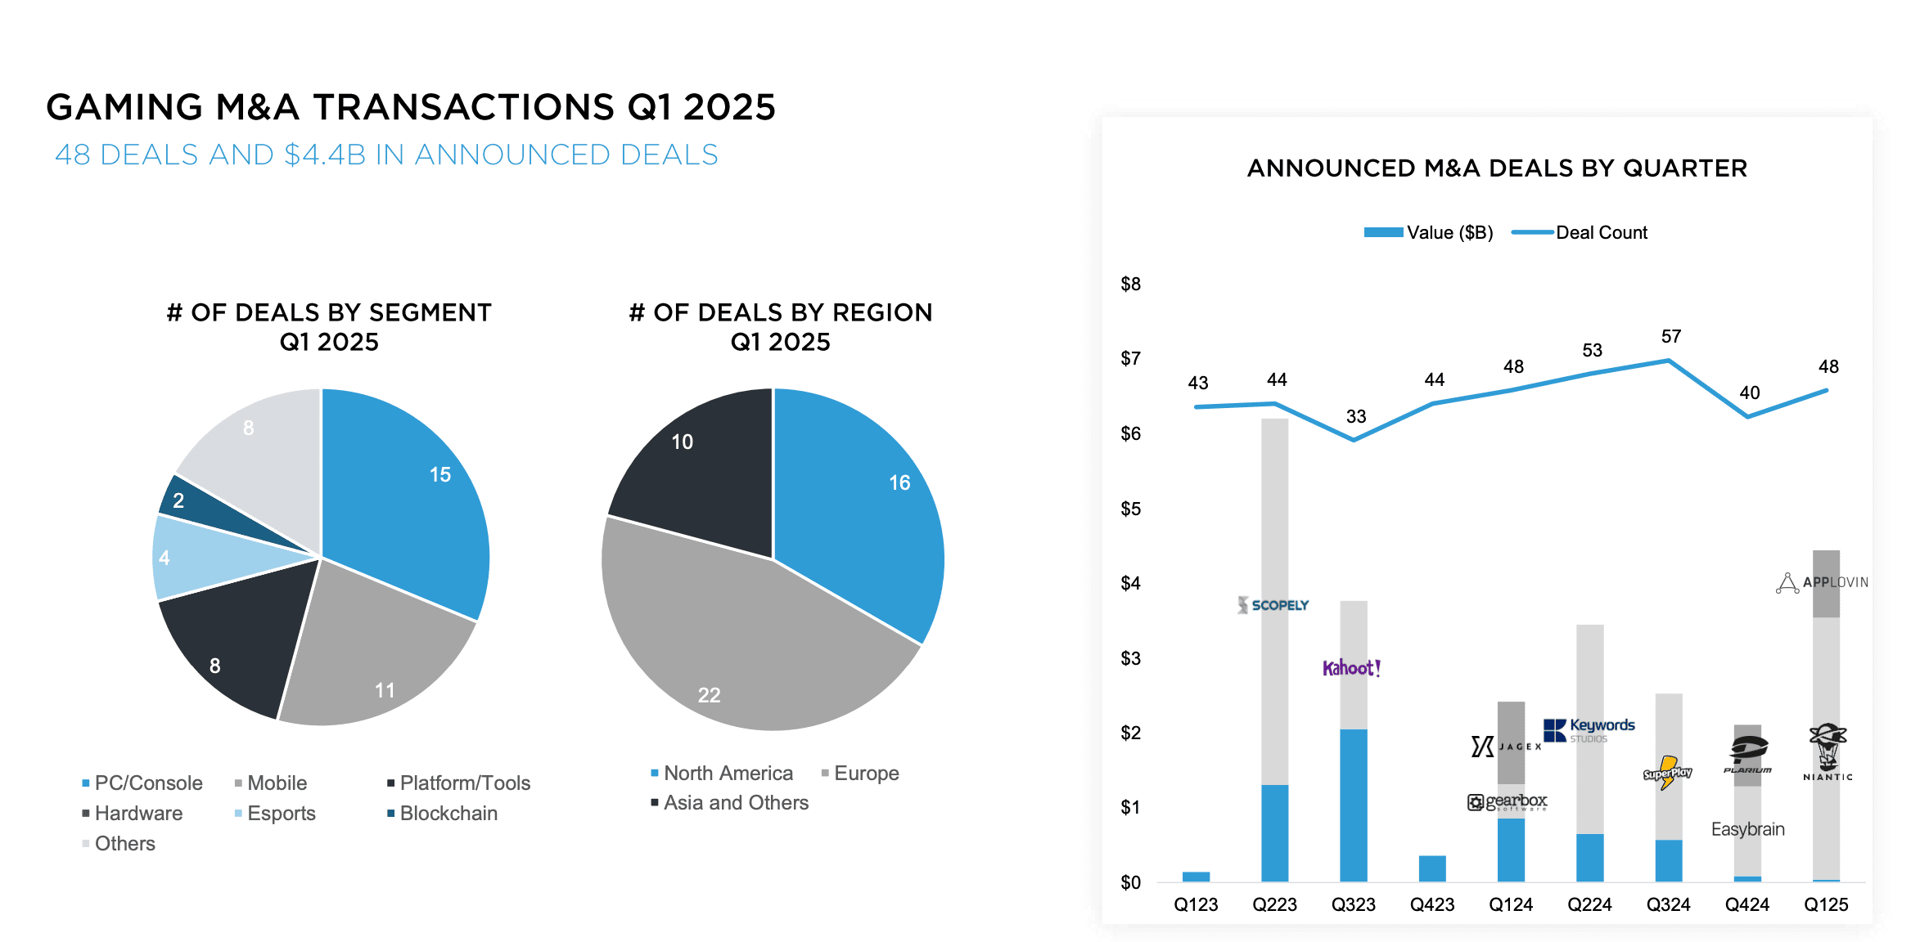
Transazioni M&A Gaming Q1 2025
Oltre 3,5 miliardi di dollari
L'attività di investimento privato è rimasta forte nel Q1 2025, con 149 collocamenti privati per un valore di transazione dichiarato di 3,5 miliardi di dollari. Il più significativo di questi è stato un investimento di 3 miliardi di dollari in Infinite Reality, che ha portato la valutazione dell'azienda a oltre 12 miliardi di dollari. Questa transazione sottolinea l'interesse del mercato per le piattaforme immersive e le tecnologie correlate.
Diversi sviluppatori in fase iniziale hanno ricevuto finanziamenti significativi. Gli studi mobile turchi Grand Games e Good Job Games hanno chiuso round di finanziamento, indicando un continuo interesse degli investitori nell'ecosistema del mobile gaming in crescita nella regione. Niantic Spatial ha raccolto 50 milioni di dollari come parte della sua ristrutturazione a seguito dell'accordo con Scopely.
Parallelamente, la società di tecnologia pubblicitaria mobile Bigabig ha ricevuto 25 milioni di dollari in finanziamenti da MobilityWare, e lo sviluppatore di giochi focalizzato sull'IA BeyondOS ha assicurato un round di investimento da 20 milioni di dollari. Nonostante queste attività, il report indica che i finanziamenti in fase avanzata rimangono difficili da ottenere, riflettendo un ambiente di finanziamento più cauto per le aziende di gaming mature.
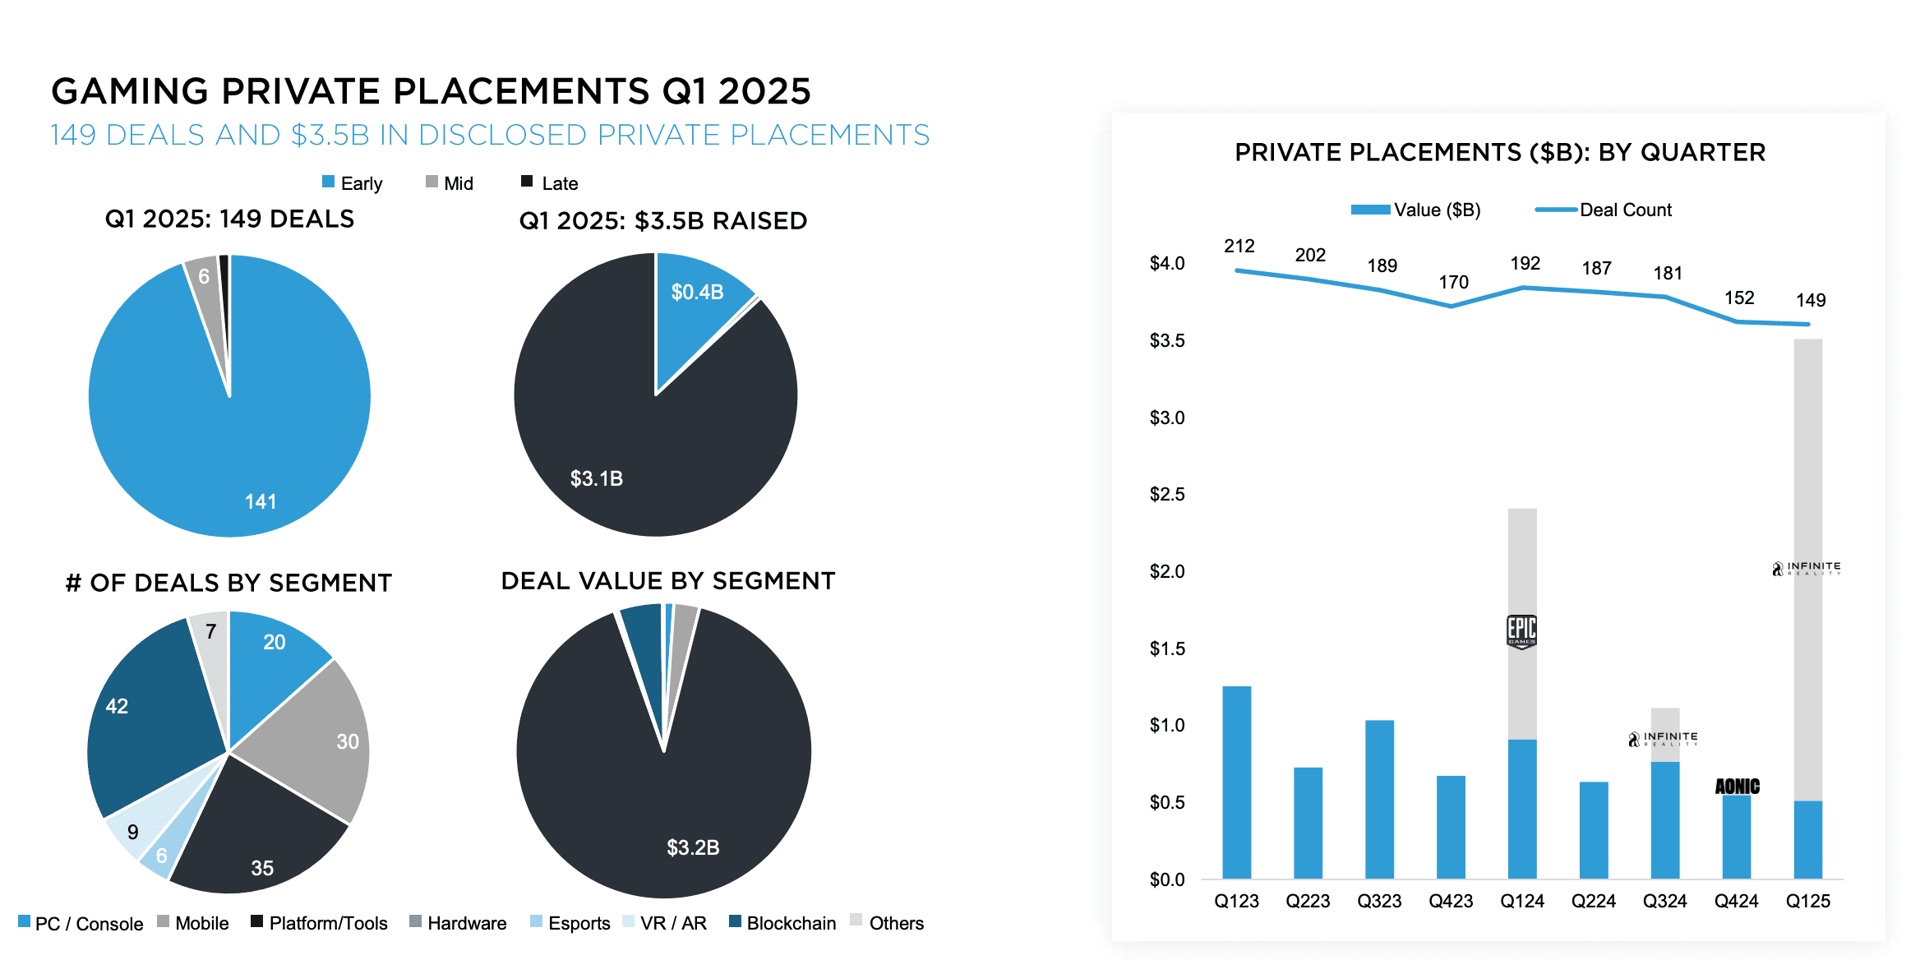
Collocamenti Privati Gaming Q1 2025
Nuovi Fondi e Attività degli Investitori
Il trimestre ha visto l'annuncio di diversi nuovi fondi focalizzati sugli investimenti nel gaming. Tilting Point ha lanciato un fondo focalizzato sull'acquisizione di utenti del valore di 150 milioni di dollari. Altri fondi includono Arcadia Gaming Advisors con 100 milioni di dollari, Skillz con 75 milioni di dollari e Laton Ventures con 50 milioni di dollari. Questi nuovi pool di capitali suggeriscono un impegno istituzionale sostenuto per l'innovazione nel gaming in fase iniziale, in particolare nell'acquisizione di utenti, nelle piattaforme tecnologiche e nello sviluppo di contenuti.
L'attività degli investitori è rimasta forte in vari segmenti. BITKRAFT, Play Ventures e Andreessen Horowitz hanno guidato round di finanziamento di venture più ampi, mentre l'attività in fase seed è stata dominata da TIRTA, The Games Fund e GEM Capital. Sul fronte strategico, Krafton, Tencent e Samsung sono stati tra i più attivi, mentre Animoca, Spartan e Big Brain hanno mostrato un coinvolgimento costante nelle iniziative di blockchain e web3 gaming.
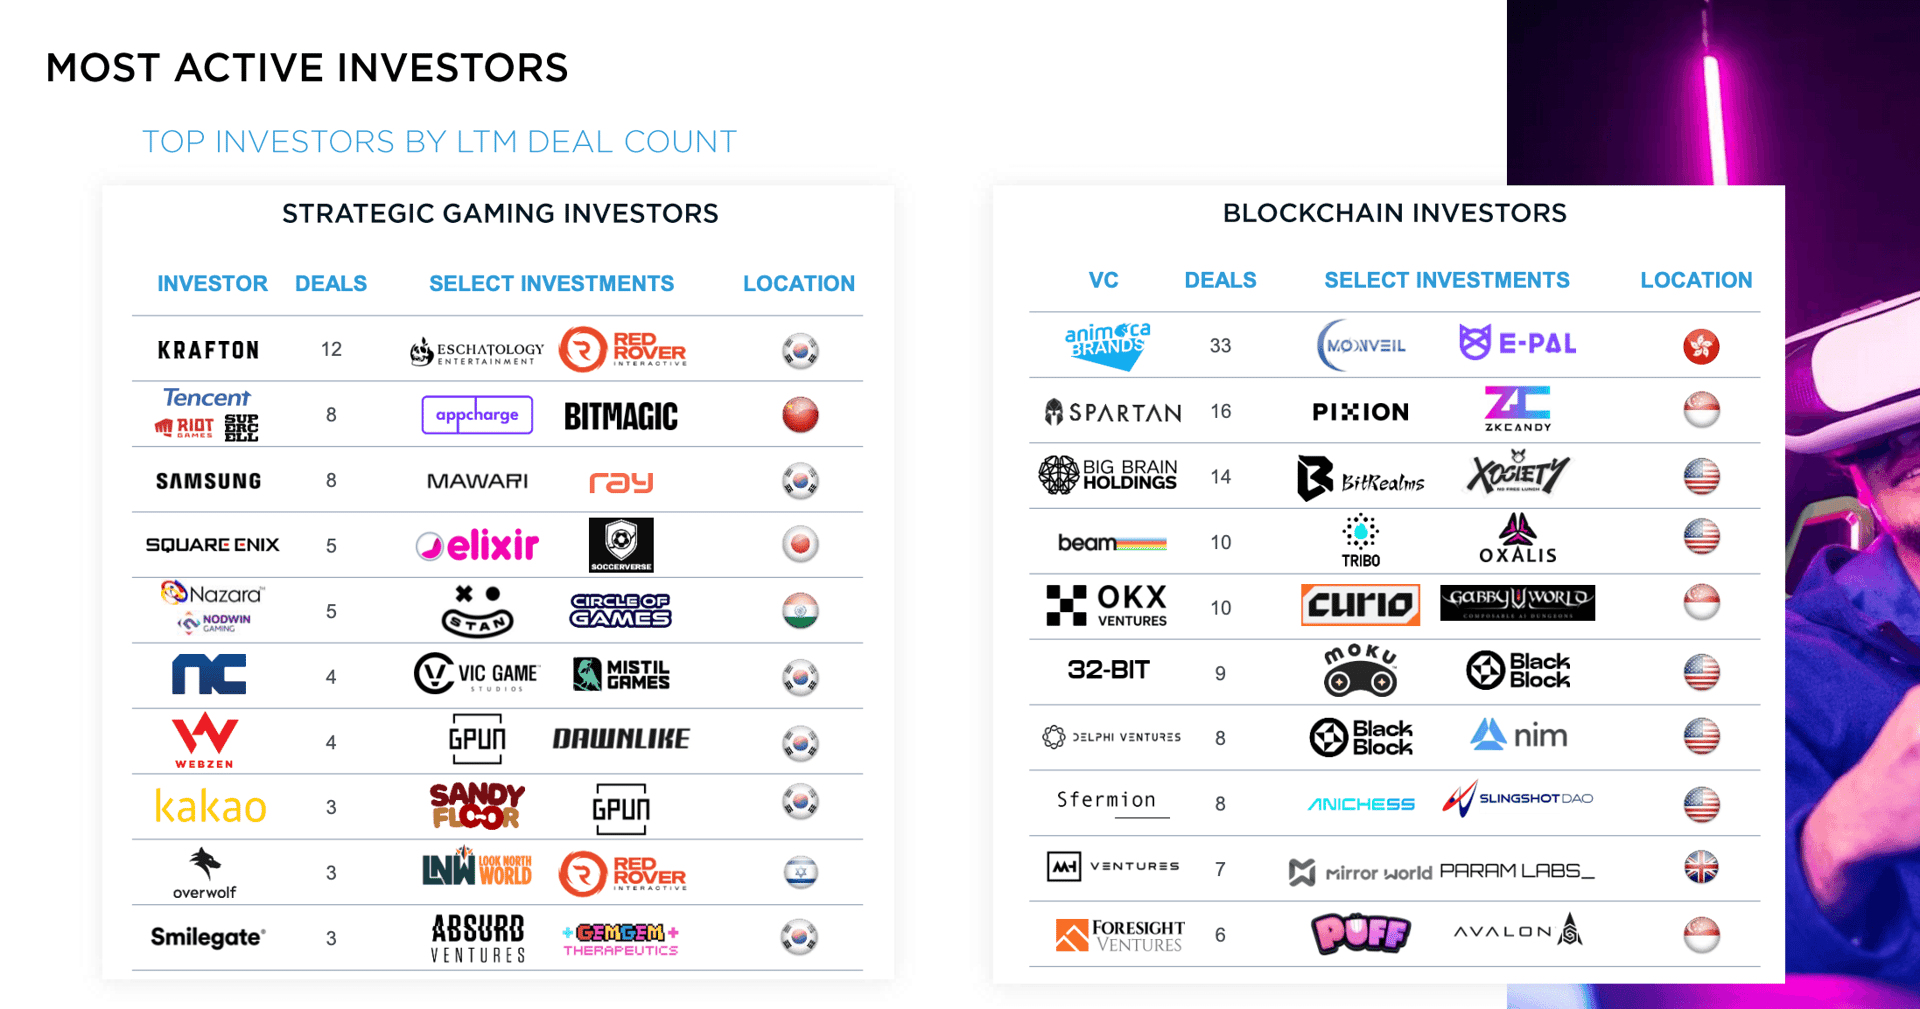
Investitori più Attivi
Movimenti del Mercato Pubblico
Ci sono stati anche sviluppi degni di nota nel mercato pubblico e nel finanziamento del debito. Asmodee ha completato un'offerta pubblica iniziale di successo a seguito dello spin-off da Embracer Group. Ubisoft ha raccolto 1,25 miliardi di dollari da Tencent in mezzo a continue speculazioni su una vendita completa. Inoltre, AMD, GameStop e Logitech hanno completato importanti round di finanziamento del debito, indicando un approccio strategico alla ristrutturazione del capitale in preparazione per la crescita futura o gli aggiustamenti di mercato.
Il Drake Star Gaming Index ha mostrato un aumento del 16,4% dalla fine del 2023, riflettendo un generale ottimismo degli investitori nelle azioni di gaming selezionate. Aziende come SEA/Garena, DeNA e Konami sono state tra le migliori performer durante il periodo. Al contrario, Ubisoft, Unity e WeMade hanno registrato cali nel valore di mercato.
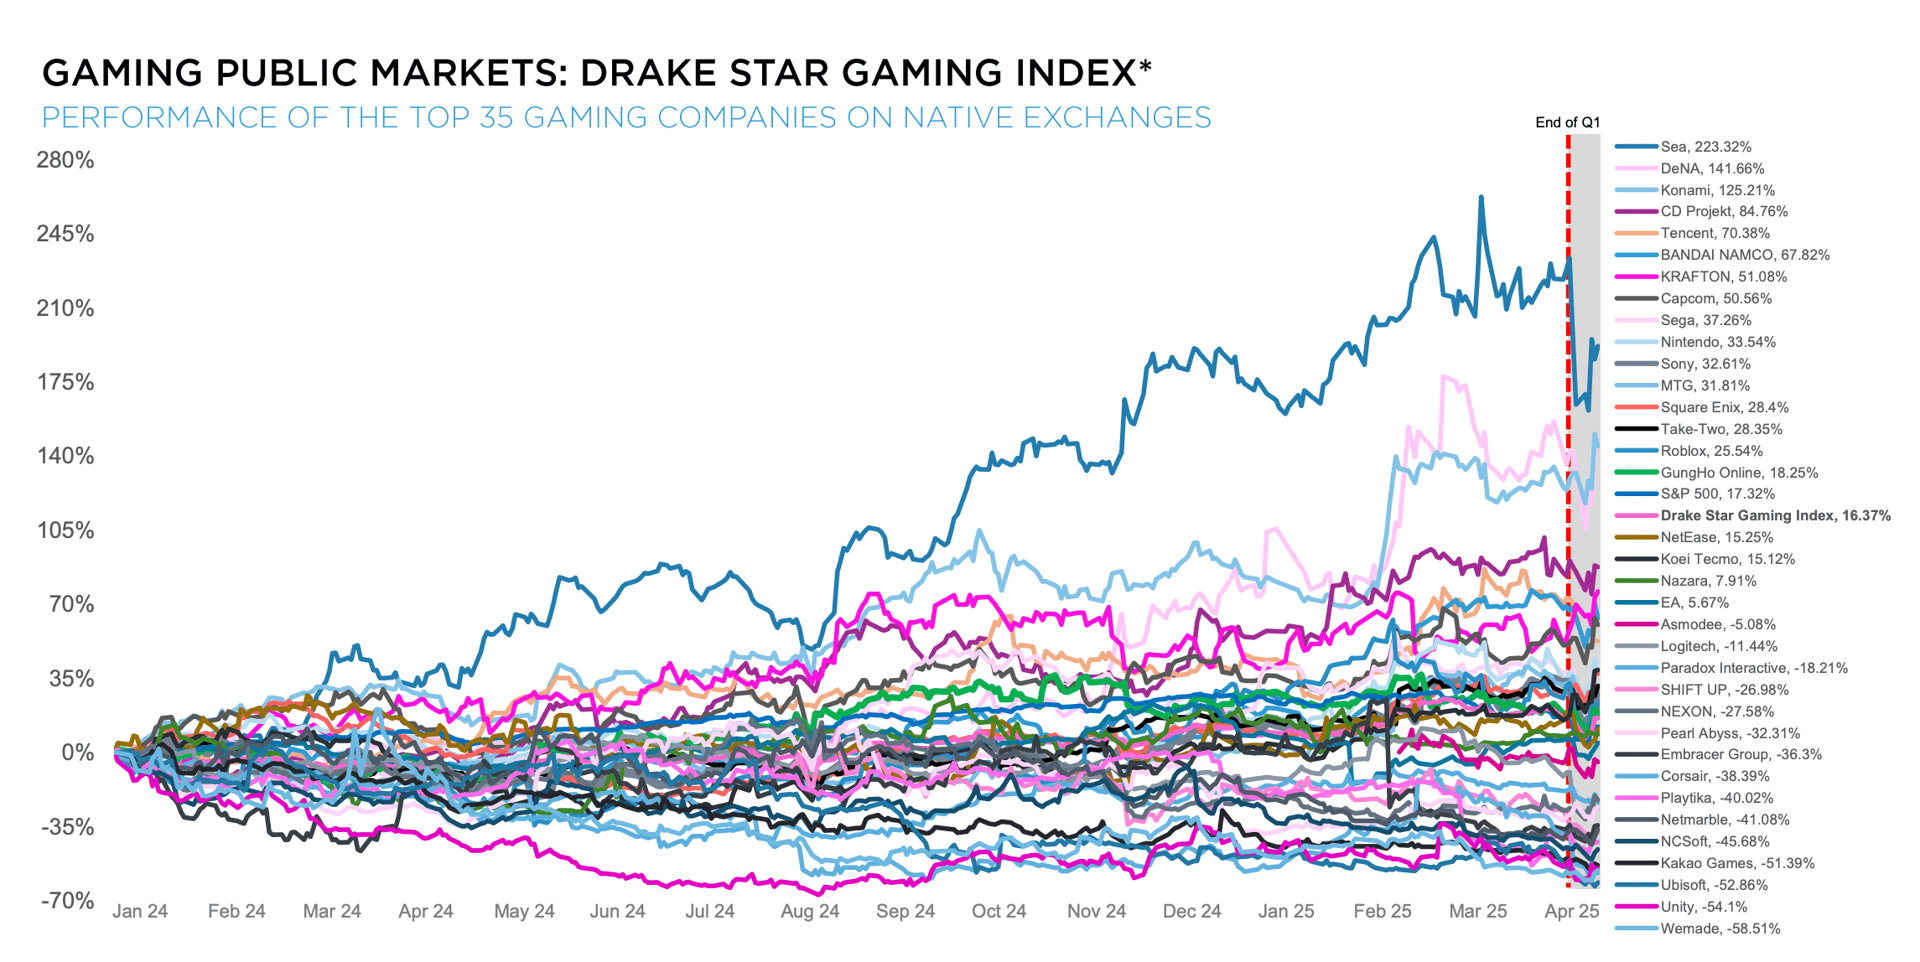
Mercati Pubblici Gaming
Prospettive per il 2025
Guardando avanti, si prevede che l'attività di M&A aumenterà gradualmente nel resto del 2025. Tra i principali acquirenti da monitorare figurano Savvy/Scopely, Tencent, Krafton, Keywords Studios/EQT, Jagex/CVC, Infinite Reality, Sony e Asmodee. Si prevede che le società di private equity giocheranno un ruolo di primo piano, con diverse società di gaming pubbliche che potrebbero passare alla proprietà privata.
La crescita è prevista in segmenti come l'IA, le piattaforme tecnologiche emergenti e le iniziative di gaming legate alla blockchain. Tuttavia, l'ambiente per i finanziamenti in fase avanzata rimarrà probabilmente limitato. I partecipanti al mercato stanno anche tenendo d'occhio le potenziali attività di IPO.
Si prevede che Coffee Stain diventerà pubblica come parte di uno spin-out da Embracer, e altre società, tra cui Discord, starebbero esplorando quotazioni pubbliche a seconda della stabilità dei mercati dei capitali. Il Global Gaming Report Q1 2025 presenta un quadro dettagliato del panorama finanziario e strategico attuale del settore, evidenziando una prospettiva cautamente ottimistica per il resto dell'anno.