
L'industria del gaming nella regione del Medio Oriente e Nord Africa (MENA) sta vivendo una crescita costante e misurabile. In particolare, Arabia Saudita, Emirati Arabi Uniti ed Egitto — collettivamente indicati come MENA-3 — sono emersi come punti focali di sviluppo all'interno del mercato regionale. Per fornire una panoramica strutturata di questa tendenza, Xsolla e Niko Partners hanno pubblicato congiuntamente un report intitolato "What does the monetization landscape look like for video games in MENA?" Questo articolo mira ad aiutare gli sviluppatori e i publisher di giochi a comprendere i fattori chiave che influenzano la crescita, il comportamento degli utenti e le strategie di monetizzazione in questa regione in rapida espansione.
MENA-3 Gaming Market Report di Xsolla e Niko Partners
Proiezioni di Crescita e Valore di Mercato
La regione MENA-3 è sulla buona strada per un'espansione continua sia della base di utenti che del valore di mercato. Entro il 2028, la spesa totale dei giocatori dovrebbe salire a 2,7 miliardi di dollari, supportata da un tasso di crescita annuale composto (CAGR) del 7,2% in cinque anni. Nel 2024, il mercato è valutato circa 2 miliardi di dollari, con un aumento del 4% anno su anno. Il numero di giocatori in Arabia Saudita, Emirati Arabi Uniti ed Egitto è previsto raggiungere 82,7 milioni nel 2028, un aumento rispetto ai 70,3 milioni del 2024. Questo rappresenterebbe poco più della metà della popolazione totale di questi paesi, indicando che c'è ancora spazio per un'ulteriore penetrazione del mercato.
Caratteristiche Specifiche per Paese
I paesi MENA-3 riflettono attributi di mercato distinti. L'Arabia Saudita, che ha già superato 1 miliardo di dollari di entrate annuali da gaming a partire dal 2022, è posizionata come leader regionale e si prevede genererà 1,5 miliardi di dollari di entrate entro il 2027. Gli Emirati Arabi Uniti, sebbene con una popolazione minore, presentano una solida infrastruttura di pagamento e un elevato ricavo medio per utente (ARPU), attualmente stimato a 84,6 dollari all'anno. L'Egitto, al contrario, offre una vasta base di popolazione ma ha metriche di pagamento relativamente deboli e un basso ARPU, a 3,5 dollari. Queste differenze evidenziano l'importanza di strategie localizzate quando si entra o si espande all'interno di ciascun mercato.

MENA-3 Gaming Market Report di Xsolla e Niko Partners
Demografia dei Giocatori e Abitudini di Gaming
La maggior parte della popolazione di gamer nella regione MENA-3 rientra nella fascia d'età tra i 18 e i 35 anni. Questo numero è probabilmente una sottostima, poiché lo studio non tiene conto dei giocatori sotto i 18 anni. La penetrazione di internet è quasi universale in Arabia Saudita e negli Emirati Arabi Uniti e supera il 70% in Egitto. Il gaming è principalmente basato su mobile, con il 94% dei giocatori della regione che si dedica ai giochi su dispositivi mobili. Il PC gaming rappresenta il 49% e il console gaming il 34%, cifre relativamente alte rispetto ad altri mercati emergenti come l'India.
La distribuzione di genere tra i gamer sta cambiando, con la partecipazione femminile in aumento dal 32% nel 2022 al 38% nel 2025. I giocatori nei paesi MENA-3 trascorrono in media 10,2 ore a settimana giocando, e in Egitto, oltre il 30% dei giocatori supera le 13,25 ore settimanali. Una parte significativa degli utenti, circa il 61%, si impegna su più piattaforme, con molti che cambiano dispositivo regolarmente. Queste cifre indicano una base di giocatori altamente coinvolta e sempre più diversificata.
MENA-3 Gaming Market Report di Xsolla e Niko Partners
Livelli di Reddito e Comportamento di Spesa
I livelli di reddito variano significativamente nella regione, influenzando il comportamento di acquisto in-game. Il reddito medio mensile di un gamer nella regione MENA-3 è di 2.166 dollari, ma escludendo l'Egitto, la media sale a 3.137 dollari. In Egitto, solo il 4% dei gamer guadagna più di 900 dollari al mese, rispetto all'86% in Arabia Saudita e al 96% negli Emirati Arabi Uniti. Queste cifre spiegano perché i giochi premium e i modelli di abbonamento tendono a performare meglio in Arabia Saudita e negli Emirati Arabi Uniti, dove il reddito disponibile è più elevato.
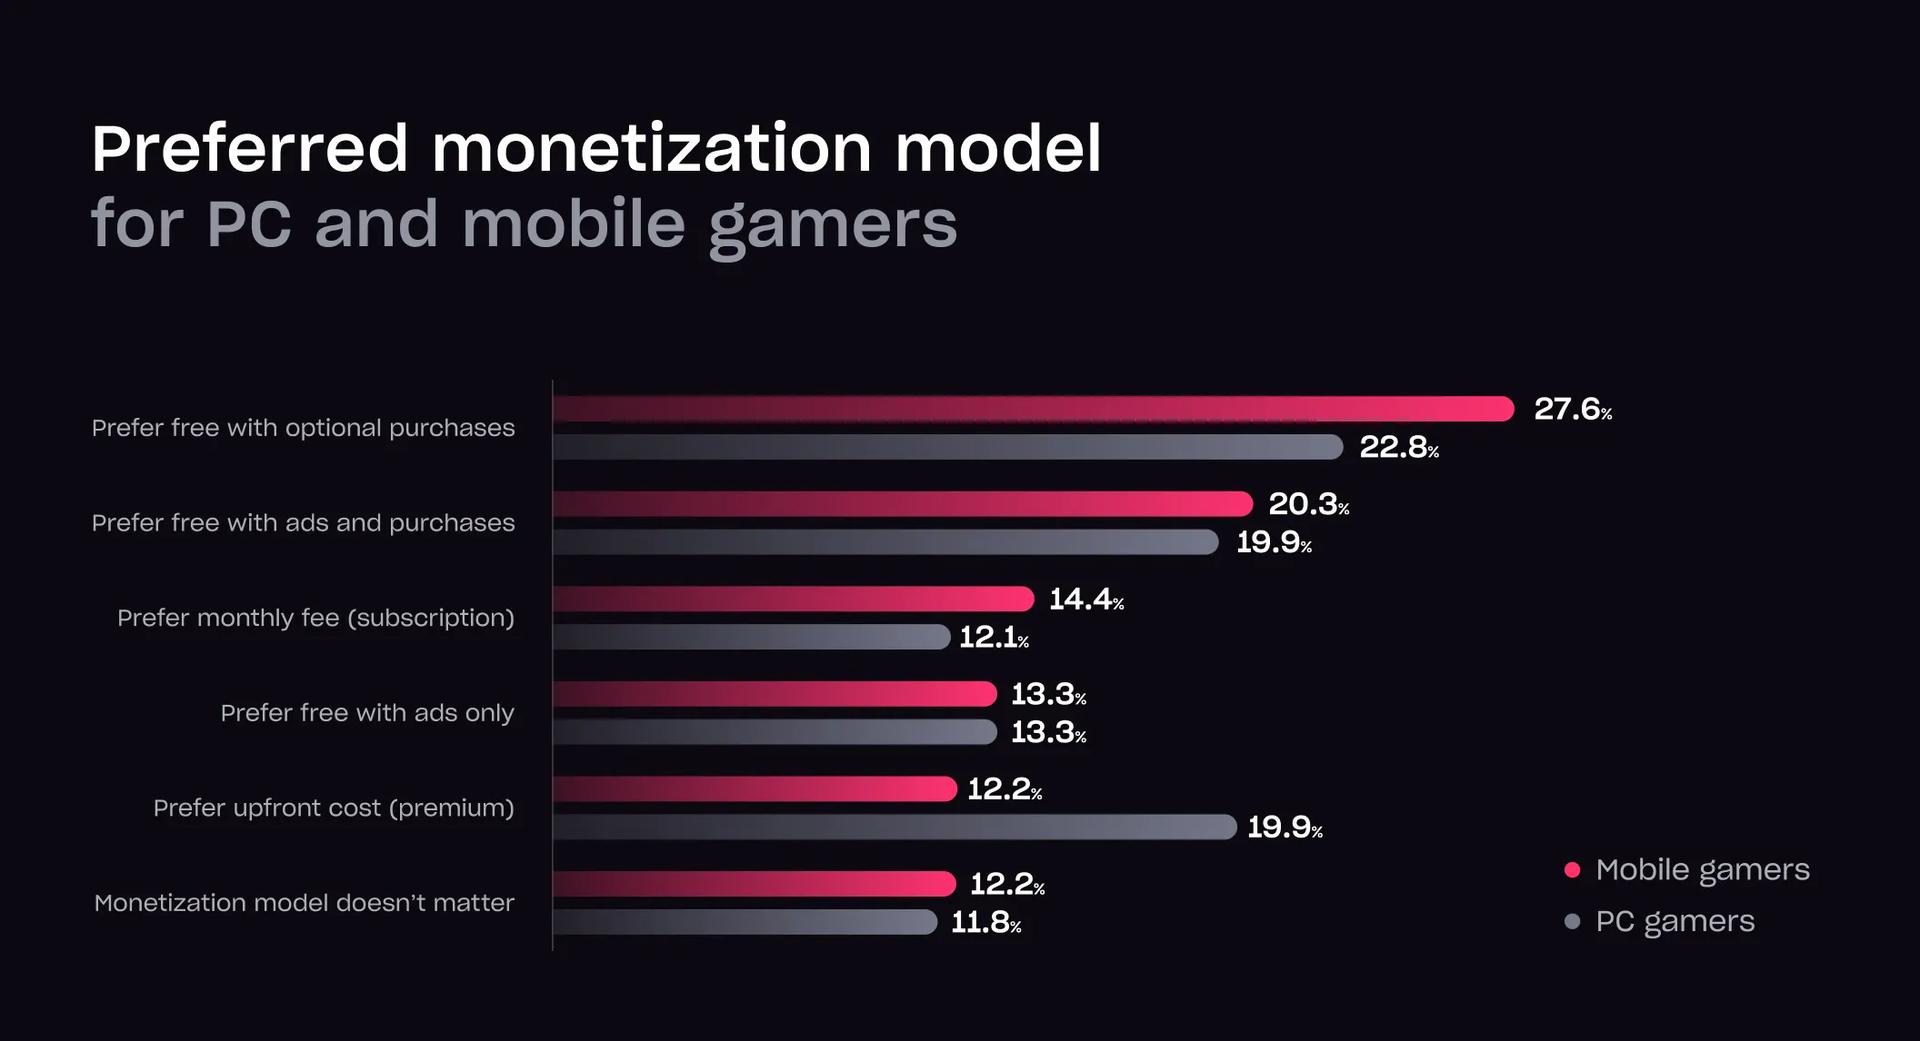
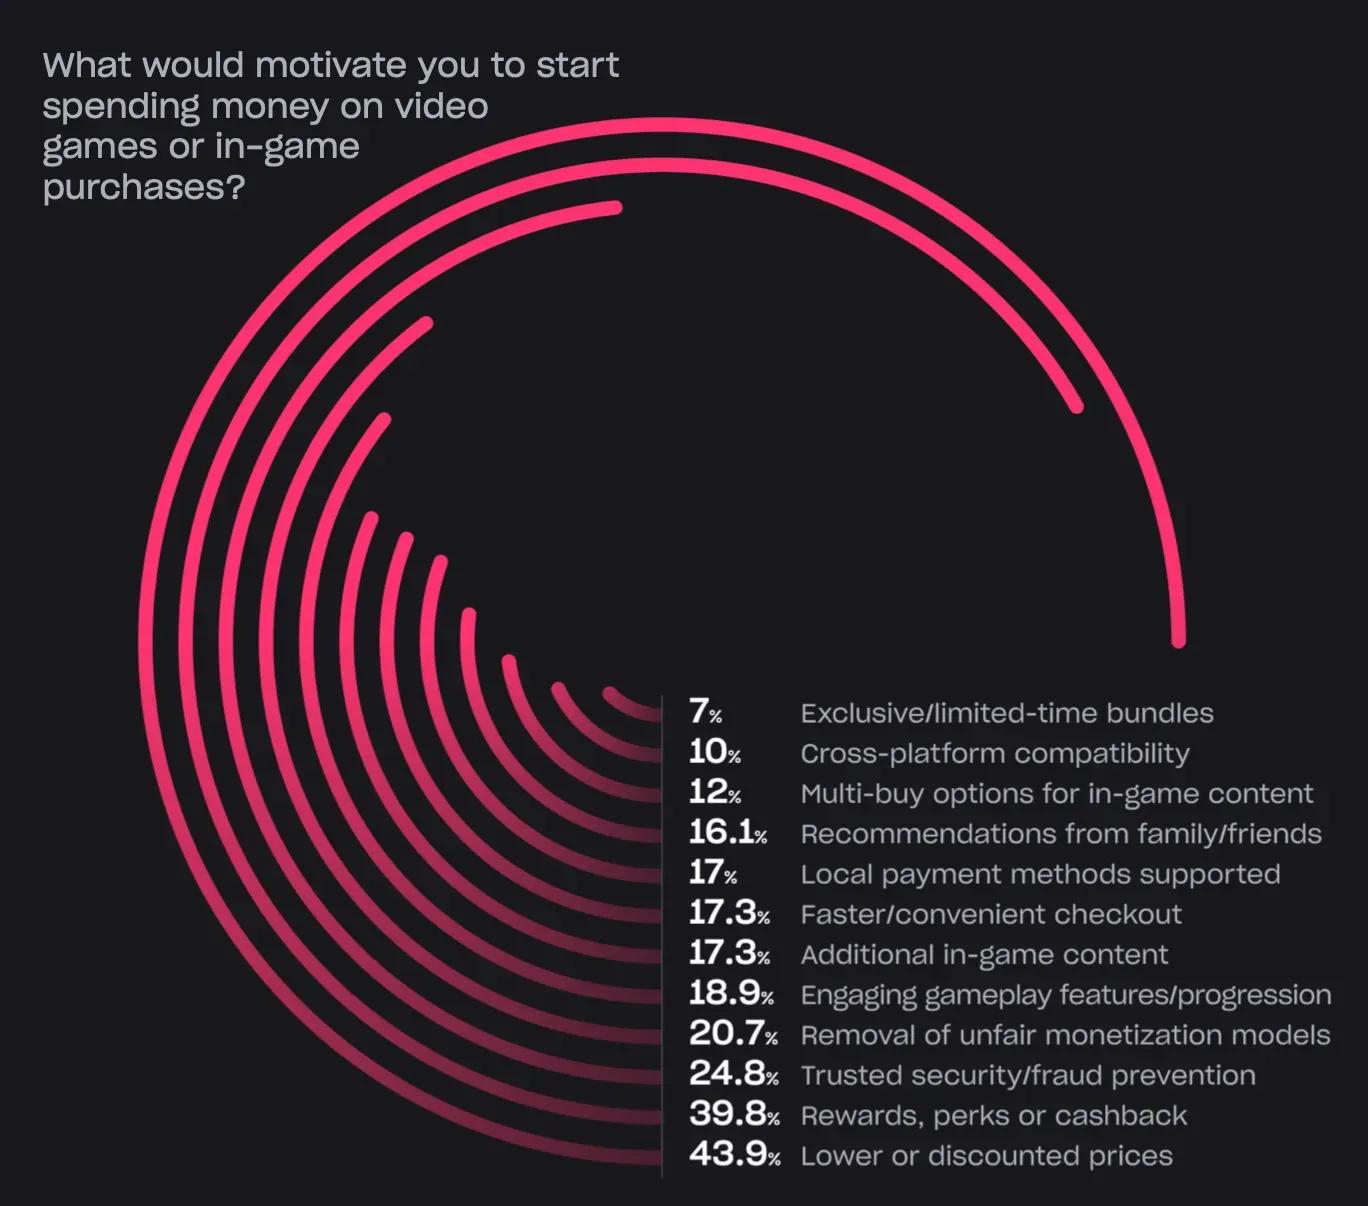
In tutta la regione, il 63,4% dei gamer ha speso soldi per i giochi. Il modello free-to-play con acquisti in-app è la scelta preferita dal 61% dei gamer mobile e dal 56% dei gamer PC. Tuttavia, in Arabia Saudita, un 26% di gamer, superiore alla media, preferisce i giochi premium. Le abitudini di spesa sono influenzate anche dalla sensibilità ai prezzi, con il 43,9% dei giocatori intervistati che indica che prezzi più bassi li incoraggerebbero a spendere di più.
MENA-3 Gaming Market Report di Xsolla e Niko Partners
Preferenze e Infrastrutture di Pagamento
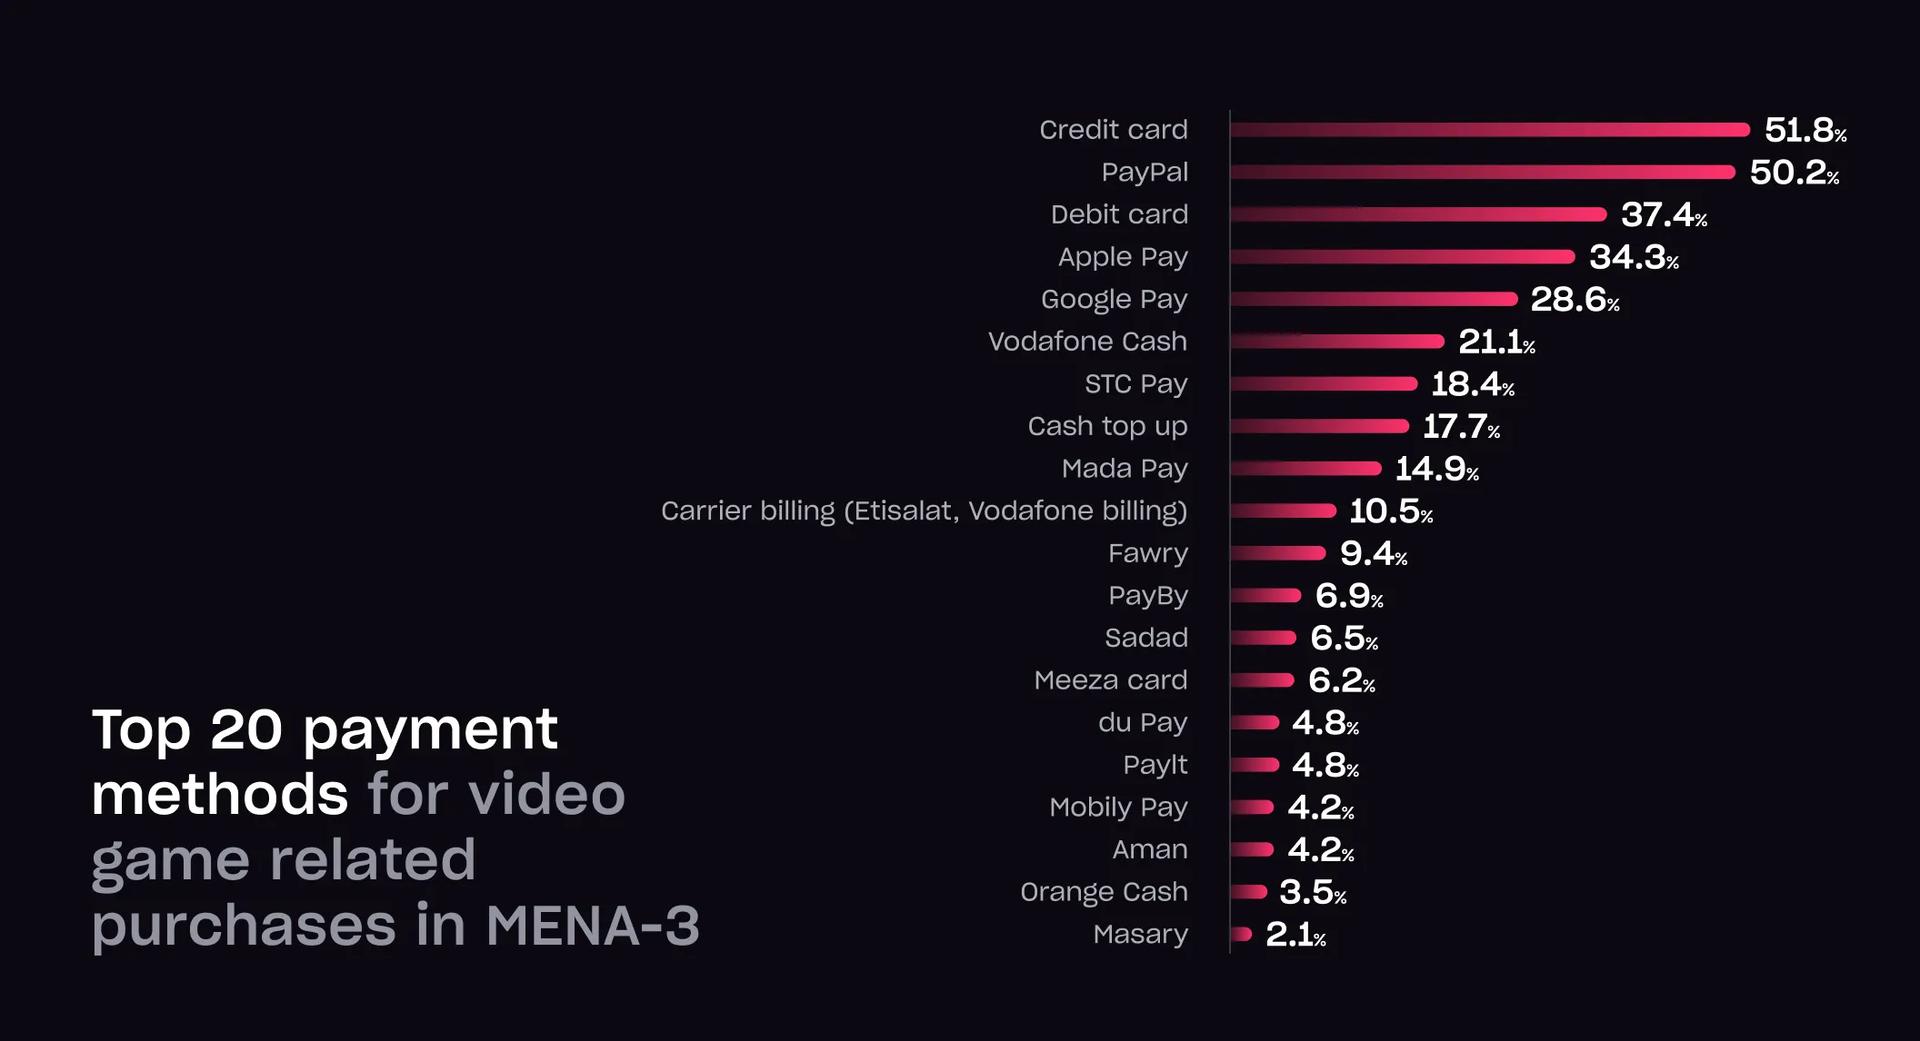
L'infrastruttura finanziaria nella regione MENA-3 presenta sfide per la monetizzazione dei giochi. L'accesso ai servizi bancari tradizionali è limitato, con il 67% della popolazione che non dispone di servizi bancari o li utilizza raramente. La penetrazione delle carte di credito rimane bassa, in particolare in Egitto dove si attesta al 2,8%. In Arabia Saudita e negli Emirati Arabi Uniti, i tassi sono rispettivamente del 25,4% e 26,8%. Metodi di pagamento alternativi sono più comuni. In Arabia Saudita, la rete di pagamento Mada è utilizzata dal 93% dei gamer, mentre PayPal è più ampiamente adottato rispetto alle carte di credito. Solo gli Emirati Arabi Uniti mostrano un'infrastruttura di pagamento che assomiglia strettamente a quella dei mercati occidentali.
Molti giocatori, specialmente in Egitto, scelgono di effettuare acquisti direttamente tramite i siti web dei giochi, bypassando gli app store. Oltre il 60% dei gamer egiziani ha utilizzato questo approccio. Le ragioni principali citate includono processi di transazione più veloci, disponibilità di metodi di pagamento preferiti, ricompense aggiuntive e sconti. Gli incentivi finanziari rimangono un forte motivatore, con il 40% degli intervistati che afferma che farebbe più acquisti tramite webshop se i prezzi fossero più bassi. Questa tendenza sottolinea l'importanza di soluzioni di pagamento flessibili e localizzate nella regione.
MENA-3 Gaming Market Report di Xsolla e Niko Partners
Considerazioni Finali
La regione MENA-3 rappresenta una parte crescente e sempre più influente del panorama globale del gaming. Con un numero crescente di utenti, un reddito medio in aumento e preferenze in evoluzione nei metodi di monetizzazione e pagamento, offre notevoli opportunità per sviluppatori, publisher e piattaforme. Tuttavia, il successo in questo mercato richiede una profonda comprensione del suo contesto economico e demografico unico. Il white paper di Xsolla e Niko Partners fornisce una base dettagliata e ricca di dati per le aziende che desiderano espandersi in Arabia Saudita, Emirati Arabi Uniti ed Egitto. Per accedere a tutte le informazioni, inclusi dati di mercato aggiuntivi e raccomandazioni, si incoraggiano i lettori a scaricare il report completo.


