L'ultimo report di AppsFlyer sui trend del mercato mobile rivela cambiamenti significativi nell'acquisizione utenti (UA) e nella distribuzione dei ricavi tra i settori delle app mobile nel 2024. L'analisi si basa su dati che coprono oltre 35.000 app, tracciando 140 miliardi di installazioni e 53 miliardi di conversioni di re-marketing. Il dato che spicca: le app di gaming sono in ritardo rispetto alle controparti non-gaming sia nelle performance di acquisizione utenti che nella crescita dei ricavi.
Generic Gaming Image
Usa il codice TRYHARD33 al checkout per riscattare l'offerta prima della scadenza.
Ottieni 33% di sconto sull'abbonamento GAMES+
Crescita nella spesa per l'acquisizione utenti
La spesa totale per l'acquisizione utenti nel 2024 è salita di 5% raggiungendo i $65 billion, rimbalzando dopo un calo del 6% nel 2023. La ripresa non è distribuita uniformemente. Le app non-gaming hanno guidato un aumento del 8% nella spesa UA, mentre le app di gaming sono scese del 7% nello stesso periodo.
All'interno del gaming, il budget si è spostato pesantemente verso i casual games. I progetti casual rappresentano ora il 64% della spesa UA totale nel gaming, in crescita rispetto al 61% precedente. I mid-core games e i social casino hanno subito i colpi più duri, con la spesa UA che è crollata del 21% e del 12% su base annua. Questi cali indicano problemi strutturali più profondi in quei segmenti.
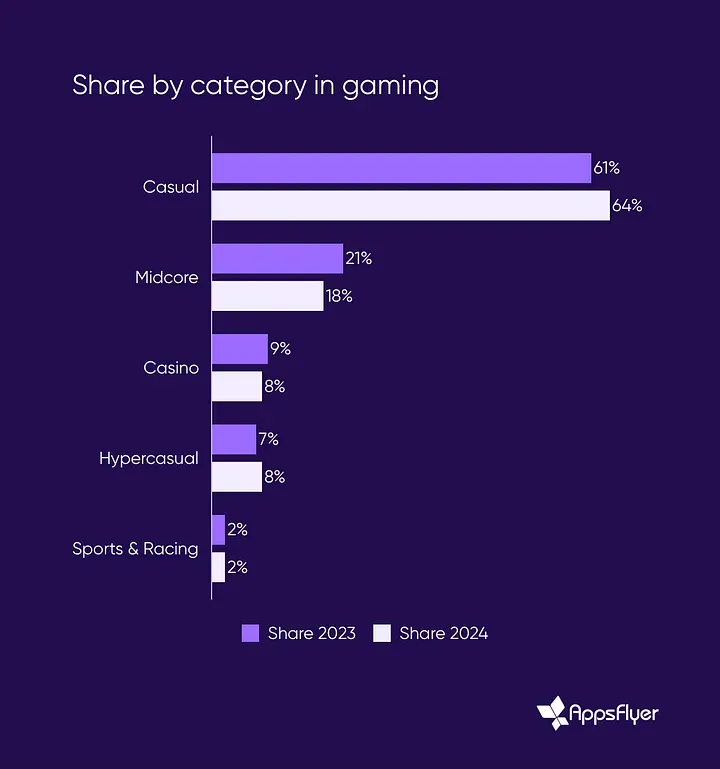
Share By Category in Gaming
Nonostante i budget ridotti, alcuni generi sono riusciti a far crescere le proprie basi utenti. I sports and racing games hanno aggiunto il 18% di utenti paganti in più, i casual games sono cresciuti del 14% e persino i mid-core games hanno guadagnato il 6% di utenti in più spendendo significativamente meno.
Il calo dei tassi di Cost Per Install (CPI) spiega parte di questa dinamica. I mid-core games, ad esempio, hanno acquisito più utenti riducendo la spesa pubblicitaria, rendendo le loro campagne più efficienti anche mentre l'investimento complessivo si contraeva.
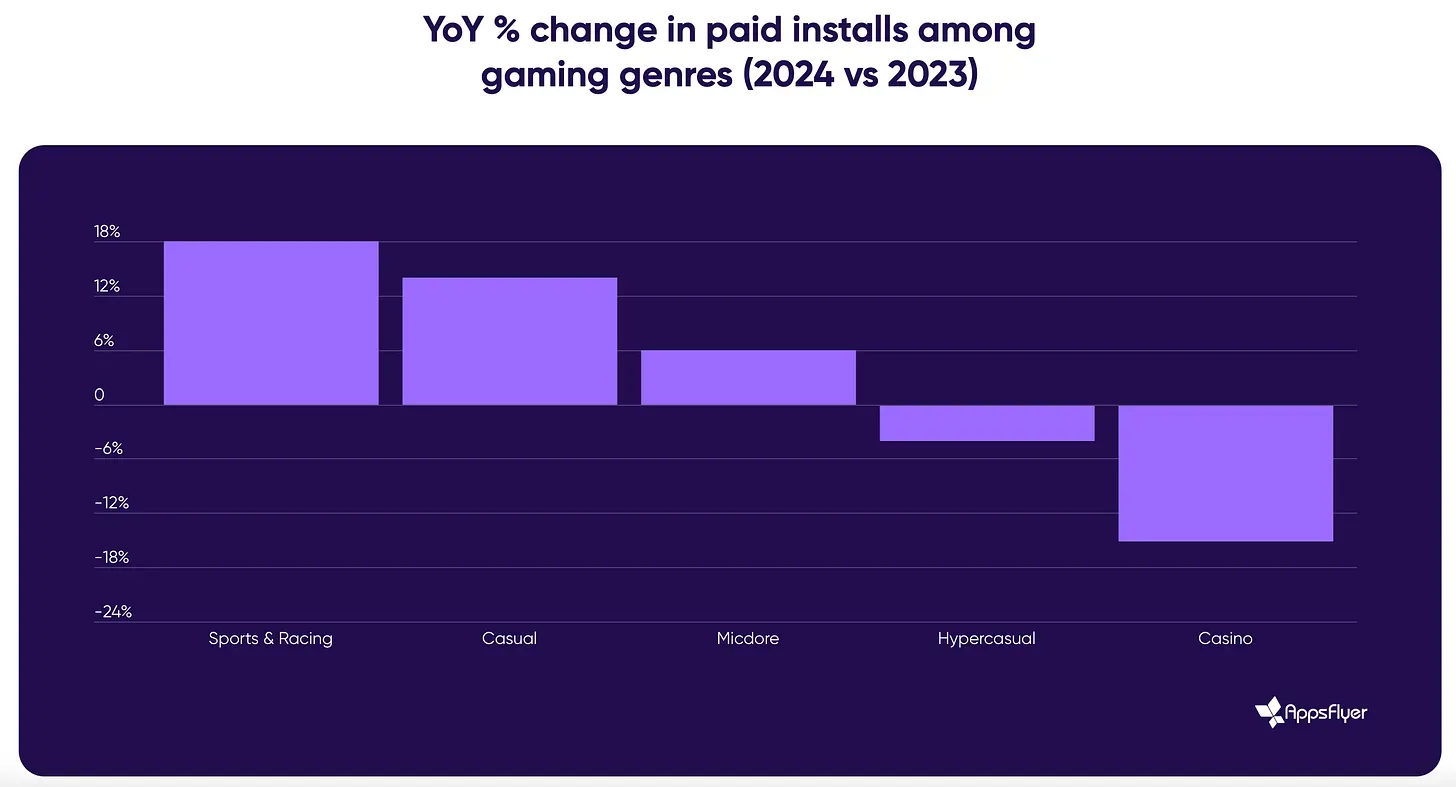
YoY Percentage Change in Paid Installs Among Gaming Genres
Crescita dei ricavi nelle app non-gaming
Il divario di ricavi tra app di gaming e non-gaming si è ampliato drasticamente nel 2024. Le app non-gaming hanno registrato quasi il 20% di crescita nei ricavi da acquisti in-app (IAP). Le app di gaming non sono riuscite a tenere il passo. I social casino hanno gestito una crescita dei ricavi su base annua del 4%, ma sia le app casual che quelle mid-core sono calate, rispettivamente del 5% e del 2%.
I ricavi pubblicitari sono cresciuti in entrambi i settori, sebbene le app non-gaming abbiano dominato ancora una volta con un aumento del 26% su base annua. I ricavi pubblicitari del gaming sono aumentati del 7%, con i mid-core games in testa alla categoria con una crescita del 21% rispetto al 2023.
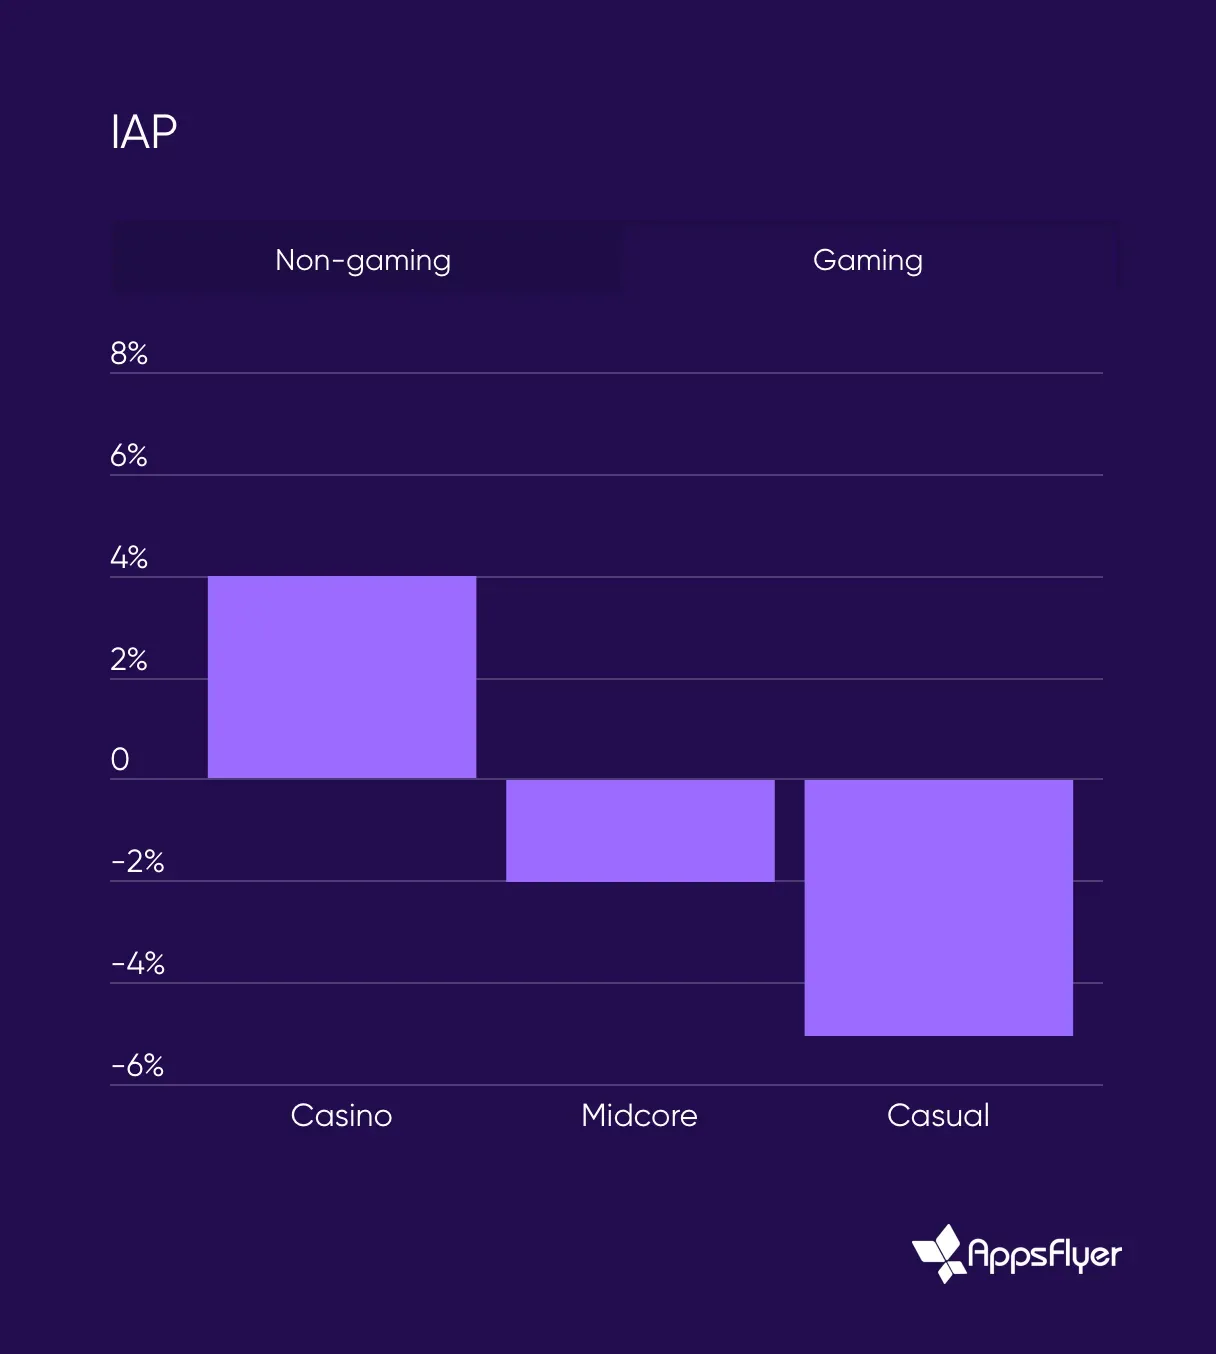
IAP: Non-gaming vs Gaming
Download delle app tra le piattaforme
I numeri dei download hanno mostrato movimenti modesti tra i generi. I mid-core games hanno guadagnato il 5% di installazioni in più, i casual games hanno aggiunto il 4% e le app di sports/racing sono cresciute del 1%. I social casino e i giochi hypercasual si sono mossi nella direzione opposta, calando del 5% e del 10% nelle installazioni.
Le differenze tra piattaforme contano. Su Android, i mid-core e i casual games hanno performato meglio, in crescita del 9% e del 6% su base annua. Anche i giochi hypercasual hanno visto un aumento del 2% nei download su Android. iOS ha mostrato un pattern diverso, con i social casino che hanno registrato un'impennata del 22% rispetto all'anno precedente.
Trend di produzione creativa nel 2024
La produzione creativa è esplosa nel 2024. Le app con le migliori performance—quelle che generano oltre $1 million di ricavi mensili—hanno quasi raddoppiato la loro produzione creativa. Su tutta la linea, il numero di creatività prodotte è balzato del 40%, riflettendo quanto sia diventato critico il contenuto pubblicitario fresco per l'engagement degli utenti.
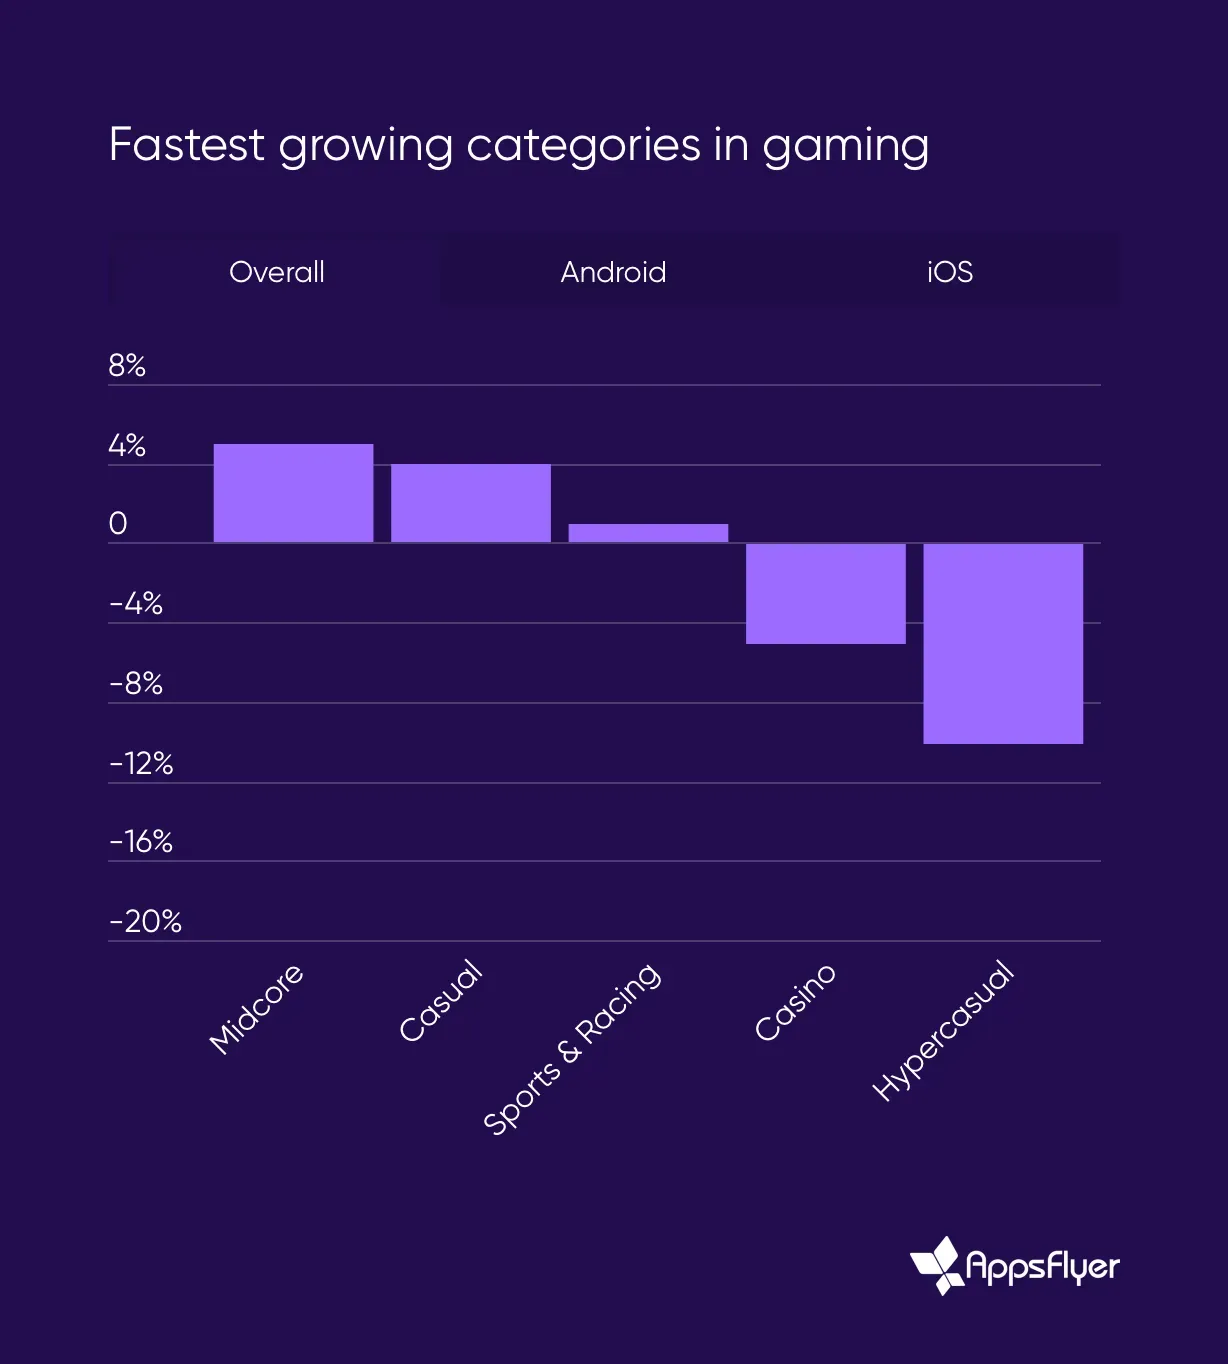
Fastest Growing Categories in Gaming
Rilevanza per il gaming Web3
Questi trend del mercato mobile del 2024 portano implicazioni dirette per il gaming web3. I dati mostrano come le app di gaming tradizionali stiano perdendo terreno rispetto alle app non-gaming nell'acquisizione utenti e nella generazione di ricavi, il che dovrebbe informare il modo in cui i progetti web3 approcciano il marketing e la monetizzazione.
Il crollo nella spesa UA per i mid-core e i social casino, combinato con il dominio delle app non-gaming nelle reti pubblicitarie tradizionali, suggerisce che il gaming web3 necessita di strategie di marketing più incisive e convenienti per competere per gli utenti. Mentre il gaming web3 integra sempre più elementi decentralizzati, i trend dei ricavi—in particolare nella pubblicità e negli acquisti in-app—offrono una roadmap per una crescita sostenibile e la retention degli utenti.