2025年第2四半期のゲーム業界は、活発な大型買収と停滞するベンチャー投資という二極化した状況が浮き彫りとなりました。投資会社の Aream & Co. によると、同期間の買収総額は62億ドルに達しましたが、これは少数の大型案件に集中した結果です。一方で、プライベート・キャピタルによる投資は83件の案件で4億ドルにとどまり、第1四半期の水準から横ばいとなりました。これは過去5年間で最も低調な2四半期連続のパフォーマンスとなります。

Aream & Co Q2 2025 Report
大型案件が買収市場を牽引
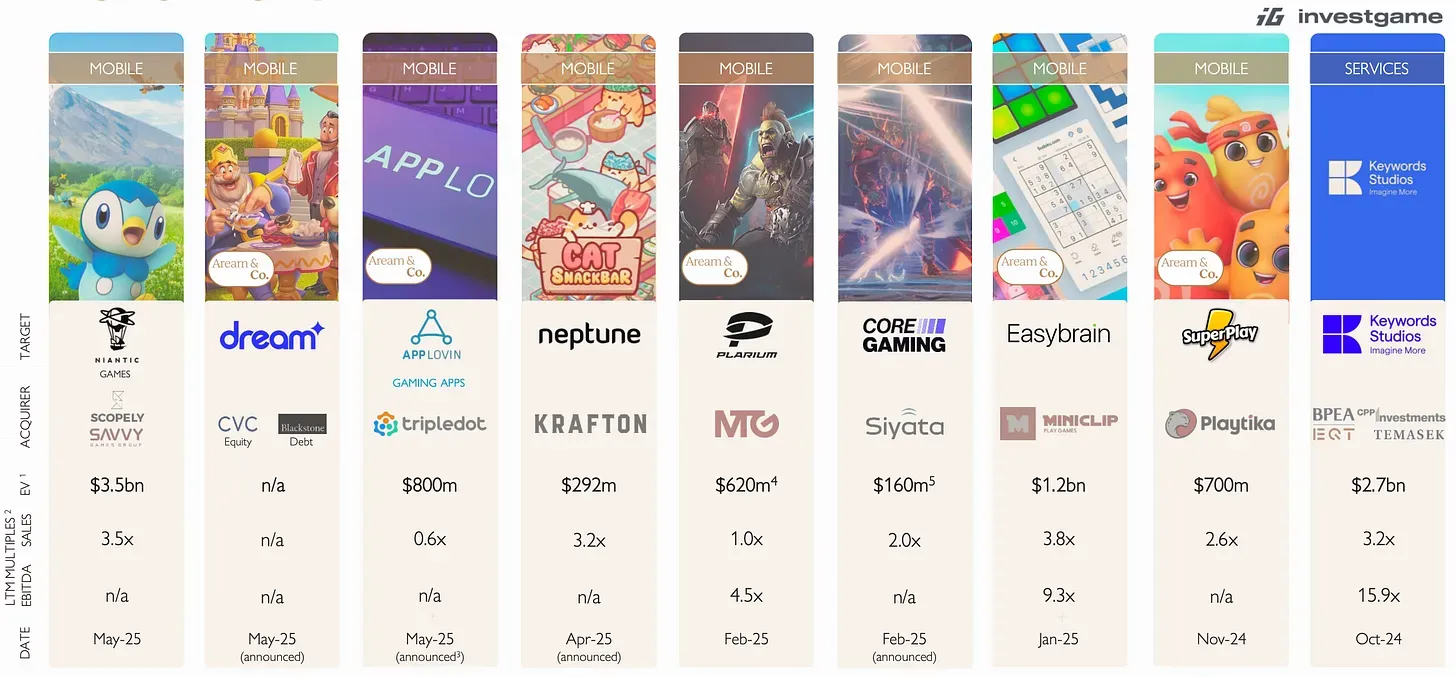
第2四半期のM&A総額の大半は、2つの大型取引によるものです。Savvy Games Groupの支援を受けたScopelyがNianticのゲーム事業を35億ドルで買収したほか、プライベート・エクイティ・コンソーシアムがDream Gamesに多額の投資を行いました。モバイルスタジオへの買い手側の関心は依然として高いものの、PCおよびコンソール向けの案件数は減少しました。
2025年上半期のM&A取引は82件、合計額は95億ドルに達し、前年同期比で144パーセントの増加となりました。これはパンデミック後のブーム以来、最も活発な6ヶ月間となりました。Aream & Co.の集計は完了ベースであるため、Nianticの買収は発表時期に関わらず第2四半期のデータに含まれています。
Aream & Co Q2 2025 Report
公開市場が資金調達の穴を埋める
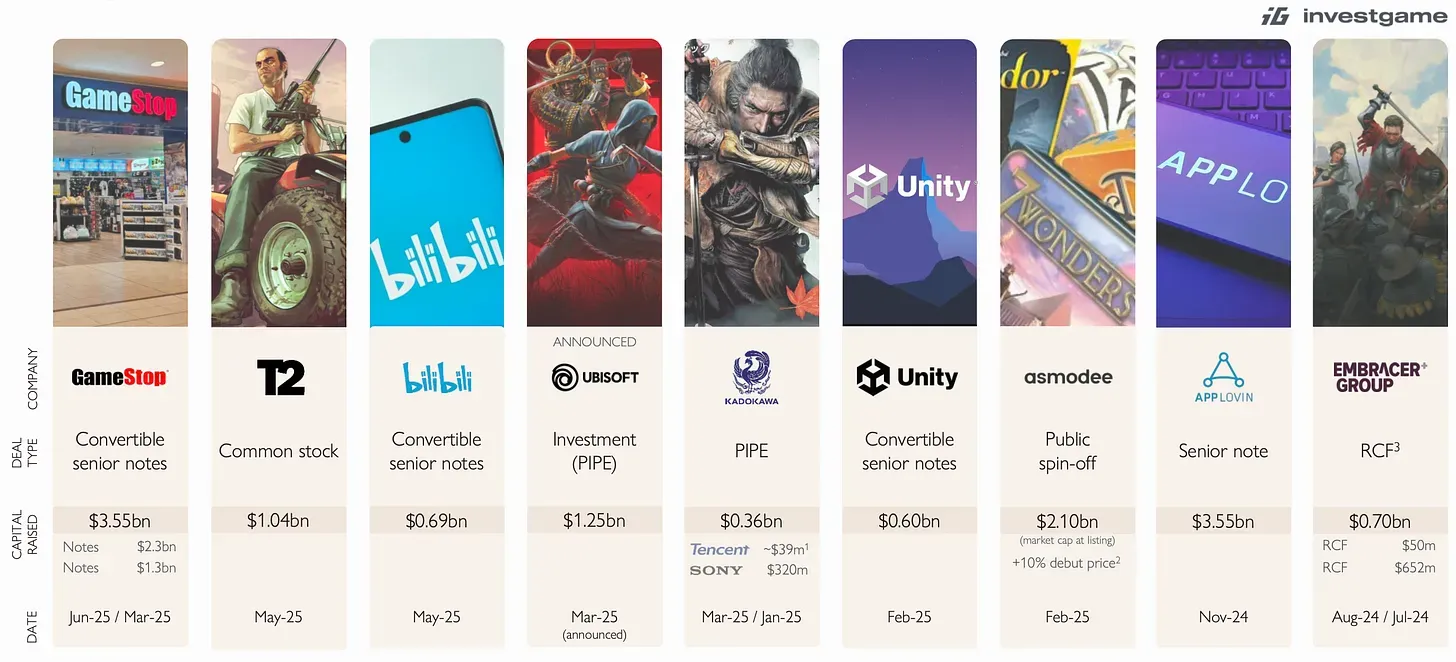
第2四半期のゲーム企業による公開市場での調達額は42億ドルに達し、ベンチャー投資の不足分を一部補いました。GameStopは転換社債を通じて23億ドルを、Take-Two Interactiveは株式売却を通じて10億ドルを調達しました。経済的な不透明感が残る中、両社ともゲーム関連銘柄に対する投資家のポジティブなセンチメントを追い風に、調達を完了させました。
多くのゲーム関連株が第2四半期中に52週高値圏で推移しましたが、セグメント間でのバリュエーションの格差は拡大しています。多角的なパブリッシャーやPC/コンソールに注力する企業は予想EBITDAの15倍以上のマルチプルを維持した一方、モバイル専門企業はユーザー獲得コストやマネタイズの逆風を背景に、割安な水準での取引が続いています。
Aream & Co Q2 2025 Report
ベンチャーキャピタルは依然として慎重
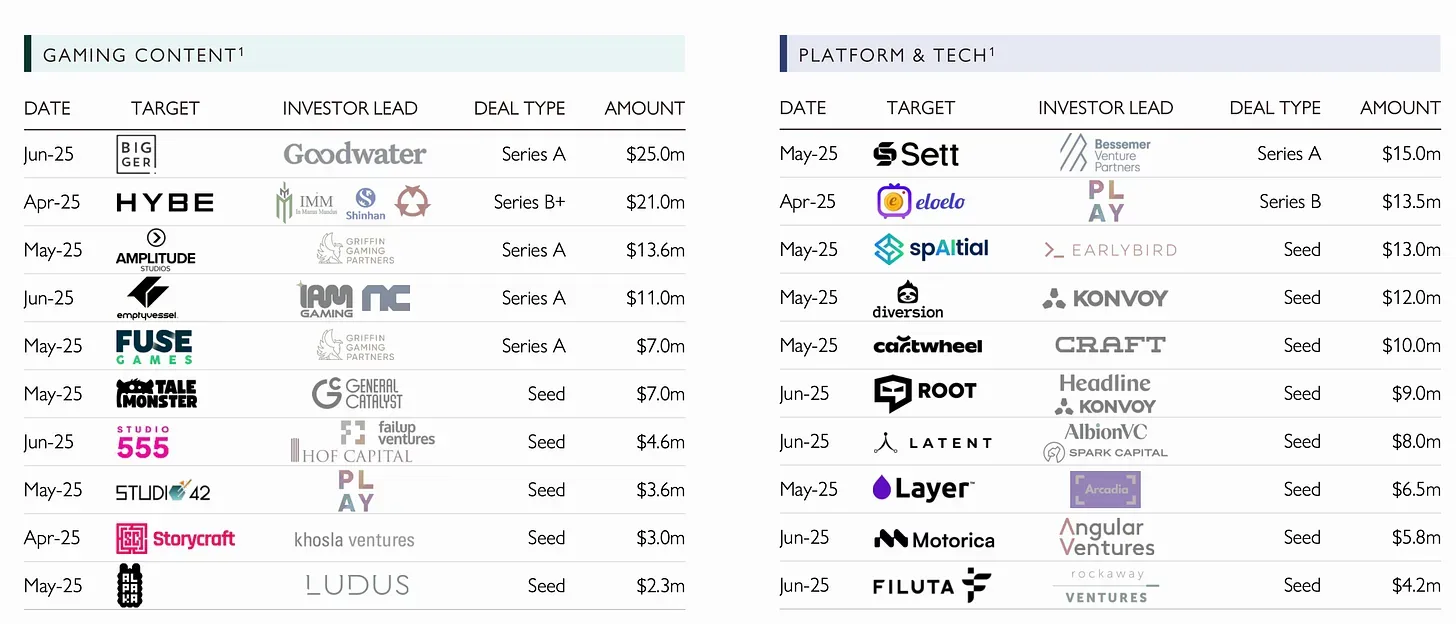
プライベート・キャピタルによる投資活動は、83件の案件で4億ドルという水準で2四半期連続の停滞を見せており、過去5年間で最も低迷している期間の一つです。スタートアップのエコシステム全体で資金調達の構造的な課題が続く中、ベンチャーキャピタルは特にアーリーステージのラウンドに対して慎重な姿勢を崩していません。
一方で、明るい兆しも見られます。AIに特化したゲームスタートアップは、近年合計で20億ドル以上の資金を調達しました。また、トルコは経験豊富な人材と世界的な認知度の向上により、モバイル開発のハブとして台頭しています。一部のモバイルスタジオでは、より厳しいシリーズA環境を乗り切るため、希薄化を伴わない資本構成であるコホート・ファイナンスを導入する動きも見られます。
Aream & Co Q2 2025 Report
プラットフォーム別のパフォーマンス
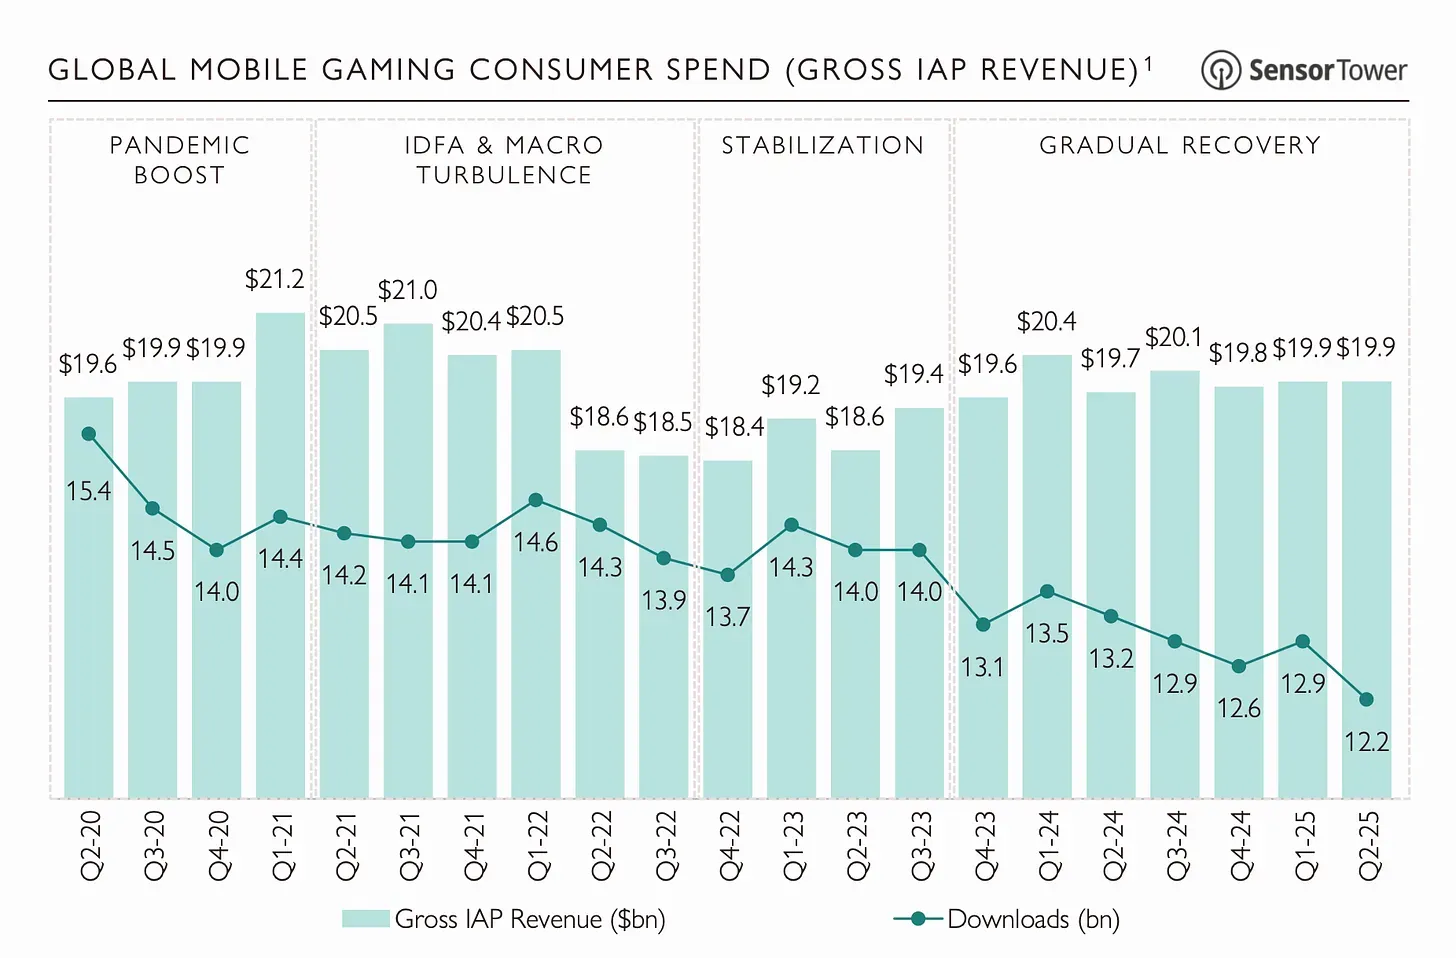
モバイルゲームの収益は四半期あたり約200億ドルで安定していますが、ダウンロード数は減少傾向が続いています。Appleのプライバシーポリシー変更が依然としてターゲティング広告の効果を阻害しており、投資家は代替となるユーザー獲得技術やパフォーマンスマーケティングツールへと目を向けています。
Windows PCゲーム市場は、直近12ヶ月で前年比20パーセント増の168億ドルの収益を記録しました。インディー開発者が成長を牽引し、最大同時接続者数は過去最高の4,050万人に達しており、高いエンゲージメントとプラットフォームのアクセシビリティが証明されています。
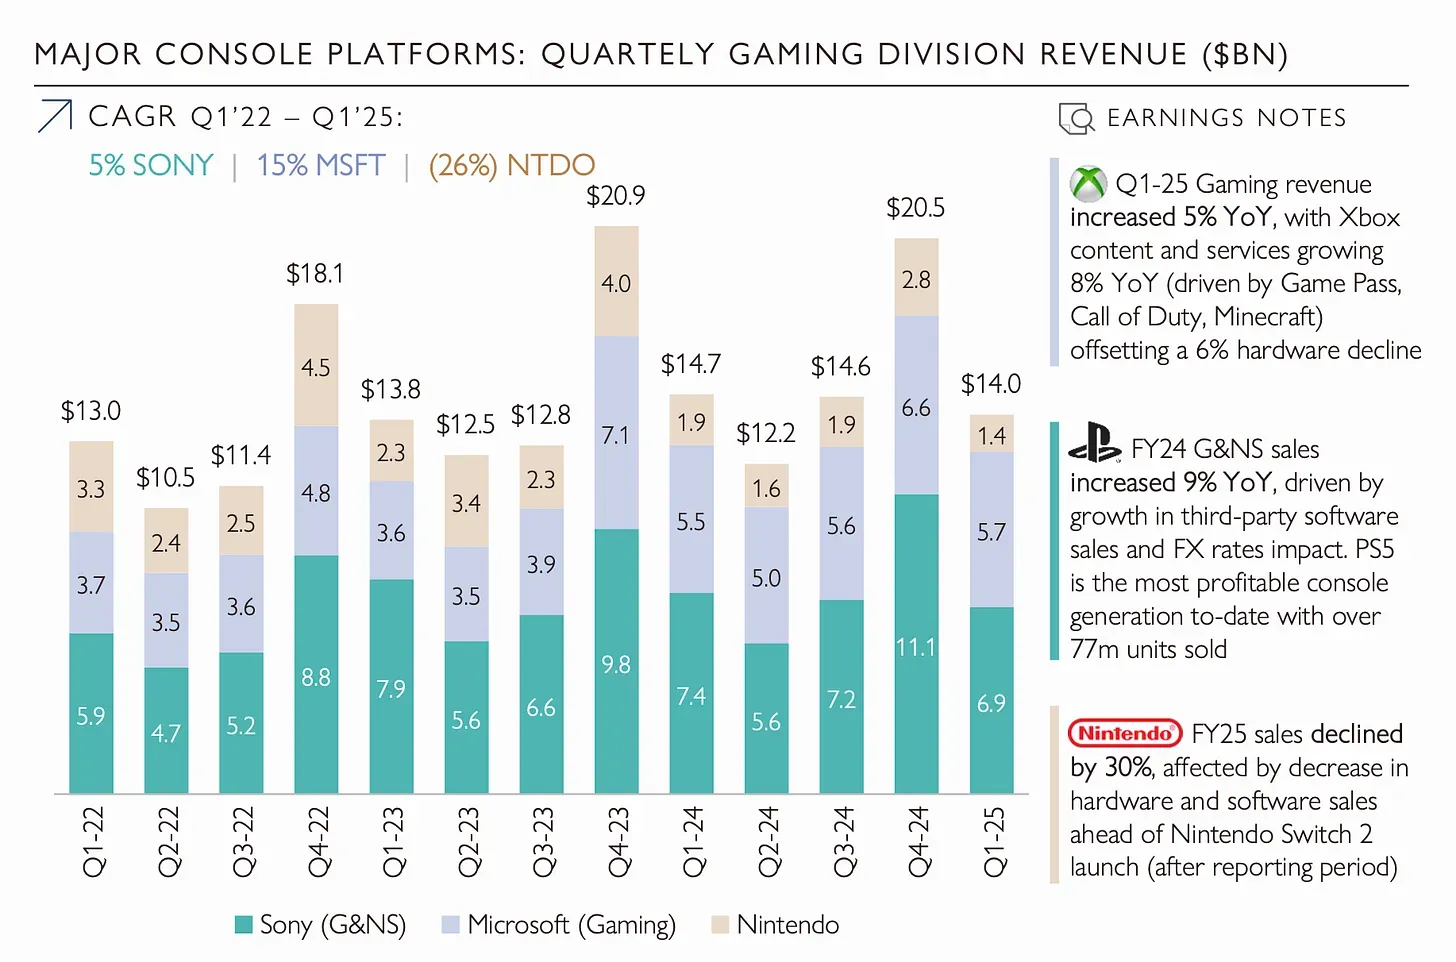
コンソール市場は移行期に入っています。NintendoのSwitch 2は6月初旬の発売直後に300万台を販売しました。SonyのPlayStation 5は累計販売台数7,800万台に達し、現世代機で首位を維持しています。MicrosoftのXboxはその約半数の水準で追随しています。Grand Theft Auto VIの発売が2026年5月に延期されたことで、他のパブリッシャーにとっては、本来であれば大型タイトルがひしめくはずだった期間に市場シェアを獲得するチャンスが生まれました。
Aream & Co Q2 2025 Report
レイオフが財務上の利益に影を落とす
Microsoftは第2四半期にXboxゲームスタジオで数千人規模の人員削減を実施しました。これは大手テック企業やゲーム企業全体で行われている大規模な再編の一環です。この人員削減は、業界全体の長期的な開発能力やスタッフの安定性に対する懸念を呼び起こしています。
経済的な不確実性の中でもゲーム業界は多くのセクターを上回るパフォーマンスを見せていますが、関税や市場のボラティリティによって増幅された消費者の価格に対する敏感さが、将来の支出を圧迫する可能性があります。Nintendo Switch 2におけるMario Kart Worldの価格設定は、ゲーム価格の上昇とそれが普及率に与える影響について議論を巻き起こしました。
Aream & Co Q2 2025 Report
プライベート・エクイティの役割拡大
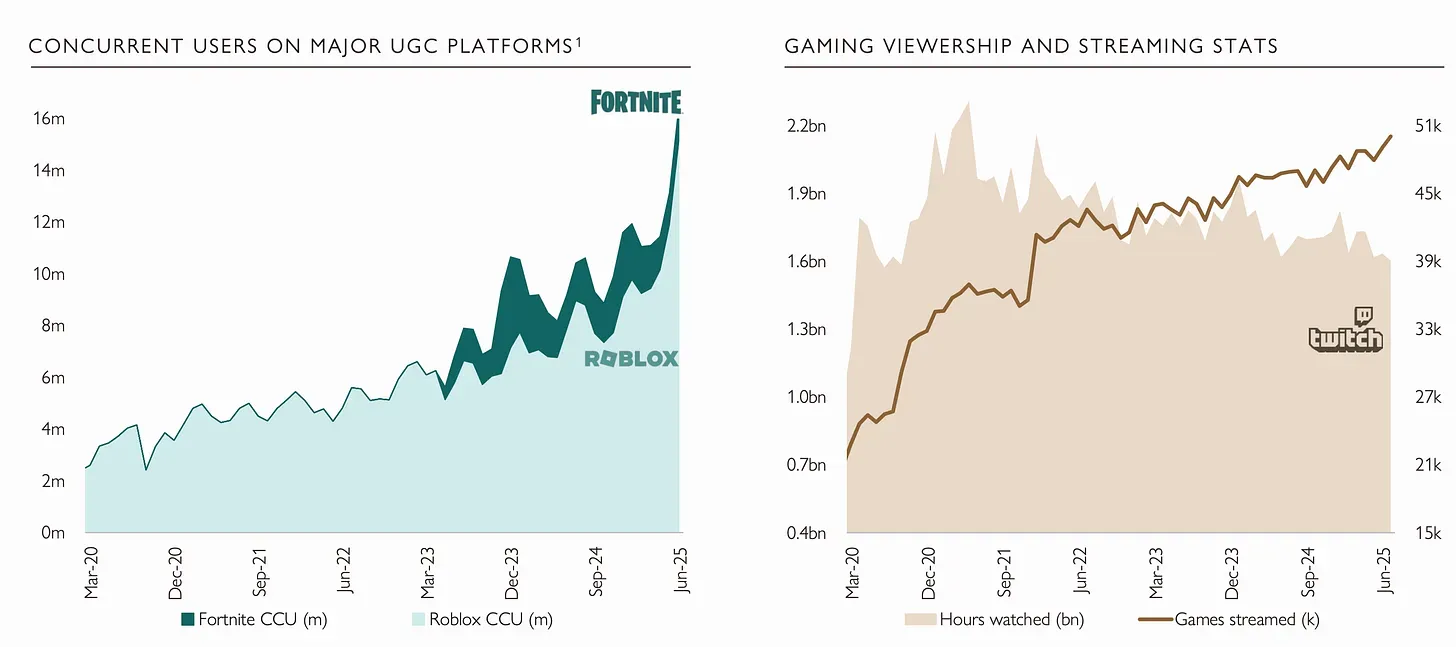
2025年上半期を通じてベンチャーキャピタルは沈黙を守りましたが、General CatalystやPvX Partnersといったプライベート・エクイティ企業は、スタジオがより効率的にスケールするためのユーザー獲得ツールを支援しています。プラットフォーム型のユーザー生成コンテンツ(UGC)であるRoblox、Fortnite、Minecraftなどは、特にZ世代のプレイヤーの間で引き続き高いエンゲージメントを示しています。
現在のゲームスタートアップによる成功したイグジットや、公開市場での活動が再活性化すれば、特に回復力と技術革新を示すセグメントにおいて、ベンチャー投資家が再び呼び戻される可能性があります。
Aream & Co Q2 2025 Report
今後の展望
Aream & Co.の2025年第2四半期のデータは、業界が相反する方向に動いていることを示しています。M&A活動は数年ぶりの高水準に達し、公開市場は強力なリターンをもたらしましたが、プライベート投資は歴史的な低水準に沈みました。年が進むにつれ、モバイル、PC、コンソールの各セグメントはそれぞれ異なる課題に直面します。今後の焦点は、ベンチャーキャピタルがゲーム業界に回帰するのか、それともプライベート・エクイティと公開市場が引き続き資金調達の大部分を担い続けるのかという点にあります。