
コンソールゲームの終焉を求める声は、ハードウェアの世代交代のたびに長らく繰り返されてきました。一般的に、コンソールのライフサイクルの終盤における売上の減少は、衰退の兆候と見なされます。しかし、歴史はこうした予測が常に時期尚早であることを示してきました。それでもなお、現在の移行期は、これまでのものとは明らかに異なっているように見えます。
先週の新しいデバイスのグローバルローンチにより、Nintendoは正式にコンソールゲームの第10世代を開始しました。しかし、これまでのサイクルとは異なり、既存のプレイヤー、そしていくつかの新しいプレイヤーによる戦略的アプローチは、業界がプラットフォーム、エンゲージメント、成長をどのように定義するかという点において、より深い変化を反映しています。
The Future of Console Gaming
Nintendo:IPを通じたレガシーの強化
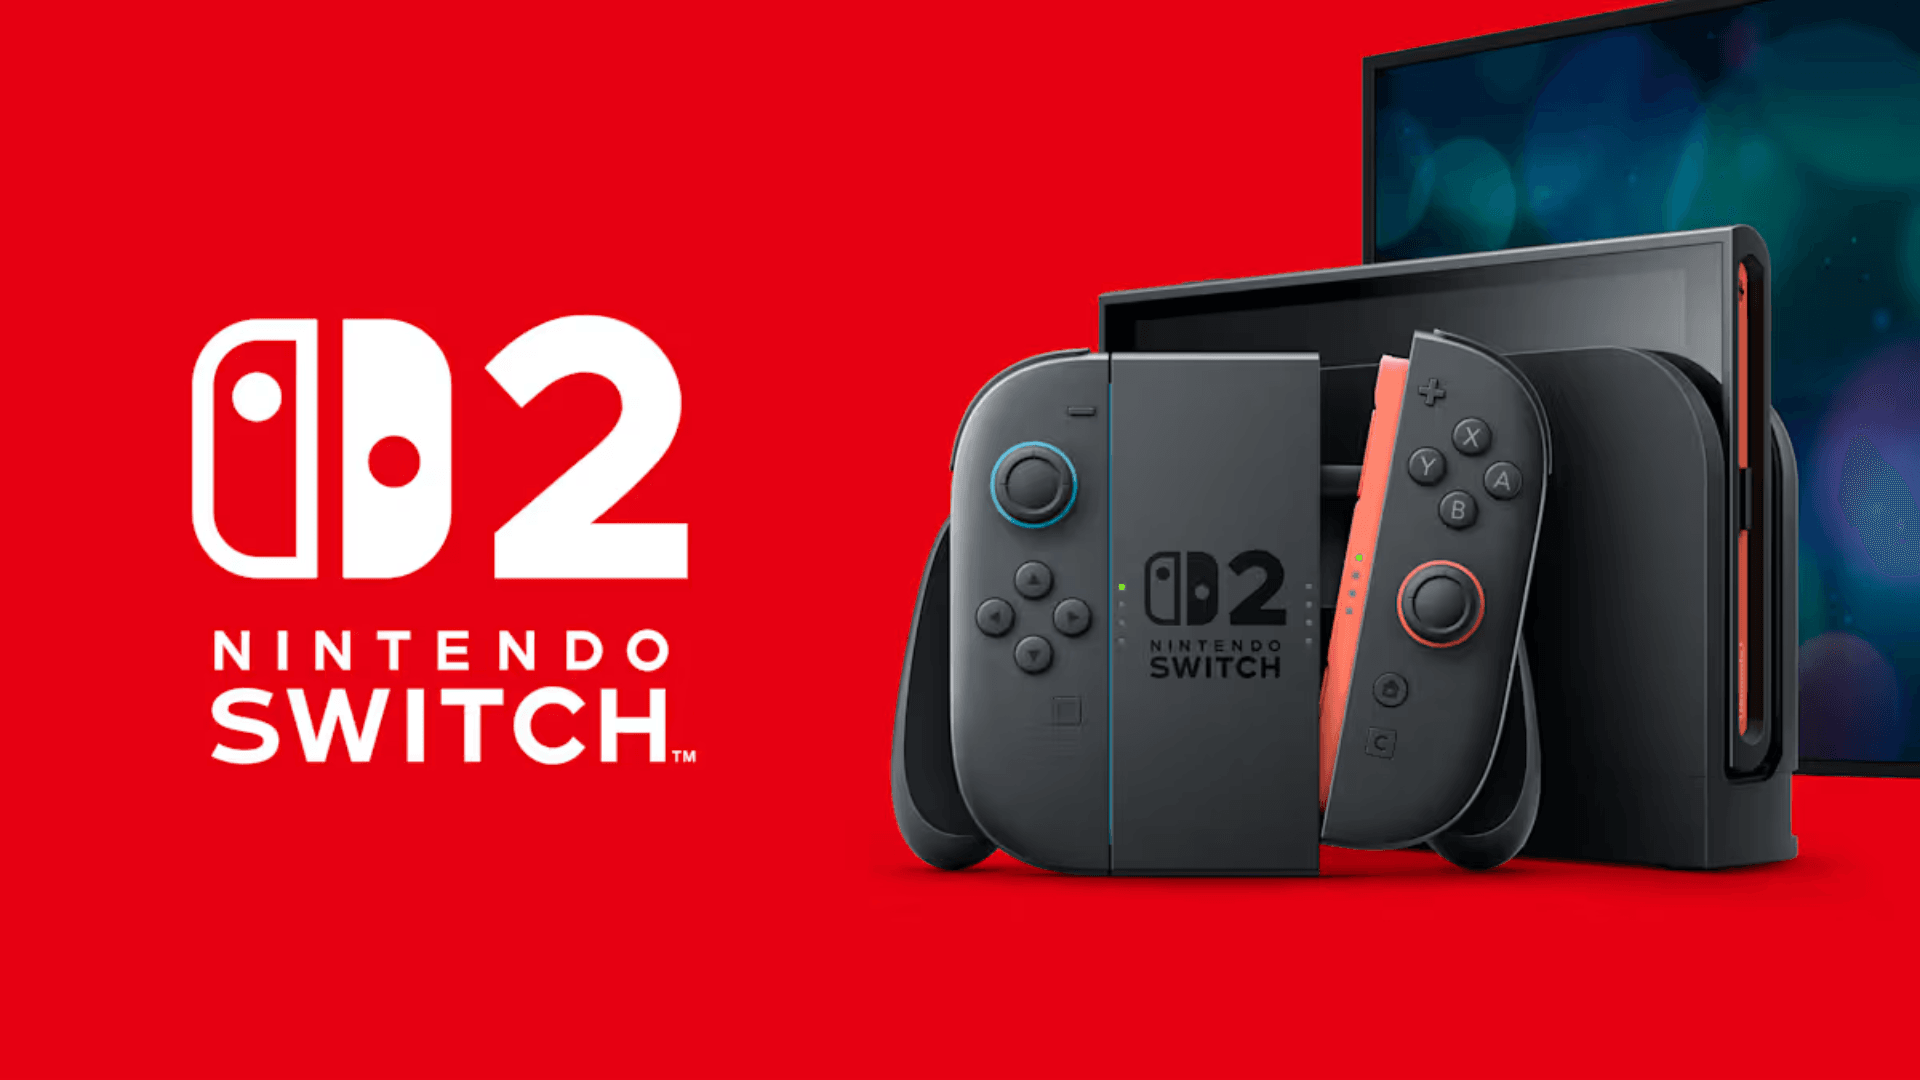
Nintendoは引き続きハードウェア中心のモデルを踏襲していますが、それは同社のより広範な知的財産戦略とますます統合されています。2023年の『The Super Mario Bros. Movie』の成功や、Nintendoをテーマにしたテーマパークの拡大に続き、同社はクロスエンターテインメントブランドとしての地位を確立しています。Nintendo Switch 2のリリースに先立ち、同社は強力なメディア露出とブランドロイヤリティを活用しました。
Wiiの大きな成功の後に期待を下回ったWii Uとハードウェアが似ているという懸念にもかかわらず、新しいデバイスは期待を上回りました。Nintendoは最初の4日間で3.5百万台の売上を報告し、そのうち米国で1.1百万台を記録するなど、同社にとって記録的なローンチとなりました。この初期のパフォーマンスは、Nintendoが競合他社との技術的な同等性を追求するのではなく、厳選されたハードウェアとインパクトの強いIPに基づいた戦略によって、ナラティブ(物語)の主導権を取り戻しつつあることを示唆しています。
Nintendo Switch 2
Microsoft:エコシステムとクラウドへのシフト
Microsoftのアプローチは、Nintendoとは対照的です。Microsoftはコンソールの性能のみに焦点を当てるのではなく、Xboxをサービスベースのエコシステムとして再定義しています。同社は、ハードウェアをゲートキーパー(門番)ではなくチャネルとして利用し、コンソール、ハンドヘルド、クラウドプラットフォームなど、複数のデバイスでゲームにアクセスできるようにすることを目指しています。
AMDとの新たなパートナーシップは、この移行を強調するものです。Microsoftはデバイス間でのパフォーマンスを統一するためにシリコンを共同開発しており、効率の向上と後方互換性などの機能へのサポートを強化しています。この戦略は、AIのより深い統合を可能にし、クラウドファーストのゲームプレイをサポートします。実質的に、MicrosoftはAppleの構造に近い、垂直統合型のプラットフォームモデルへと移行していますが、それはオープンなクロスプラットフォームアーキテクチャ内で行われています。
この進化は、Nintendoにチップを供給しているものの、従来のコンソールでは存在感が限定的なNvidiaにとって競争上のリスクを高めるものであり、また、AMDをサプライヤーとして共有するSonyの立場を複雑にするものでもあります。もし成功すれば、Game Pass、独自のチップ最適化、クラウドのリーチを軸としたMicrosoftの戦略は、ゲームセクターにおけるプラットフォームのリーダーシップを再定義する可能性があります。
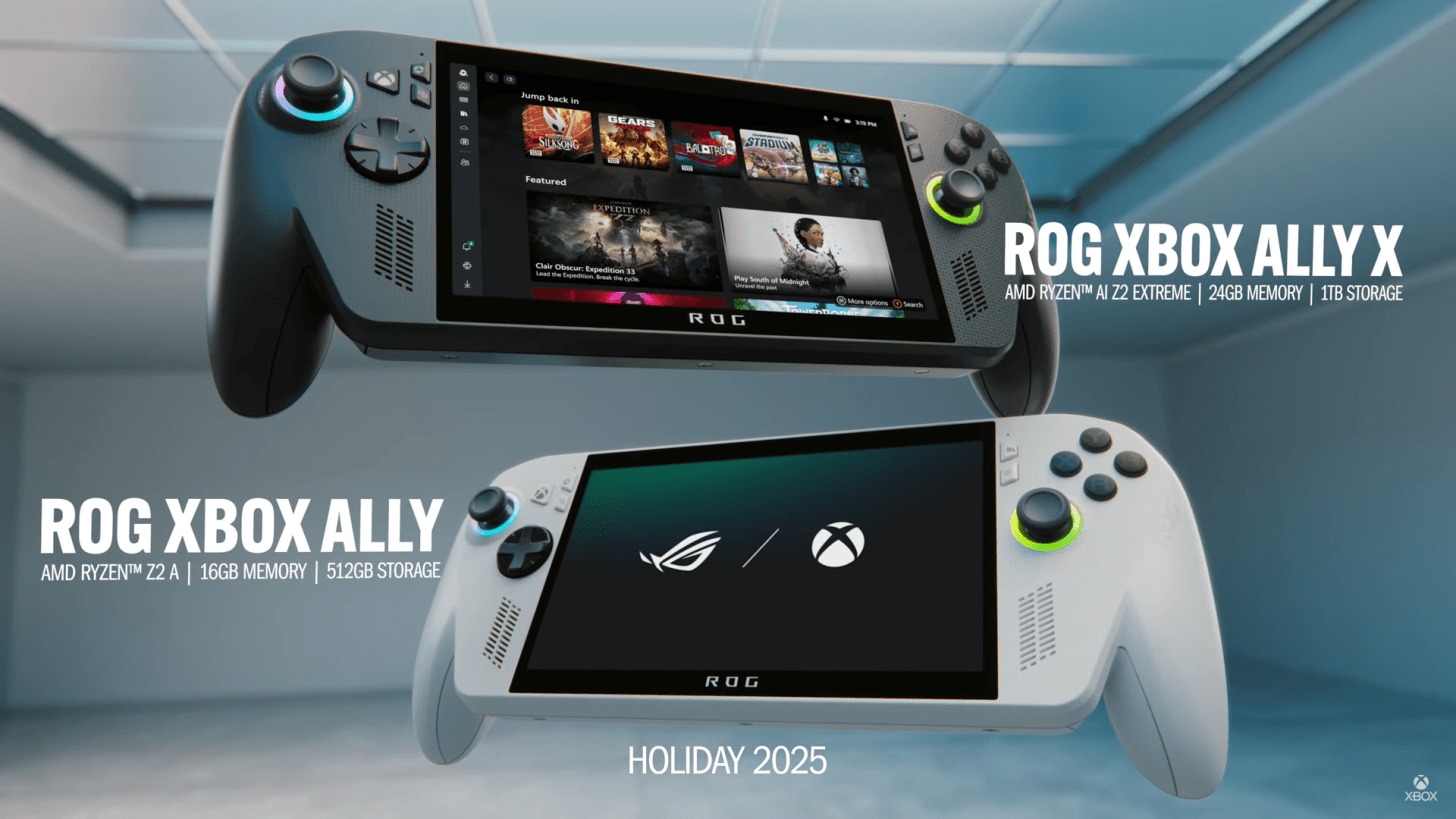
Microsoft's ROG Xbox Ally
Sony:PlayStationをトランスメディアIPプラットフォームへ
SonyはPlayStationをコンソールブランドとしてではなく、メディア形式を超えた知的財産の中心的なハブとして再構築しています。PlayStationのハードウェアは依然として重要ですが、同社はデジタルサービスやクロスフォーマットのコンテンツへの投資をますます強化しています。このアプローチはすでに目に見える成果を上げています。
『The Last of Us』はテレビドラマとして成功を収め、SonyはCrunchyrollやその他のベンチャーを通じてアニメや映画のフットプリントを拡大してきました。焦点は広範な流通よりも、独占的で高品質なIPを通じてユーザーエンゲージメントを深めることにあります。Sonyの戦略は、PlayStationを垂直統合型のコンテンツプラットフォームとして位置づけ、単なるゲームハードウェアにとどまらず、より広範なエンターテインメントエコシステムにおける存在感を拡大することにあります。

PlayStation
Apple:エコシステムのユーティリティとしてのアンビエントゲーミング
ゲーム業界におけるAppleの立ち位置は間接的ですが、影響力は絶大です。Apple Arcadeと20億台を超えるアクティブデバイスの広大な基盤を通じて、同社はゲームをより広範な消費者向けテクノロジーエコシステムの一部として組み込んでいます。IntelベースのMacsからの移行は、Appleの垂直統合されたハードウェアおよびソフトウェア設計を強化するものです。
Appleは従来のコンソールスタイルの競争を追求していません。その代わりに、iPhone、iPad、Apple TVでのモバイルネイティブなゲームを通じて、カジュアル層やファミリー層をターゲットにしています。主にApp Storeの手数料による同社のゲーム収益は、年間$14 billionを超えています。憶測はあるものの、Appleは主要なファーストパーティのゲームスタジオを開発することにはほとんど関心を示していません。その代わり、ゲームは同社のより広範なデバイスおよびサービス戦略を補完する、低リスクかつ高リターンのレイヤーであり続けています。
Apple
Meta:VRで次世代インターフェースに賭ける
MetaはQuest VRラインを通じて没入型テクノロジーへの投資を続けており、出荷台数は2000万台を超えています。同社は普及を促進するためにハードウェアを積極的に補助しており、ゲームを空間コンピューティングにおけるより広範なアプリケーションへの入り口と見なしています。エンゲージメントは依然として課題であり、社内でも高いユーザー離脱率が指摘されています。
ミックスドリアリティ(複合現実)やエンタープライズ用途への転換は、消費者向けゲームを超えた多角化を反映しています。それにもかかわらず、『Beat Saber』や『Asgard's Wrath 2』といったタイトルは、同社の最も認知された製品の一つです。Metaが最近発表した自社デバイス専用の『Deadpool VR』は、期待と反発の両方を引き起こしました。
この動きは、閉鎖的なVRエコシステムを構築するという目標をサポートする一方で、より広範な業界のコラボレーションを制限し、独占と普及のバランスを取る難しさを浮き彫りにしています。一方、Valveは2025年後半に発売予定の独自のプレミアムスタンドアロンヘッドセット「Deckard」を準備しています。大幅に高い価格設定で、Valveは独占性よりも互換性とオープンスタンダードを重視し、ハイエンドのPCVR市場にサービスを提供することを目指しています。
Meta Quest VR
第10世代におけるコンソールの再定義
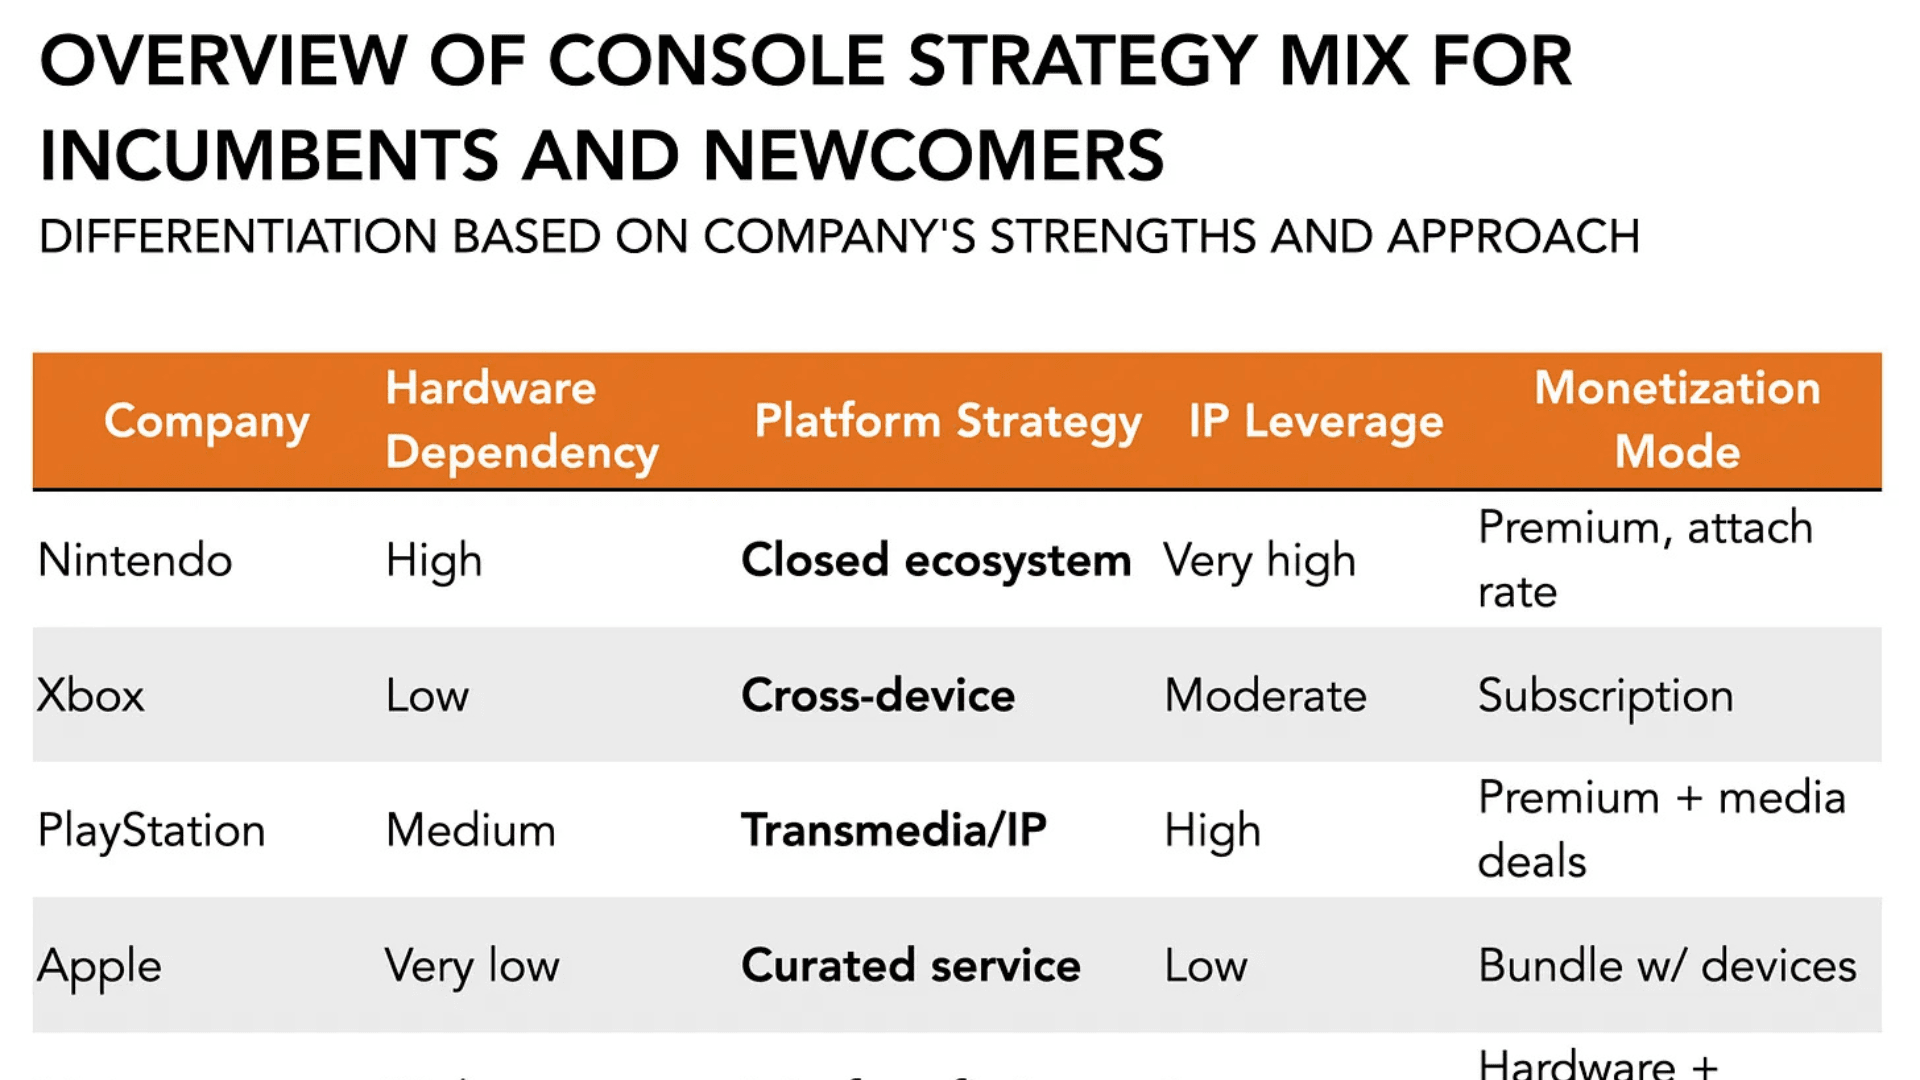
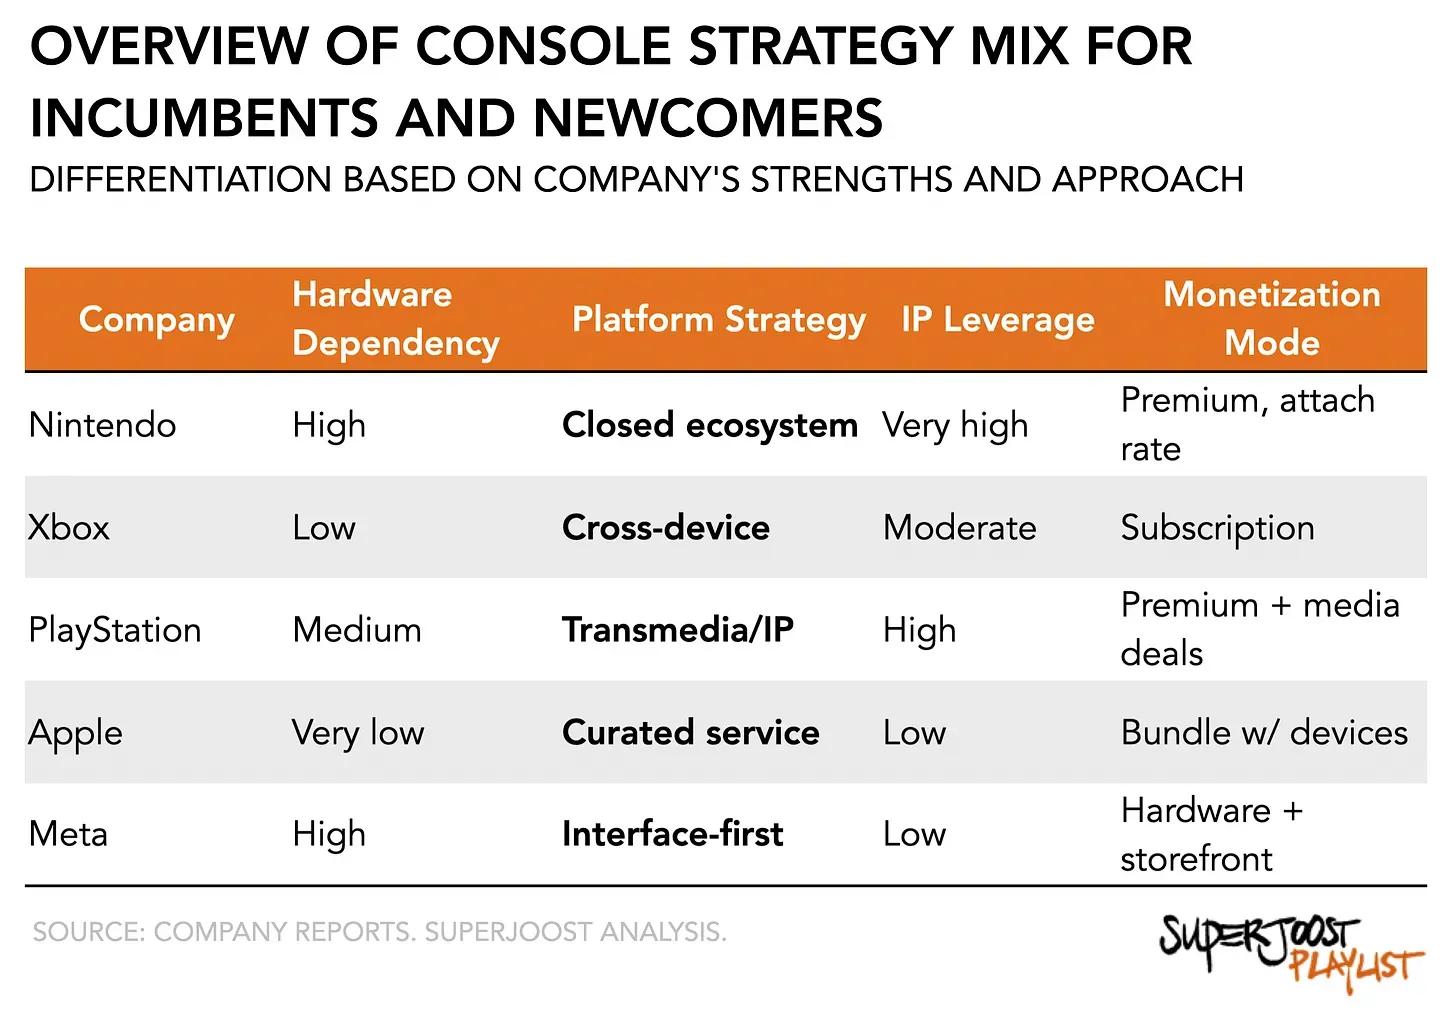
コンソール業界は衰退していません。変革しているのです。各主要プレイヤーは、プラットフォームのリーダーシップに向けて独自の道を歩んでいます。
- Nintendoは、厳選されたハードウェアとプレミアムIPに注力する。
- Microsoftは、クラウドとエコシステムの統合に焦点を当てるため、コンソールをアンバンドル(分離)する。
- Sonyは、PlayStationをトランスメディアエンジンへと進化させる。
- Appleは、ゲームをデバイスエコシステムに組み込まれたインフラとして扱う。
- Metaは、VRを用いて次世代コンピューティングのインターフェース層をターゲットにする。
これらの戦略を統合するのは、ハードウェア中心の競争からプラットフォームアーキテクチャへのシフトです。伝統的に理解されてきたコンソールは、もはやイノベーションの中心的な対象ではありません。その代わりに、企業がどのようにソフトウェアエコシステム、コンテンツ配信、クロスデバイスエンゲージメントを管理するかが、成功を左右することになります。
第10世代は、コンソールが「箱」ではなく「戦略的な基盤」となる転換点を示しています。固定された形態ではなく、進化するプラットフォームです。2025年、コンソールの死は再び誇張されています。変わったのはコンソールが重要かどうかではなく、どのように重要であるかということです。