
中東・北アフリカ(MENA)地域のゲーム業界は、着実かつ測定可能な成長を遂げています。特に、サウジアラビア、アラブ首長国連邦、エジプトの3カ国(総称してMENA-3)は、地域市場における開発の焦点として浮上しています。この傾向の構造的な概要を提供するため、XsollaとNiko Partnersは、「MENA地域のビデオゲームにおける収益化の状況はどのようなものか?」と題するレポートを共同で発表しました。この記事は、ゲーム開発者とパブリッシャーが、この急速に拡大する地域における成長、ユーザー行動、収益化戦略に影響を与える主要な要因を理解するのに役立つことを目的としています。
XsollaとNiko PartnersによるMENA-3ゲーム市場レポート
成長予測と市場価値
MENA-3地域は、ユーザーベースと市場価値の両方で継続的な拡大が見込まれています。2028年までに、プレイヤー支出は年平均成長率(CAGR)7.2%に支えられ、27億ドルに達すると予測されています。2024年の市場規模は約20億ドルで、前年比4%増となっています。サウジアラビア、UAE、エジプトのプレイヤー数は、2024年の7,030万人から2028年には8,270万人に達すると予測されています。これはこれらの国の総人口の半分強を占めることになり、さらなる市場浸透の余地があることを示しています。
国別の特徴
MENA-3諸国は、それぞれ異なる市場特性を示しています。サウジアラビアは、2022年時点で年間ゲーム収益が10億ドルを超えており、地域をリードする存在として位置づけられており、2027年までに15億ドルの収益を上げると予想されています。UAEは人口は少ないものの、強力な決済インフラと高い一人当たり平均収益(ARPU)を特徴としており、現在年間84.6ドルと推定されています。対照的に、エジプトは大規模な人口基盤を提供していますが、決済指標が比較的弱く、ARPUは3.5ドルと低いです。これらの違いは、各市場に参入または拡大する際に、ローカライズされた戦略の重要性を浮き彫りにしています。

XsollaとNiko PartnersによるMENA-3ゲーム市場レポート
プレイヤーの人口統計とゲーム習慣
MENA-3地域のゲーム人口の大部分は18歳から35歳です。この数字は、18歳未満のプレイヤーを考慮していないため、過小評価されている可能性があります。インターネット普及率はサウジアラビアとUAEではほぼ普遍的であり、エジプトでは70%を超えています。ゲームは主にモバイルベースであり、この地域のプレイヤーの94%がモバイルデバイスでゲームをプレイしています。PCゲームは49%、コンソールゲームは34%を占めており、これらの数字はインドなどの他の新興市場と比較して比較的高いです。
ゲーマーの男女比は変化しており、女性の参加率は2022年の32%から2025年には38%に増加しています。MENA-3諸国のプレイヤーは週平均10.2時間ゲームに費やしており、エジプトではプレイヤーの30%以上が週13.25時間を超えています。ユーザーのかなりの部分、約61%が複数のプラットフォームでゲームをプレイしており、多くのプレイヤーが定期的にデバイスを切り替えています。これらの数字は、非常に熱心で多様化が進むプレイヤーベースを示しています。
XsollaとNiko PartnersによるMENA-3ゲーム市場レポート
所得水準と支出行動
所得水準は地域によって大きく異なり、ゲーム内購入行動に影響を与えます。MENA-3地域のゲーマーの月平均所得は2,166ドルですが、エジプトを除くと平均は3,137ドルに上昇します。エジプトでは、月900ドル以上稼ぐゲーマーはわずか4%ですが、サウジアラビアでは86%、UAEでは96%です。これらの数字は、プレミアムゲームやサブスクリプションモデルが、可処分所得が高いサウジアラビアやUAEでより良いパフォーマンスを示す理由を説明しています。
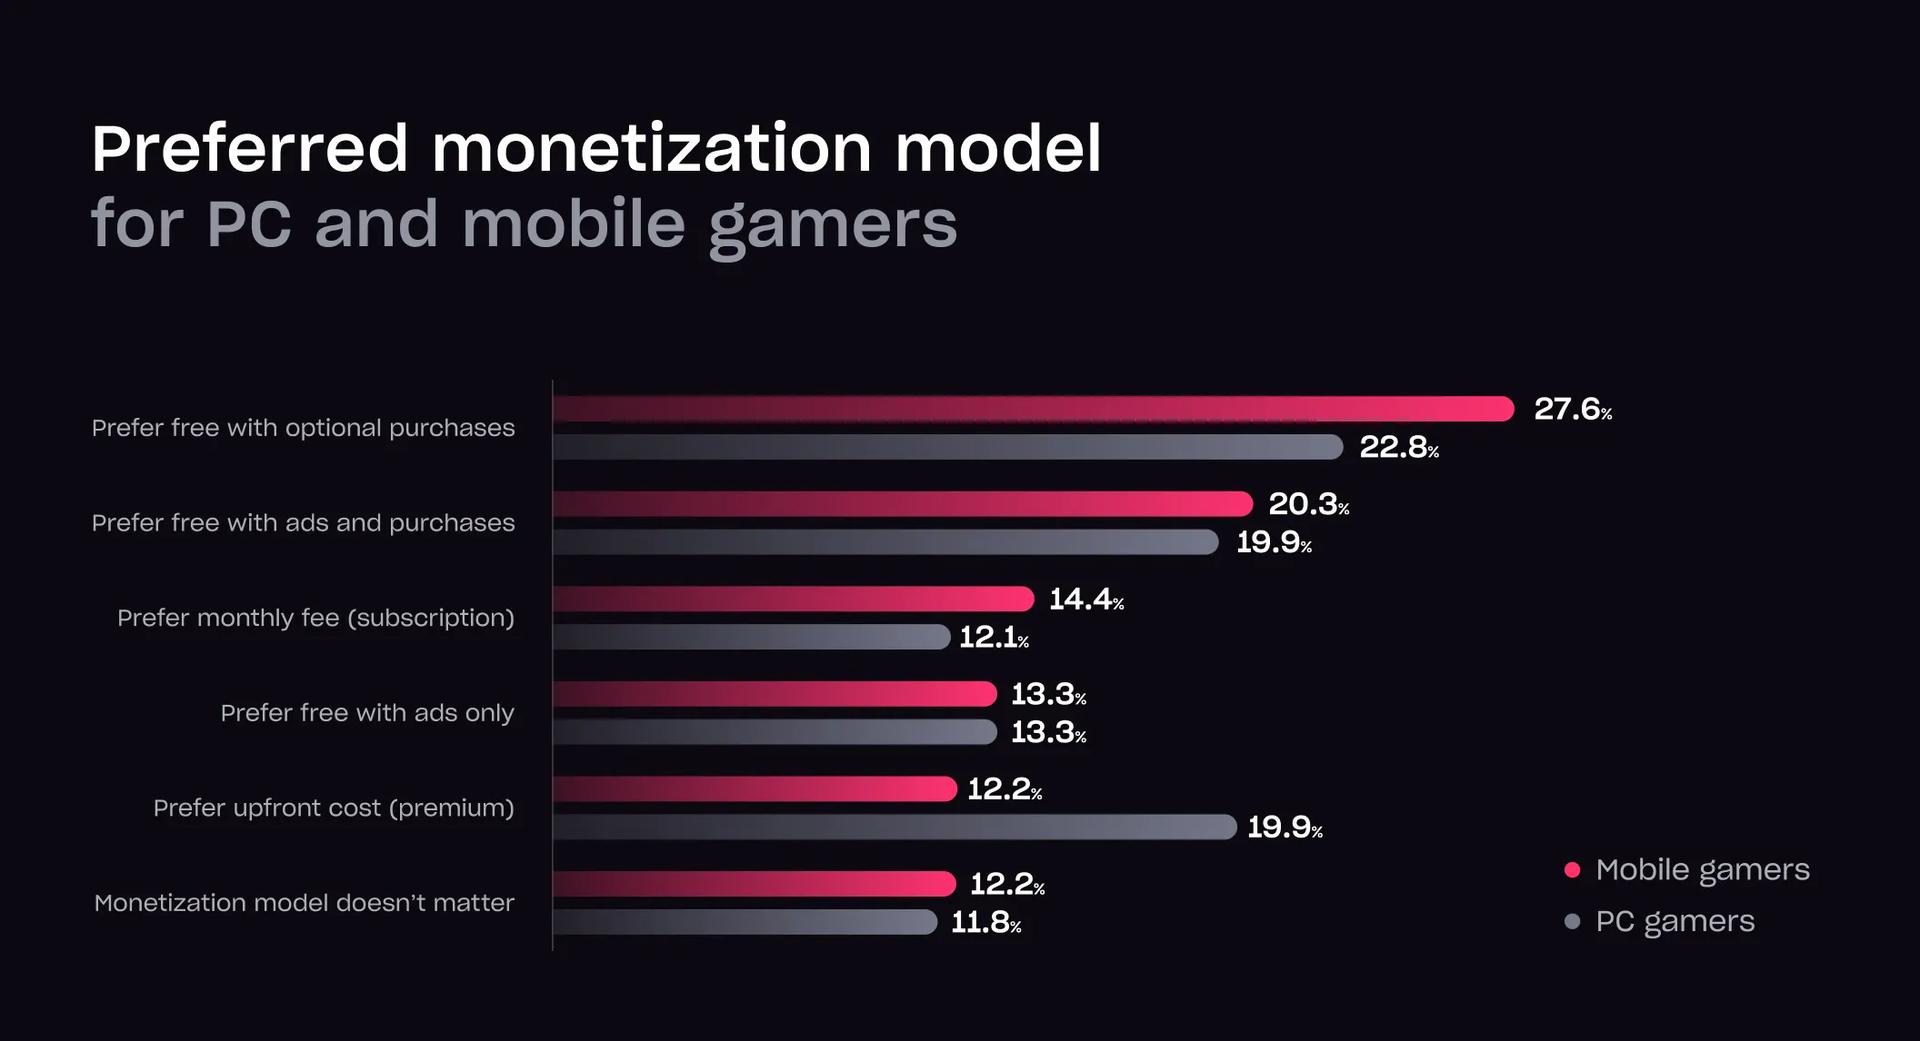
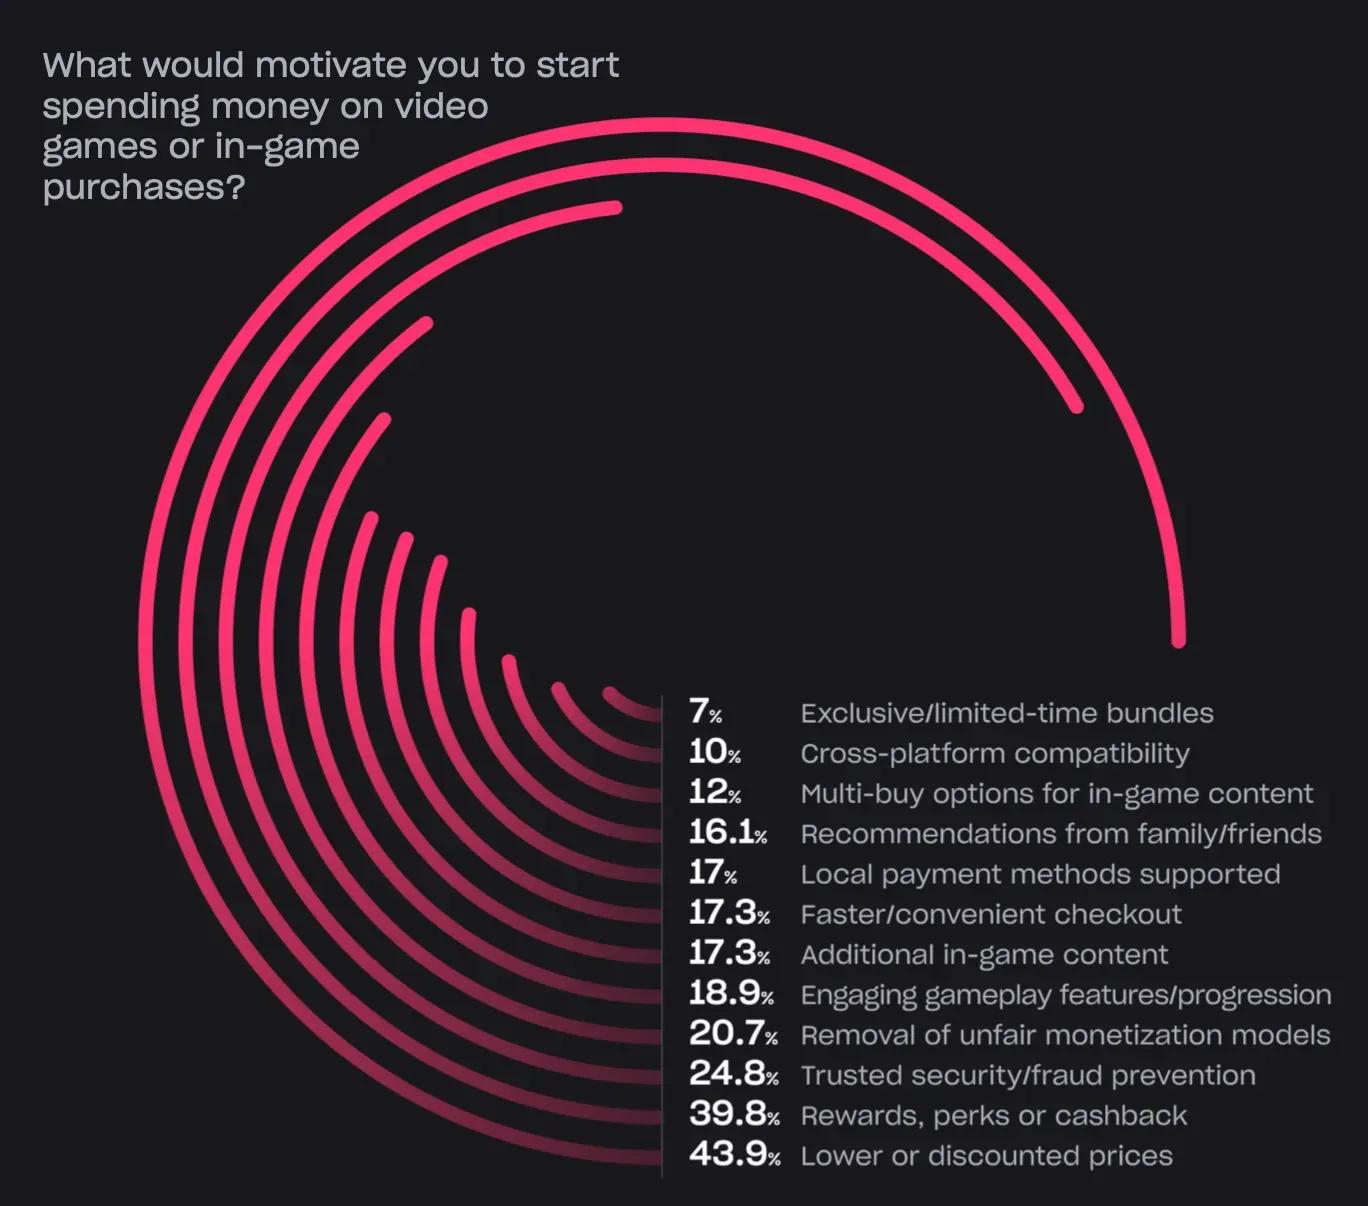
地域全体で、ゲーマーの63.4%がゲームにお金を費やしています。Free-to-playモデルとアプリ内購入は、モバイルゲーマーの61%、PCゲーマーの56%に好まれています。しかし、サウジアラビアでは、平均よりも高い26%のゲーマーがプレミアムゲームを好んでいます。支出習慣は価格感度にも影響され、調査対象のプレイヤーの43.9%が、価格が安くなればもっと支出すると回答しています。
XsollaとNiko PartnersによるMENA-3ゲーム市場レポート
決済方法とインフラ
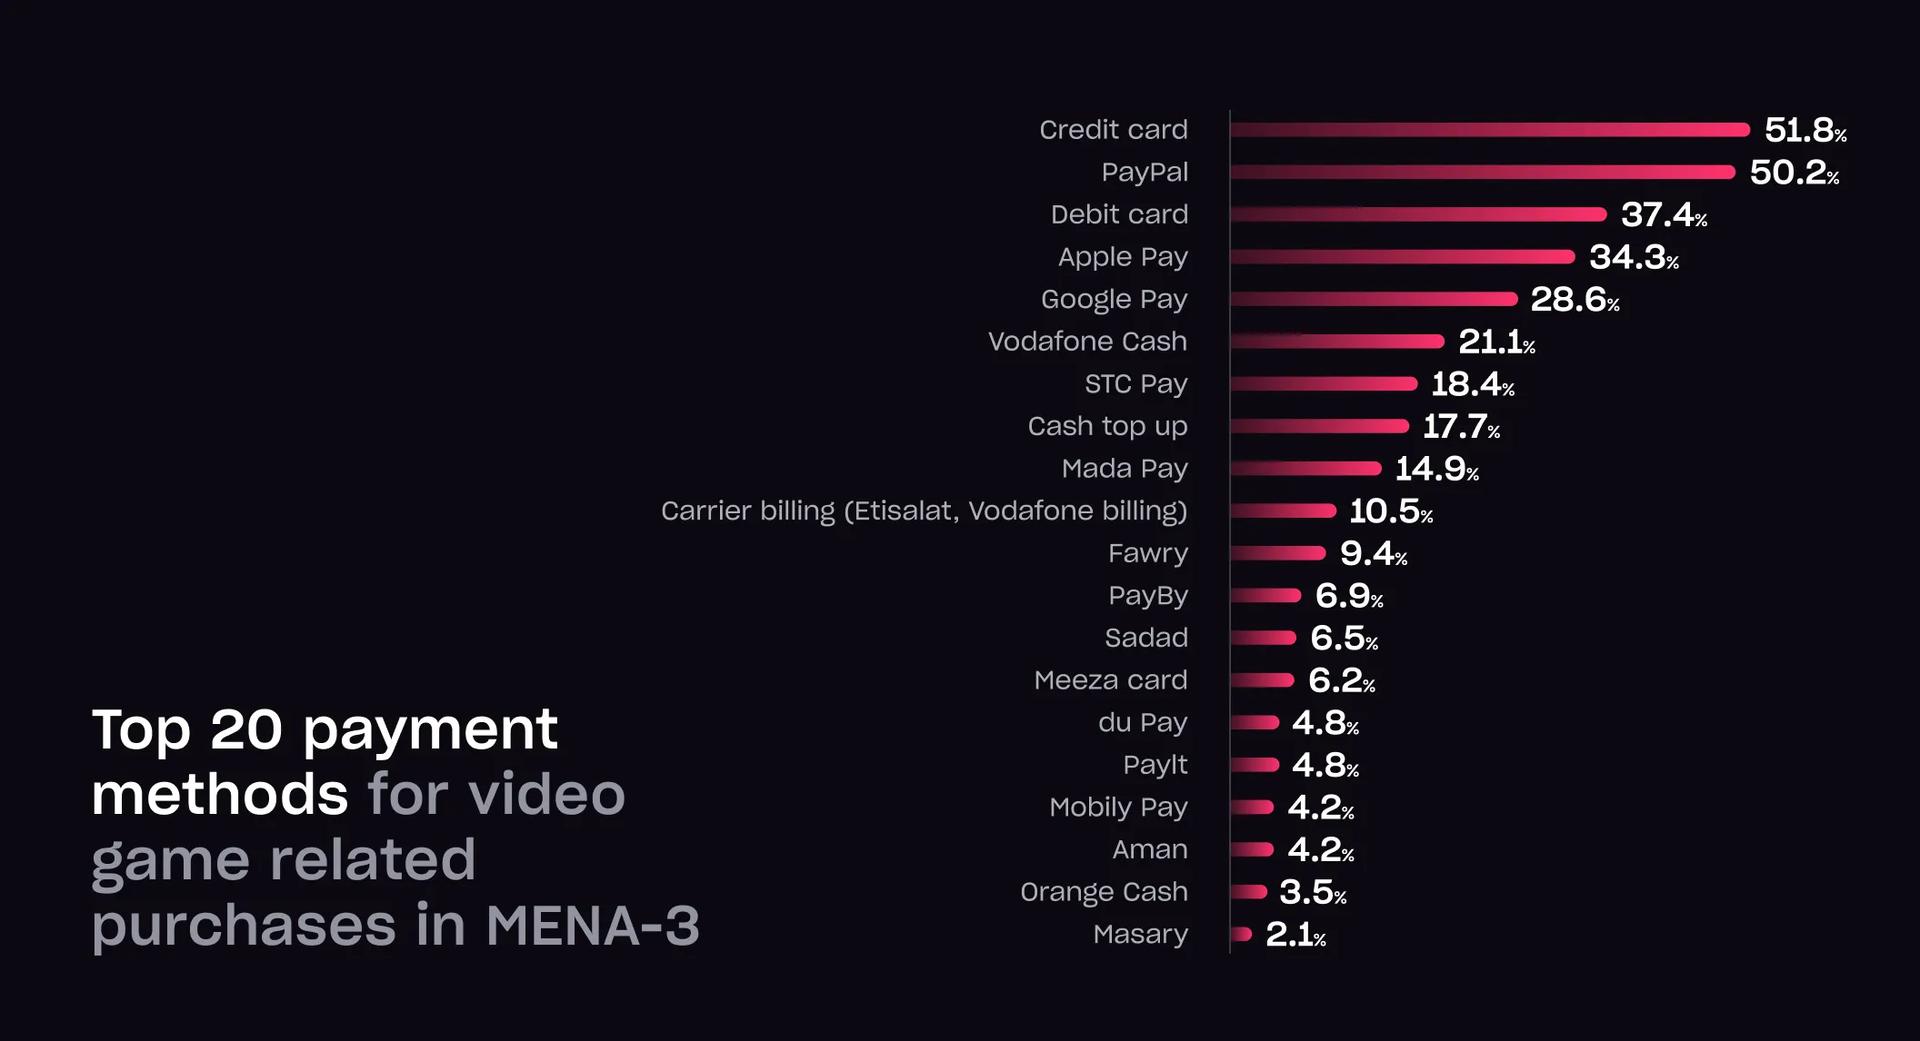
MENA-3地域の金融インフラは、ゲームの収益化に課題を提示しています。従来の銀行アクセスは限定的で、人口の67%が銀行サービスを利用していないか、利用頻度が低い状況です。クレジットカードの普及率は低く、特にエジプトでは2.8%にとどまっています。サウジアラビアとUAEでは、それぞれ25.4%と26.8%です。代替決済方法がより一般的です。サウジアラビアでは、Mada決済ネットワークがゲーマーの93%に利用されており、PayPalはクレジットカードよりも広く普及しています。西洋市場の決済インフラに最も近いのはUAEのみです。
多くのプレイヤー、特にエジプトでは、アプリストアを介さずにゲームウェブサイトから直接購入することを選択しています。エジプトのゲーマーの60%以上がこの方法を利用しています。主な理由としては、取引プロセスの迅速化、希望する決済方法の利用可能性、追加の報酬、割引が挙げられます。金銭的なインセンティブは依然として強力な動機であり、回答者の40%が、価格が安ければウェブショップを通じてより多くの購入をすると回答しています。この傾向は、この地域における柔軟でローカライズされた決済ソリューションの重要性を強調しています。
XsollaとNiko PartnersによるMENA-3ゲーム市場レポート
まとめ
MENA-3地域は、世界のゲーム業界において成長し、ますます影響力を持つ部分を占めています。ユーザー数の増加、平均所得の向上、収益化と決済方法における嗜好の変化により、開発者、パブリッシャー、プラットフォームにとって注目すべき機会を提供しています。しかし、この市場で成功するには、その独自の経済的および人口統計的背景を深く理解する必要があります。XsollaとNiko Partnersのホワイトペーパーは、サウジアラビア、UAE、エジプトでの拡大を目指す企業にとって、詳細でデータ豊富な基盤を提供します。追加の市場データと推奨事項を含む完全な洞察にアクセスするには、読者の皆様に完全なレポートをダウンロードすることをお勧めします。


