世界のゲーム市場に関する包括的な最新レポートにより、業界が直面している重要なトレンド、成長予測、そして課題が明らかになりました。本分析では、プレイヤーのデモグラフィック、消費習慣、デバイスの利用状況、そして新たに台頭するビジネスの力学について検証しています。業界は力強い成長の可能性を示している一方で、コンソール機の普及率の伸び悩みや、労働力の効率性に関する懸念といったハードルにも直面しています。
2028年の世界ゲーム市場は2570億ドル規模へ成長
主要なインサイト
2024年の業界分析により、ゲームセクターの継続的な拡大とプレイヤーの嗜好の変化が明らかになりました。
- 市場の成長:ゲーム業界は、幅広いプレイヤー層からの安定した需要に支えられ、2028年までに2570億ドル規模に達すると予測されています。
- プレイヤーのエンゲージメント:若年層のプレイヤーは高いエンゲージメントを示しており、ゲーム関連のアクティビティに参加する層は、ゲーム内コンテンツにより多くの支出を行っています。
- クロスプラットフォーム対応:デバイスの柔軟性を求めるプレイヤーの需要により、ゲームスタジオにとってクロスプラットフォームプレイの提供が優先事項となっています。
- コンソール市場の停滞:市場全体が成長しているにもかかわらず、コンソール機の普及率は10年間横ばいとなっています。
- モバイルゲームのリスク:小規模なモバイルゲーム企業は、高い収益の変動性と多額のマーケティングコストに直面しています。
- 労働力の効率性:ゲーム業界の労働力拡大は、必ずしもビジネスパフォーマンスの向上には直結していません。
ゲームレポート2024
業界の成長と市場価値
ゲーム業界は2023年に約1960億ドルに達し、動画ストリーミング(1140億ドル)、音楽ストリーミング(380億ドル)、興行収入(340億ドル)の合計額を上回りました。業界予測では、平均年間成長率は 6% と推定されており、2028年までに2570億ドル規模にまで押し上げられる見込みです。この持続的な拡大は、熱心なゲーマー層の増加、特にゲーム関連の支出に予算の大部分を割り当てる若年層の増加に起因しています。
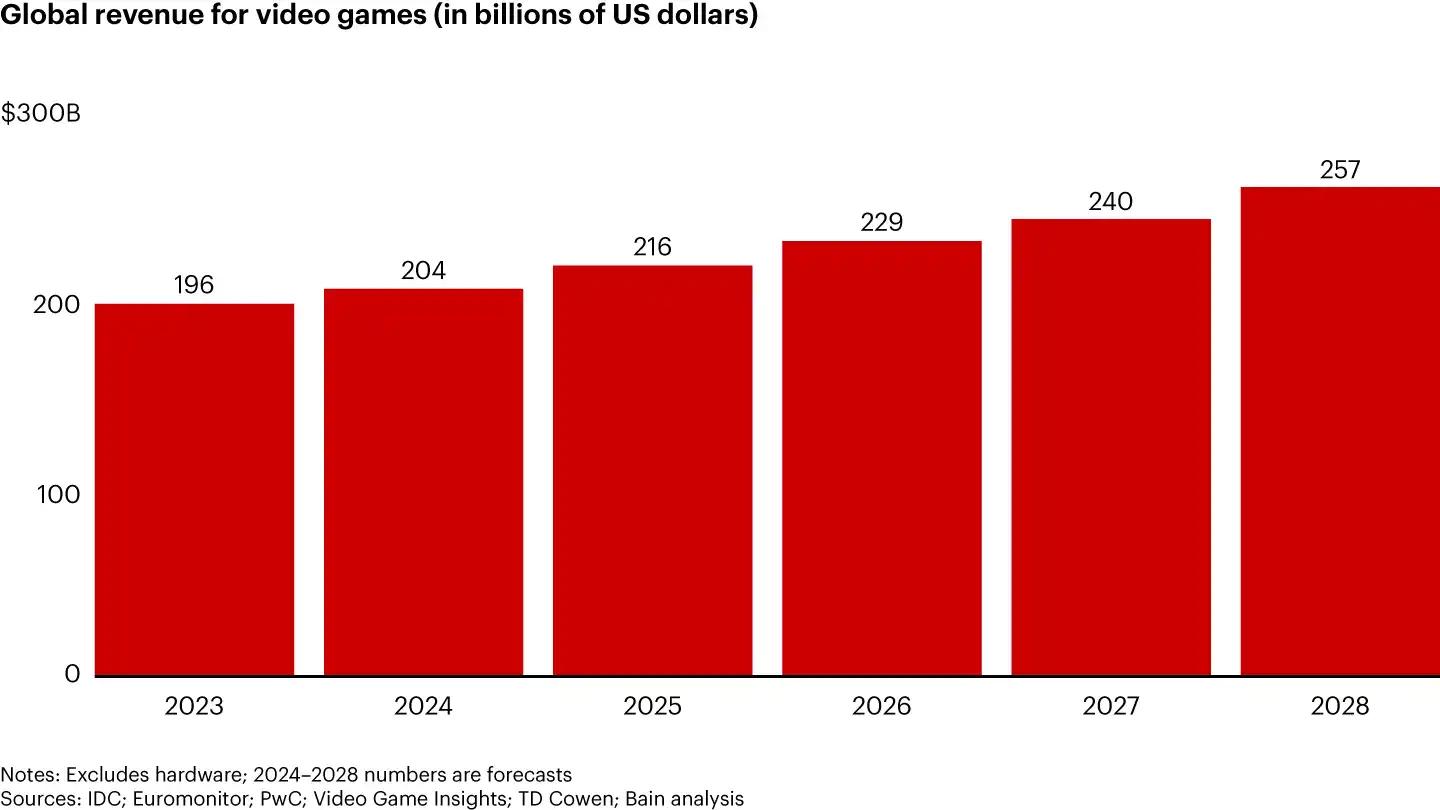
ビデオゲームの世界収益(単位:10億米ドル)
ゲーマーのデモグラフィックと消費行動
6カ国、5,000人以上の回答者を対象とした調査により、幅広く多様なゲーマー層が明らかになりました。回答者の約 52% が定期的にゲームをプレイしています。若年層(2歳から18歳)は特に高いエンゲージメントを示しており、ほぼ 80% が余暇の 30% をゲームに費やしています。高齢層(45歳以上)では、このエンゲージメントレベルは 31% にまで低下します。
25歳から34歳のプレイヤーが支出額でトップとなっており、ゲームおよびエンターテインメント全体に対して最も多くの金額を割り当てています。ゲーマーは、プレイするだけでなく、ゲームコミュニティ内での交流、ゲームプレイ動画の視聴、ゲーム関連グッズの購入といった関連アクティビティにもますます関与しています。この広範なエンゲージメントはゲーム内支出の高さと相関しており、こうした二次的なアクティビティに積極的なプレイヤーほど、支出パターンが上昇する傾向にあります。
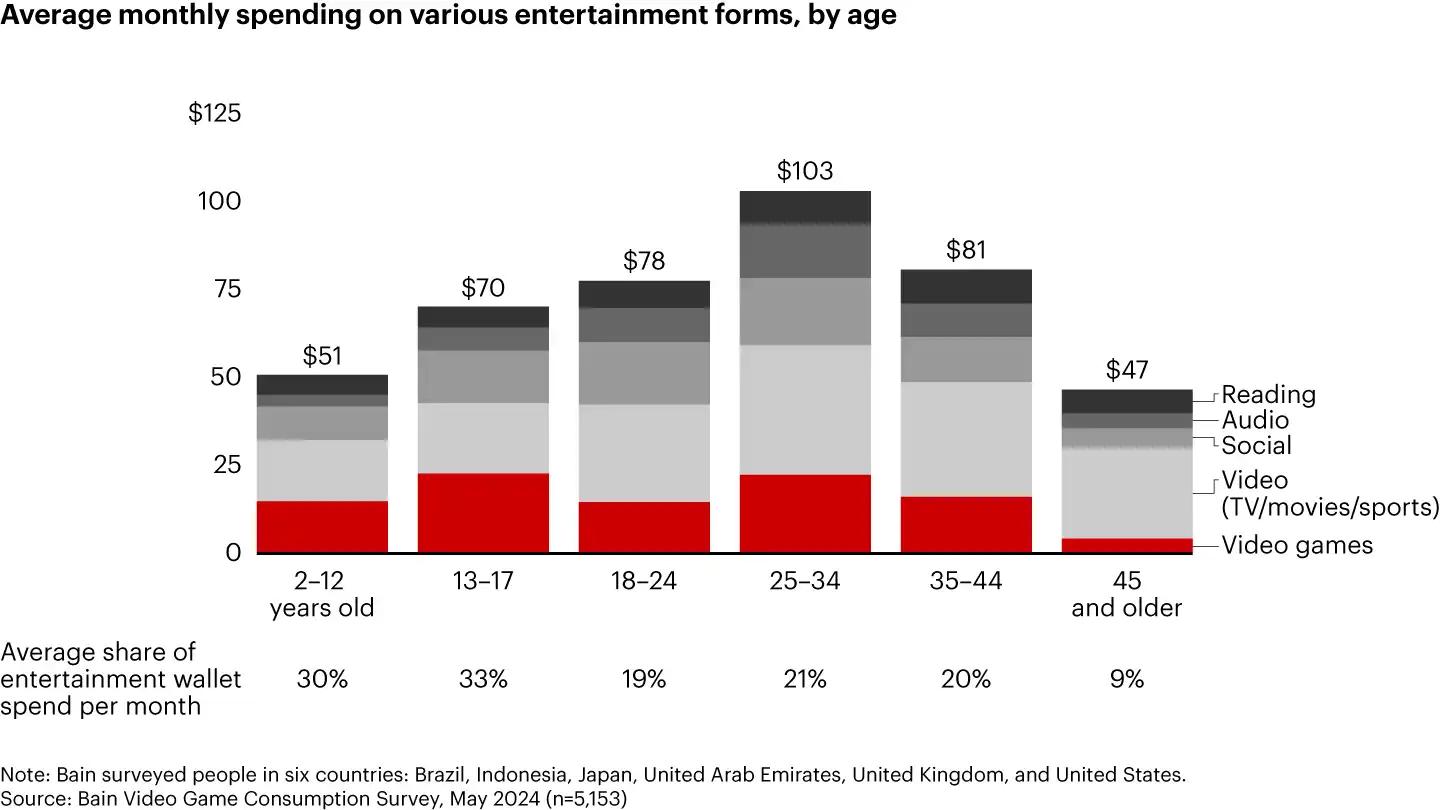
各種エンターテインメントへの平均月間支出(年齢別)
デバイスの利用状況とクロスプラットフォームプレイ
ゲーマーのほぼ 70% が、ゲームプレイに複数のデバイスを使用しており、柔軟性とアクセシビリティを重視する傾向が反映されています。クロスプラットフォーム対応の重要性はますます高まっており、プレイヤーの 48% が、異なるプラットフォーム間で友人とプレイできることや、デバイス間で進行状況を維持できることを優先しています。この需要はゲームスタジオにも影響を与えており、従業員数50名以上のスタジオの 95% が現在クロスプラットフォーム対応に取り組んでおり、アクセシビリティと継続性に対するプレイヤーの期待という広範な変化に歩調を合わせています。
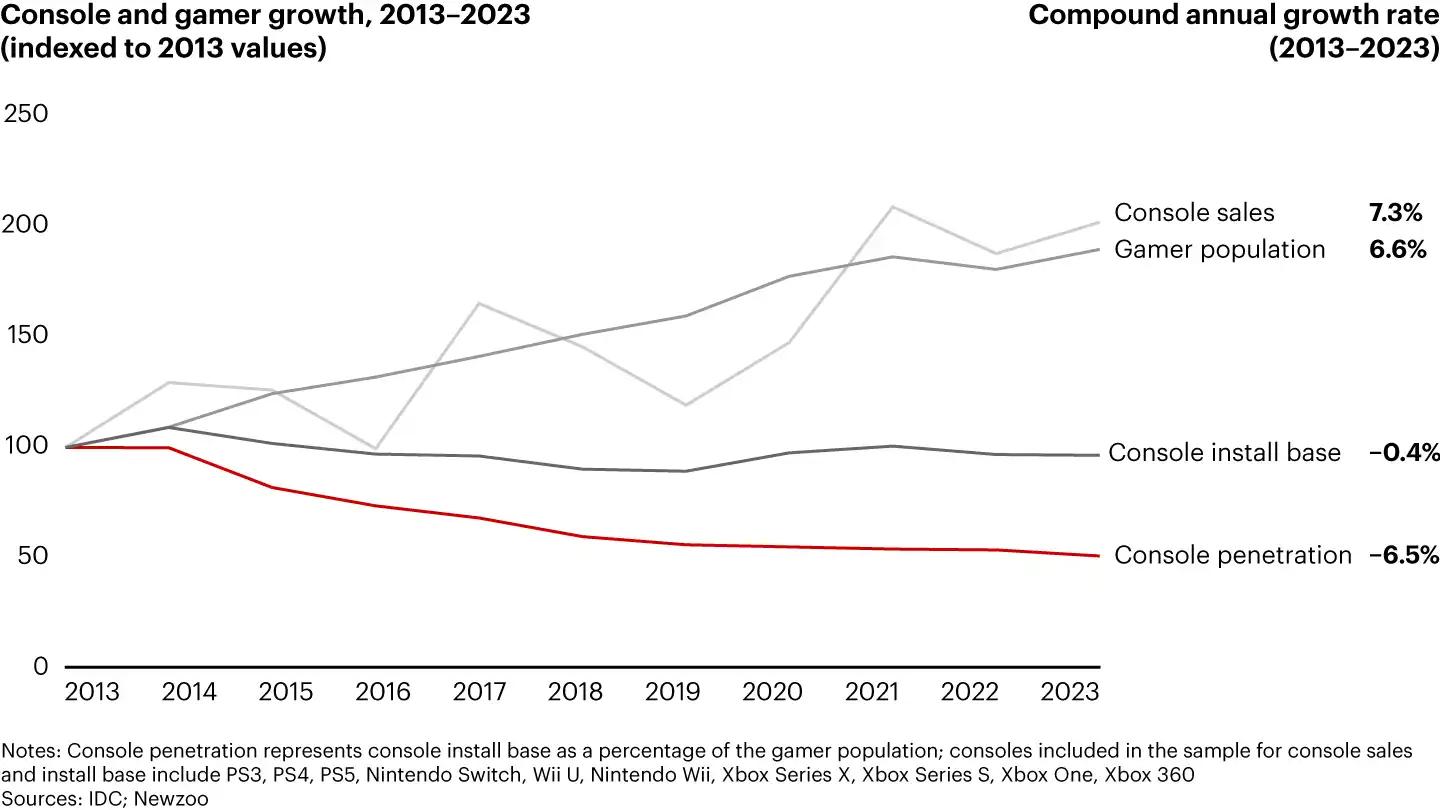
コンソールとゲーマーの成長 2013-2023(2013年の値を基準に指数化)
コンソールの普及とコンテンツの統合
ゲーム市場の成長にもかかわらず、コンソールの普及率は過去10年間変化していません。この停滞した普及率は、ゲーム人口は増加し続けているものの、それがコンソール機の採用増にはつながっていないことを示しています。データによると、ゲーマーの 41% がゲームコンテンツを統合するための単一プラットフォームに関心を持っていますが、この機能に対して対価を支払う意欲があるのは一部に過ぎず、48% は関心はあるものの支払う意思はないと回答しています。
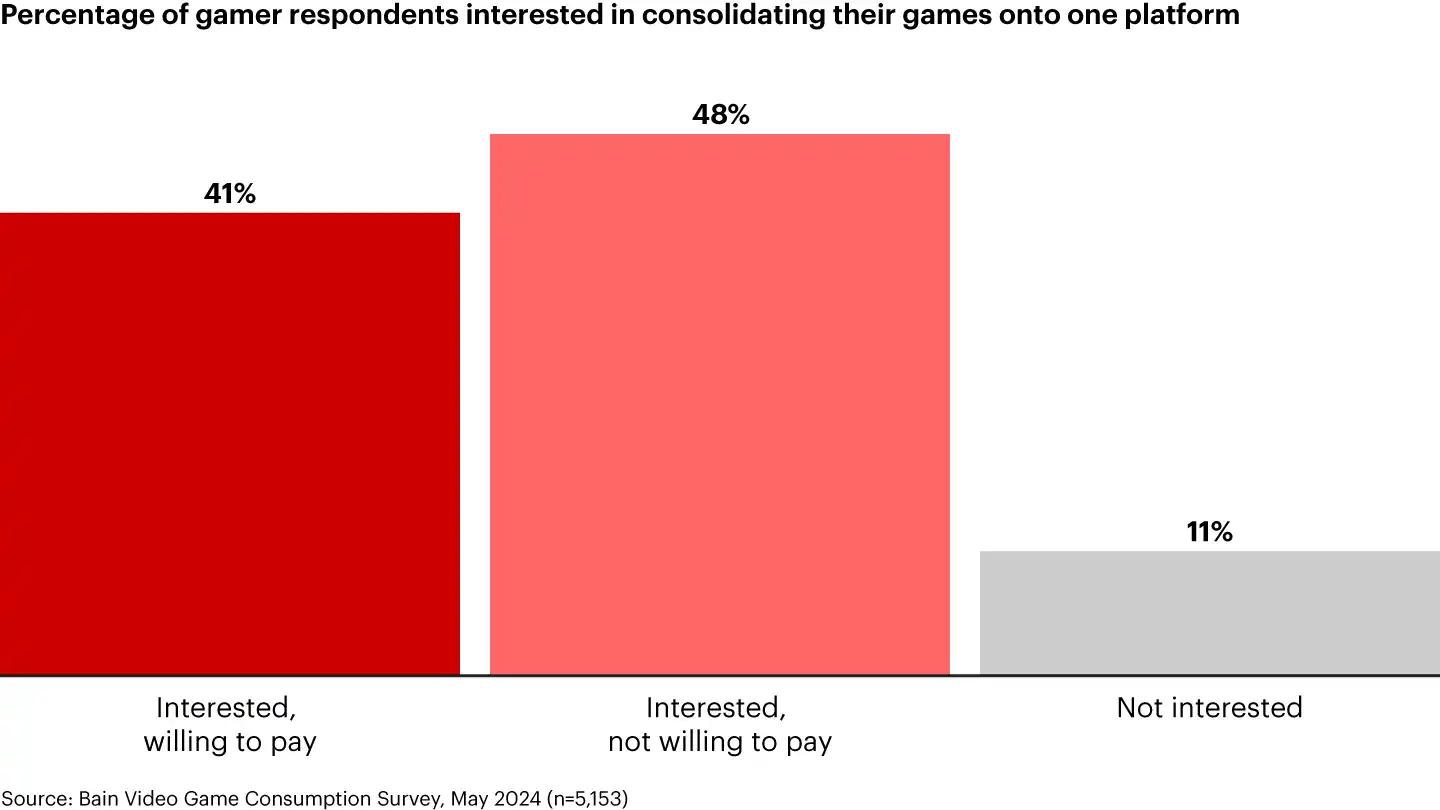
統合に関心を持つゲーマー回答者の割合
モバイルゲームとマーケティングの力学
本分析では、特に年間収益が1000万ドル未満の企業における、モバイルゲーム特有の課題を浮き彫りにしています。モバイル市場の小規模ゲーム企業は、3年間で収益が減少する可能性が55-70% となっており、ソフトウェア開発(10-20%)や小売(10-25%)といった他の業界と比較して、リスクが大幅に高くなっています。
マーケティング支出も、モバイルゲームにおけるもう一つの重要な要因です。年間収益が10億ドル未満の企業は、予算の約 25% をマーケティングに割り当てており、これはソフトウェア業界の平均支出を大幅に上回っています。プレイヤーの獲得と維持に失敗したモバイルゲーム企業は、モバイルゲーム市場の競争が激しく入れ替わりが激しい性質上、収益レベルを維持するのに苦労することがよくあります。
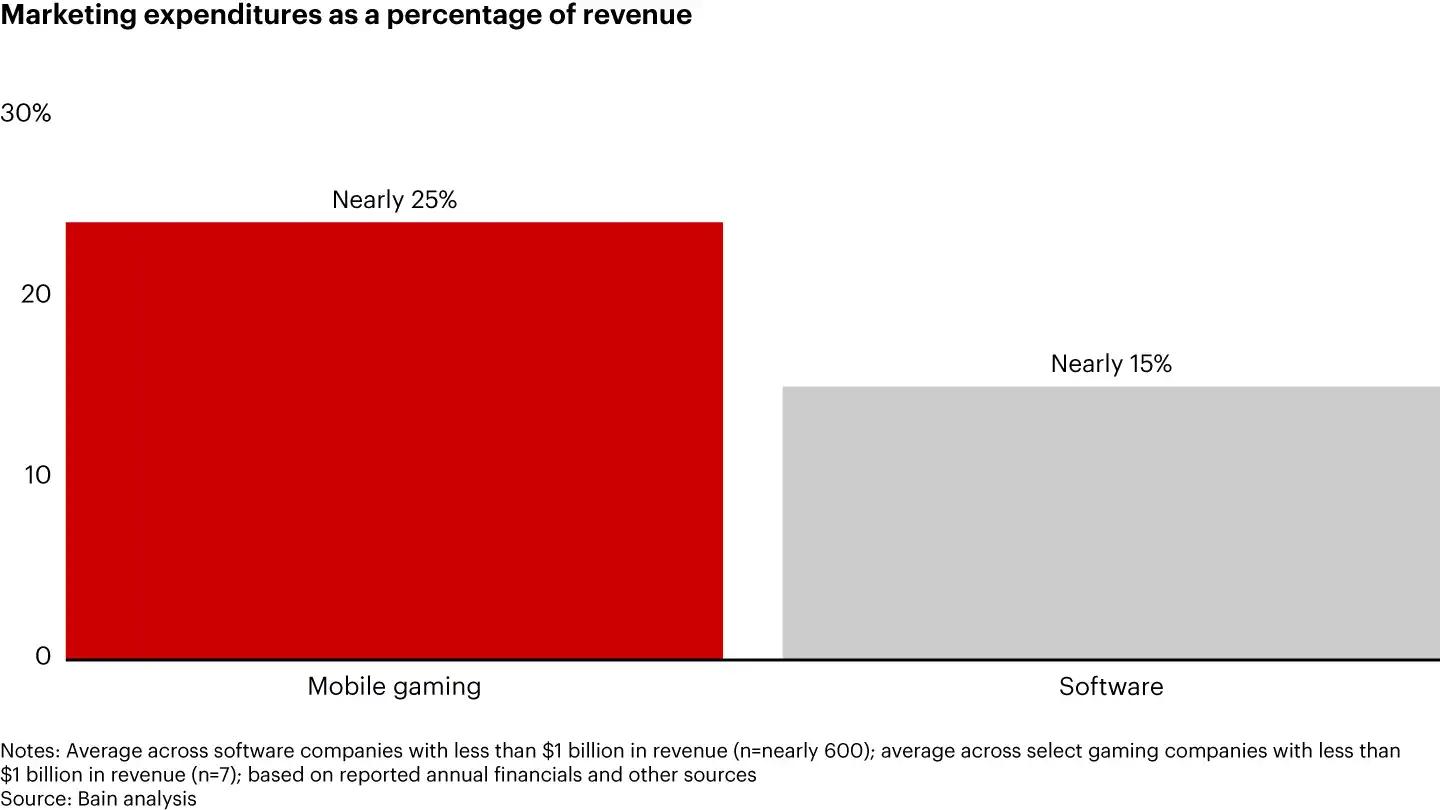
収益に対するマーケティング支出の割合
労働力の成長とゲーム業界における役割の変化
過去10年間で、ゲーム企業の採用優先順位、特に専門的な役割において変化が見られました。データ、セキュリティ、アニメーション、LiveOps、プロジェクト運営のポジションは、他の役割の2倍の採用率で増加しています。この傾向は、業界の複雑化と、現代のゲーム開発および継続的な運営に不可欠な分野における専門家の必要性を反映しています。
労働力の成長とビジネス効率の間に弱い相関関係しかないという懸念すべき傾向が浮かび上がっています。過去10年間、大手ゲーム企業の平均収益成長率は年間 6% であったのに対し、労働力は年間 7% のペースで拡大しました。この乖離は、人員の増加が必ずしもビジネスパフォーマンスの向上に結びついていないという、潜在的な非効率性を示唆しています。
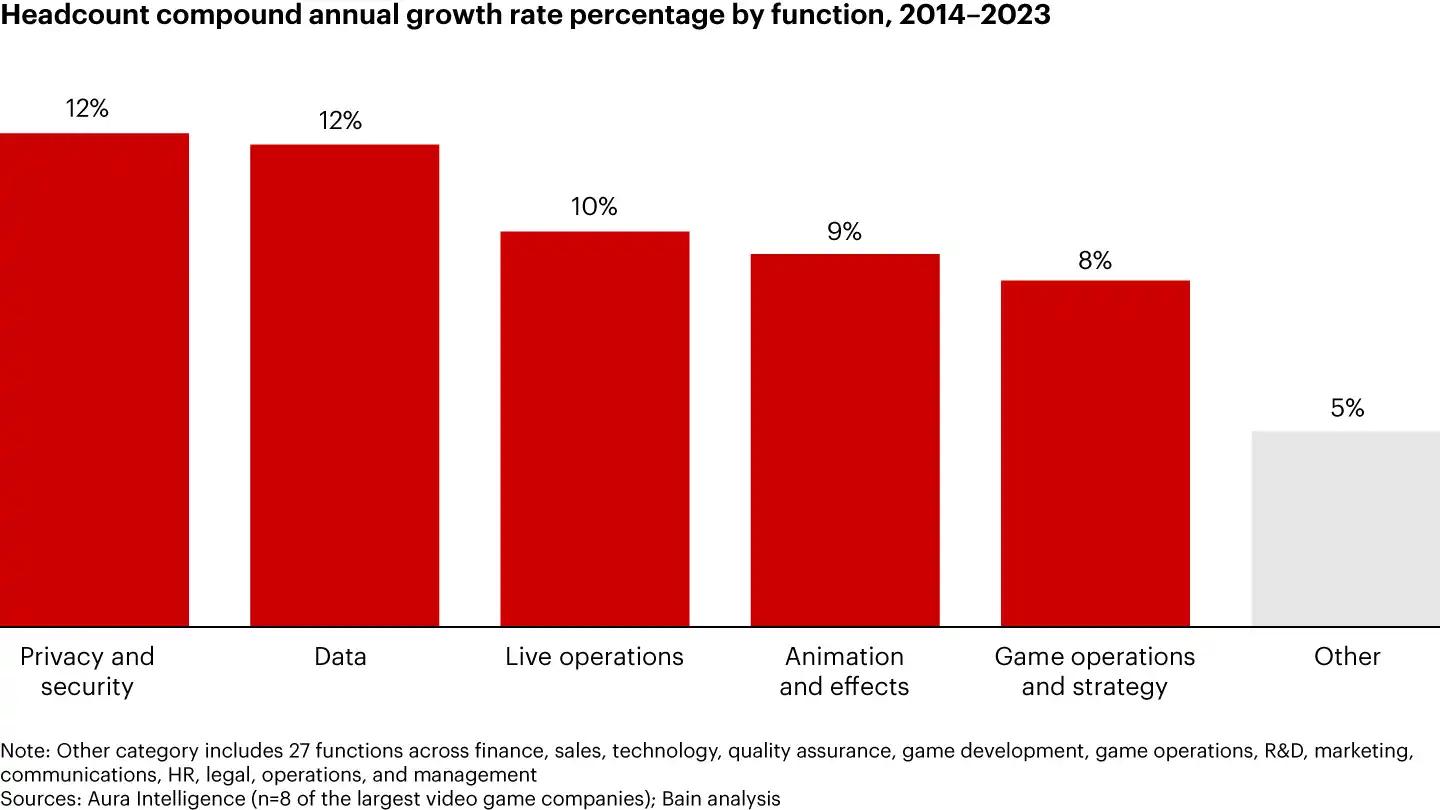
従業員数の年平均成長率
総括
2024年の本分析から得られた知見は、台頭するweb3ゲームスペースに特に関連するトレンドを強調しています。プレイヤーがクロスプラットフォーム対応、デジタル資産の所有権、コミュニティ主導の体験をますます求める中、ブロックチェーンや分散型ネットワークといったweb3テクノロジーは、説得力のあるソリューションを提供する可能性があります。プレイヤーのエンゲージメント、特にソーシャルインタラクション、ユーザー生成コンテンツ、デジタル資産取引などの二次的なアクティビティの価値に関するインサイトは、真の所有権、相互運用性、没入型コミュニティの実現というweb3ゲームの中核となる約束と合致しています。
モバイルゲームの高リスクな状況への注目は、分散型経済やプレイヤー間取引を通じて収益の変動を緩和するweb3モデルの潜在的な機会を浮き彫りにしています。web3ゲームの開発者や投資家にとって、本分析は、エンゲージメント、マネタイズ、プラットフォームのアクセシビリティといった現在の業界課題に対処しつつ、進化するプレイヤーの需要を満たすためのブロックチェーンベースのソリューションの可能性を強調するものです。