PCゲーミングは、ビデオゲーム産業の黎明期からその基盤を支えてきました。Bertie the Brain(1950年)、The Nimrod(1951年)、OXO(1952年)といった初期のビデオゲームのいくつかは、パーソナルコンピュータが広く普及する以前に、専用のコンピュータ上で開発されたものです。1970年代後半、Apple IIやCommodore PETといったモデルを含むホームコンピュータの登場により、PCゲーミングは娯楽のメインストリームとして確立されました。
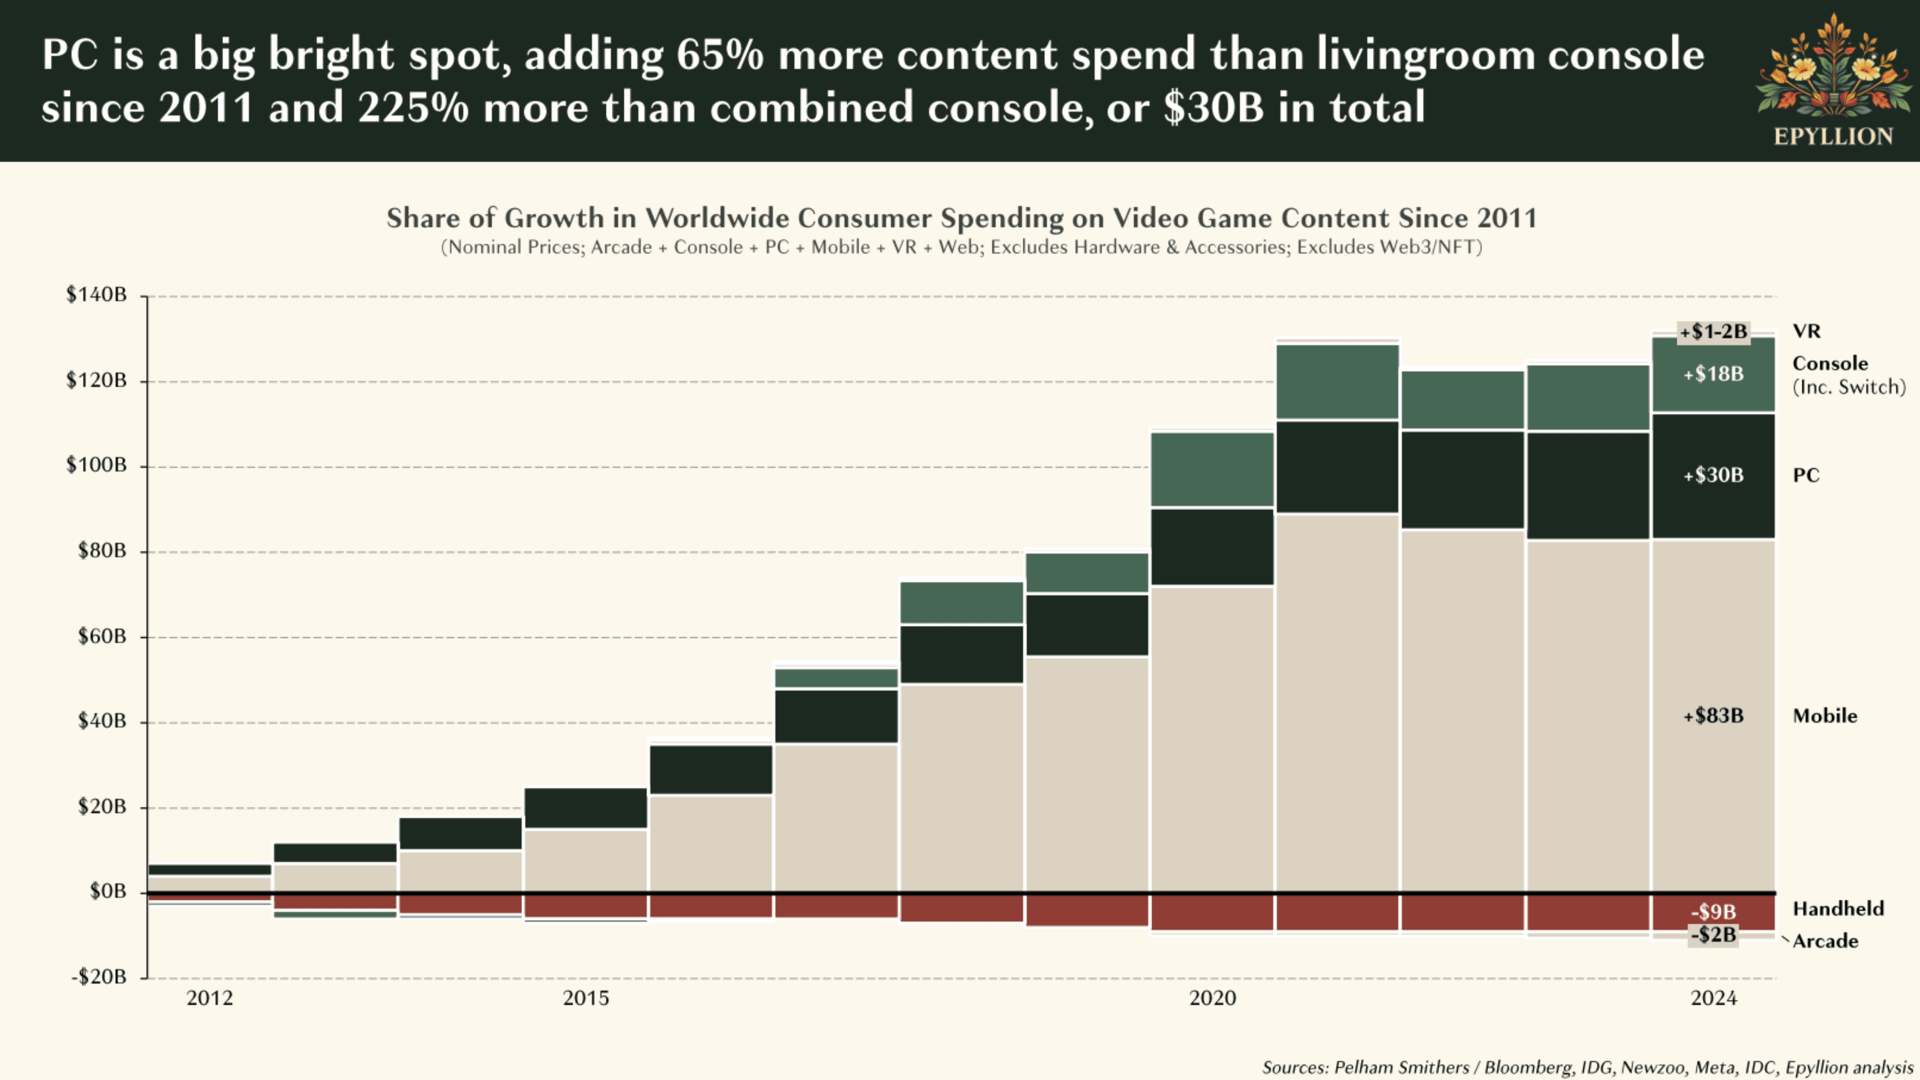
PCゲーミング市場は2011年以来、300億ドル以上成長
今日、PCゲーミングは依然として圧倒的な勢力を誇っており、世界中で約19億人のプレイヤーが存在します。市場は着実に成長を続けており、年間約3%の安定した増加を見せています。2024年、デジタルおよび物理的なゲーム購入、ゲーム内課金、サブスクリプションサービスを含むPCゲーミングへの消費者支出は415億ドルに達し、前年比で6.9%の増加を記録しました。
こうした着実な拡大の一方で、業界は顕著な課題に直面しています。COVID-19パンデミック中のピーク時と比較して、全体的なゲームプレイ時間は減少傾向にあります。2021年第1四半期から2024年第3四半期にかけて、ゲームの総プレイ時間は32%減少しており、特にPCゲーミングのプレイ時間は21%減少しました。この変化はプレイヤーの習慣が進化していることを示しており、今日のPCゲーミング業界が直面している困難を浮き彫りにしています。
世界におけるPCゲーミングの成長

PCゲーミングの成長に影響を与える要因
PCゲーミングは過去10年間、ユーザー数において着実な増加を維持してきましたが、成長のペースを鈍化させている要因がいくつか存在します。ゲーミングコンソールの性能向上、世界的なサプライチェーンへの依存、そしてクラウドゲーミングといった新興技術は、PCゲーミング市場の長期的な拡大に対する課題となっています。
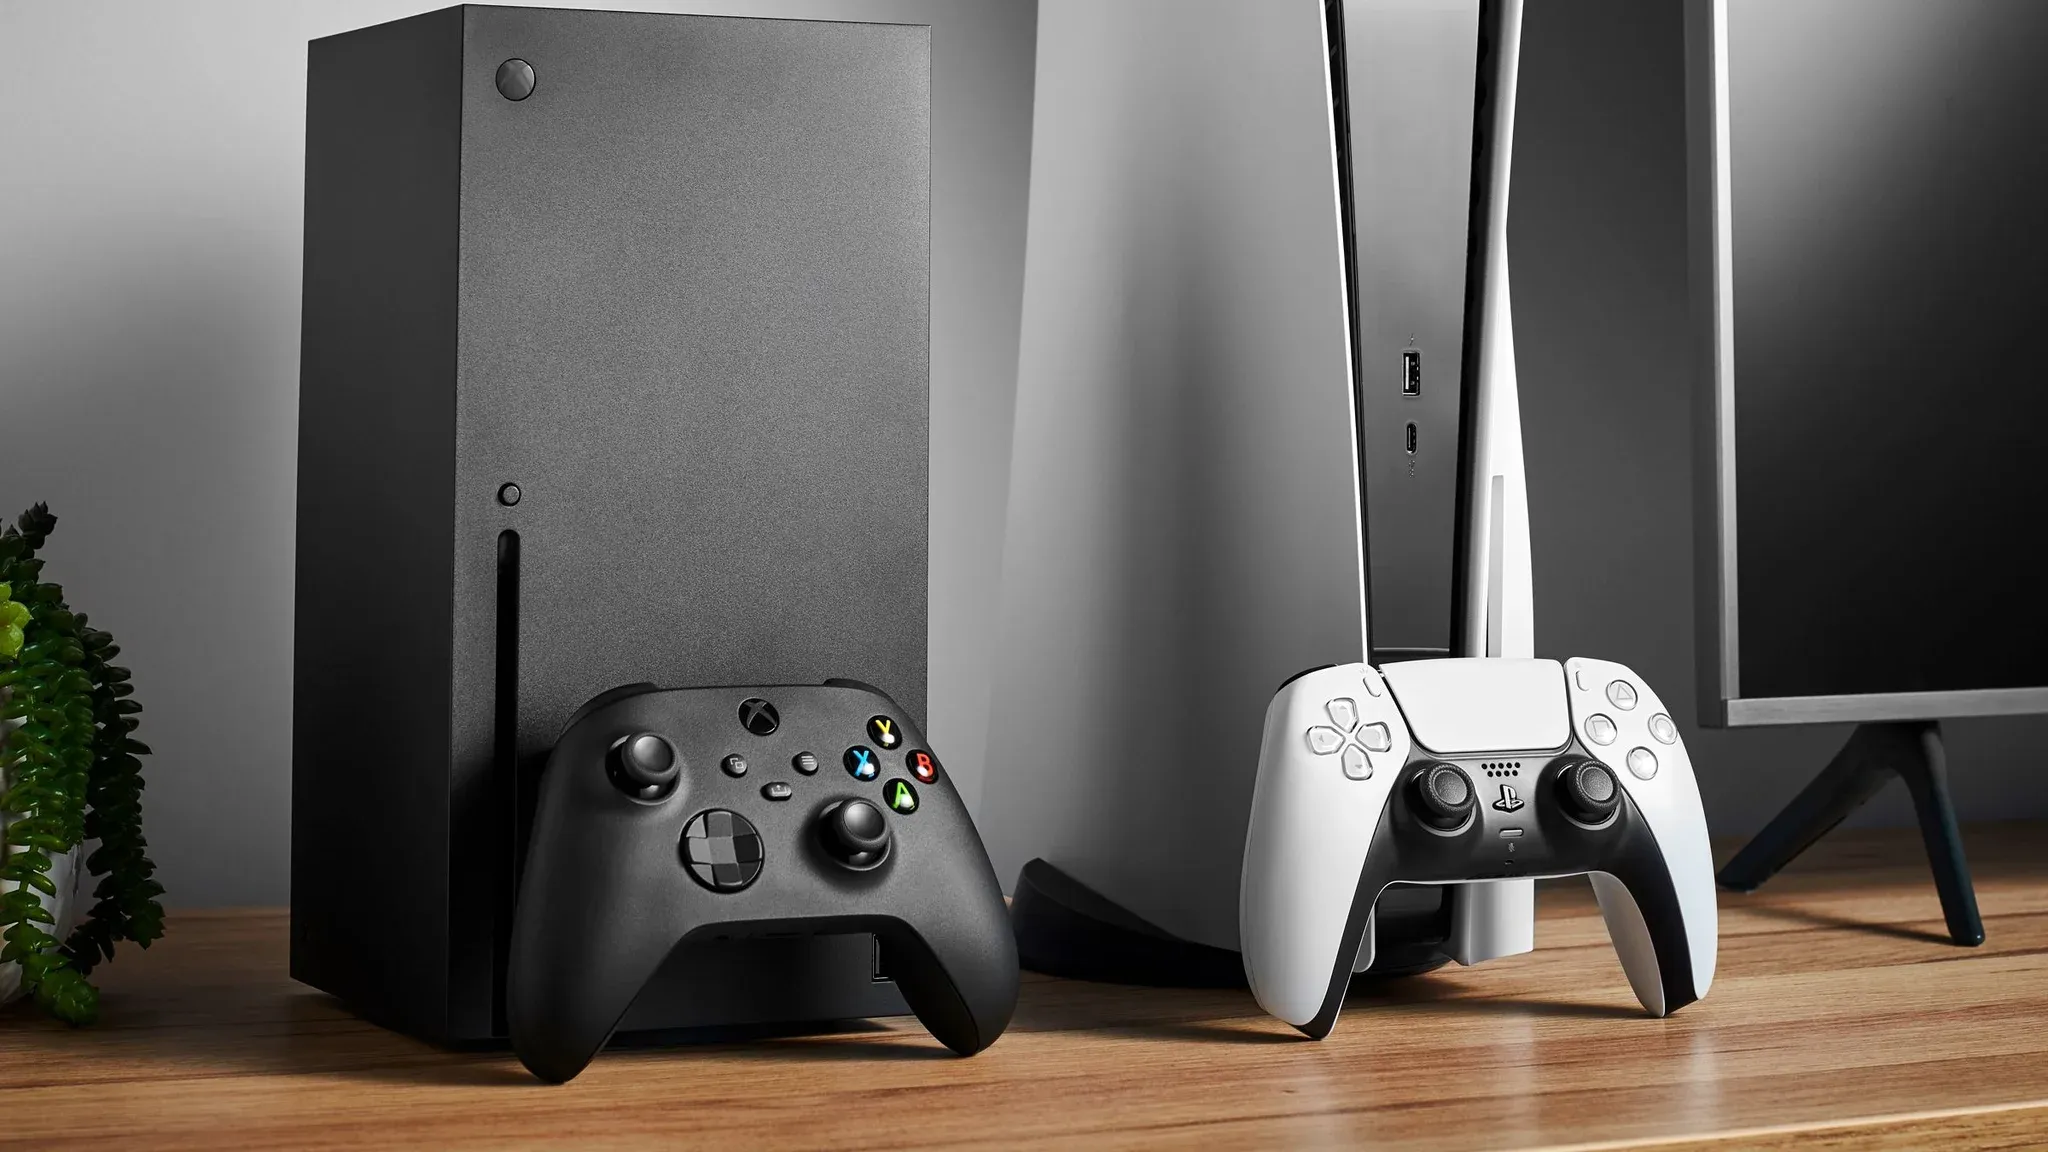
ゲーミングコンソールは伝統的に、PCと比較してよりシンプルで「プラグ・アンド・プレイ」な体験を提供してきました。PCでは多くの場合、ハードウェアのカスタマイズやアップグレードが必要となります。歴史的にPCは処理能力やグラフィック性能の面で優位にありましたが、最新のコンソールモデルはこの差を大幅に縮めています。例えば、PlayStation 5 ProはNVIDIA RTX 4070に匹敵する性能を備えており、Xbox Series XはNVIDIA RTX 3060 Tiと同等のハードウェアを搭載しています。さらに、Xbox Game PassやPlayStation Plusといったゲーミングサブスクリプションサービスは、プレイヤーが多種多様なゲームにアクセスするための効率的な手段を提供しており、ハイエンドなPCハードウェアの必要性を低下させています。

世界販売台数(百万台)
サプライチェーンの課題とクラウドゲーミング
技術的な競争に加え、サプライチェーンの課題もPCゲーミング市場に影響を与えています。世界のゲーミングGPU市場は2024年に55億ドルに達し、そのうち米国が約3分の1を占めています。中国からの輸入品に対する関税が10%から20%へと最近引き上げられたことは、GPU価格の上昇の一因となっています。半導体製造は台湾や韓国などの地域で行われることが多いものの、多くのコンポーネントは依然として中国で調達または組み立てられています。Newegg、Best Buy、Targetといった大手小売店では、すでにGPUの価格が100ドルから400ドル上昇したと報告されており、消費者がハイエンドなPCゲーミング環境へ投資する際のコスト負担が増大しています。これは新規プレイヤーの市場参入を阻害したり、既存ユーザーがハードウェアのアップグレードを見送る原因となる可能性があります。
さらに、クラウドゲーミングは、高価なハードウェアを必要とせずに高品質なゲームにアクセスできる新たな機会をプレイヤーに提供しています。GeForce NOWやMicrosoftのクラウドゲーミングインフラといったサービスは、ハイエンドGPUの必要性を排除し、ゲーマーがリモートサーバーを通じてプレミアムタイトルを体験できるようにしています。Microsoftは、Xbox Game Passの成長の大部分が、専用のPCやコンソールハードウェアを持つユーザーではなく、クラウドファーストのユーザーからもたらされていると示唆しています。このシフトはプレイヤーの経済的負担を軽減する可能性がありますが、特にカジュアルゲーマー層において、ゲーミングPCハードウェアへの需要を減少させる可能性があります。

オンデマンドで利用可能な強力なGPUコンピューティングソリューション
課題の中に見るPCゲーミングの強み
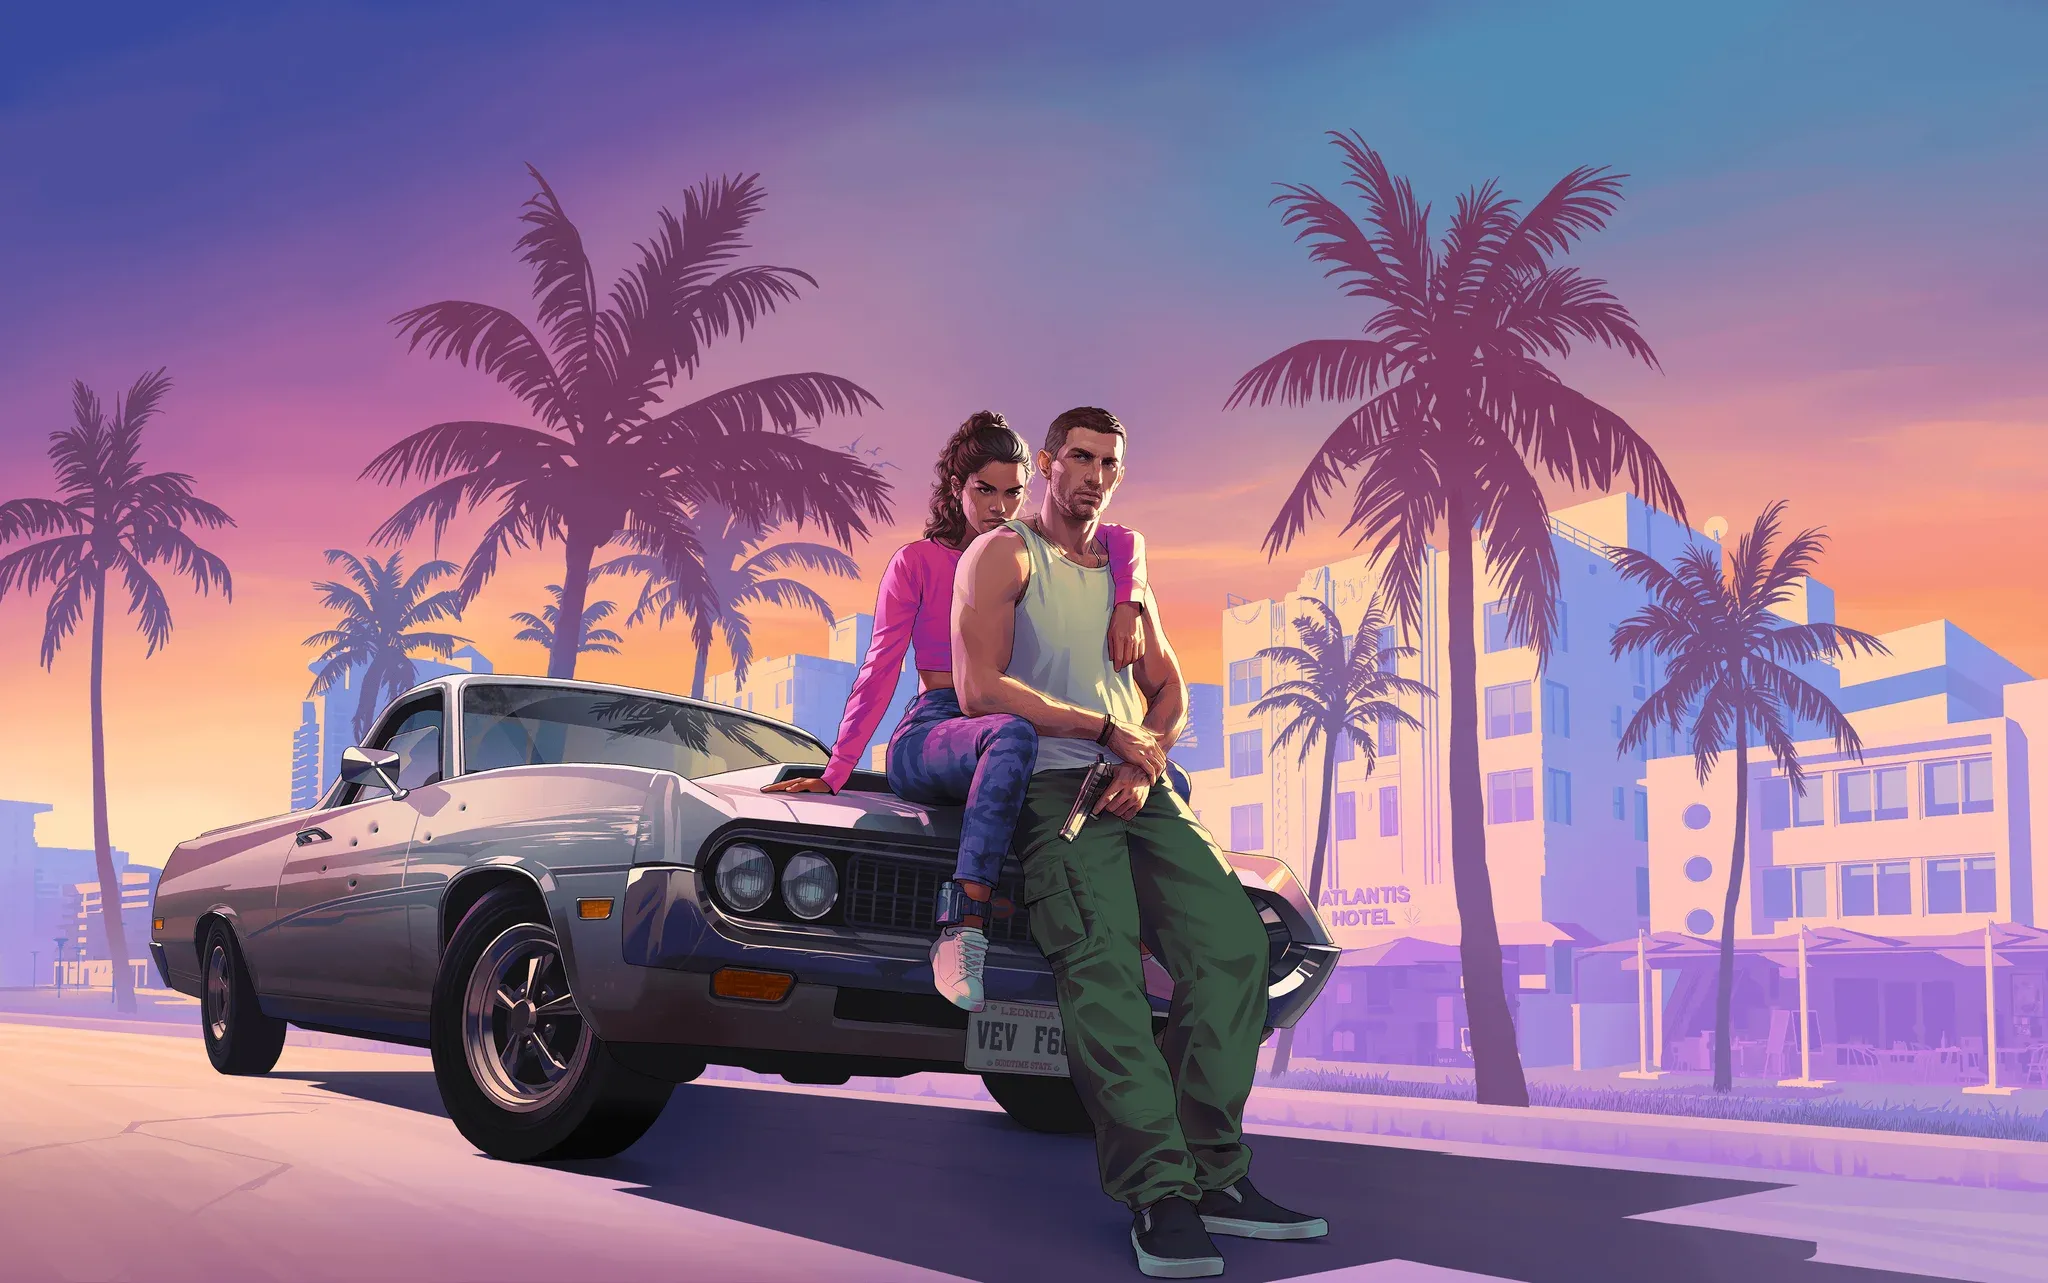
こうした課題にもかかわらず、PCゲーミングはその回復力を示し続けています。最大の強みの一つは、カスタマイズ性とユーザー生成コンテンツ(UGC)の可能性です。コンソールとは異なり、PCではゲームプレイを強化・パーソナライズするためのMOD導入が可能です。Minecraft、Skyrim、Baldur’s Gate 3、Fallout 4といったゲームには活発なMODコミュニティが存在し、2024年の年間MODダウンロード数は300億を超えました。MOD導入の可能性が非常に高いと期待されているGrand Theft Auto VIのリリースを控え、ユーザー生成コンテンツは今後もPCゲーミングの魅力において重要な要素であり続けるでしょう。
PCハードウェアは長寿命を念頭に設計されています。性能を上げるためにデバイス全体を買い替える必要があるコンソールとは異なり、ゲーミングPCはグラフィックカード、プロセッサ、ストレージといった特定のコンポーネントをアップグレードすることで、時間をかけて性能を向上させることができます。さらに、PCゲーマーはゲーミング専用のキーボード、マウス、モニター、ヘッドセットなど、より幅広い周辺機器を利用でき、ゲーム体験をさらに自分好みにカスタマイズすることが可能です。
PCゲーミングの回復力に寄与するもう一つの重要な要因は、ソーシャルプラットフォームやストリーミングプラットフォームとの深い統合です。多くのゲーマーはプレイ中にDiscord、Twitch、YouTubeといったアプリケーションを利用しており、インタラクティブでコミュニティ主導の環境を作り出しています。コンソールユーザーはこれらのプラットフォームにアクセスするために別のデバイスに頼らざるを得ませんが、PCゲーマーはバックグラウンドでシームレスに実行できます。この統合の容易さが、PCゲーミングをより社会的に繋がった体験にしており、その魅力をさらに強固なものにしています。
ライブストリーミングで最も成功したゲームローンチ
開発者の役割とグローバルな拡大
ゲーム開発者は、広範な配信機会と確立されたコンテンツライブラリがあるため、PCをプラットフォームとして優先し続けています。過去数年間、SonyやMicrosoftといった大手ゲーム企業はハードウェア独占タイトルから脱却し、PCでより広くゲームを利用できるようにしています。Steamのようなプラットフォームは強力なコンテンツ発見メカニズムを提供しており、Unityのような開発エンジンは最小限の追加作業でクロスプラットフォームでのゲームリリースを可能にしています。
英語圏以外でも、PCゲーミングはグローバル市場で拡大しています。Xboxはアジアやヨーロッパで大きな牽引力を得るのに苦戦していますが、PCゲーミングは非英語圏の国々で顕著な成長を見せています。例えば、Steamの月間アクティブユーザー数は中国で大幅に増加しており、国際的なプレイヤーベースが拡大していることを示しています。ただし、中国の国内ゲーム支出のうち、外国のゲームタイトルに向けられるのは約20%に過ぎないことは注目に値します。

SteamによるPCゲーマーの集約
PCゲーミングの未来
PCゲーミング市場は大きな障害に直面していますが、変化する業界状況に適応する態勢は整っています。クラウドゲーミングや高性能コンソールといった技術革新がゲームの風景を塗り替える一方で、PCゲーミングの柔軟性、広範なカスタマイズオプション、そして社会的な繋がりは、幅広いプレイヤー層に訴求する利点を提供し続けています。
NZXTやJawaといったプラットフォームを含む、PCハードウェアの二次流通市場の発展は、コンポーネント価格の上昇に伴う経済的な課題を緩和する助けとなるかもしれません。これらのマーケットプレイスにより、ゲーマーは組み立て済みのPCや中古ハードウェアを購入できるようになり、新規プレイヤーが高コストを負担することなく市場に参入しやすくなります。さらに、NvidiaやAMDといった企業は関税に対応してサプライチェーンを調整しており、時間の経過とともに在庫レベルが安定する可能性があります。
継続的な課題はあるものの、PCゲーミング業界はゲーム市場の重要なセグメントであり続けています。推定500億ドルのハードウェア価値と継続的なソフトウェア収益の成長により、業界の回復力は、グローバルな拡大、開発者へのインセンティブ、そして社会的に統合されたゲーム体験への需要によって支えられています。技術的および経済的な変化がその軌道に影響を与えることは間違いありませんが、PCゲーミングは今後も、より広範なゲーム環境において重要かつ進化し続ける一部であり続けるでしょう。
出典: Konvoy