
중동 및 북아프리카(MENA) 지역의 게임 산업은 꾸준하고 측정 가능한 성장을 겪고 있습니다. 특히 사우디아라비아, 아랍에미리트, 이집트는 MENA-3로 통칭되며 지역 시장 내 개발의 중심지로 부상했습니다. 이러한 추세에 대한 체계적인 개요를 제공하기 위해 Xsolla와 Niko Partners는 "MENA 지역 비디오 게임의 수익화 환경은 어떤 모습일까요?"라는 제목의 보고서를 공동 발행했습니다. 이 글은 게임 개발자와 퍼블리셔가 이 빠르게 확장되는 지역에서 성장에 영향을 미치는 주요 요인, 유저 행동 및 수익화 전략을 이해하도록 돕는 것을 목표로 합니다.
MENA-3 Gaming Market Report by Xsolla and Niko Partners
성장 전망 및 시장 가치
MENA-3 지역은 유저 기반과 시장 가치 모두에서 지속적인 확장을 보일 것으로 예상됩니다. 2028년까지 총 플레이어 지출은 5년간 연평균 성장률(CAGR) 7.2%에 힘입어 27억 달러에 달할 것으로 전망됩니다. 2024년 시장 가치는 약 20억 달러로, 전년 대비 4% 증가했습니다. 사우디아라비아, UAE, 이집트 전역의 플레이어 수는 2024년 7,030만 명에서 2028년 8,270만 명에 달할 것으로 예상됩니다. 이는 해당 국가 전체 인구의 절반을 조금 넘는 수치로, 시장 침투 여지가 아직 남아 있음을 시사합니다.
국가별 특성
MENA-3 국가는 각기 다른 시장 속성을 반영합니다. 2022년 기준으로 이미 연간 게임 수익 10억 달러를 돌파한 사우디아라비아는 지역 리더로 자리매김했으며 2027년까지 15억 달러의 수익을 창출할 것으로 예상됩니다. UAE는 인구는 적지만 강력한 결제 인프라와 높은 유저당 평균 수익(ARPU)을 자랑하며, 현재 연간 84.6달러로 추정됩니다. 반면 이집트는 방대한 인구 기반을 제공하지만 상대적으로 약한 결제 지표와 3.5달러의 낮은 ARPU를 보입니다. 이러한 차이는 각 시장에 진출하거나 확장할 때 현지화된 전략의 중요성을 강조합니다.

MENA-3 Gaming Market Report by Xsolla and Niko Partners
플레이어 인구 통계 및 게임 습관
MENA-3 지역의 게임 인구 대부분은 18세에서 35세 사이입니다. 이 수치는 연구에서 18세 미만 플레이어를 포함하지 않기 때문에 과소평가되었을 가능성이 있습니다. 인터넷 보급률은 사우디아라비아와 UAE에서 거의 보편적이며 이집트에서는 70%를 초과합니다. 게임은 주로 모바일 기반이며, 해당 지역 플레이어의 94%가 모바일 기기를 사용합니다. PC 게임은 49%, 콘솔 게임은 34%를 차지하며, 이는 인도와 같은 다른 신흥 시장에 비해 상대적으로 높은 수치입니다.
게이머 간의 성별 분포는 변화하고 있으며, 여성 참여율은 2022년 32%에서 2025년 38%로 증가했습니다. MENA-3 국가의 플레이어는 주당 평균 10.2시간을 게임에 사용하며, 이집트에서는 플레이어의 30% 이상이 주당 13.25시간 이상을 사용합니다. 많은 유저가 정기적으로 기기를 전환하며 여러 플랫폼에서 게임을 즐기는데, 약 61%가 이에 해당합니다. 이러한 수치는 매우 몰입도가 높고 점점 더 다양해지는 플레이어 기반을 보여줍니다.
MENA-3 Gaming Market Report by Xsolla and Niko Partners
소득 수준 및 지출 행동
지역별 소득 수준은 게임 내 구매 행동에 영향을 미칩니다. MENA-3 지역 게이머의 평균 월 소득은 2,166달러이지만, 이집트를 제외하면 평균은 3,137달러로 상승합니다. 이집트에서는 게이머의 4%만이 월 900달러 이상을 버는 반면, 사우디아라비아에서는 86%, UAE에서는 96%가 그렇습니다. 이러한 수치는 가처분 소득이 높은 사우디아라비아와 UAE에서 프리미엄 게임과 구독 모델이 더 잘 작동하는 이유를 설명합니다.
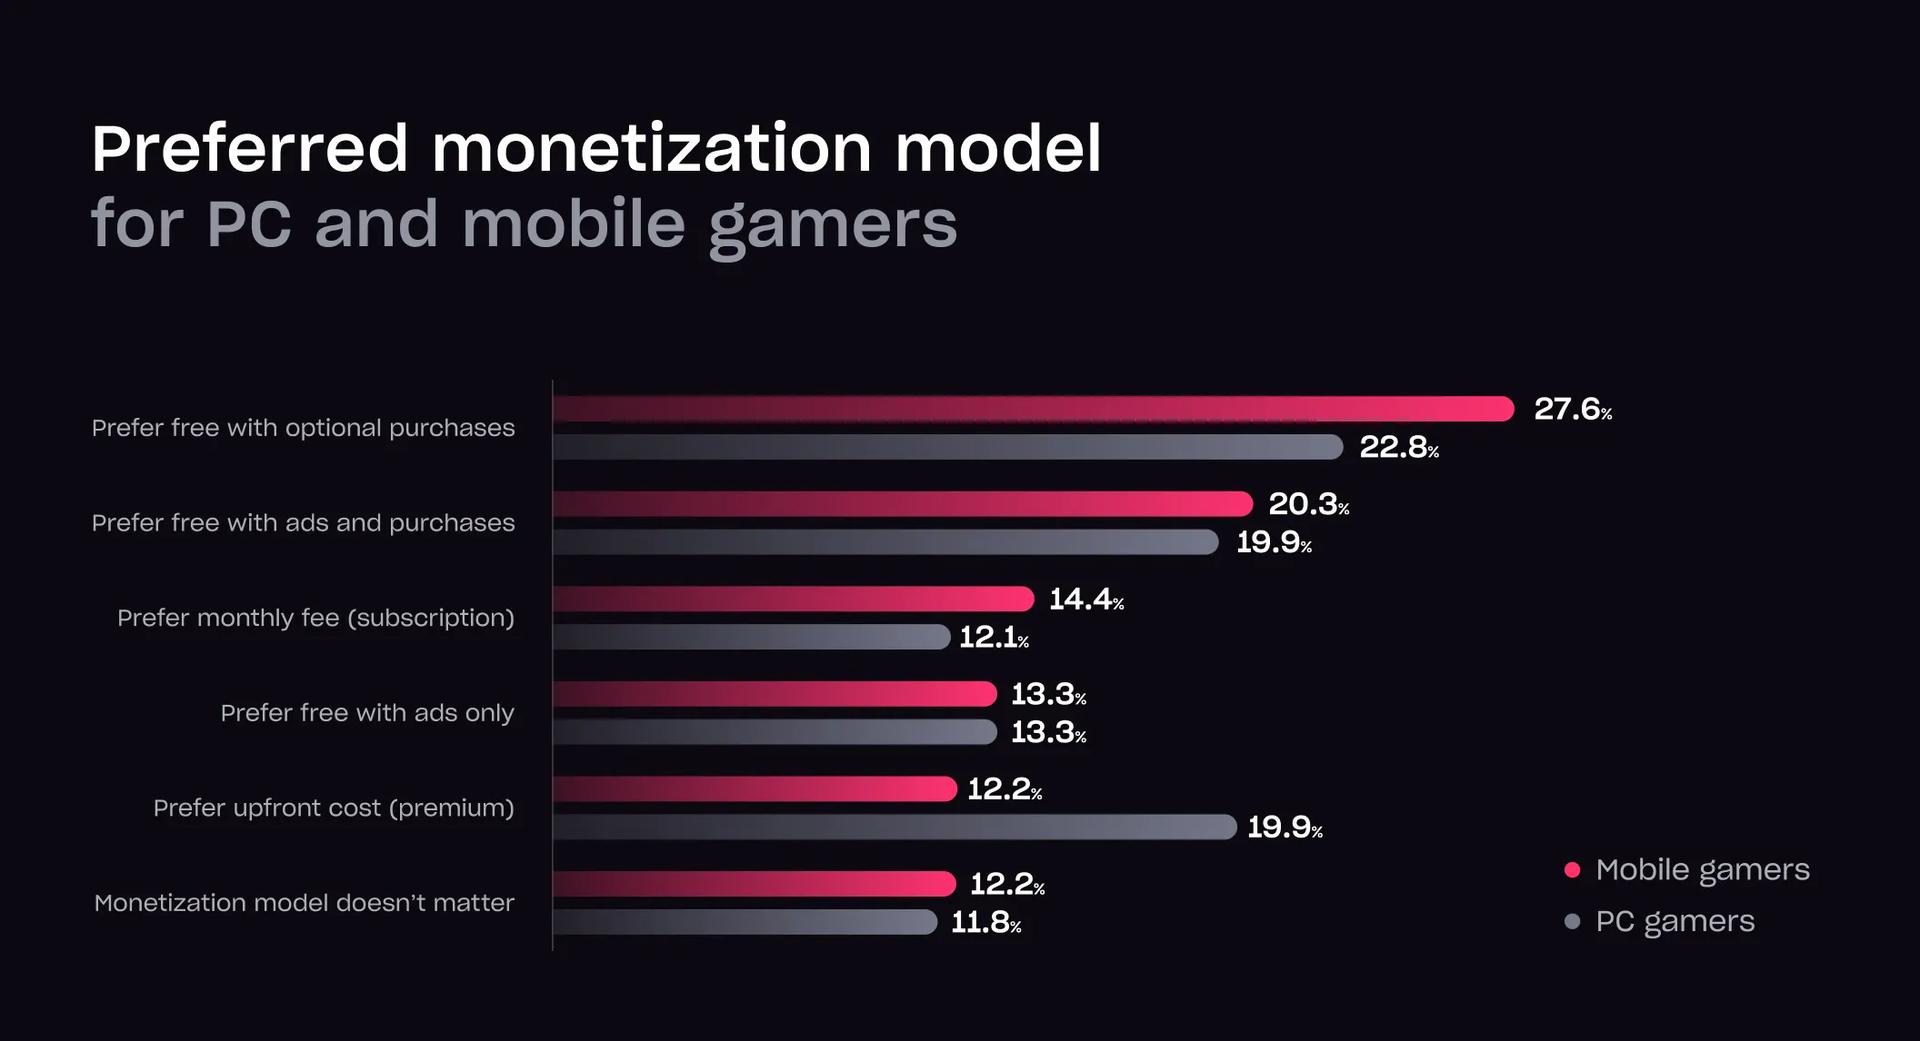
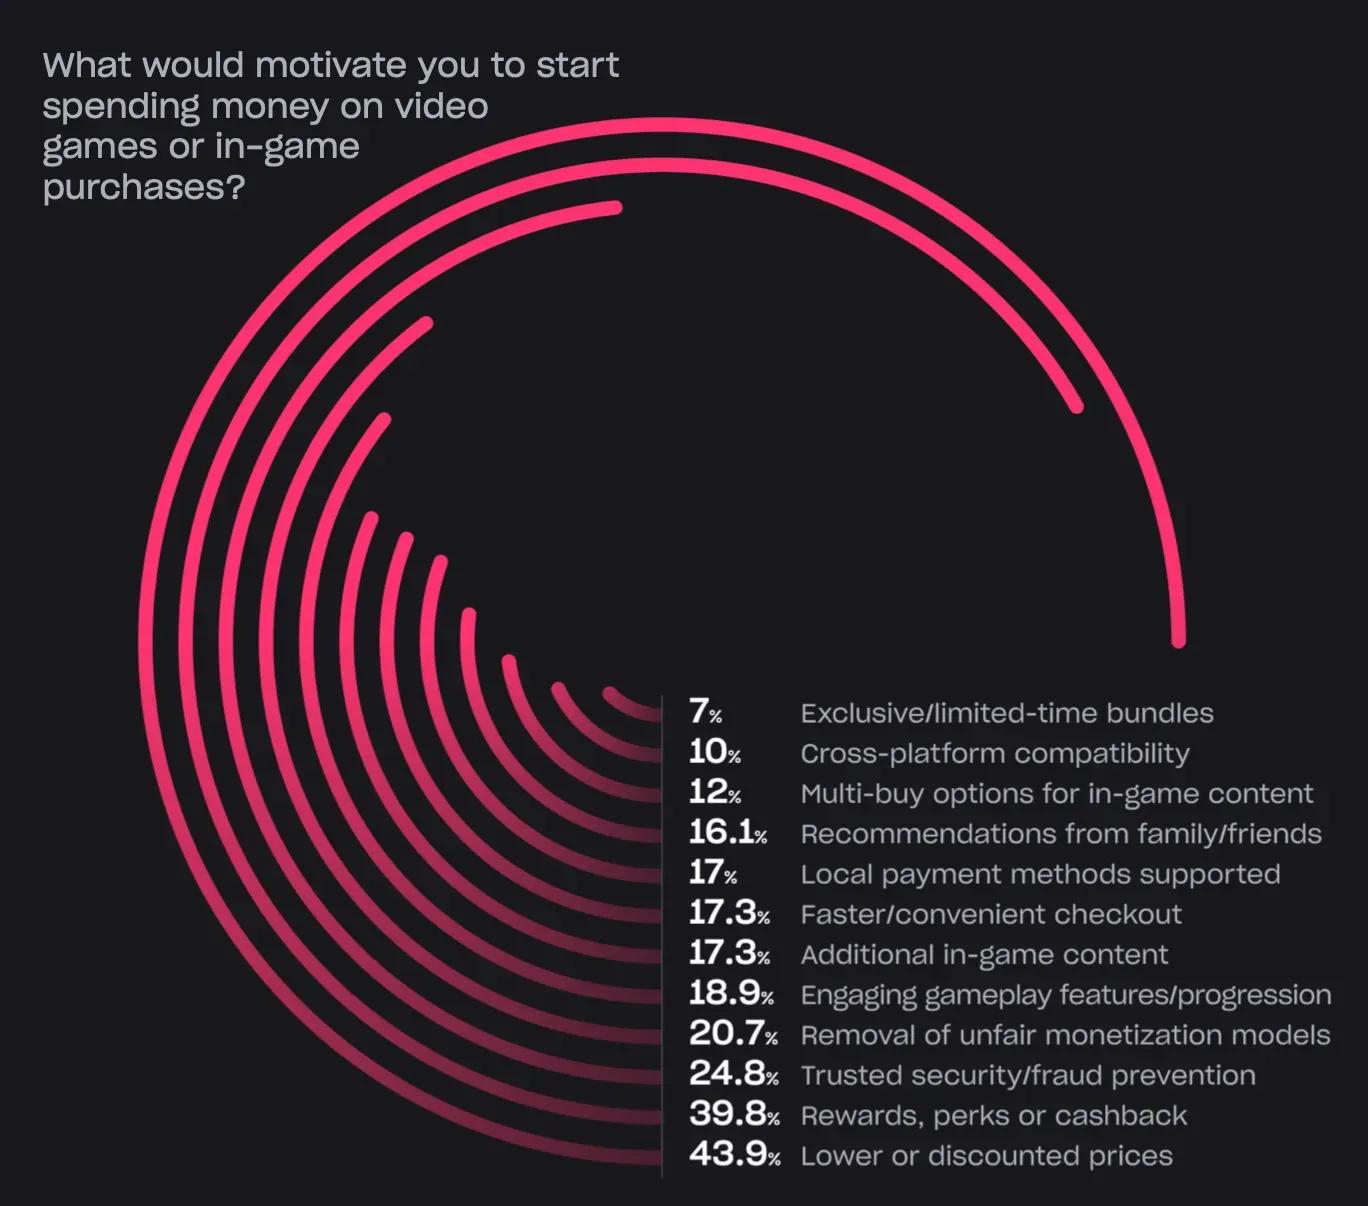
지역 전반에 걸쳐 게이머의 63.4%가 게임에 돈을 지출했습니다. 인앱 구매가 포함된 무료 플레이 모델은 모바일 게이머의 61%, PC 게이머의 56%가 선호하는 선택입니다. 그러나 사우디아라비아에서는 평균보다 높은 26%의 게이머가 프리미엄 게임을 선호합니다. 지출 습관은 가격 민감도에도 영향을 받으며, 설문 조사 대상 플레이어의 43.9%는 낮은 가격이 더 많이 지출하도록 유도할 것이라고 밝혔습니다.
MENA-3 Gaming Market Report by Xsolla and Niko Partners
결제 선호도 및 인프라
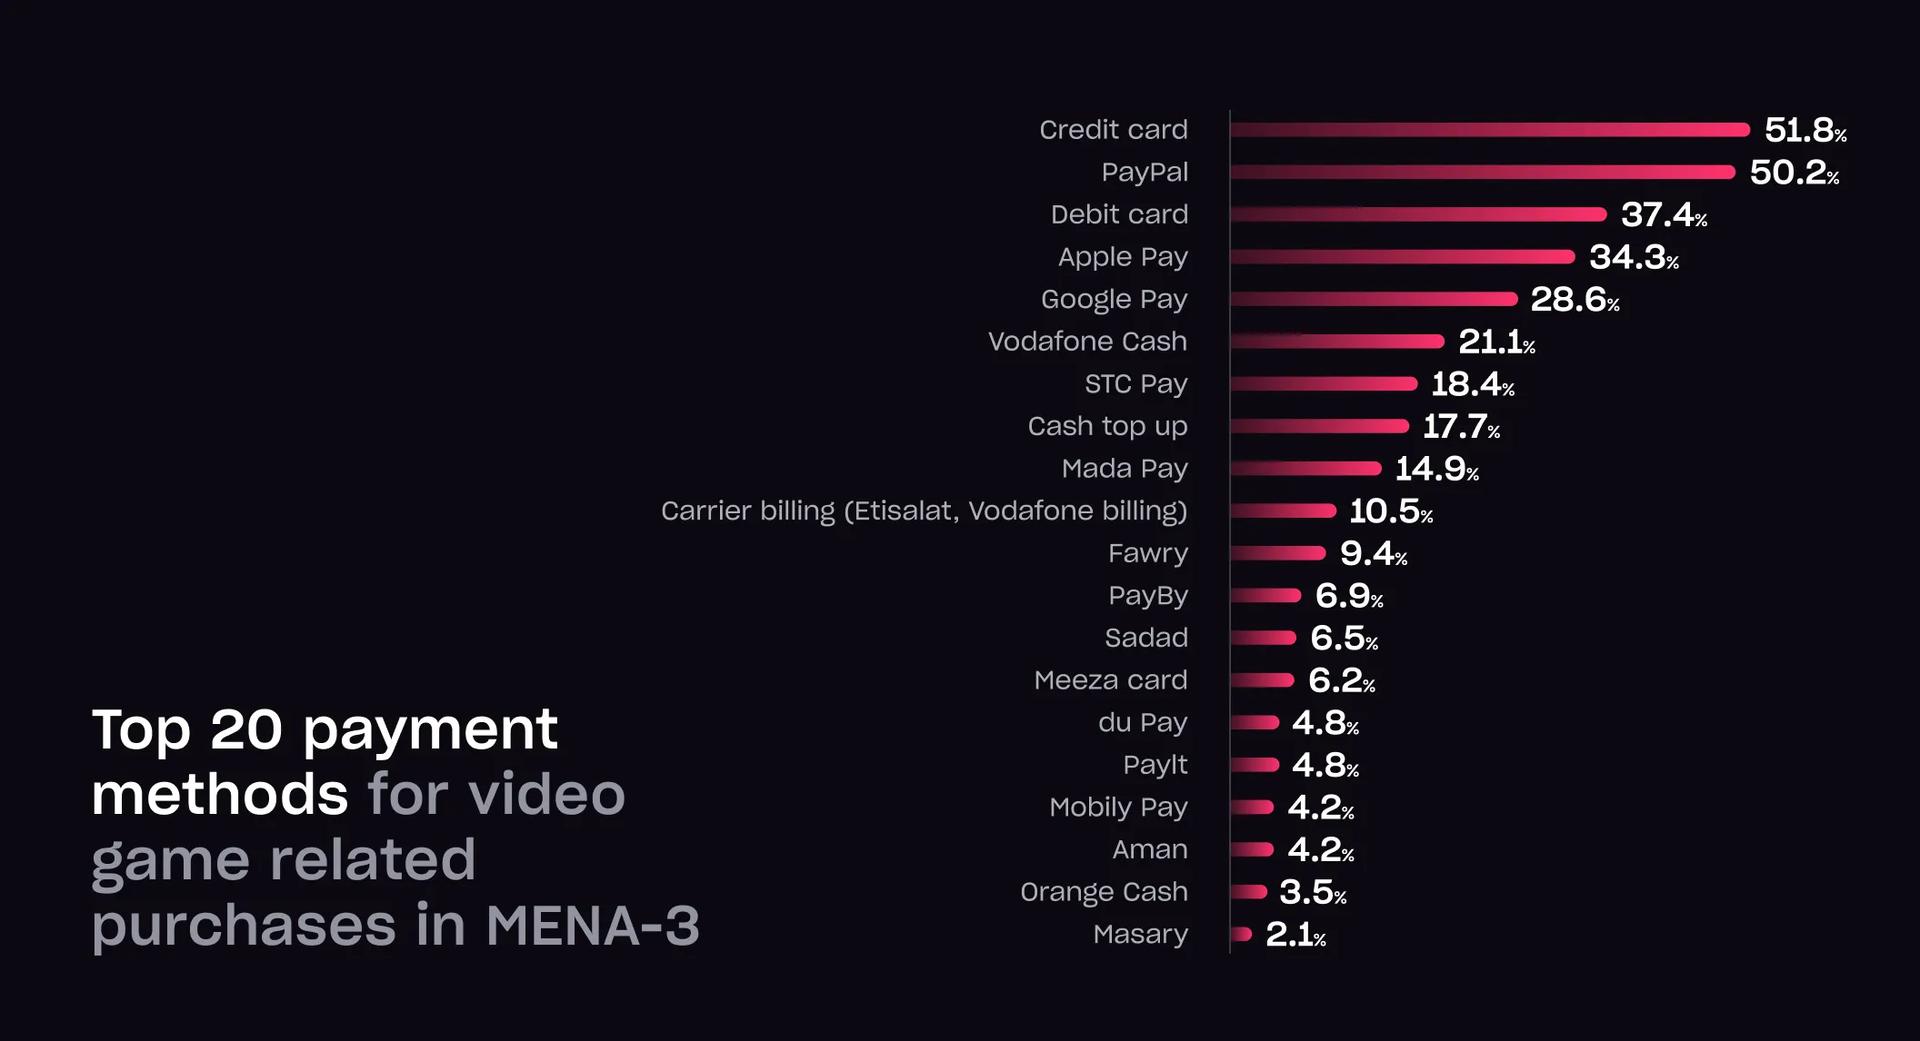
MENA-3 지역의 금융 인프라는 게임 수익화에 어려움을 안겨줍니다. 전통적인 은행 접근성은 제한적이며, 인구의 67%가 은행 서비스를 이용하지 않거나 드물게 이용합니다. 신용카드 보급률은 특히 이집트에서 2.8%로 낮게 유지됩니다. 사우디아라비아와 UAE에서는 각각 25.4%와 26.8%입니다. 대체 결제 수단이 더 일반적입니다. 사우디아라비아에서는 Mada 결제 네트워크가 게이머의 93%가 사용하며, PayPal은 신용카드보다 널리 보급되어 있습니다. UAE만이 서구 시장과 유사한 결제 인프라를 보여줍니다.
많은 플레이어, 특히 이집트에서는 앱 스토어를 거치지 않고 게임 웹사이트를 통해 직접 구매를 선택합니다. 이집트 게이머의 60% 이상이 이 방식을 사용했습니다. 주요 이유는 빠른 거래 프로세스, 선호하는 결제 수단의 가용성, 추가 보상 및 할인입니다. 재정적 인센티브는 여전히 강력한 동기 부여 요인이며, 응답자의 40%는 가격이 낮으면 웹샵을 통해 더 많이 구매할 것이라고 말했습니다. 이러한 추세는 해당 지역에서 유연하고 현지화된 결제 솔루션의 중요성을 강조합니다.
MENA-3 Gaming Market Report by Xsolla and Niko Partners
결론
MENA-3 지역은 글로벌 게임 환경에서 점점 더 영향력 있는 부분으로 성장하고 있습니다. 증가하는 유저 수, 상승하는 평균 소득, 수익화 및 결제 방식의 진화하는 선호도를 바탕으로 개발자, 퍼블리셔 및 플랫폼에게 상당한 기회를 제공합니다. 그러나 이 시장에서의 성공은 고유한 경제 및 인구 통계학적 맥락에 대한 깊은 이해를 필요로 합니다. Xsolla와 Niko Partners의 백서는 사우디아라비아, UAE, 이집트에서 확장하고자 하는 기업에게 상세하고 데이터가 풍부한 기반을 제공합니다. 추가 시장 데이터 및 권장 사항을 포함한 전체 인사이트에 액세스하려면 전체 보고서를 다운로드하는 것이 좋습니다.


