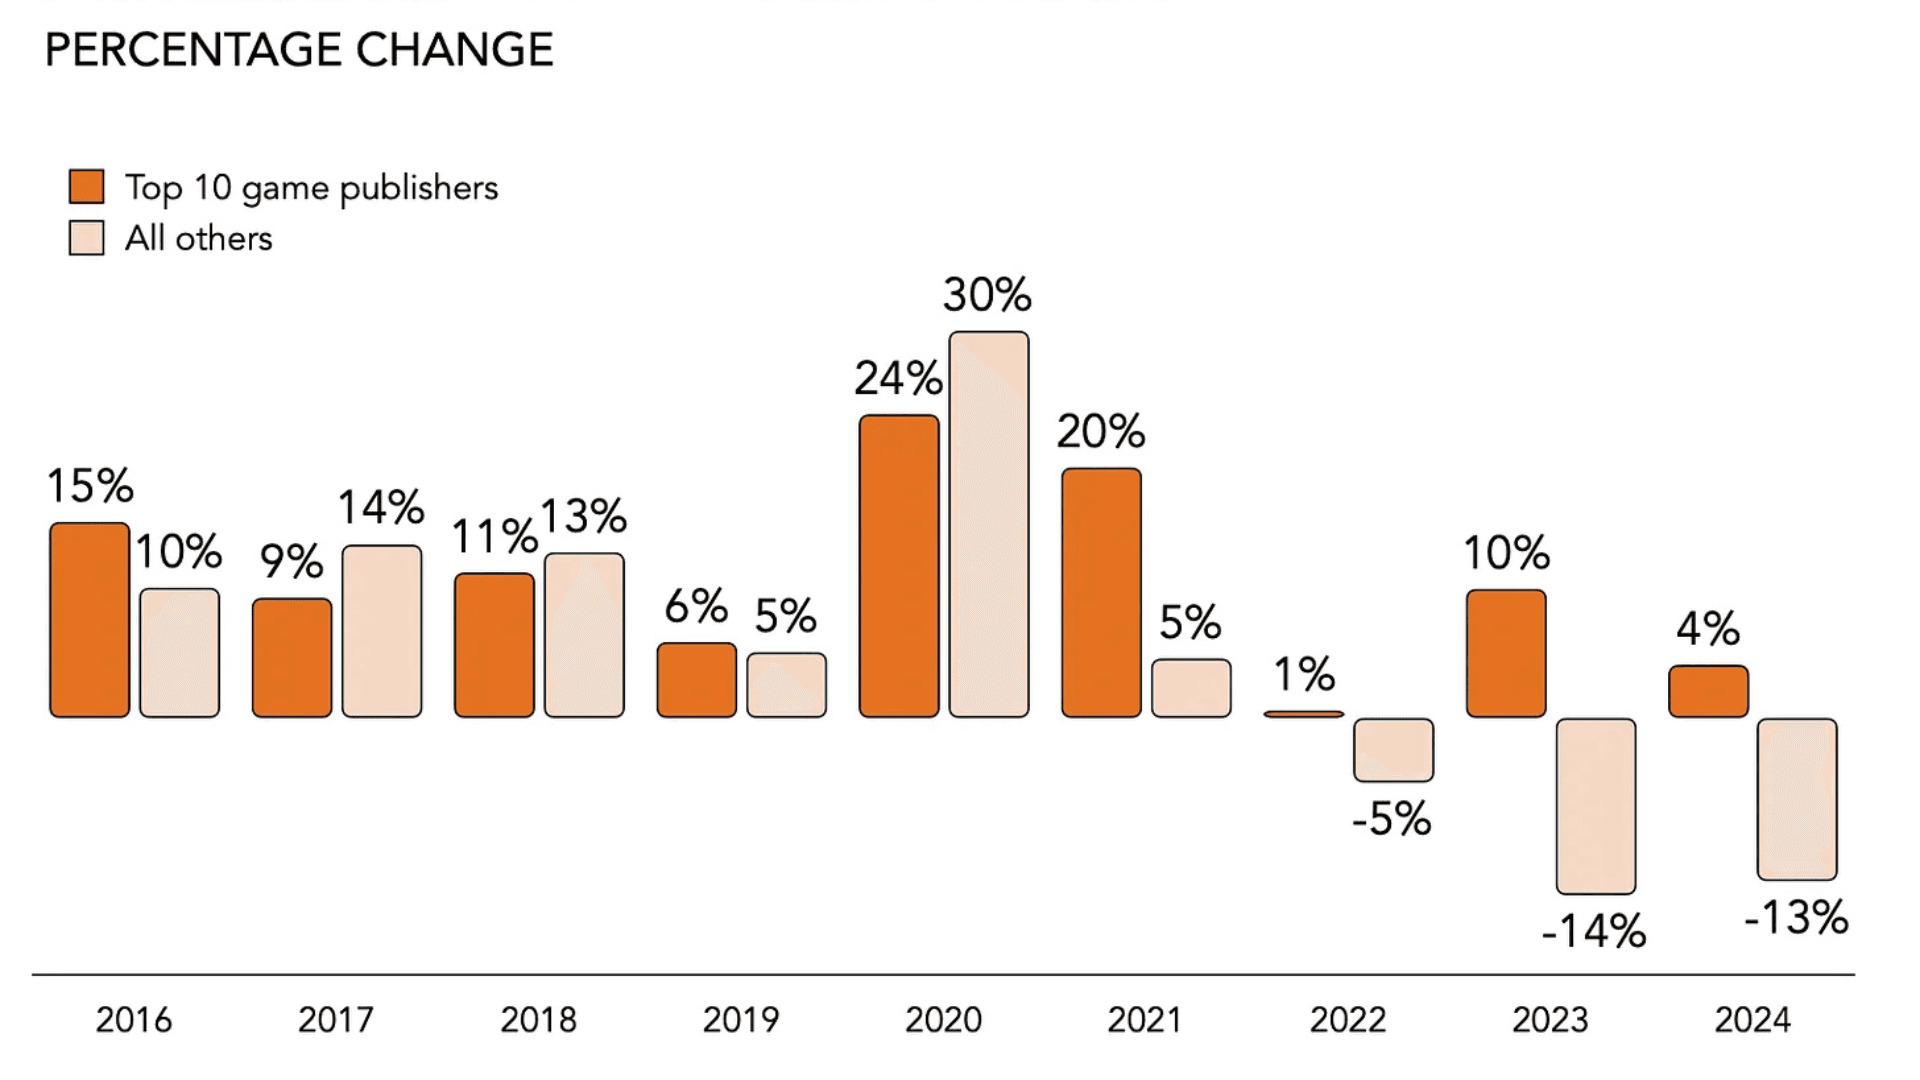

De wereldwijde game-industrie bevindt zich in een fase van aanpassing. Na jaren van snelle groei, zeker tijdens de pandemie, beginnen toonaangevende bedrijven in de sector nu de impact te voelen van een bredere vertraging in consumentenbestedingen. Wat lang een geïsoleerde markt leek, vertoont nu tekenen van spanning, waarbij grote uitgevers en platformhouders hun strategieën hierop aanpassen.
Grote uitgevers schalen terug door marktcorrectie
Sony, Electronic Arts en Microsoft hebben de afgelopen weken allemaal aanzienlijke personeelsinkrimpingen aangekondigd, wat een verschuiving weerspiegelt in hoe grote gamebedrijven naar de toekomst kijken. Sony bevestigde dat ongeveer een derde van het personeel bij Bend Studio is ontslagen na het schrappen van een live service-project dat nog niet officieel was aangekondigd. De studio was voorheen vooral bekend van Days Gone, een first-party titel onder de PlayStation-vlag.
Electronic Arts voerde eveneens ontslagen door, wat honderden werknemers in verschillende divisies trof, waaronder bij Respawn Entertainment. Deze stap volgde op de eerste omzetdaling van EA sinds de pandemie. Voor het boekjaar 2025 rapporteerde EA een netto-omzet van $7.5 miljard, een daling ten opzichte van de $7.6 miljard in 2024. Live services bleven het grootste deel van de inkomsten van het bedrijf genereren, maar het schrappen van de geplande Black Panther-game duidt op een herbeoordeling van de ontwikkelingsprioriteiten.
Microsoft bevestigde eveneens aanzienlijke ontslagen binnen zijn gaming-divisie. De aankondiging kwam te midden van een reeks strategische ontwikkelingen, waaronder een nieuw handheld-device, een uitgebreide samenwerking met AMD en de lancering van de Meta Quest 3S Xbox Edition. Tegelijkertijd is het bedrijf begonnen afstand te nemen van zijn eerdere focus op hardware—waarbij het effectief stopt met de consumenten-HoloLens-activiteiten—ten gunste van een bredere strategie rondom een software-ecosysteem.
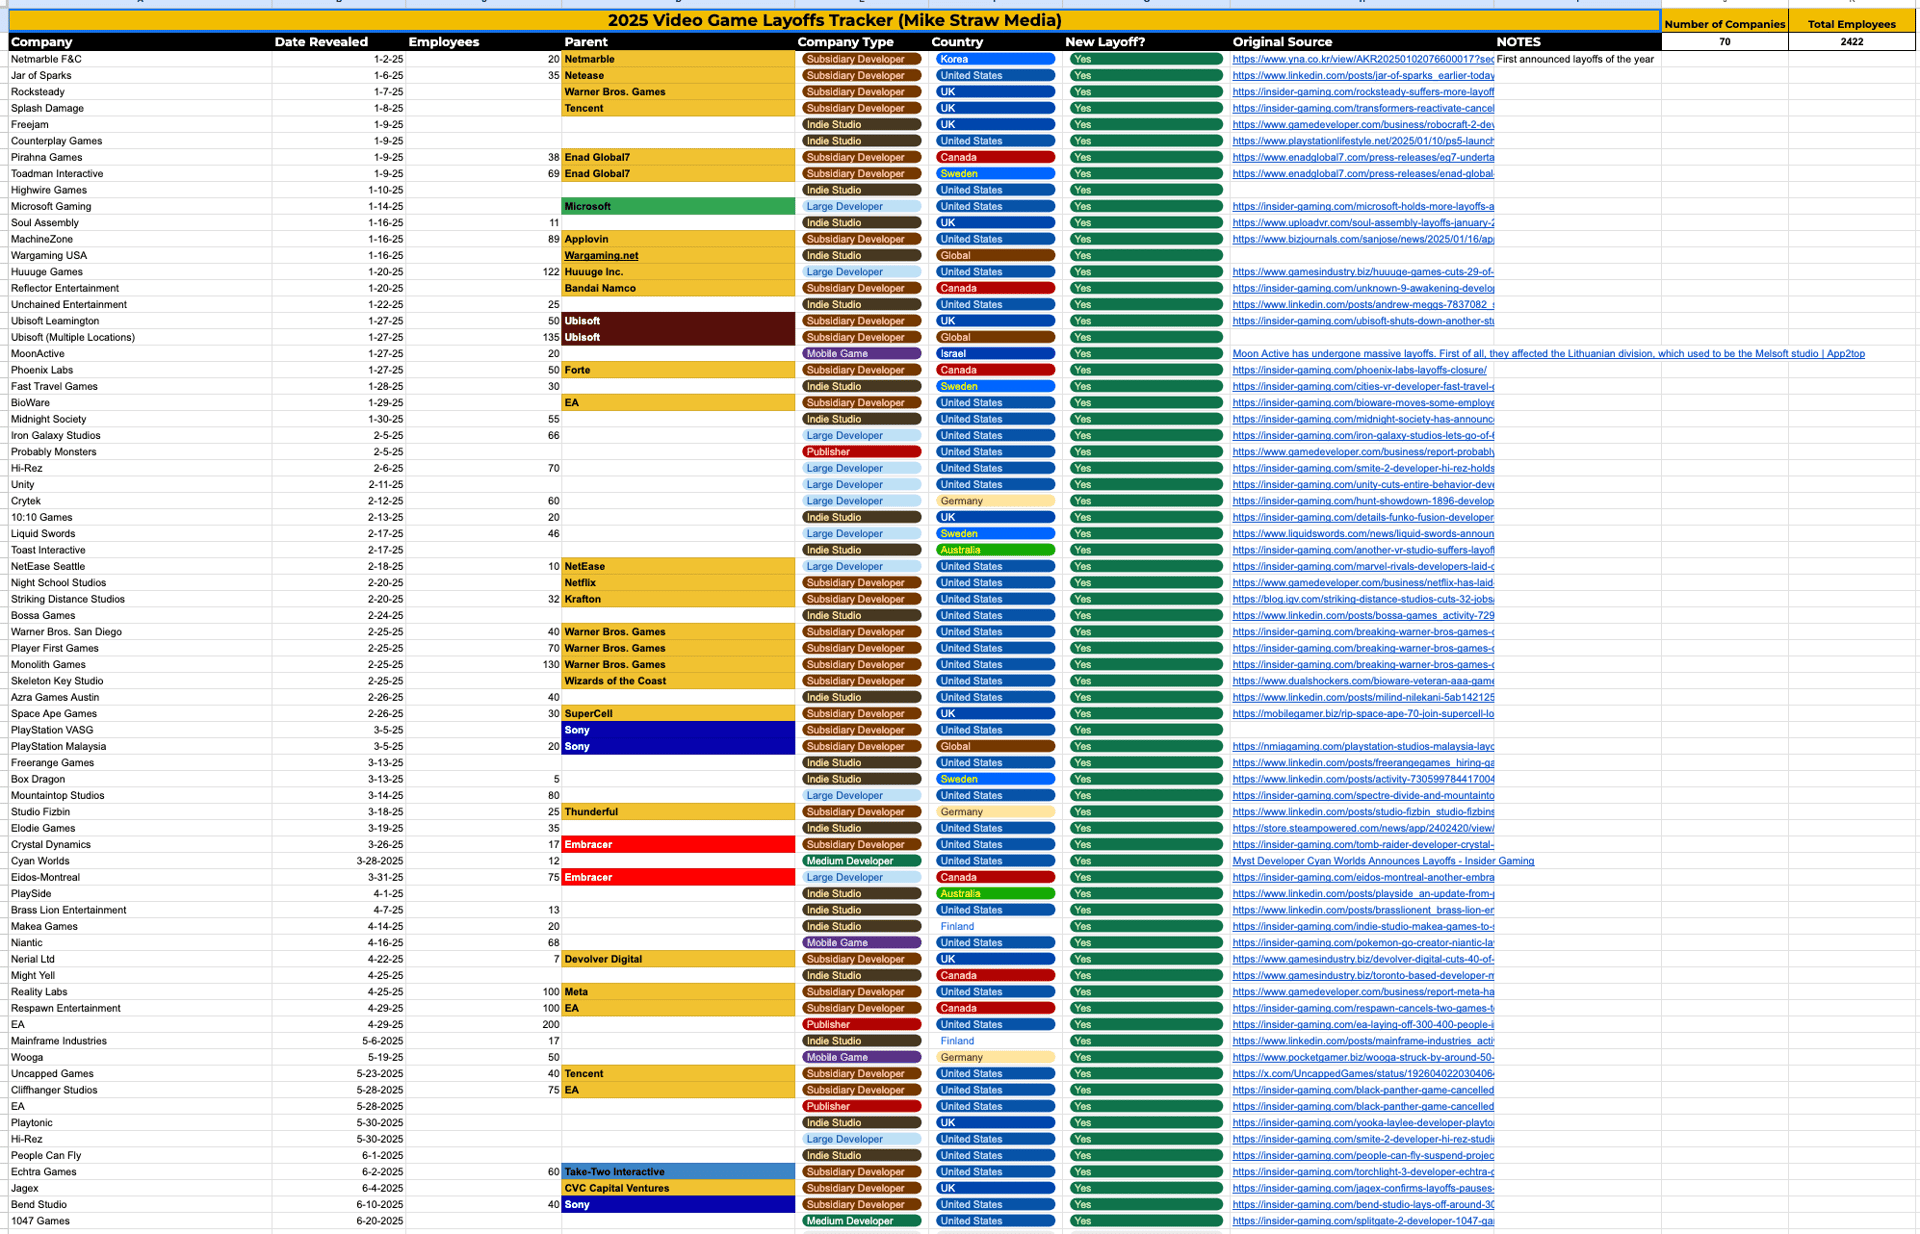
Video Game Industry Layoff Tracker 2025
Omzetgroei vlakt af in de hele industrie
Van 2016 tot 2024 presteerden de tien grootste game-uitgevers consistent beter dan kleinere concurrenten, vooral tijdens de pandemie toen de vraag naar digitaal entertainment sterk toenam. In 2020 stegen de inkomsten in de hele industrie, waarbij de top tien met 24 procent groeide en kleinere uitgevers een nog hogere stijging van 30 procent zagen. Tegen 2021 begonnen de groeicijfers uiteen te lopen. De grootste bedrijven boekten een stijging van 20 procent, mede gedreven door overnames, terwijl de groei bij kleinere uitgevers terugviel naar slechts 5 procent.
In 2022 keerde de trend om. Kleinere games-uitgevers rapporteerden een omzetdaling van 5 procent, terwijl de grootste bedrijven stabiel bleven. Het jaar daarop herstelden de grote bedrijven zich met 10 procent groei, waarschijnlijk ondersteund door hun uitgebreidere catalogi aan intellectueel eigendom en aanhoudende consolidatie. Kleinere uitgevers zagen hun omzet met 14 procent dalen. In 2024 werd het gat tussen beide weer kleiner, waarbij de algehele groei van de industrie over de hele linie bescheiden bleef.
Deze patronen laten zien dat hoewel schaal en merksterkte de grootste bedrijven in staat stelden om op korte termijn veerkrachtig te blijven, zij nu geconfronteerd worden met dezelfde druk die kleinere ontwikkelaars eerder al voelden. De markt na de pandemie heeft structurele uitdagingen blootgelegd die voorheen werden gemaskeerd door snelle expansie en gemakkelijke toegang tot kapitaal.
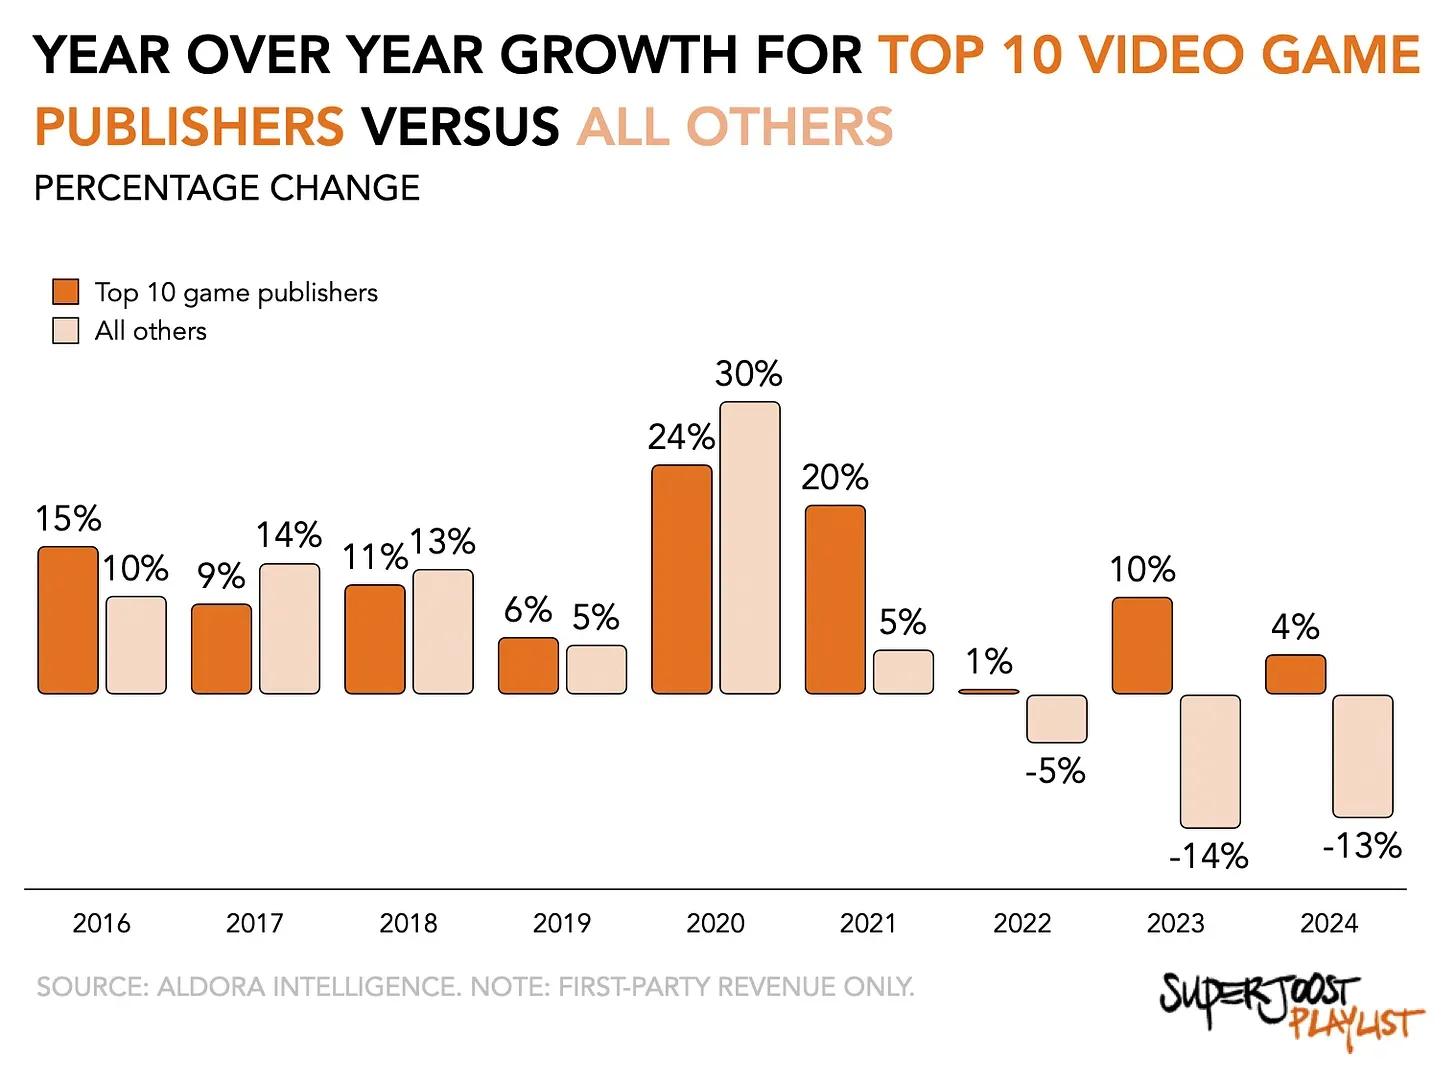
Game Industry Giants Face Slowing Growth
Van expansie naar efficiëntie
De recente stappen van toonaangevende bedrijven markeren een bredere verandering in de evolutie van de industrie. De jaren van agressieve groei door overnames en grootschalige contentproductie lijken plaats te maken voor duurzamere en op efficiëntie gerichte modellen. Distributiestrategieën, platform-partnerschappen en de ontwikkeling van ecosystemen worden belangrijker dan het simpelweg vergroten van het contentvolume of het aantal studio's.
Deze herijking betekent niet het einde van grote gamebedrijven, maar het markeert wel het einde van een tijdperk waarin omvang alleen al een strategisch voordeel bood. Naarmate de concurrentie toeneemt en het consumentengedrag verandert, vooral met betrekking tot terugkerende inkomsten en live services, ligt de nadruk steeds meer op aanpassingsvermogen en kostenbeheersing in plaats van expansie om de expansie zelf.
Wat volgt voor de game-industrie
De huidige staat van de game-industrie vertegenwoordigt een moment van transitie. Terwijl kleinere studio's de effecten van de marktcorrectie eerder ervoeren, reageren de grotere bedrijven nu op soortgelijke uitdagingen. Wat uit deze fase naar voren komt, is waarschijnlijk een meer afgemeten en weloverwogen industriemodel, gevormd door evoluerende distributiemethoden, veranderende verwachtingen van consumenten en nieuwe technologieën, waaronder ontwikkelingen op gebieden als mobile, cloud en web3.
De sector blijft aanzienlijke inkomsten en interesse genereren, maar de aanname dat de groei oneindig zal doorgaan, wordt niet langer als vanzelfsprekend beschouwd. De veranderingen die nu gaande zijn, wijzen op een meer gebalanceerde en duurzame toekomst voor de game-industrie, waarin strategische beslissingen en operationele efficiëntie mogelijk belangrijker zijn dan pure schaal.