
De gamingindustrie in de regio Midden-Oosten en Noord-Afrika (MENA) ondergaat een gestage en meetbare groei. Met name Saoedi-Arabië, de Verenigde Arabische Emiraten en Egypte – gezamenlijk aangeduid als de MENA-3 – zijn uitgegroeid tot speerpunten van ontwikkeling binnen de regionale markt. Om een gestructureerd overzicht van deze trend te bieden, hebben Xsolla en Niko Partners gezamenlijk een rapport gepubliceerd met de titel "Hoe ziet het monetisatielandschap eruit voor videogames in MENA?" Dit artikel is bedoeld om game-ontwikkelaars en -uitgevers te helpen de belangrijkste factoren te begrijpen die van invloed zijn op groei, gebruikersgedrag en monetisatiestrategieën in deze snelgroeiende regio.
MENA-3 Gaming Market Report by Xsolla and Niko Partners
Groeiprognoses en marktwaarde
De MENA-3-regio is op weg naar een voortdurende uitbreiding van zowel het gebruikersbestand als de marktwaarde. Tegen 2028 zal de totale Player Spending naar verwachting stijgen tot $2,7 miljard, ondersteund door een samengestelde jaarlijkse groei (CAGR) van 7,2% over vijf jaar. In 2024 wordt de markt gewaardeerd op ongeveer $2 miljard, een stijging van 4% op jaarbasis. Het aantal spelers in Saoedi-Arabië, de VAE en Egypte zal naar verwachting 82,7 miljoen bereiken in 2028, een stijging ten opzichte van 70,3 miljoen in 2024. Dit zou iets meer dan de helft van de totale bevolking in deze landen vertegenwoordigen, wat aangeeft dat er nog ruimte is voor verdere marktpenetratie.
Land-specifieke kenmerken
De MENA-3-landen weerspiegelen verschillende marktkenmerken. Saoedi-Arabië, dat in 2022 al meer dan $1 miljard aan jaarlijkse gaming-inkomsten heeft overschreden, is gepositioneerd als de regionale leider en zal naar verwachting $1,5 miljard aan inkomsten genereren tegen 2027. De VAE, hoewel kleiner in bevolking, beschikt over een sterke betalingsinfrastructuur en een hoge gemiddelde omzet per gebruiker (ARPU), momenteel geschat op $84,6 per jaar. Egypte daarentegen biedt een grote bevolkingsbasis, maar heeft relatief zwakke betalingsstatistieken en een lage ARPU, van $3,5. Deze verschillen benadrukken het belang van gelokaliseerde strategieën bij het betreden of uitbreiden binnen elke markt.

MENA-3 Gaming Market Report by Xsolla and Niko Partners
Spelersdemografie en gaminggewoonten
Een meerderheid van de gamingpopulatie in MENA-3 valt tussen de 18 en 35 jaar. Dit aantal is waarschijnlijk een onderschatting, aangezien de studie geen rekening houdt met spelers onder de 18 jaar. Internetpenetratie is bijna universeel in Saoedi-Arabië en de VAE en overschrijdt 70% in Egypte. Gaming is voornamelijk mobiel-gebaseerd, waarbij 94% van de spelers in de regio mobiele apparaten gebruikt. PC-gaming is goed voor 49% en console-gaming voor 34%, cijfers die relatief hoog zijn vergeleken met andere opkomende markten zoals India.
De genderverdeling onder gamers verschuift, met een toenemende vrouwelijke deelname van 32% in 2022 naar 38% in 2025. Spelers in de MENA-3-landen besteden gemiddeld 10,2 uur per week aan gaming, en in Egypte besteedt meer dan 30% van de spelers meer dan 13,25 uur per week. Een aanzienlijk deel van de gebruikers, ongeveer 61%, is actief op meerdere platforms, waarbij velen regelmatig van apparaat wisselen. Deze cijfers wijzen op een zeer betrokken en steeds diverser spelersbestand.
MENA-3 Gaming Market Report by Xsolla and Niko Partners
Inkomensniveaus en bestedingsgedrag
De inkomensniveaus variëren aanzienlijk in de regio, wat van invloed is op het aankoopgedrag binnen games. Het gemiddelde maandinkomen van een gamer in MENA-3 is $2.166, maar wanneer Egypte wordt uitgesloten, stijgt het gemiddelde tot $3.137. In Egypte verdient slechts 4% van de gamers meer dan $900 per maand, vergeleken met 86% in Saoedi-Arabië en 96% in de VAE. Deze cijfers verklaren waarom premium games en abonnementsmodellen beter presteren in Saoedi-Arabië en de VAE, waar het besteedbaar inkomen hoger is.
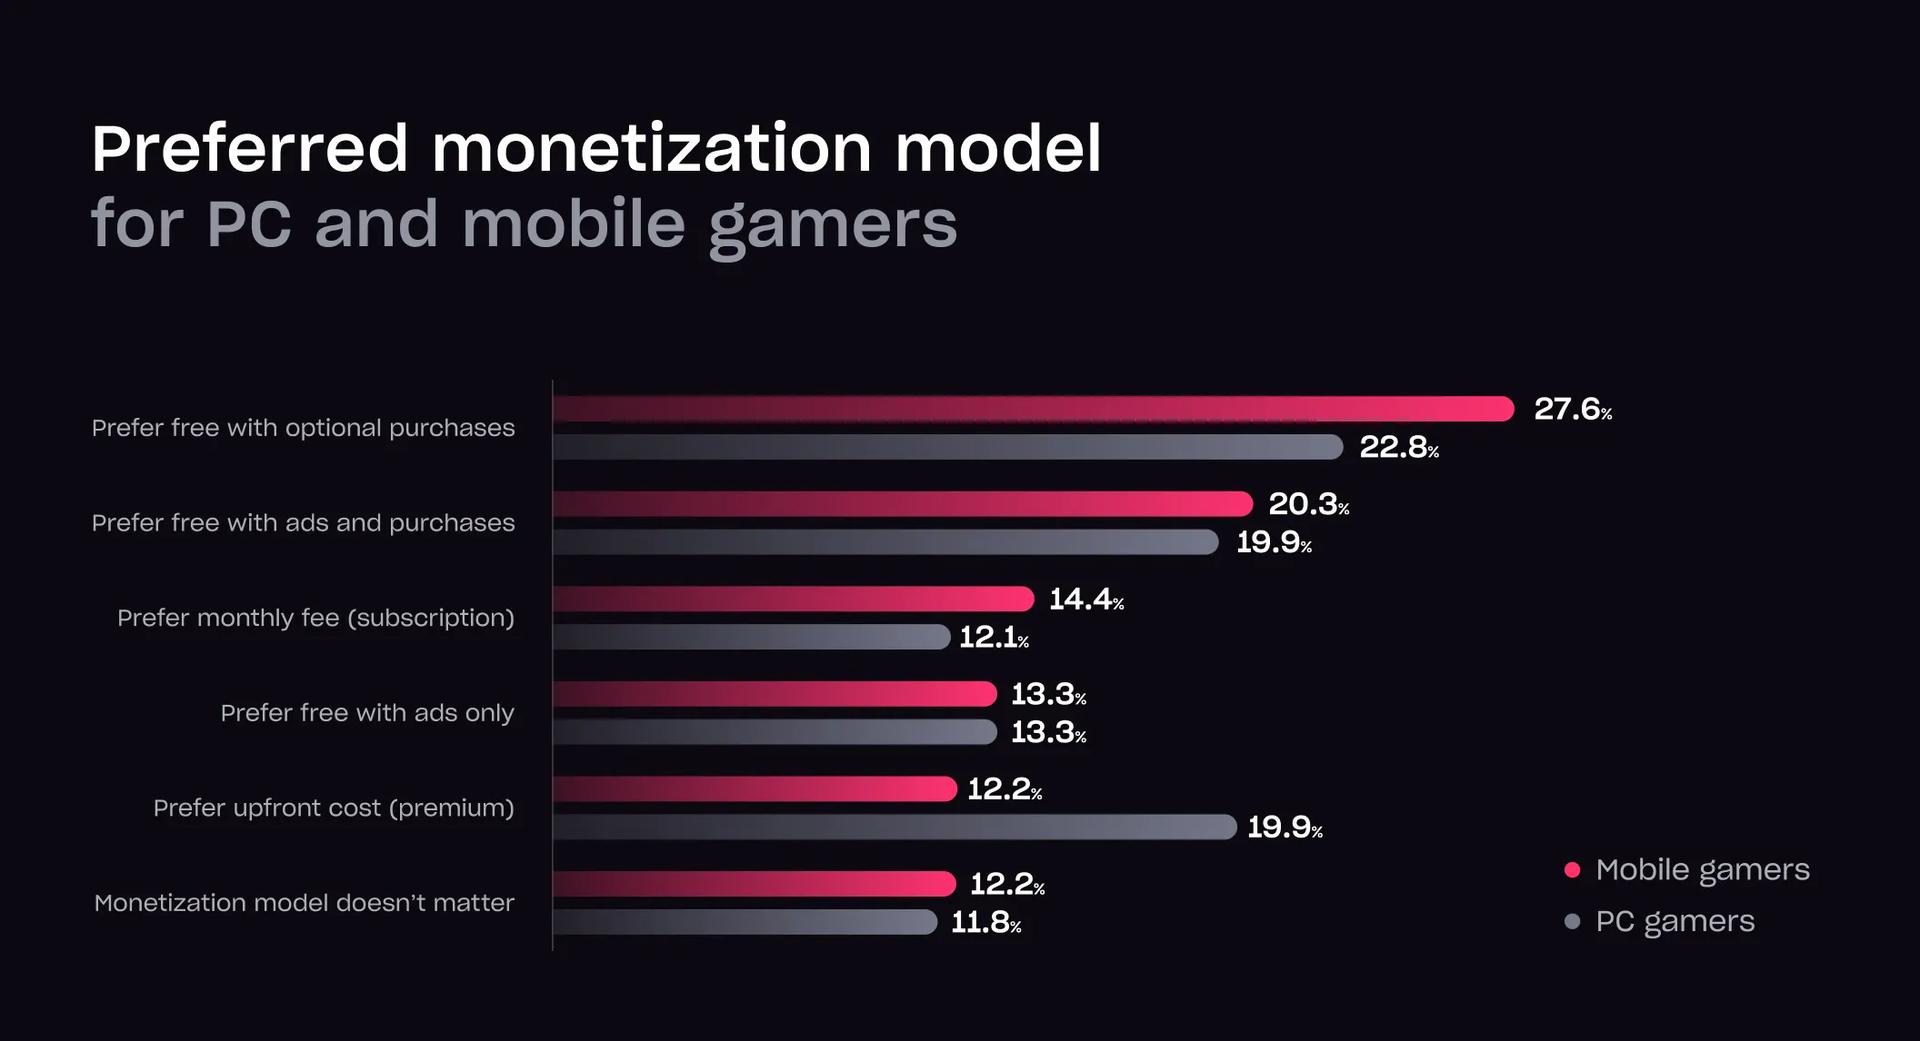
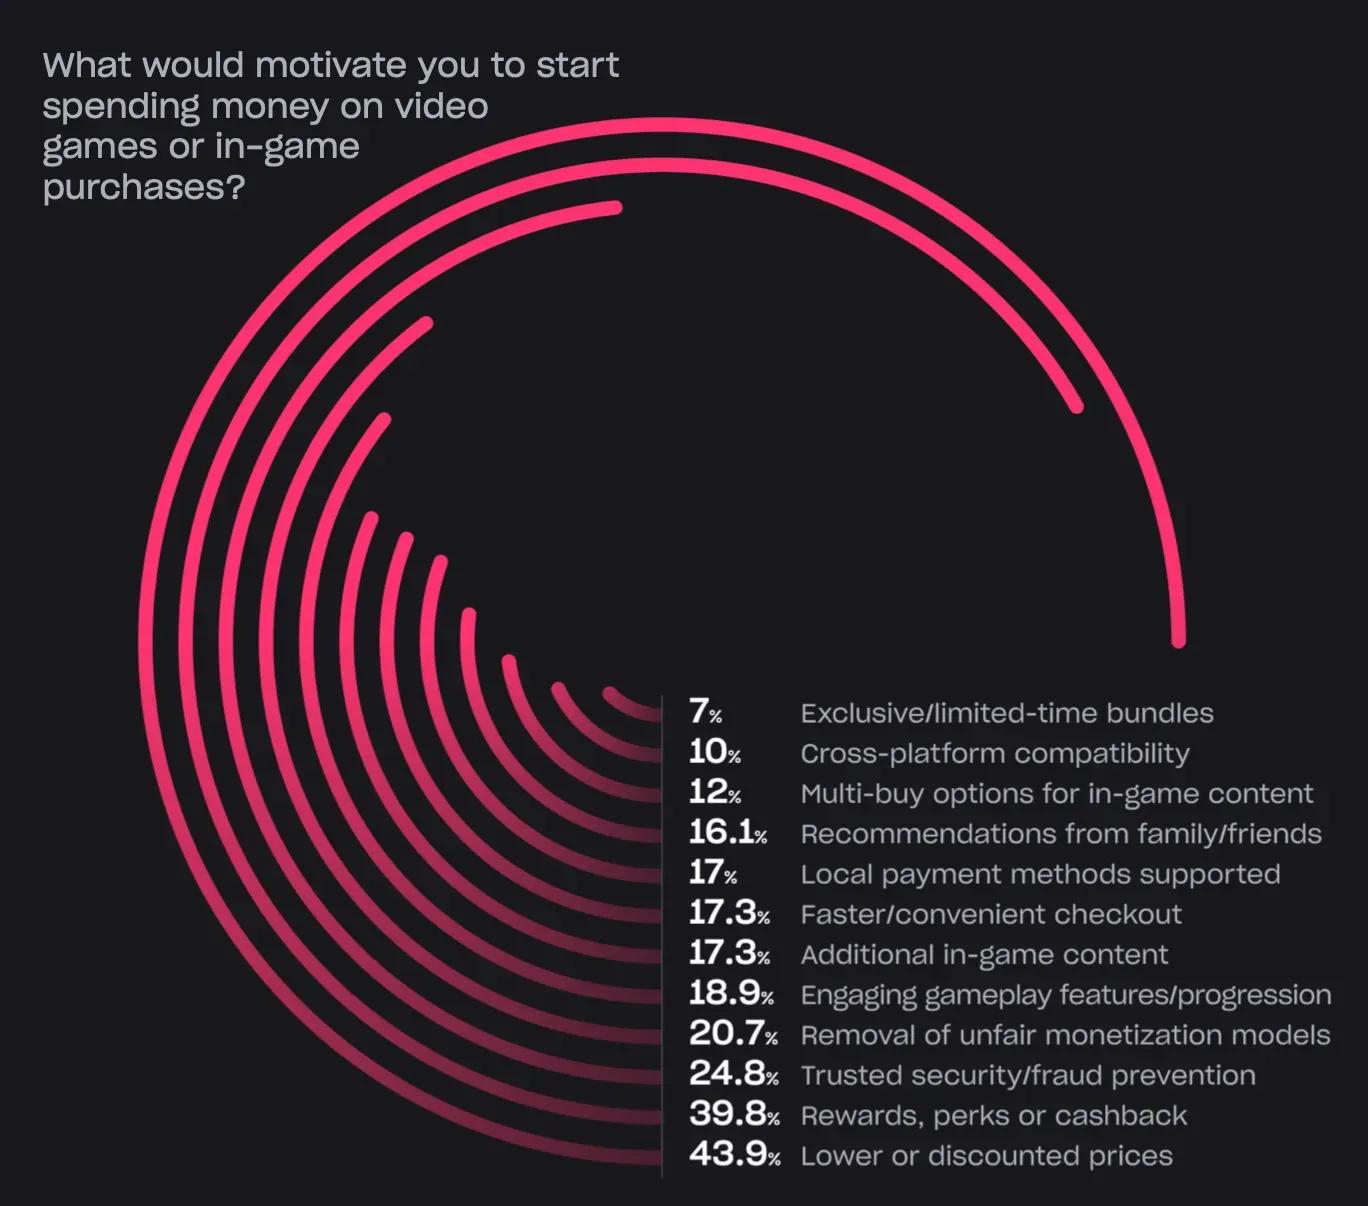
In de hele regio heeft 63,4% van de gamers geld uitgegeven aan games. Het free-to-play-model met in-app aankopen is de voorkeurskeuze voor 61% van de mobiele gamers en 56% van de pc-gamers. In Saoedi-Arabië geeft echter een bovengemiddelde 26% van de gamers de voorkeur aan premium games. Bestedingsgewoonten worden ook beïnvloed door prijsgevoeligheid, waarbij 43,9% van de ondervraagde spelers aangeeft dat lagere prijzen hen zouden aanmoedigen om meer uit te geven.
MENA-3 Gaming Market Report by Xsolla and Niko Partners
Betalingsvoorkeuren en infrastructuur
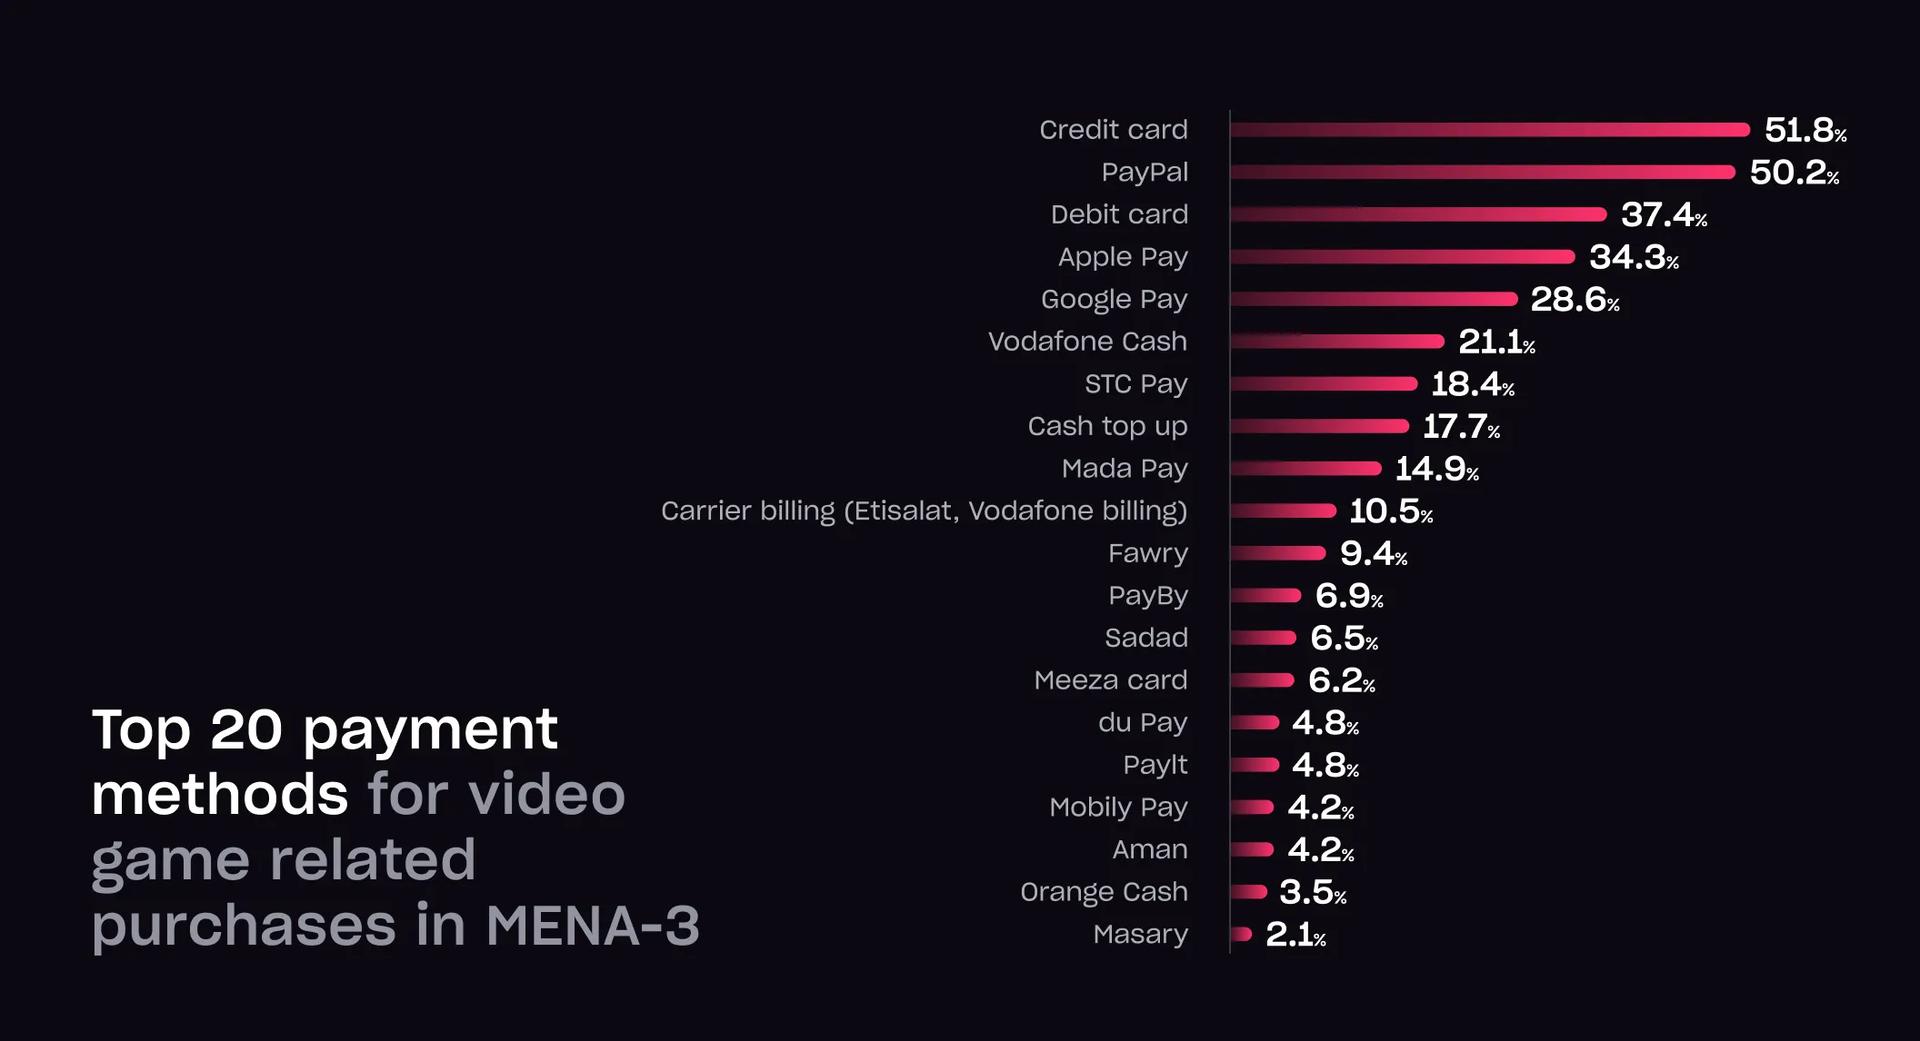
De financiële infrastructuur in de MENA-3-regio vormt een uitdaging voor game-monetarisatie. Toegang tot traditionele bankdiensten is beperkt, waarbij 67% van de bevolking geen bankdiensten heeft of deze zelden gebruikt. De penetratie van creditcards blijft laag, vooral in Egypte waar deze 2,8% bedraagt. In Saoedi-Arabië en de VAE zijn de percentages respectievelijk 25,4% en 26,8%. Alternatieve betaalmethoden zijn gebruikelijker. In Saoedi-Arabië wordt het Mada-betalingsnetwerk gebruikt door 93% van de gamers, terwijl PayPal breder wordt geaccepteerd dan creditcards. Alleen de VAE toont een betalingsinfrastructuur die sterk lijkt op die van westerse markten.
Veel spelers, vooral in Egypte, kiezen ervoor om aankopen rechtstreeks via gamewebsites te doen, waarbij app-stores worden omzeild. Meer dan 60% van de Egyptische gamers heeft deze aanpak gebruikt. De belangrijkste redenen die worden genoemd, zijn snellere transactieprocessen, beschikbaarheid van voorkeursbetaalmethoden, extra beloningen en kortingen. Financiële prikkels blijven een sterke motivator, waarbij 40% van de respondenten aangeeft dat ze meer aankopen zouden doen via webshops als de prijzen lager waren. Deze trend onderstreept het belang van flexibele en gelokaliseerde betaaloplossingen in de regio.
MENA-3 Gaming Market Report by Xsolla and Niko Partners
Laatste gedachten
De MENA-3-regio vertegenwoordigt een groeiend en steeds invloedrijker onderdeel van het wereldwijde gaminglandschap. Met stijgende gebruikersaantallen, toenemende gemiddelde inkomens en evoluerende voorkeuren op het gebied van monetarisatie en betaalmethoden, biedt het aanzienlijke kansen voor ontwikkelaars, uitgevers en platforms. Succes in deze markt vereist echter een diepgaand begrip van de unieke economische en demografische context. Het whitepaper van Xsolla en Niko Partners biedt een gedetailleerde en datarijke basis voor bedrijven die willen uitbreiden in Saoedi-Arabië, de VAE en Egypte. Om toegang te krijgen tot de volledige inzichten, inclusief aanvullende marktgegevens en aanbevelingen, worden lezers aangemoedigd het volledige rapport te downloaden.


