Het nieuwste rapport van AppsFlyer over trends in de mobiele markt onthult aanzienlijke verschuivingen in user acquisition (UA) en inkomstenverdeling binnen mobiele app-sectoren in 2024. De analyse is gebaseerd op data van meer dan 35.000 apps, waarbij 140 miljard installaties en 53 miljard re-marketing conversies zijn gevolgd. De opvallendste conclusie: gaming-apps blijven achter bij niet-gaming-apps wat betreft zowel user acquisition-prestaties als omzetgroei.
Generic Gaming Image
Gebruik code TRYHARD33 bij het afrekenen om deze aanbieding te verzilveren voordat de code verloopt.
Ontvang 33% korting op je GAMES+ abonnement
Stijging in User Acquisition-uitgaven
De totale user acquisition-uitgaven in 2024 stegen met 5% naar $65 miljard, een herstel na een daling van 6% in 2023. Dit herstel is niet gelijkmatig verdeeld. Niet-gaming-apps zorgden voor een stijging van 8% in UA-uitgaven, terwijl gaming-apps in dezelfde periode met 7% daalden.
Binnen gaming is het budget sterk verschoven naar casual games. Casual projecten vertegenwoordigen nu 64% van de totale UA-uitgaven in gaming, een stijging ten opzichte van de eerdere 61%. Mid-core games en social casinos werden het hardst getroffen, met een instorting van de UA-uitgaven van respectievelijk 21% en 12% op jaarbasis. Deze dalingen wijzen op dieperliggende structurele problemen in die segmenten.
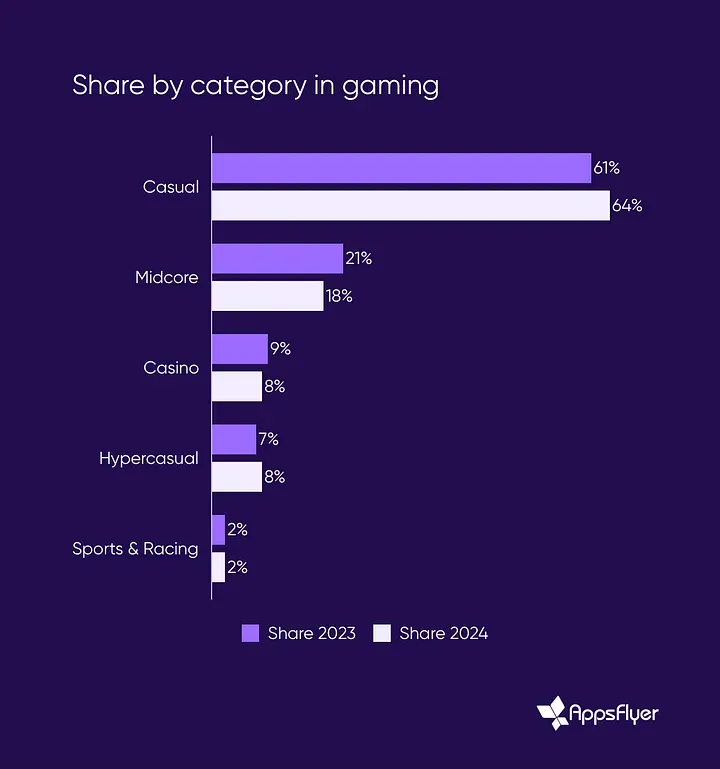
Share By Category in Gaming
Ondanks lagere budgetten slaagden sommige genres erin hun gebruikersbestand te vergroten. Sports and racing games voegden 18% meer betalende gebruikers toe, casual games groeiden met 14%, en zelfs mid-core games trokken 6% meer gebruikers aan terwijl ze aanzienlijk minder uitgaven.
Dalende Cost Per Install (CPI)-tarieven verklaren een deel van deze dynamiek. Mid-core games verwierven bijvoorbeeld meer gebruikers terwijl ze hun advertentie-uitgaven verlaagden, waardoor hun campagnes efficiënter werden, zelfs toen de totale investering kromp.
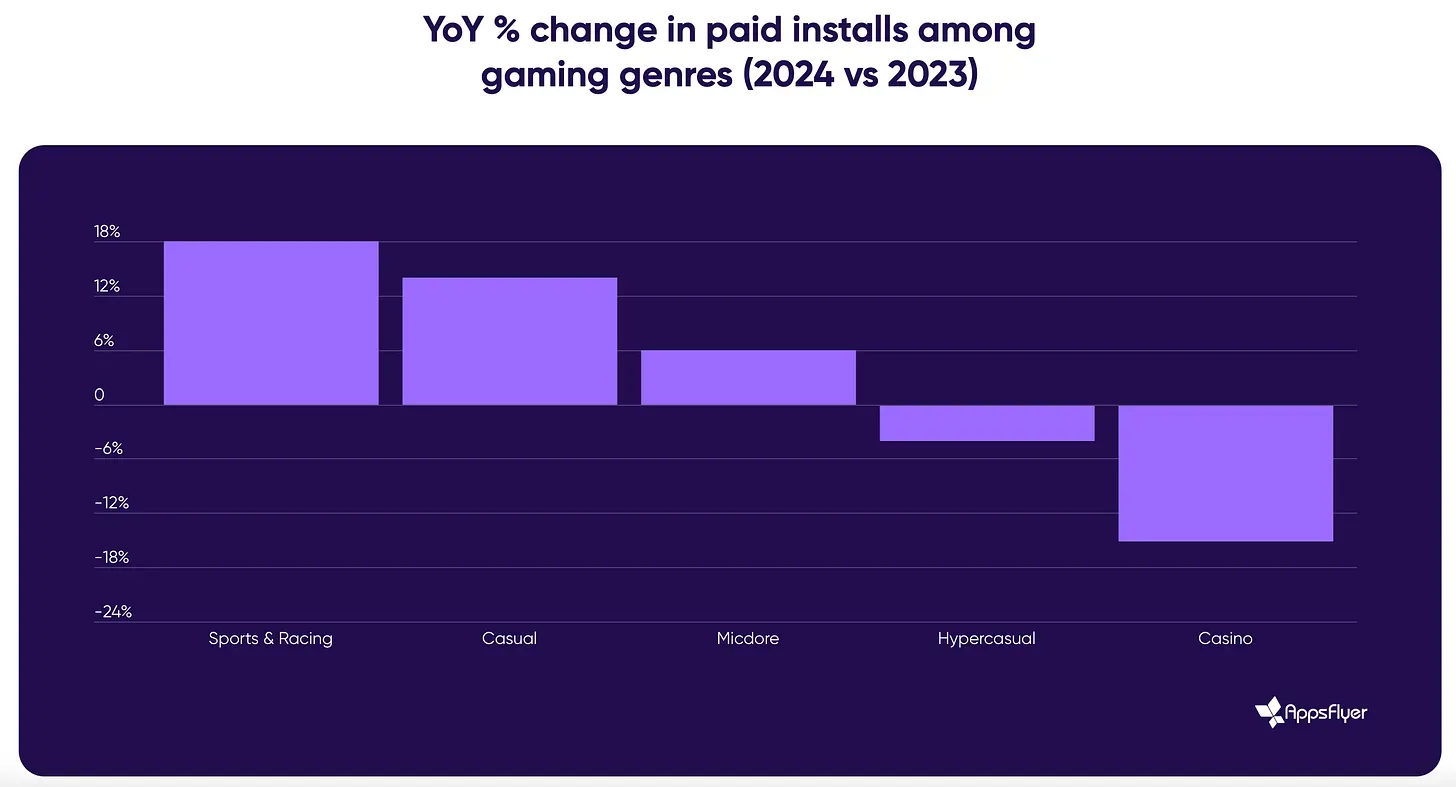
YoY Percentage Change in Paid Installs Among Gaming Genres
Omzetgroei in niet-gaming-apps
Het omzetverschil tussen gaming- en niet-gaming-apps is in 2024 aanzienlijk groter geworden. Niet-gaming-apps boekten bijna 20% groei in in-app purchase (IAP)-omzet. Gaming-apps konden dit tempo niet bijhouden. Social casinos behaalden een jaarlijkse omzetgroei van 4%, maar casual en mid-core apps lieten beide een daling zien—van respectievelijk 5% en 2%.
De advertentie-inkomsten groeiden in beide sectoren, hoewel niet-gaming-apps opnieuw domineerden met een stijging van 26% op jaarbasis. De advertentie-inkomsten van gaming stegen met 7%, waarbij mid-core games de categorie aanvoerden met een groei van 21% vergeleken met 2023.
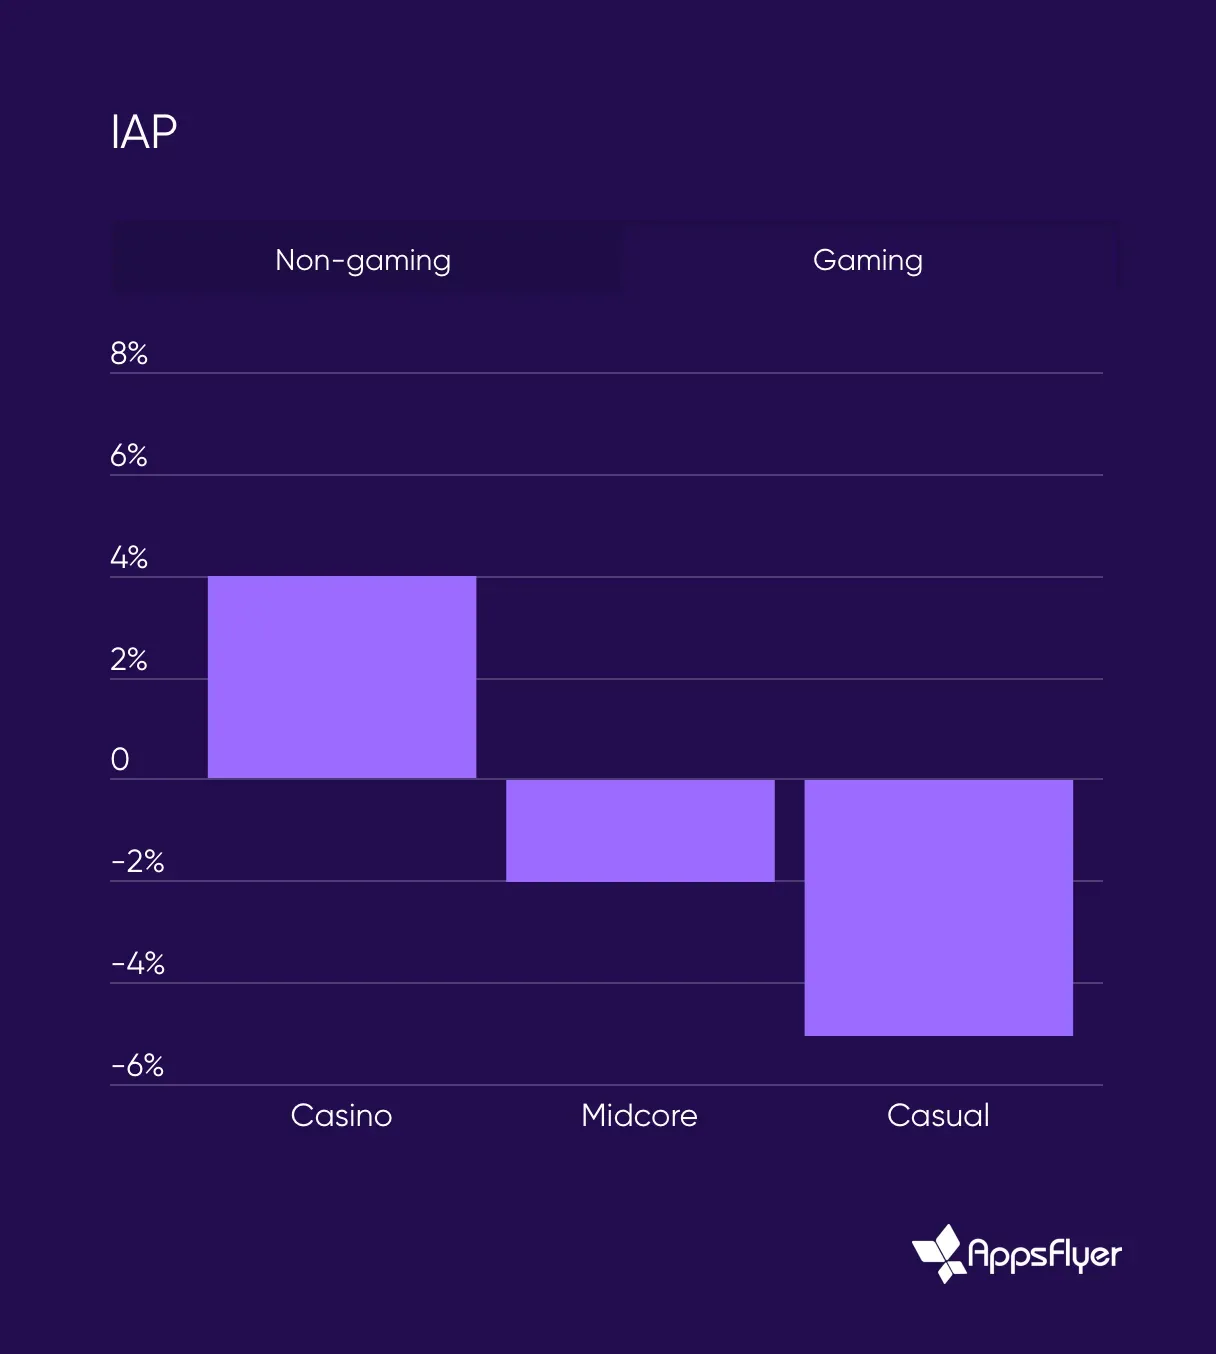
IAP: Non-gaming vs Gaming
App-downloads per platform
De downloadcijfers lieten een bescheiden beweging zien tussen de genres. Mid-core games behaalden 5% meer installaties, casual games voegden 4% toe, en sports/racing-apps groeiden met 1%. Social casinos en hypercasual games bewogen in de tegenovergestelde richting, met een daling van respectievelijk 5% en 10% in installaties.
Platformverschillen zijn van belang. Op Android presteerden mid-core en casual games beter, met een stijging van respectievelijk 9% en 6% op jaarbasis. Hypercasual games zagen ook een toename van 2% in Android-downloads. iOS liet een ander patroon zien, waarbij social casinos met 22% stegen ten opzichte van het voorgaande jaar.
Trends in creatieve productie in 2024
De creatieve output explodeerde in 2024. Best presterende apps—apps die meer dan $1 miljoen aan maandelijkse omzet genereren—verdubbelden hun creatieve productie bijna. Over de hele linie steeg het aantal geproduceerde creatives met 40%, wat aangeeft hoe cruciaal verse advertentiecontent is geworden voor user engagement.
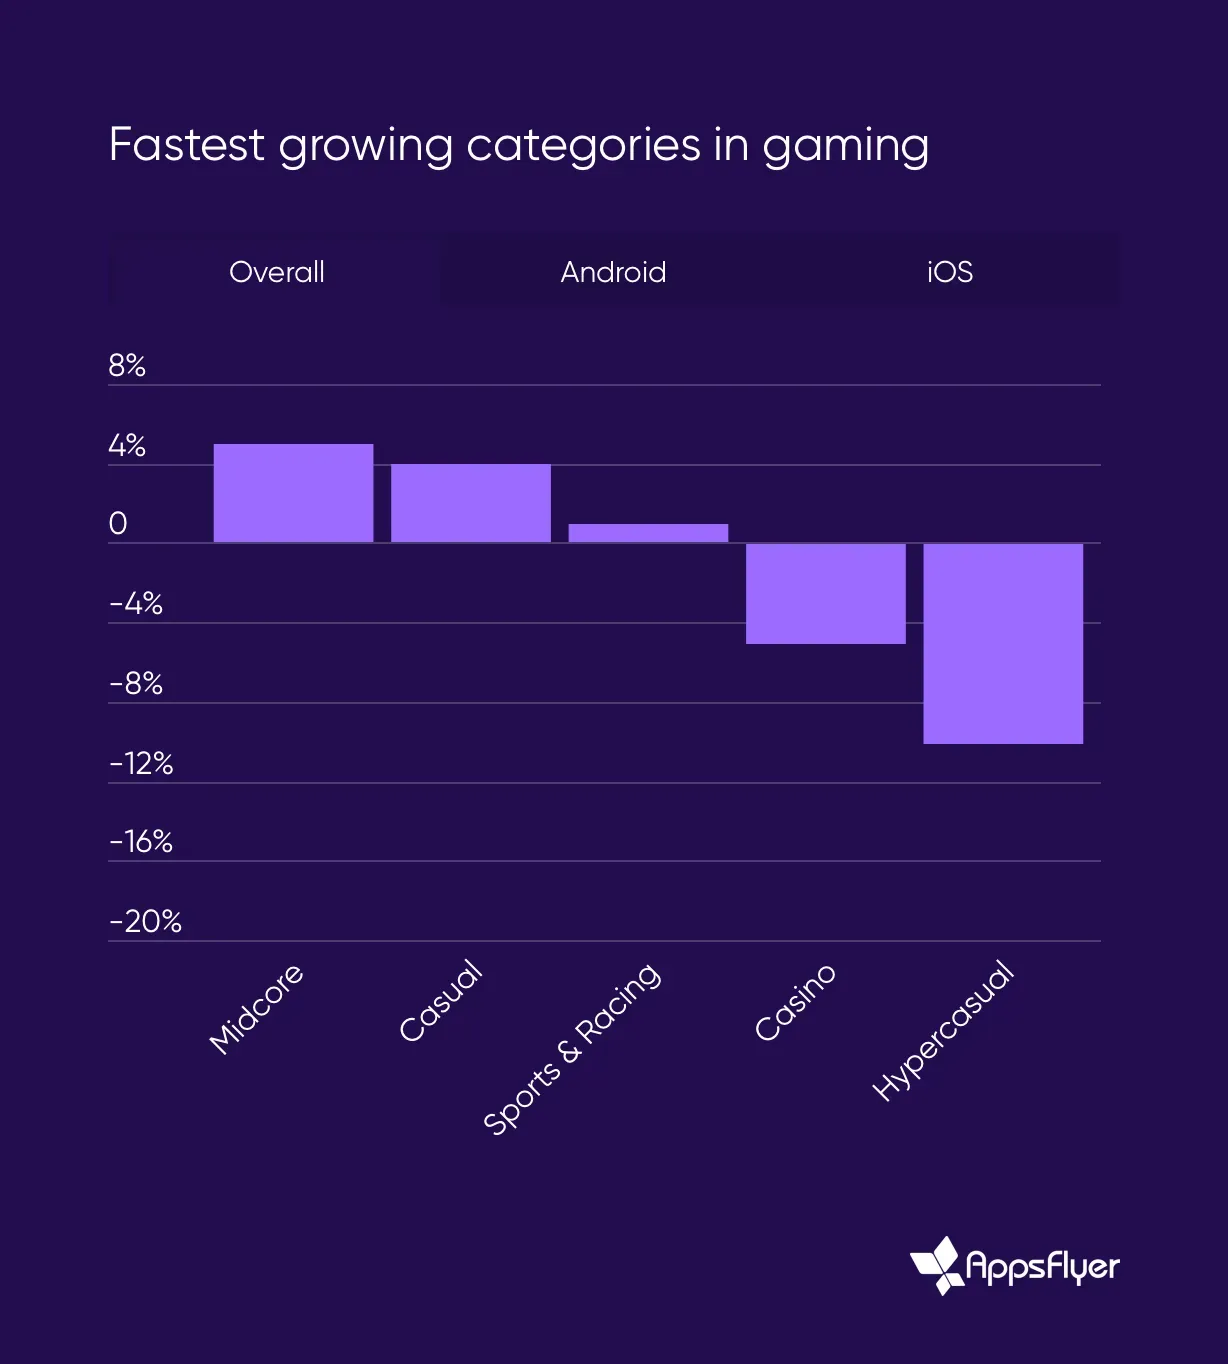
Fastest Growing Categories in Gaming
Relevantie voor Web3 Gaming
Deze trends in de mobiele markt van 2024 hebben directe implicaties voor web3 gaming. De data laat zien hoe traditionele gaming-apps terrein verliezen aan niet-gaming-apps op het gebied van user acquisition en omzetgeneratie; dit zou de aanpak van marketing en monetisatie voor web3-projecten moeten sturen.
De instorting van de UA-uitgaven in mid-core en social casino, gecombineerd met de dominantie van niet-gaming-apps in traditionele advertentienetwerken, suggereert dat web3 gaming scherpere, kostenefficiëntere marketingstrategieën nodig heeft om te concurreren om gebruikers. Naarmate web3 gaming meer gedecentraliseerde elementen integreert, bieden de omzettrends—met name in advertenties en in-app aankopen—een routekaart voor duurzame groei en retentie van gebruikers.