Новый комплексный отчет о мировой игровой индустрии раскрывает ключевые тренды, прогнозы роста и вызовы, стоящие перед сектором. Анализ охватывает демографию игроков, их траты, использование устройств и динамику бизнес-процессов. Несмотря на высокий потенциал роста, индустрия сталкивается с препятствиями, включая стагнацию рынка консолей и проблемы с эффективностью рабочих процессов.
Мировой рынок видеоигр достигнет $257 Billion к 2028 году
Ключевые выводы
Анализ индустрии за 2024 год демонстрирует продолжающееся расширение игрового сектора и изменение предпочтений аудитории.
- Рост рынка: Прогнозируется, что к 2028 году объем игровой индустрии достигнет $257 billion благодаря стабильному спросу со стороны широкой базы игроков.
- Вовлеченность игроков: Молодая аудитория демонстрирует высокую активность, а те, кто участвует в околоигровых активностях, тратят больше на внутриигровой контент.
- Кроссплатформенность: Запрос игроков на гибкость устройств сделал кроссплатформенный геймплей приоритетом для игровых студий.
- Стагнация консольного рынка: Проникновение консолей остается неизменным на протяжении десятилетия, несмотря на общий рост рынка.
- Риски в мобильном гейминге: Небольшие мобильные компании сталкиваются с высокой волатильностью выручки и существенными затратами на маркетинг.
- Эффективность кадров: Увеличение штата в игровой индустрии не всегда приводит к улучшению бизнес-показателей.
Игровой отчет 2024
Рост индустрии и рыночная стоимость
В 2023 году объем игровой индустрии составил около $196 billion, превысив совокупную выручку видеостриминга ($114 billion), музыкального стриминга ($38 billion) и кассовых сборов кинотеатров ($34 billion). Прогнозы предполагают среднегодовой темп роста на уровне 6%, что выведет сектор к отметке $257 billion к 2028 году. Это устойчивое расширение обусловлено ростом базы вовлеченных геймеров, особенно среди молодежи, которая выделяет значительную часть бюджета на расходы, связанные с играми.
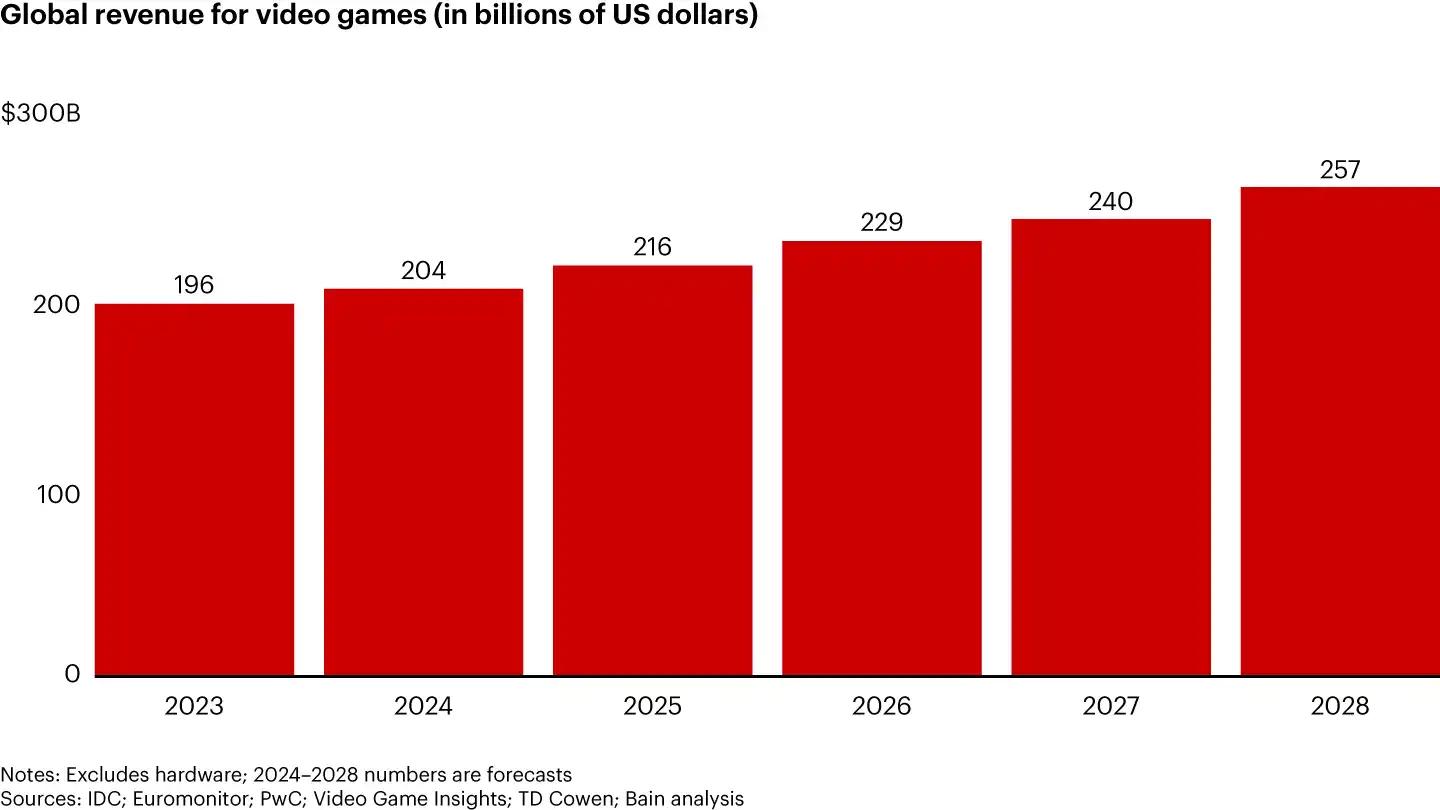
Мировая выручка видеоигр (в миллиардах долларов США)
Демография геймеров и поведение при тратах
Опрос более 5 000 респондентов из шести стран показывает широкую и разнообразную аудиторию геймеров. Примерно 52% опрошенных регулярно играют в игры. Молодые игроки (в возрасте от 2 до 18 лет) показывают особенно высокую вовлеченность: почти 80% из них тратят 30% своего свободного времени на игры. У более старшей аудитории (от 45 лет и выше) этот уровень вовлеченности падает до 31%.
Игроки в возрасте от 25 до 34 лет лидируют по объему трат, выделяя наибольшие суммы на игры и развлечения в целом. Геймеры все чаще участвуют в активностях за пределами самого процесса игры, таких как общение в игровых комьюнити, просмотр геймплейных видео и покупка тематического мерча. Эта широкая вовлеченность коррелирует с более высокими внутриигровыми тратами: игроки, активные в этих вторичных сферах, демонстрируют повышенные показатели расходов.
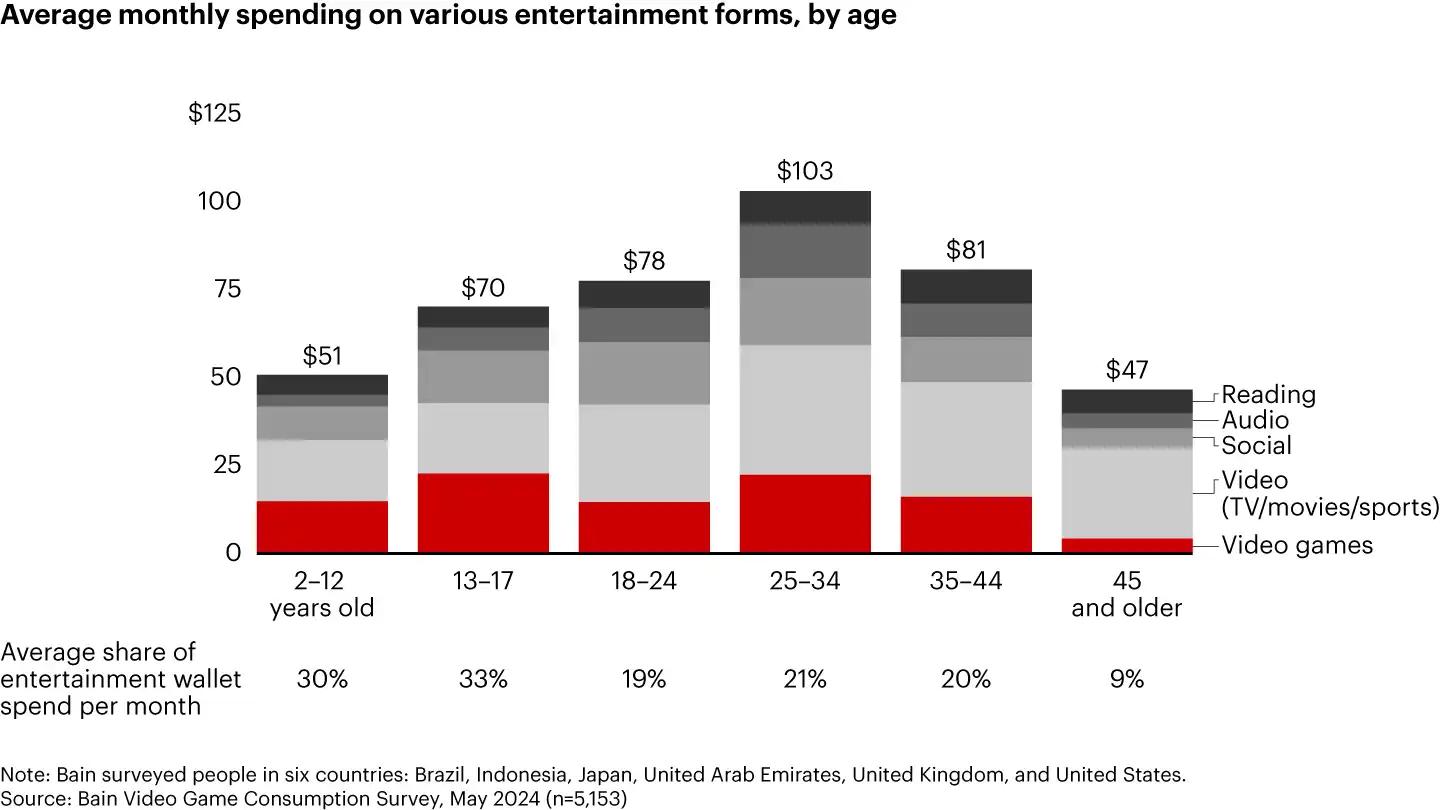
Средние ежемесячные траты на различные виды развлечений (по возрасту)
Использование устройств и кроссплатформенность
Почти 70% геймеров используют несколько устройств для игры, что отражает стремление к гибкости и доступности. Кроссплатформенная совместимость становится все более важной: 48% игроков ставят в приоритет возможность играть с друзьями на разных платформах и сохранять прогресс между устройствами. Этот спрос повлиял на игровые студии — 95% компаний со штатом более 50 человек в настоящее время работают над поддержкой кроссплатформенности, что соответствует общим изменениям в ожиданиях игроков относительно доступности и непрерывности игрового опыта.
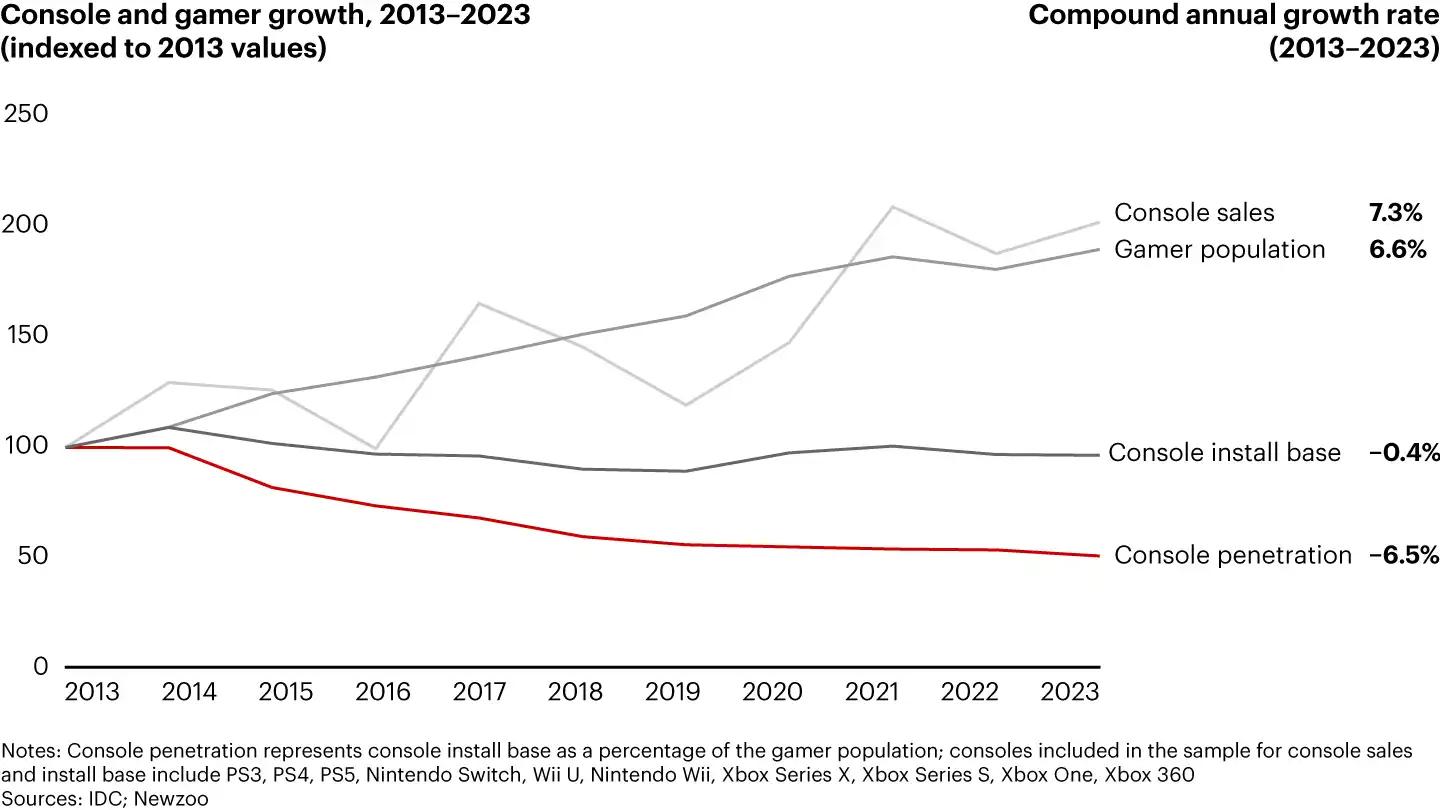
Рост консолей и геймеров 2013-2023 (индексировано к значениям 2013 года)
Проникновение консолей и консолидация контента
Несмотря на рост игрового рынка, проникновение консолей остается неизменным на протяжении последнего десятилетия. Этот статический показатель говорит о том, что, хотя игровая аудитория продолжает расти, это не привело к эквивалентному увеличению числа владельцев консолей. Данные показывают, что 41% геймеров заинтересованы в единой платформе для консолидации игрового контента, хотя лишь часть из них готова платить за эту функцию — 48% выражают интерес, но не готовы платить.
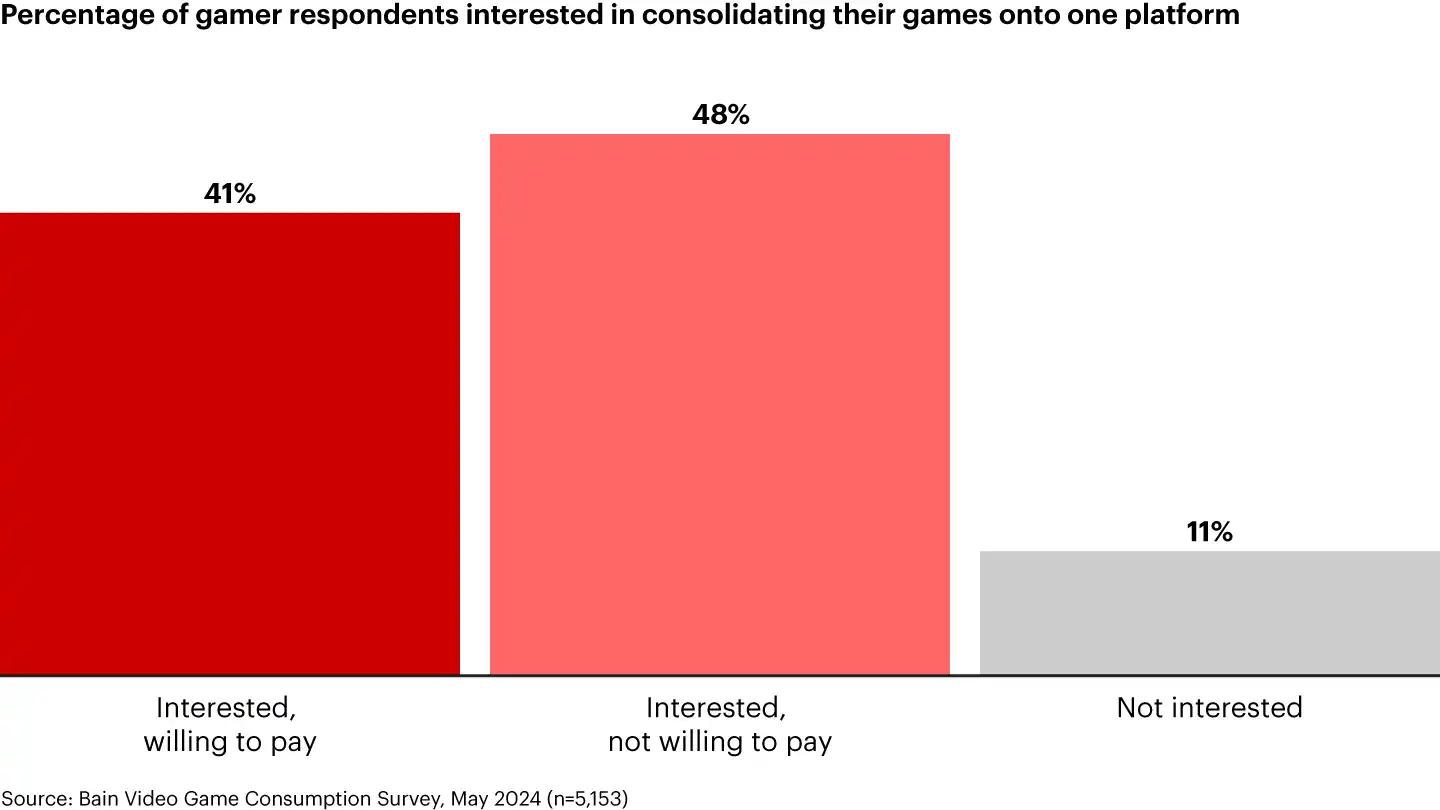
Процент опрошенных геймеров, заинтересованных в консолидации
Мобильный гейминг и маркетинговая динамика
Анализ подчеркивает уникальные вызовы в мобильном гейминге, особенно для компаний с годовой выручкой менее $10 million. Небольшие игровые фирмы на мобильном рынке сталкиваются с 55-70% вероятностью снижения выручки в течение трех лет, что является значительно более высоким риском по сравнению с другими отраслями, такими как разработка ПО (10-20%) или ритейл (10-25%).
Маркетинговые расходы представляют собой еще один критический фактор в мобильном гейминге. Компании с годовой выручкой менее $1 billion выделяют около 25% своего бюджета на маркетинг, что существенно выше средних показателей по индустрии ПО. Мобильные игровые компании, которым не удается привлечь и удержать игроков, часто испытывают трудности с поддержанием уровня выручки из-за высокой конкуренции и текучести аудитории на мобильном рынке.
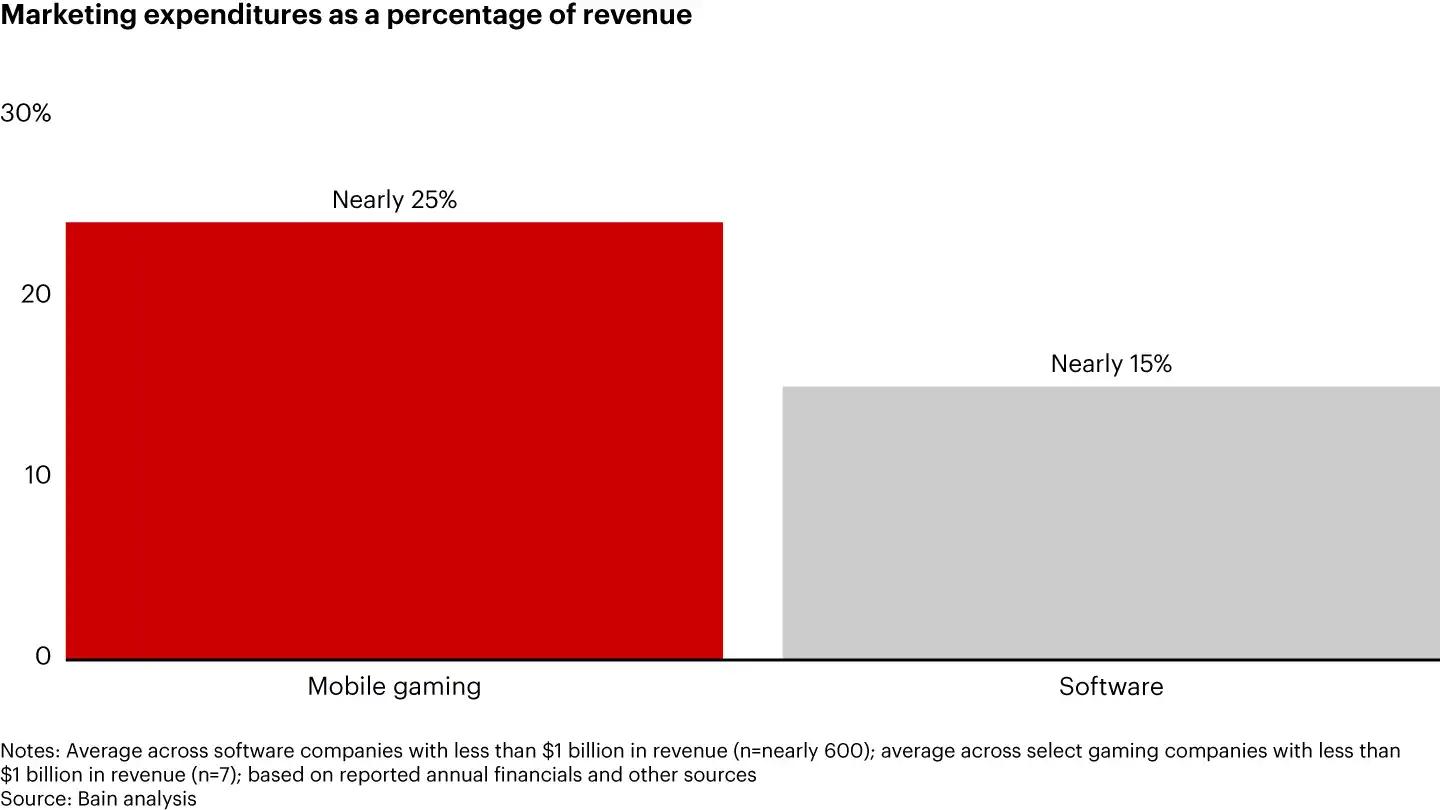
Маркетинговые расходы в процентах от выручки
Рост штата и изменение ролей в геймдеве
За последнее десятилетие приоритеты в найме игровых компаний сместились, особенно в сторону специализированных ролей. Позиции в сферах работы с данными, безопасности, анимации, LiveOps и операционного управления проектами росли в два раза быстрее, чем другие направления. Этот тренд отражает растущую сложность индустрии и потребность в специалистах для областей, критически важных для современной разработки игр и их поддержки.
Тревожная тенденция проявляется в слабой корреляции между ростом штата и эффективностью бизнеса. За последние 10 лет крупные игровые компании демонстрировали средний темп роста выручки на уровне 6% в год, в то время как их штат увеличивался на 7% ежегодно. Это расхождение указывает на потенциальные неэффективности, поскольку увеличение численности персонала не всегда конвертируется в улучшение бизнес-результатов.
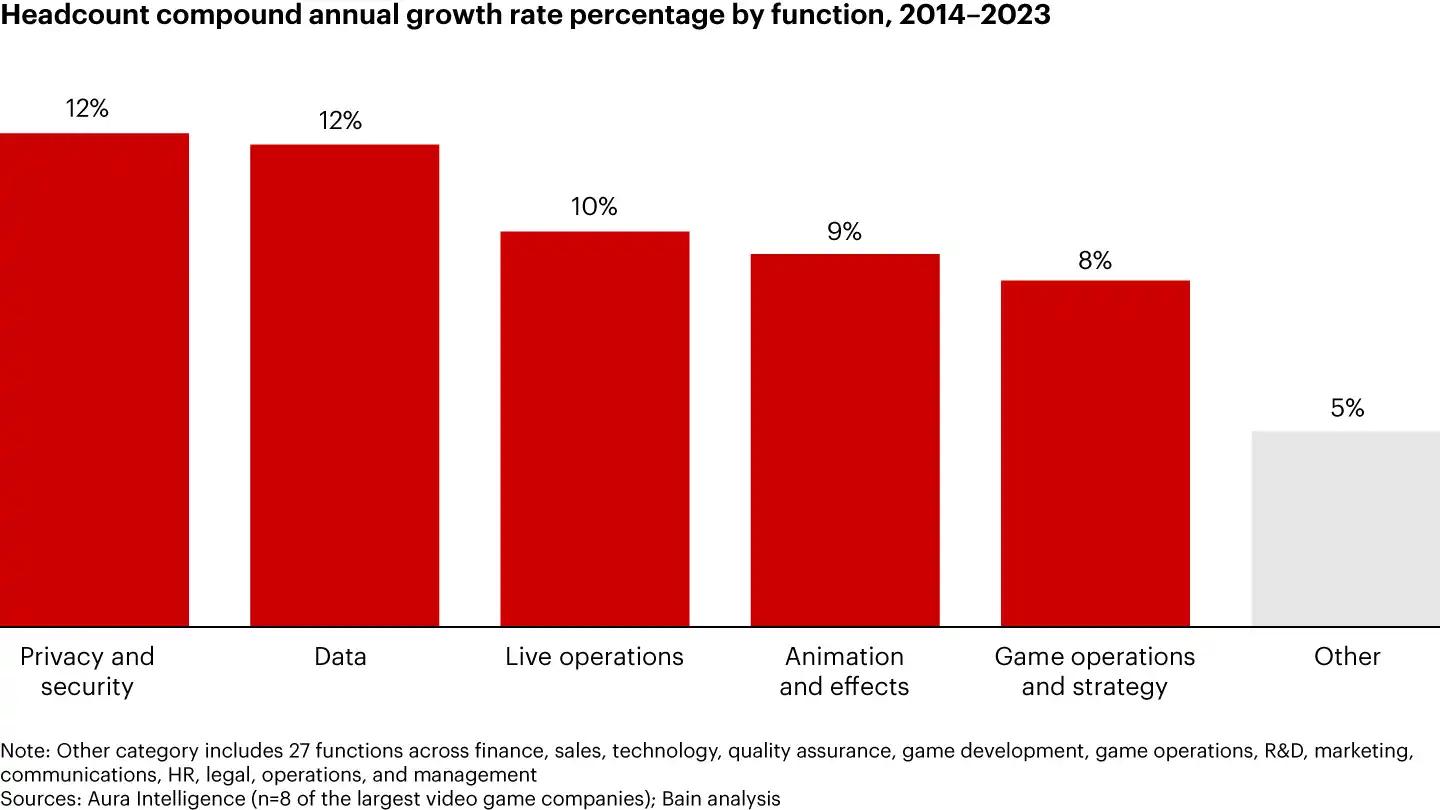
Среднегодовой темп роста численности персонала
Заключение
Результаты анализа 2024 года подчеркивают тренды, особенно актуальные для развивающегося пространства web3-гейминга. Поскольку игроки все чаще ищут кроссплатформенную совместимость, владение цифровыми активами и комьюнити-ориентированный опыт, web3-технологии, такие как блокчейн и децентрализованные сети, могут предложить эффективные решения. Выводы о вовлеченности игроков, особенно ценность социальных взаимодействий, пользовательского контента и вторичных активностей вроде торговли цифровыми активами, соответствуют главным обещаниям web3-гейминга: обеспечение реального владения, интероперабельности и иммерсивных сообществ.
Акцент на высоких рисках мобильного гейминга указывает на потенциальную возможность для web3-моделей снизить волатильность выручки за счет децентрализованной экономики и транзакций между игроками. Для разработчиков и инвесторов в web3-гейминг этот анализ подчеркивает потенциал блокчейн-решений для удовлетворения меняющихся запросов игроков при одновременном решении текущих проблем индустрии в области вовлечения, монетизации и доступности платформ.