
Игровая индустрия в регионе Ближнего Востока и Северной Африки (MENA) демонстрирует устойчивый и заметный рост. В частности, Саудовская Аравия, Объединенные Арабские Эмираты и Египет — вместе именуемые MENA-3 — стали центрами развития на региональном рынке. Чтобы предоставить структурированный обзор этой тенденции, Xsolla и Niko Partners совместно опубликовали отчет под названием «Как выглядит ландшафт монетизации видеоигр в MENA?» Эта статья призвана помочь разработчикам и издателям игр понять ключевые факторы, влияющие на рост, поведение пользователей и стратегии монетизации в этом быстро развивающемся регионе.
Отчет о рынке игр MENA-3 от Xsolla и Niko Partners
Прогнозы роста и рыночная стоимость
Регион MENA-3 находится на пути к дальнейшему расширению как пользовательской базы, так и рыночной стоимости. К 2028 году общие расходы игроков, как ожидается, вырастут до $2,7 млрд, поддерживаемые пятилетним совокупным годовым темпом роста (CAGR) в 7,2%. В 2024 году рынок оценивается примерно в $2 млрд, что на 4% больше по сравнению с прошлым годом. Число игроков в Саудовской Аравии, ОАЭ и Египте, по прогнозам, достигнет 82,7 млн в 2028 году, увеличившись с 70,3 млн в 2024 году. Это составит чуть более половины от общей численности населения этих стран, что указывает на наличие потенциала для дальнейшего проникновения на рынок.
Особенности отдельных стран
Страны MENA-3 демонстрируют различные рыночные характеристики. Саудовская Аравия, которая уже в 2022 году превысила $1 млрд годового дохода от игр, позиционируется как региональный лидер и, как ожидается, к 2027 году принесет $1,5 млрд дохода. ОАЭ, хотя и меньше по численности населения, обладают сильной платежной инфраструктурой и высоким средним доходом на пользователя (ARPU), который в настоящее время оценивается в $84,6 в год. Египет, напротив, предлагает большую численность населения, но имеет относительно слабые платежные показатели и низкий ARPU — $3,5. Эти различия подчеркивают важность локализованных стратегий при выходе на каждый рынок или расширении на нем.

Отчет о рынке игр MENA-3 от Xsolla и Niko Partners
Демография игроков и игровые привычки
Большинство игрового населения в MENA-3 находится в возрасте от 18 до 35 лет. Это число, вероятно, занижено, так как исследование не учитывает игроков младше 18 лет. Проникновение интернета почти повсеместно в Саудовской Аравии и ОАЭ и превышает 70% в Египте. Мобильные игры являются основными, 94% игроков в регионе используют мобильные устройства. На ПК-гейминг приходится 49%, а на консольный гейминг — 34%, что относительно высоко по сравнению с другими развивающимися рынками, такими как Индия.
Гендерное распределение среди геймеров меняется: доля женщин увеличилась с 32% в 2022 году до 38% в 2025 году. Игроки в странах MENA-3 проводят в среднем 10,2 часа в неделю за играми, а в Египте более 30% игроков превышают 13,25 часа в неделю. Значительная часть пользователей, около 61%, играет на нескольких платформах, многие регулярно меняют устройства. Эти цифры указывают на высоко вовлеченную и все более разнообразную базу игроков.
Отчет о рынке игр MENA-3 от Xsolla и Niko Partners
Уровни дохода и потребительское поведение
Уровни дохода значительно различаются по региону, влияя на поведение при внутриигровых покупках. Средний ежемесячный доход геймера в MENA-3 составляет $2166, но если исключить Египет, средний показатель возрастает до $3137. В Египте только 4% геймеров зарабатывают более $900 в месяц, по сравнению с 86% в Саудовской Аравии и 96% в ОАЭ. Эти цифры объясняют, почему премиум-игры и модели подписки, как правило, лучше работают в Саудовской Аравии и ОАЭ, где располагаемый доход выше.
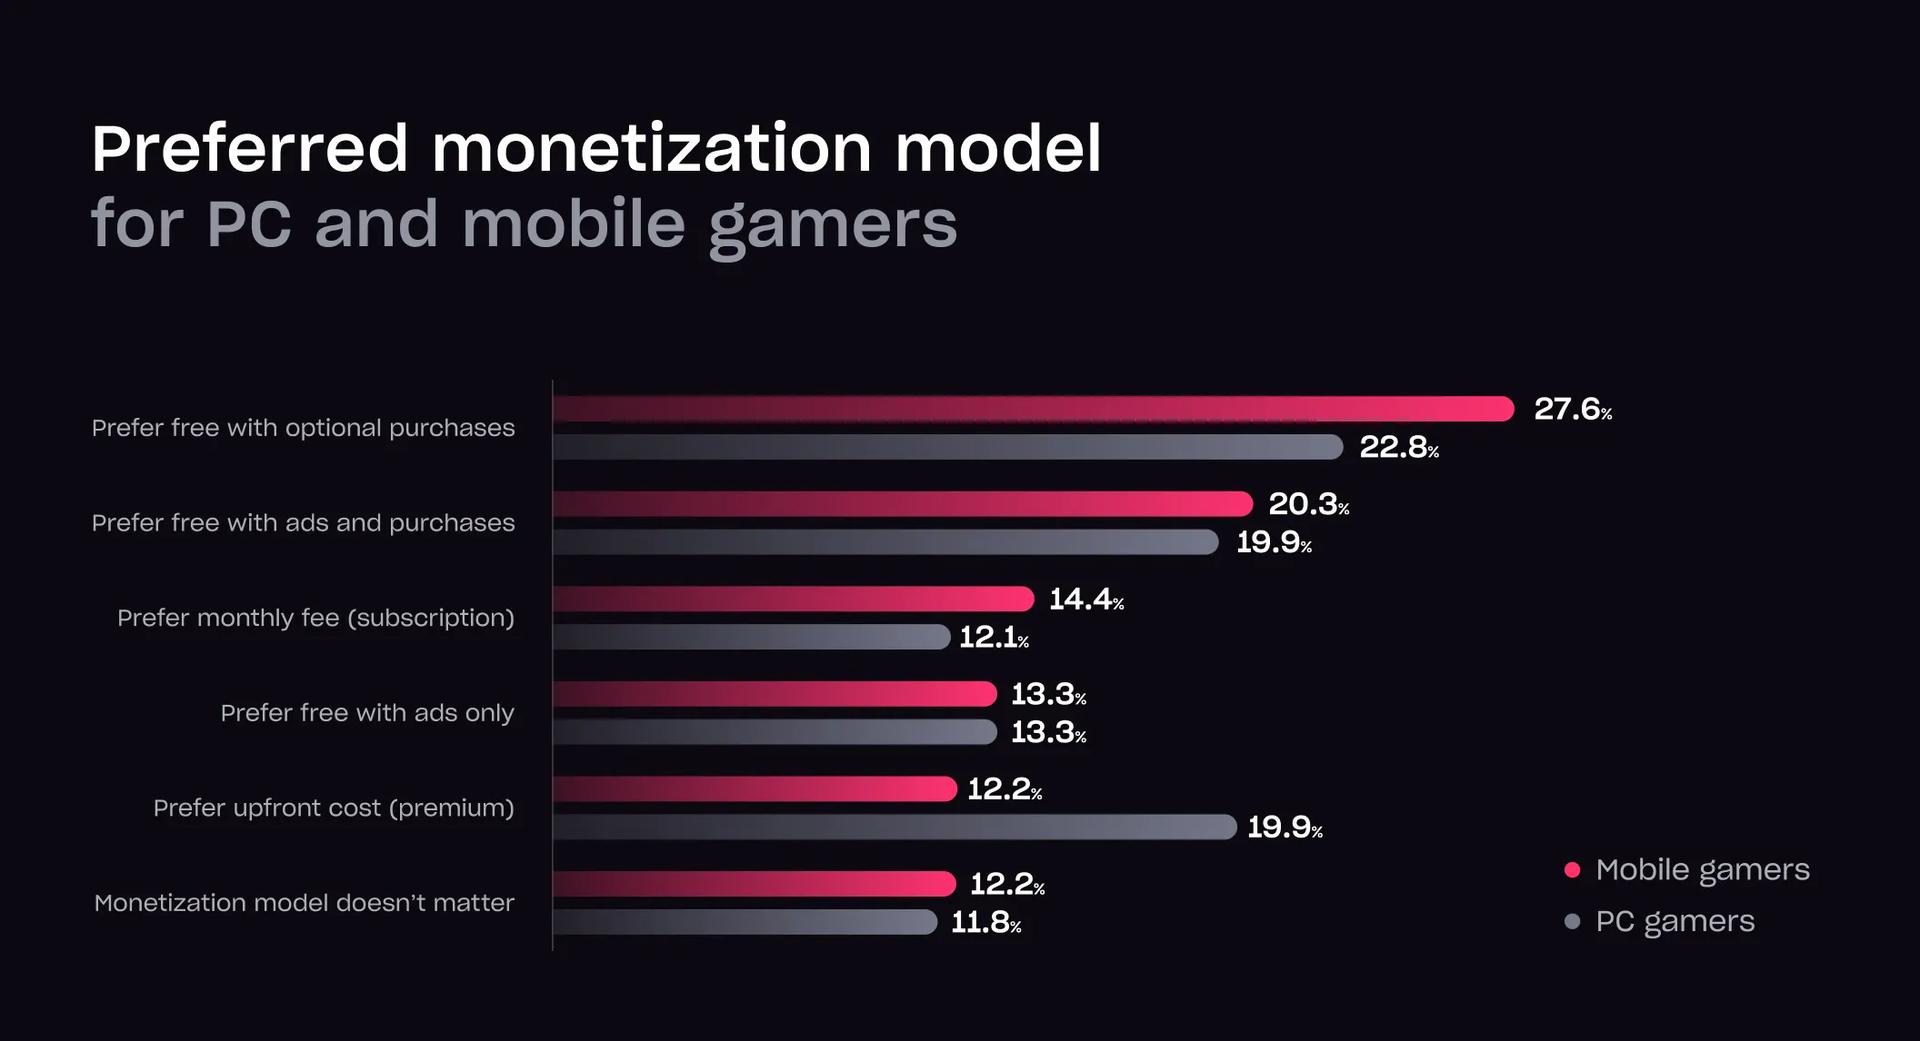
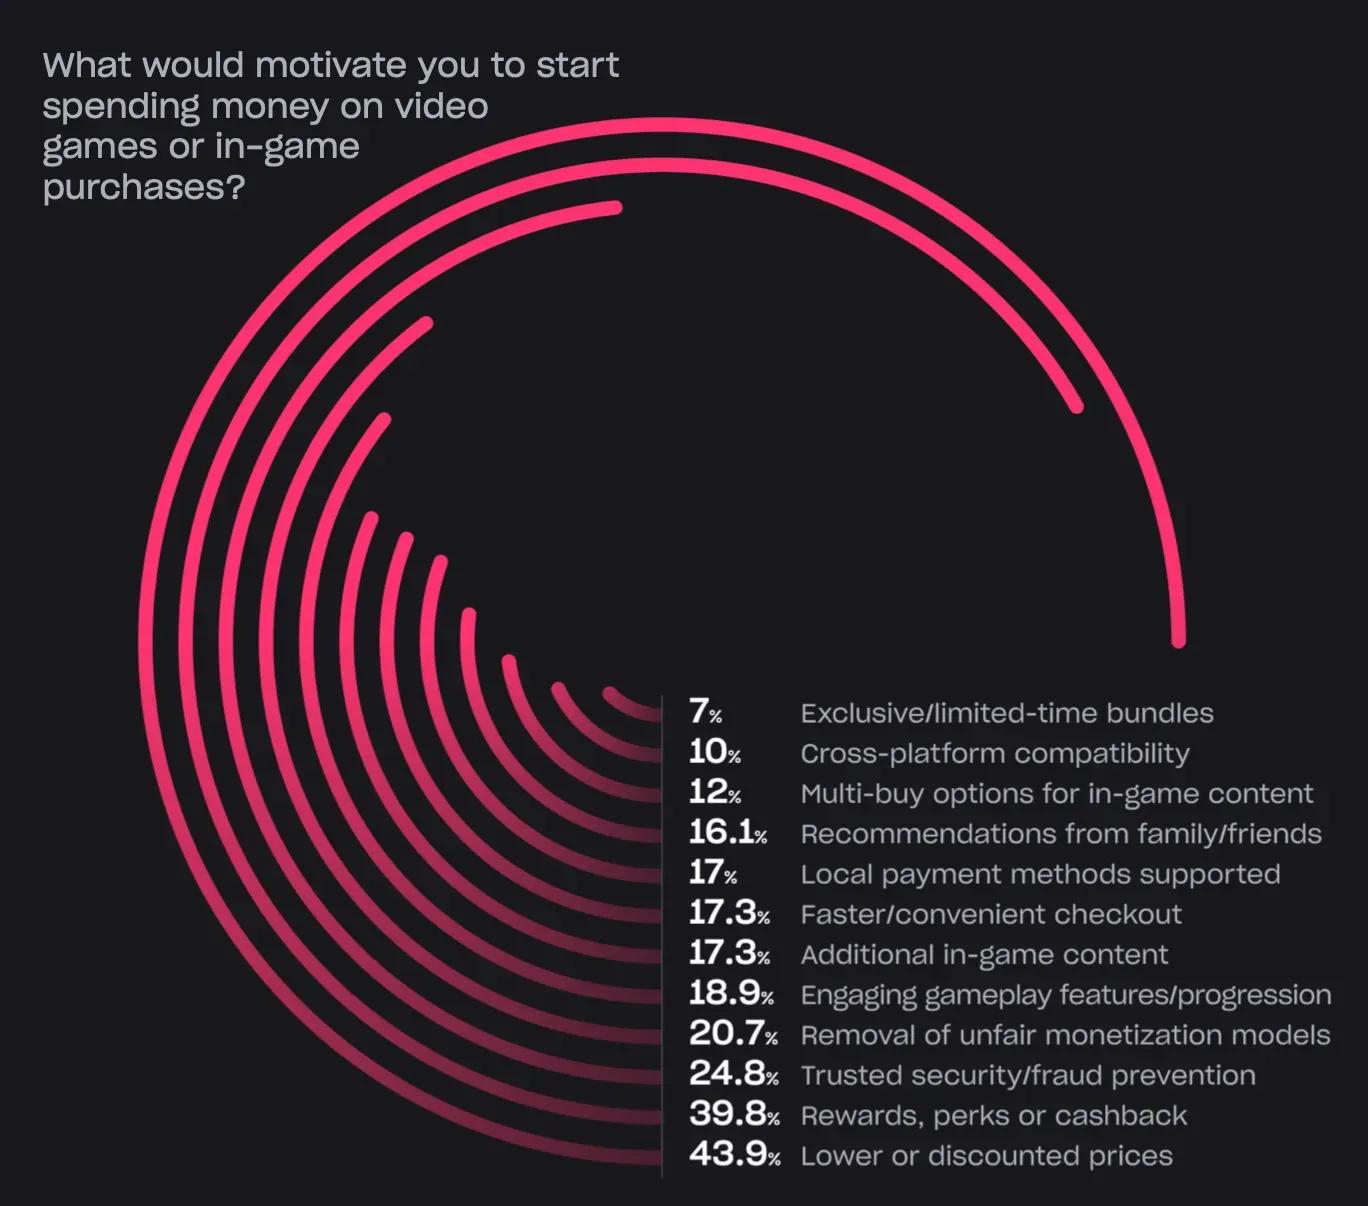
По всему региону 63,4% геймеров тратили деньги на игры. Модель free-to-play с внутриигровыми покупками является предпочтительным выбором для 61% мобильных геймеров и 56% ПК-геймеров. Однако в Саудовской Аравии 26% геймеров, что выше среднего показателя, предпочитают премиум-игры. На привычки тратить деньги также влияет ценовая чувствительность: 43,9% опрошенных игроков указали, что более низкие цены побудили бы их тратить больше.
Отчет о рынке игр MENA-3 от Xsolla и Niko Partners
Платежные предпочтения и инфраструктура
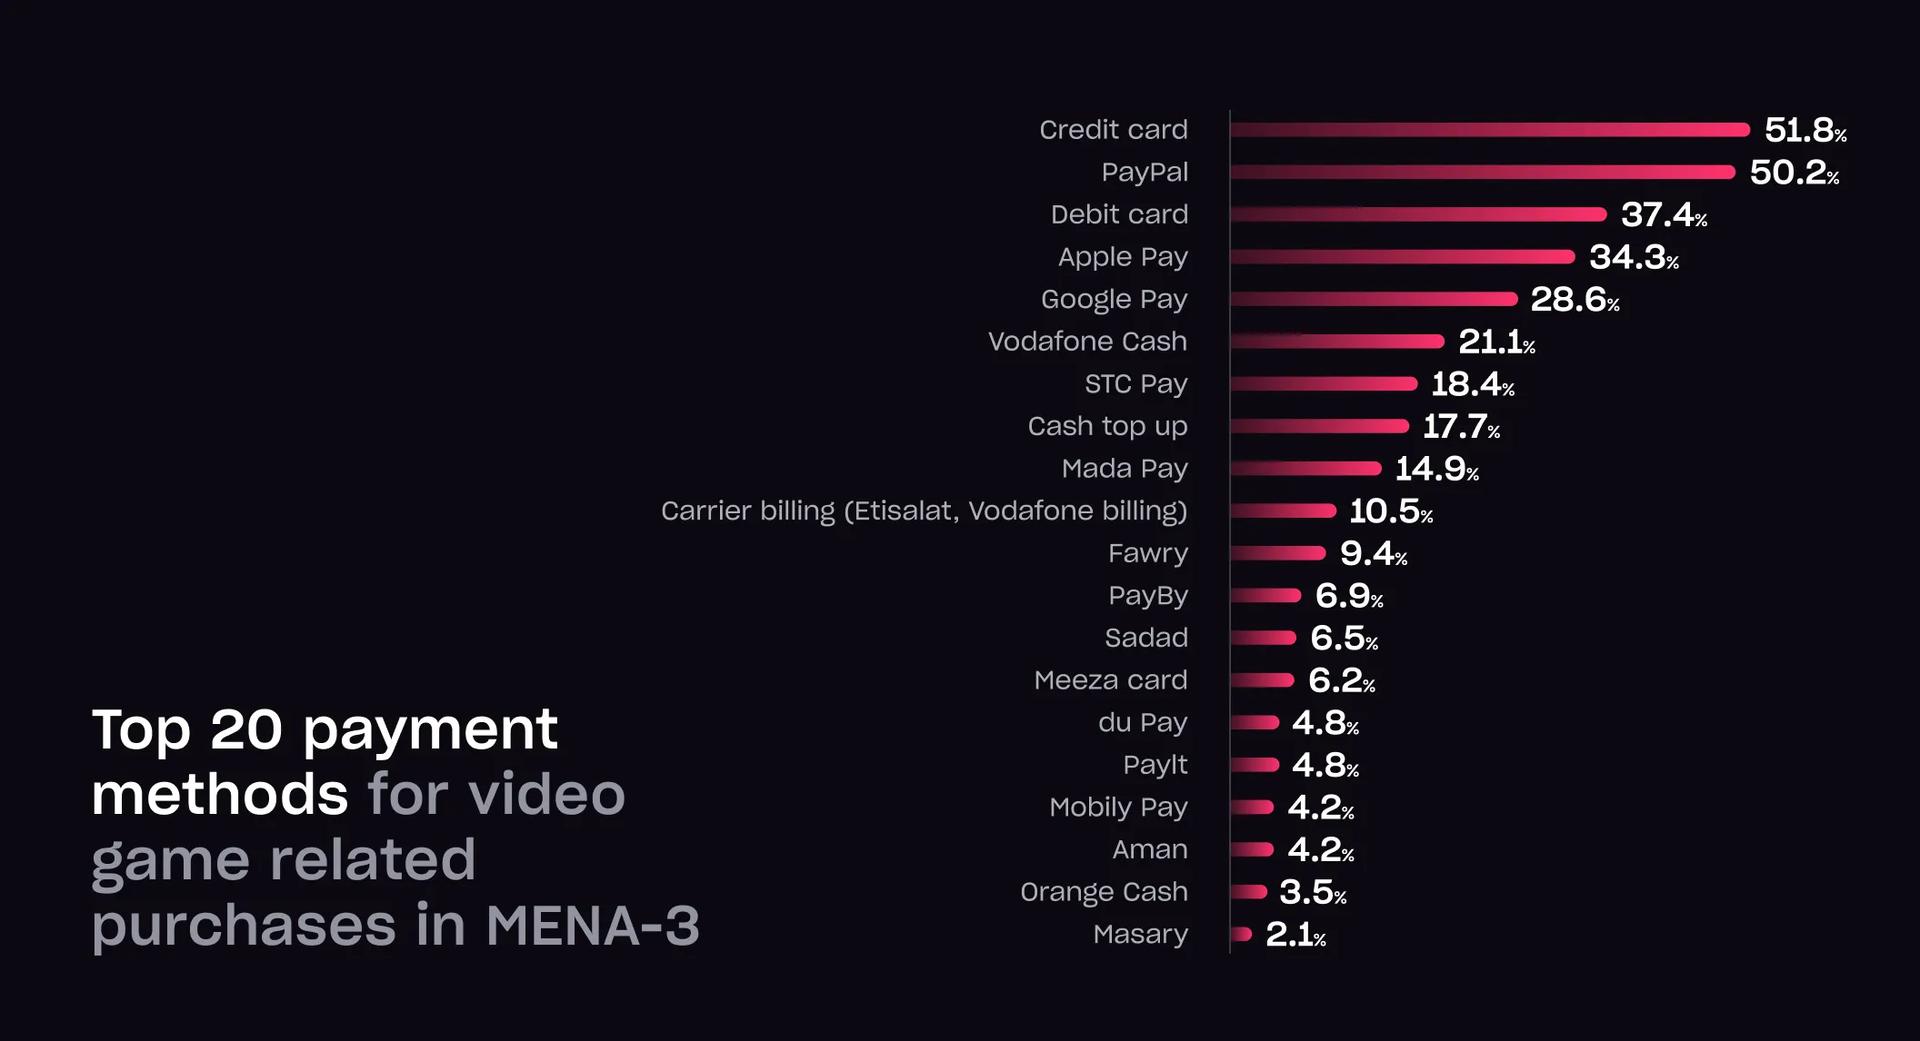
Финансовая инфраструктура в регионе MENA-3 создает проблемы для монетизации игр. Доступ к традиционным банковским услугам ограничен: 67% населения либо не имеют банковских услуг, либо пользуются ими нечасто. Проникновение кредитных карт остается низким, особенно в Египте, где оно составляет 2,8%. В Саудовской Аравии и ОАЭ эти показатели составляют 25,4% и 26,8% соответственно. Альтернативные способы оплаты более распространены. В Саудовской Аравии платежная сеть Mada используется 93% геймеров, а PayPal более широко распространен, чем кредитные карты. Только ОАЭ демонстрируют платежную инфраструктуру, которая близка к западным рынкам.
Многие игроки, особенно в Египте, предпочитают совершать покупки напрямую через игровые веб-сайты, минуя магазины приложений. Более 60% египетских геймеров использовали этот подход. Основными причинами называются более быстрые транзакции, доступность предпочтительных способов оплаты, дополнительные бонусы и скидки. Финансовые стимулы остаются сильным мотиватором: 40% респондентов заявили, что совершали бы больше покупок через веб-магазины, если бы цены были ниже. Эта тенденция подчеркивает важность гибких и локализованных платежных решений в регионе.
Отчет о рынке игр MENA-3 от Xsolla и Niko Partners
Заключительные мысли
Регион MENA-3 представляет собой растущую и все более влиятельную часть мирового игрового ландшафта. С ростом числа пользователей, увеличением среднего дохода и меняющимися предпочтениями в методах монетизации и оплаты он предлагает значительные возможности для разработчиков, издателей и платформ. Однако успех на этом рынке требует глубокого понимания его уникального экономического и демографического контекста. Белая книга от Xsolla и Niko Partners предоставляет подробную и насыщенную данными основу для компаний, стремящихся расшириться в Саудовской Аравии, ОАЭ и Египте. Чтобы получить полный объем информации, включая дополнительные рыночные данные и рекомендации, читателям предлагается загрузить полный отчет.


