
Первый квартал 2025 года ознаменовался заметным восстановлением активности слияний и поглощений (M&A) в мировой игровой индустрии. Было объявлено о 48 сделках, общая сумма которых составила $4,4 млрд. Это самый высокий квартальный показатель почти за два года и значительное восстановление после замедления, наблюдавшегося в четвертом квартале 2024 года. Самой заметной сделкой квартала стало приобретение Scopely игрового подразделения Niantic за $3,5 млрд. Эта сделка не только стала крупнейшей в квартале, но и крупнейшей M&A сделкой в игровой индустрии с тех пор, как сама Scopely была приобретена Savvy за $4,9 млрд в 2023 году.
Среди других значительных событий в сфере M&A мобильных игр — сообщенная покупка Tripledot игрового подразделения AppLovin за $900 млн. Miniclip расширила свой портфель за счет приобретения немецкой студии мобильных игр Lessmore, а Krafton завершила покупку Nautilus Mobile. Эти сделки отражают сохраняющийся стратегический акцент на мобильных платформах как ключевом сегменте роста в более широкой игровой индустрии.
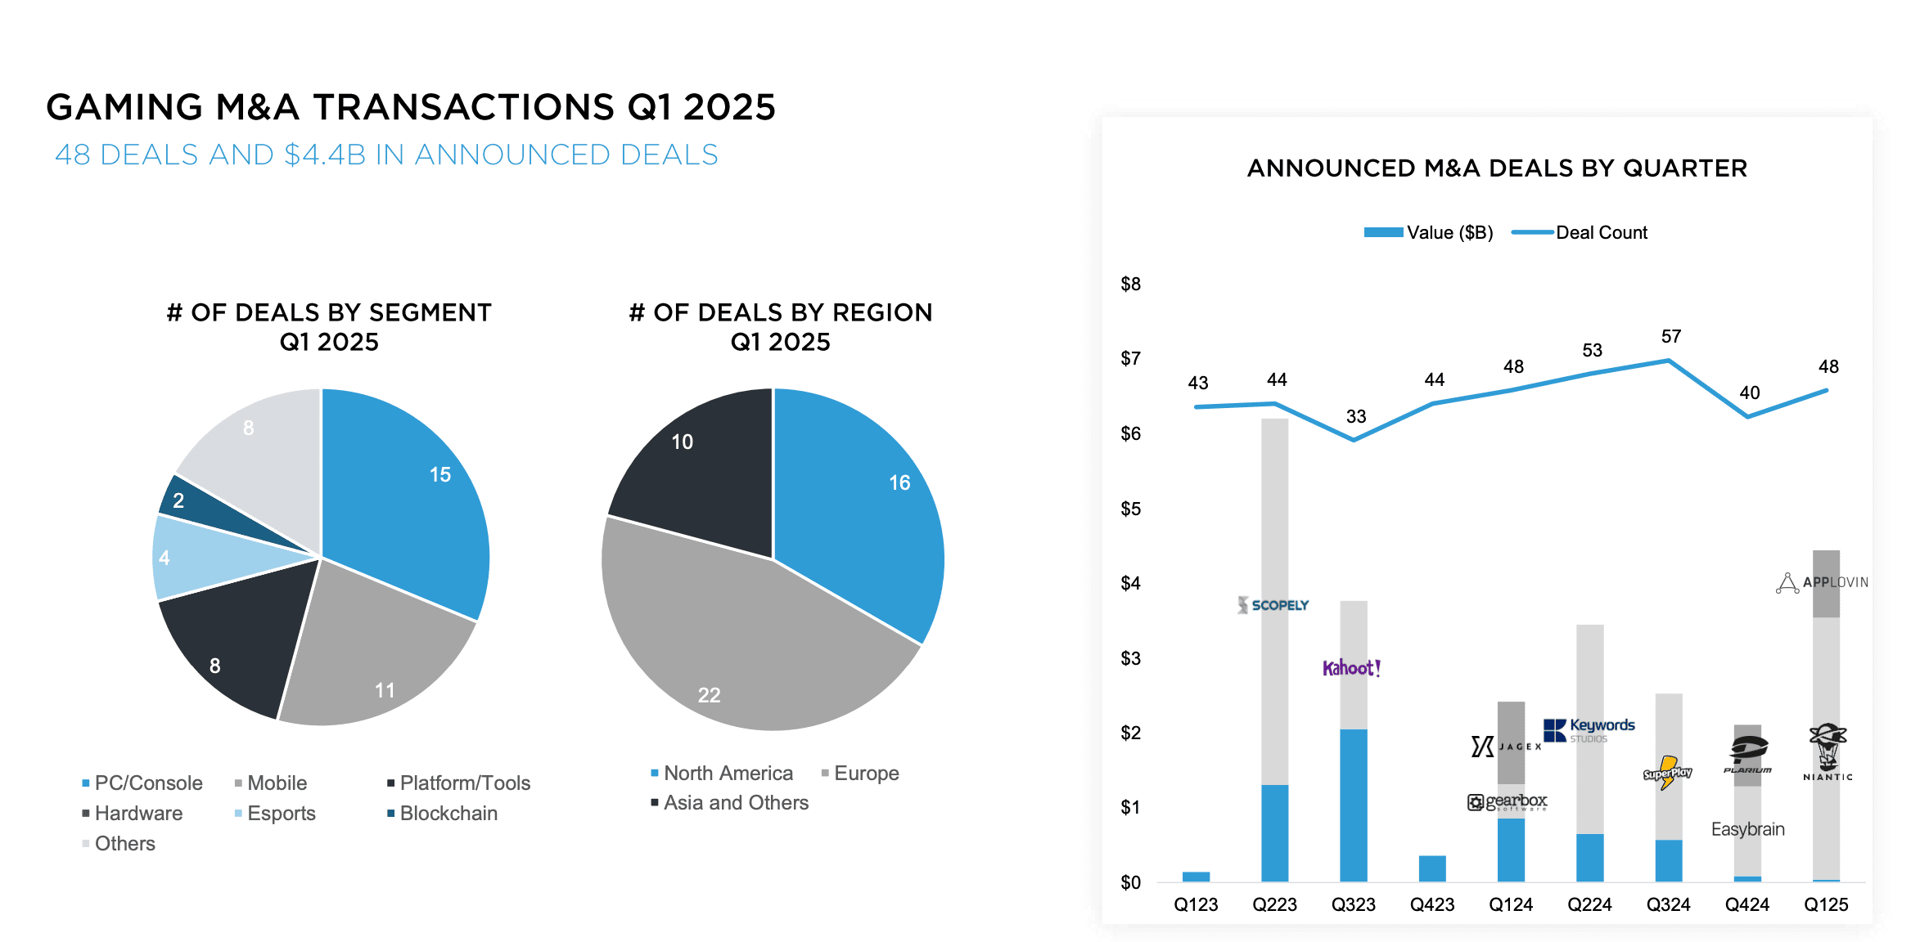
Сделки M&A в игровой индустрии Q1 2025
Сделки на $3,5+ млрд в Q1 2025
Активность частных инвестиций оставалась высокой в первом квартале 2025 года: 149 частных размещений на общую сумму $3,5 млрд. Самым значительным из них стало сообщенное инвестирование $3 млрд в Infinite Reality, что увеличило оценку компании до более чем $12 млрд. Эта сделка подчеркивает интерес рынка к иммерсивным платформам и связанным с ними технологиям.
Несколько разработчиков на ранних стадиях также получили значительное финансирование. Турецкие мобильные студии Grand Games и Good Job Games закрыли раунды финансирования, что указывает на сохраняющийся интерес инвесторов к растущей экосистеме мобильных игр в регионе. Niantic Spatial привлекла $50 млн в рамках своей реструктуризации после сделки со Scopely.
Параллельно компания Bigabig, занимающаяся технологиями мобильной рекламы, получила $25 млн финансирования от MobilityWare, а разработчик игр с фокусом на ИИ BeyondOS привлек $20 млн инвестиций. Несмотря на эту активность, отчет указывает на то, что финансирование на более поздних стадиях по-прежнему трудно получить, что отражает более осторожную среду финансирования для зрелых игровых компаний.
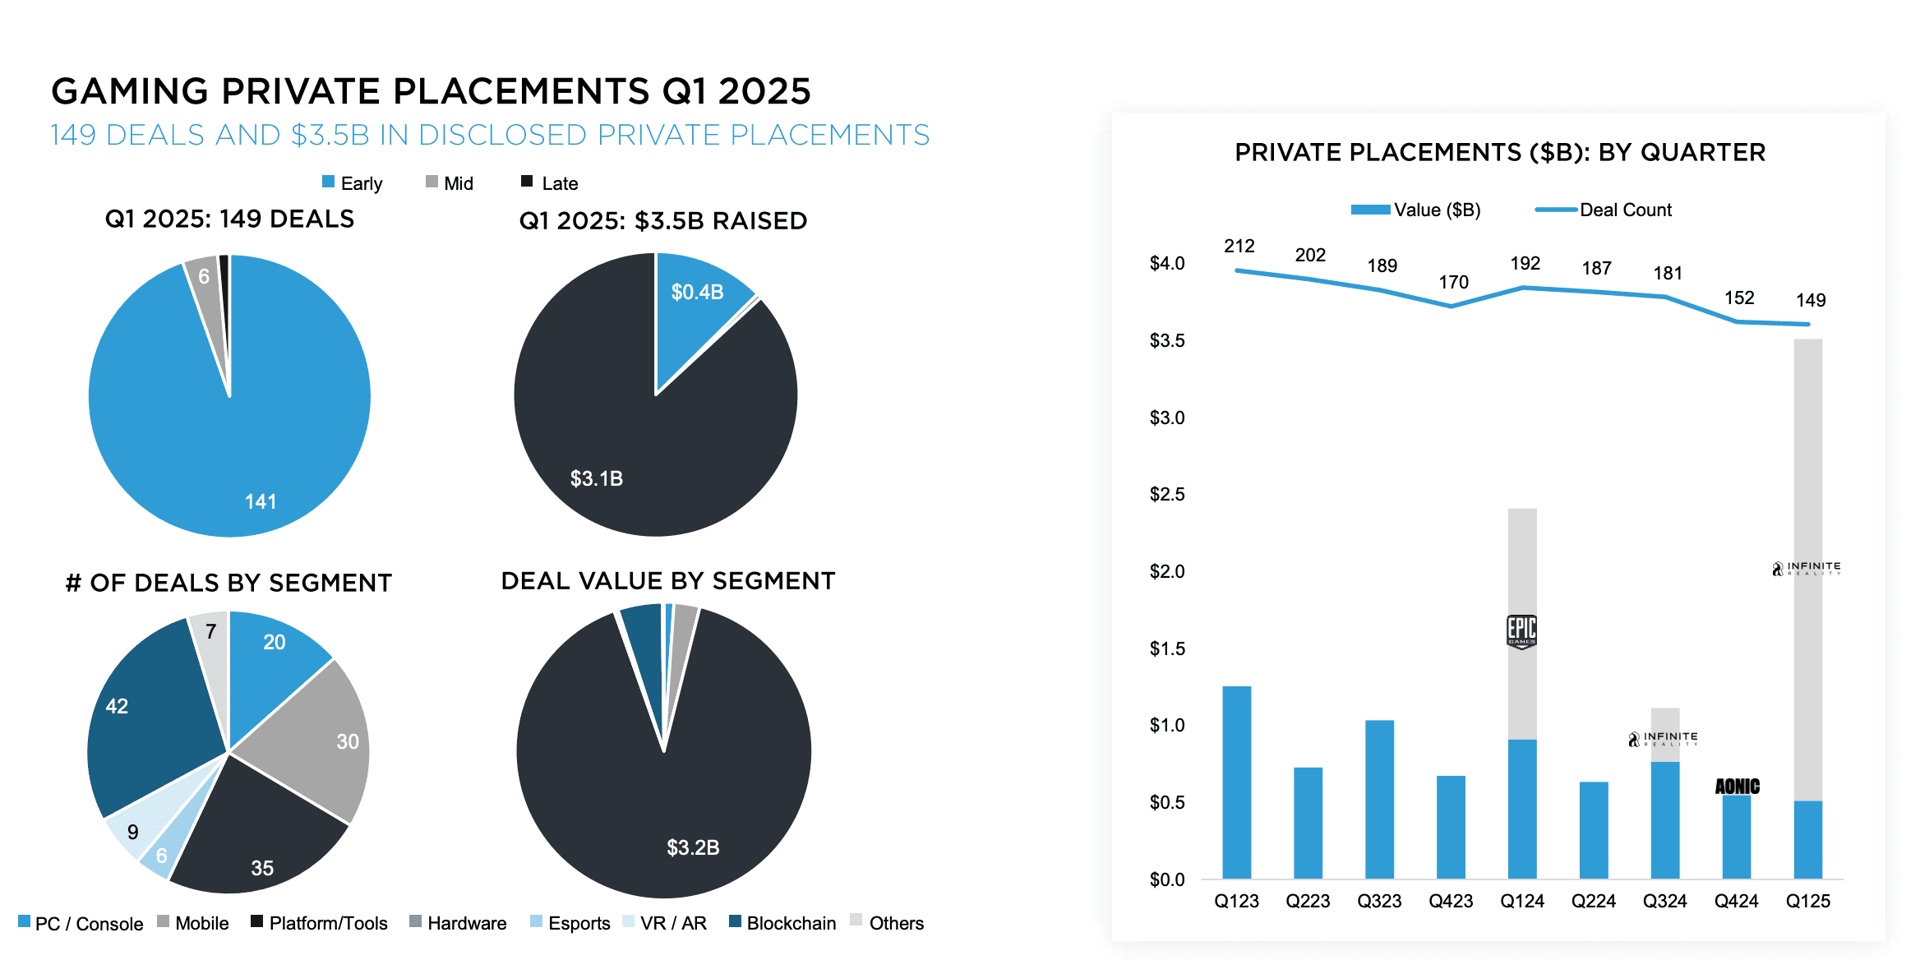
Частные размещения в игровой индустрии Q1 2025
Новые фонды и активность инвесторов
В этом квартале было объявлено о создании нескольких новых фондов, ориентированных на инвестиции в игры. Tilting Point запустил фонд, ориентированный на привлечение пользователей, стоимостью $150 млн. Среди других фондов — Arcadia Gaming Advisors с $100 млн, Skillz с $75 млн и Laton Ventures с $50 млн. Эти новые пулы капитала свидетельствуют о постоянной институциональной приверженности инновациям в игровой индустрии на ранних стадиях, особенно в области привлечения пользователей, технологических платформ и разработки контента.
Активность инвесторов оставалась высокой в различных сегментах. BITKRAFT, Play Ventures и Andreessen Horowitz возглавляли крупные раунды венчурного финансирования, в то время как активность на стадии seed доминировали TIRTA, The Games Fund и GEM Capital. На стратегическом фронте Krafton, Tencent и Samsung были одними из самых активных, в то время как Animoca, Spartan и Big Brain демонстрировали постоянное участие в инициативах блокчейн и web3 гейминга.
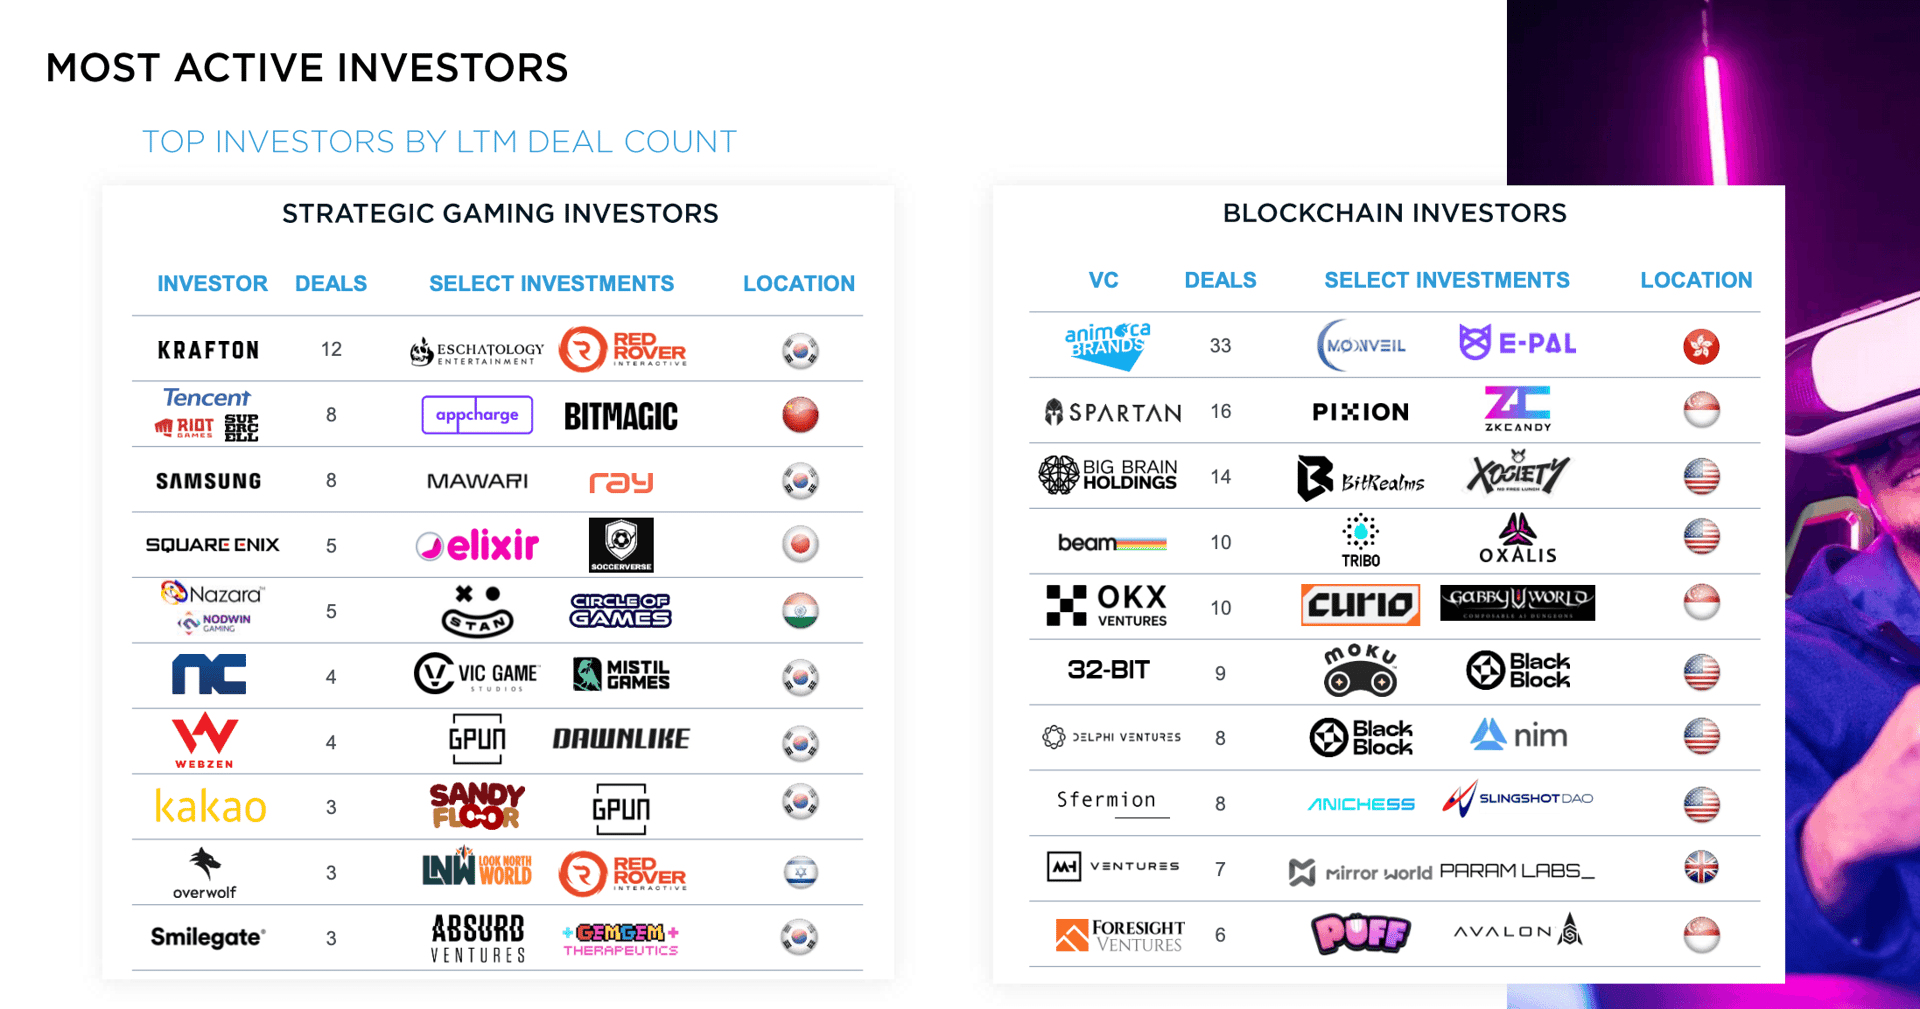
Самые активные инвесторы
Движения на публичном рынке
Также произошли заметные события на публичном рынке и в сфере долгового финансирования. Asmodee успешно провела первичное публичное размещение акций после выделения из Embracer Group. Ubisoft привлекла $1,25 млрд от Tencent на фоне продолжающихся спекуляций о полной продаже. Кроме того, AMD, GameStop и Logitech завершили крупные раунды долгового финансирования, что указывает на стратегический подход к реструктуризации капитала в рамках подготовки к будущему росту или корректировкам рынка.
Индекс Drake Star Gaming показал рост на 16,4 процента с конца 2023 года, что отражает общий оптимизм инвесторов в отношении отдельных игровых акций. Такие компании, как SEA/Garena, DeNA и Konami, были среди лидеров роста в этот период. В отличие от них, Ubisoft, Unity и WeMade испытали снижение рыночной стоимости.
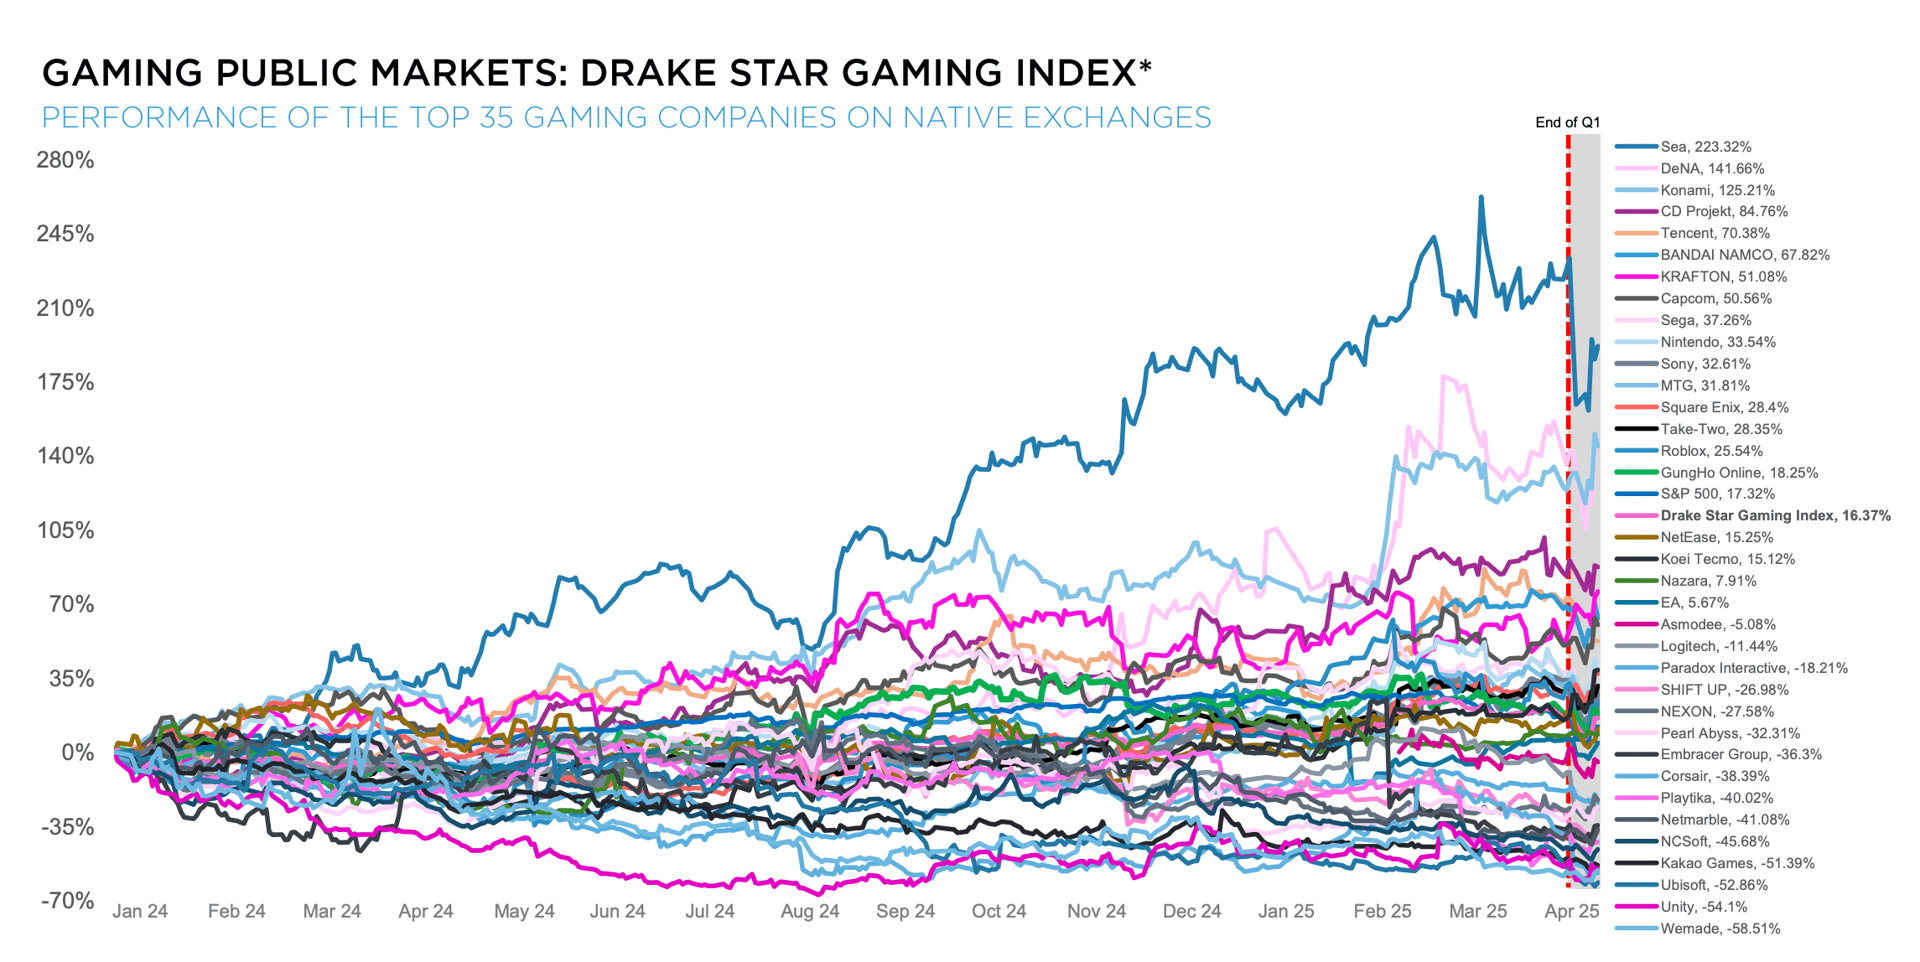
Публичные рынки игровой индустрии
Прогноз на 2025 год
В дальнейшем ожидается постепенное увеличение активности M&A до конца 2025 года. Ключевые покупатели, за которыми стоит следить, включают Savvy/Scopely, Tencent, Krafton, Keywords Studios/EQT, Jagex/CVC, Infinite Reality, Sony и Asmodee. Ожидается, что фонды прямых инвестиций будут играть заметную роль, при этом несколько публичных игровых компаний потенциально перейдут в частную собственность.
Ожидается рост в таких сегментах, как ИИ, развивающиеся технологические платформы и инициативы, связанные с блокчейн-играми. Однако среда для финансирования на более поздних стадиях, вероятно, останется ограниченной. Участники рынка также внимательно следят за потенциальной активностью IPO.
Ожидается, что Coffee Stain выйдет на биржу в рамках выделения из Embracer, а другие компании, включая Discord, по сообщениям, изучают возможность публичного размещения акций в зависимости от стабильности рынков капитала. Глобальный отчет по игровой индустрии за первый квартал 2025 года представляет подробный обзор текущего финансового и стратегического ландшафта отрасли, подчеркивая осторожно оптимистичный прогноз на оставшуюся часть года.