
อุตสาหกรรมเกมในภูมิภาคตะวันออกกลางและแอฟริกาเหนือ (Middle East and North Africa - MENA) กำลังเติบโตอย่างต่อเนื่องและเห็นได้ชัด โดยเฉพาะอย่างยิ่ง ซาอุดีอาระเบีย สหรัฐอาหรับเอมิเรตส์ และอียิปต์ ซึ่งรวมกันเรียกว่า MENA-3 ได้กลายเป็นจุดศูนย์กลางของการพัฒนาภายในตลาดระดับภูมิภาค เพื่อให้ภาพรวมที่มีโครงสร้างของแนวโน้มนี้ Xsolla และ Niko Partners ได้ร่วมกันจัดทำรายงานชื่อ "ภูมิทัศน์การสร้างรายได้สำหรับวิดีโอเกมใน MENA เป็นอย่างไร?" บทความนี้มีวัตถุประสงค์เพื่อช่วยให้นักพัฒนาเกมและผู้เผยแพร่เกมเข้าใจปัจจัยสำคัญที่มีอิทธิพลต่อการเติบโต พฤติกรรมผู้ใช้ และกลยุทธ์การสร้างรายได้ในภูมิภาคที่กำลังขยายตัวอย่างรวดเร็วนี้
รายงานตลาดเกม MENA-3 โดย Xsolla และ Niko Partners
การคาดการณ์การเติบโตและมูลค่าตลาด
ภูมิภาค MENA-3 กำลังอยู่ในเส้นทางของการขยายตัวอย่างต่อเนื่องทั้งในด้านฐานผู้ใช้และมูลค่าตลาด ภายในปี 2028 การใช้จ่ายของผู้เล่นจะสูงถึง 2.7 พันล้านดอลลาร์ โดยได้รับการสนับสนุนจากอัตราการเติบโตเฉลี่ยต่อปีแบบทบต้น (CAGR) ที่ 7.2% ในระยะเวลาห้าปี ในปี 2024 ตลาดมีมูลค่าประมาณ 2 พันล้านดอลลาร์ เพิ่มขึ้น 4% เมื่อเทียบกับปีที่แล้ว จำนวนผู้เล่นในซาอุดีอาระเบีย สหรัฐอาหรับเอมิเรตส์ และอียิปต์ คาดว่าจะสูงถึง 82.7 ล้านคนในปี 2028 เพิ่มขึ้นจาก 70.3 ล้านคนในปี 2024 ซึ่งคิดเป็นเพียงครึ่งหนึ่งของประชากรทั้งหมดในประเทศเหล่านี้ แสดงให้เห็นว่ายังมีช่องว่างสำหรับการเจาะตลาดเพิ่มเติม
ลักษณะเฉพาะของแต่ละประเทศ
ประเทศในกลุ่ม MENA-3 สะท้อนให้เห็นถึงคุณลักษณะของตลาดที่แตกต่างกัน ซาอุดีอาระเบีย ซึ่งมีรายได้จากการ เล่นเกม ต่อปีเกิน 1 พันล้านดอลลาร์แล้วในปี 2022 ถูกวางตำแหน่งให้เป็นผู้นำระดับภูมิภาค และคาดว่าจะสร้างรายได้ 1.5 พันล้านดอลลาร์ภายในปี 2027 สหรัฐอาหรับเอมิเรตส์ แม้จะมีประชากรน้อยกว่า แต่มีโครงสร้างพื้นฐานการชำระเงินที่แข็งแกร่งและรายได้เฉลี่ยต่อผู้ใช้ (ARPU) สูง ซึ่งปัจจุบันอยู่ที่ประมาณ 84.6 ดอลลาร์ต่อปี ในทางตรงกันข้าม อียิปต์มีฐานประชากรขนาดใหญ่ แต่มีตัวชี้วัดการชำระเงินที่ค่อนข้างอ่อนแอและ ARPU ต่ำอยู่ที่ 3.5 ดอลลาร์ ความแตกต่างเหล่านี้เน้นย้ำถึงความสำคัญของกลยุทธ์ที่ปรับให้เข้ากับท้องถิ่นเมื่อเข้าสู่หรือขยายตลาดในแต่ละประเทศ

รายงานตลาดเกม MENA-3 โดย Xsolla และ Niko Partners
ข้อมูลประชากรผู้เล่นและพฤติกรรมการเล่นเกม
ผู้เล่นเกมส่วนใหญ่ใน MENA-3 มีอายุระหว่าง 18 ถึง 35 ปี ตัวเลขนี้อาจต่ำกว่าความเป็นจริง เนื่องจากงานวิจัยไม่ได้รวมผู้เล่นที่อายุต่ำกว่า 18 ปี การเข้าถึงอินเทอร์เน็ตเกือบจะครอบคลุมทั่วประเทศในซาอุดีอาระเบียและสหรัฐอาหรับเอมิเรตส์ และเกิน 70% ในอียิปต์ การเล่นเกมส่วนใหญ่เป็นแบบ โมบายล์ (mobile) โดย 94% ของผู้เล่นในภูมิภาคนี้เล่นบนอุปกรณ์โมบายล์ การเล่นเกมบน PC คิดเป็น 49% และการเล่นเกมบนคอนโซล (console) คิดเป็น 34% ซึ่งเป็นตัวเลขที่ค่อนข้างสูงเมื่อเทียบกับตลาดเกิดใหม่อื่นๆ เช่น อินเดีย
การกระจายตัวทางเพศในหมู่เกมเมอร์กำลังเปลี่ยนแปลงไป โดยการมีส่วนร่วมของผู้หญิงเพิ่มขึ้นจาก 32% ในปี 2022 เป็น 38% ในปี 2025 ผู้เล่นในประเทศ MENA-3 ใช้เวลาเล่นเกมโดยเฉลี่ย 10.2 ชั่วโมงต่อสัปดาห์ และในอียิปต์ ผู้เล่นกว่า 30% ใช้เวลาเกิน 13.25 ชั่วโมงต่อสัปดาห์ ผู้ใช้จำนวนมากประมาณ 61% เล่นเกมบนหลายแพลตฟอร์ม (platform) โดยหลายคนเปลี่ยนอุปกรณ์เป็นประจำ ตัวเลขเหล่านี้ชี้ให้เห็นถึงฐานผู้เล่นที่มีส่วนร่วมสูงและมีความหลากหลายมากขึ้นเรื่อยๆ
รายงานตลาดเกม MENA-3 โดย Xsolla และ Niko Partners
ระดับรายได้และพฤติกรรมการใช้จ่าย
ระดับรายได้แตกต่างกันอย่างมีนัยสำคัญทั่วทั้งภูมิภาค ซึ่งส่งผลต่อพฤติกรรมการซื้อในเกม รายได้เฉลี่ยต่อเดือนของเกมเมอร์ใน MENA-3 อยู่ที่ 2,166 ดอลลาร์ แต่เมื่อไม่รวมอียิปต์ ค่าเฉลี่ยจะเพิ่มขึ้นเป็น 3,137 ดอลลาร์ ในอียิปต์ มีเกมเมอร์เพียง 4% เท่านั้นที่มีรายได้มากกว่า 900 ดอลลาร์ต่อเดือน เทียบกับ 86% ในซาอุดีอาระเบีย และ 96% ในสหรัฐอาหรับเอมิเรตส์ ตัวเลขเหล่านี้อธิบายได้ว่าทำไมเกมพรีเมียม (premium games) และโมเดลการสมัครสมาชิก (subscription models) จึงมีประสิทธิภาพดีกว่าในซาอุดีอาระเบียและสหรัฐอาหรับเอมิเรตส์ ซึ่งมีรายได้ที่ใช้แล้วทิ้งสูงกว่า
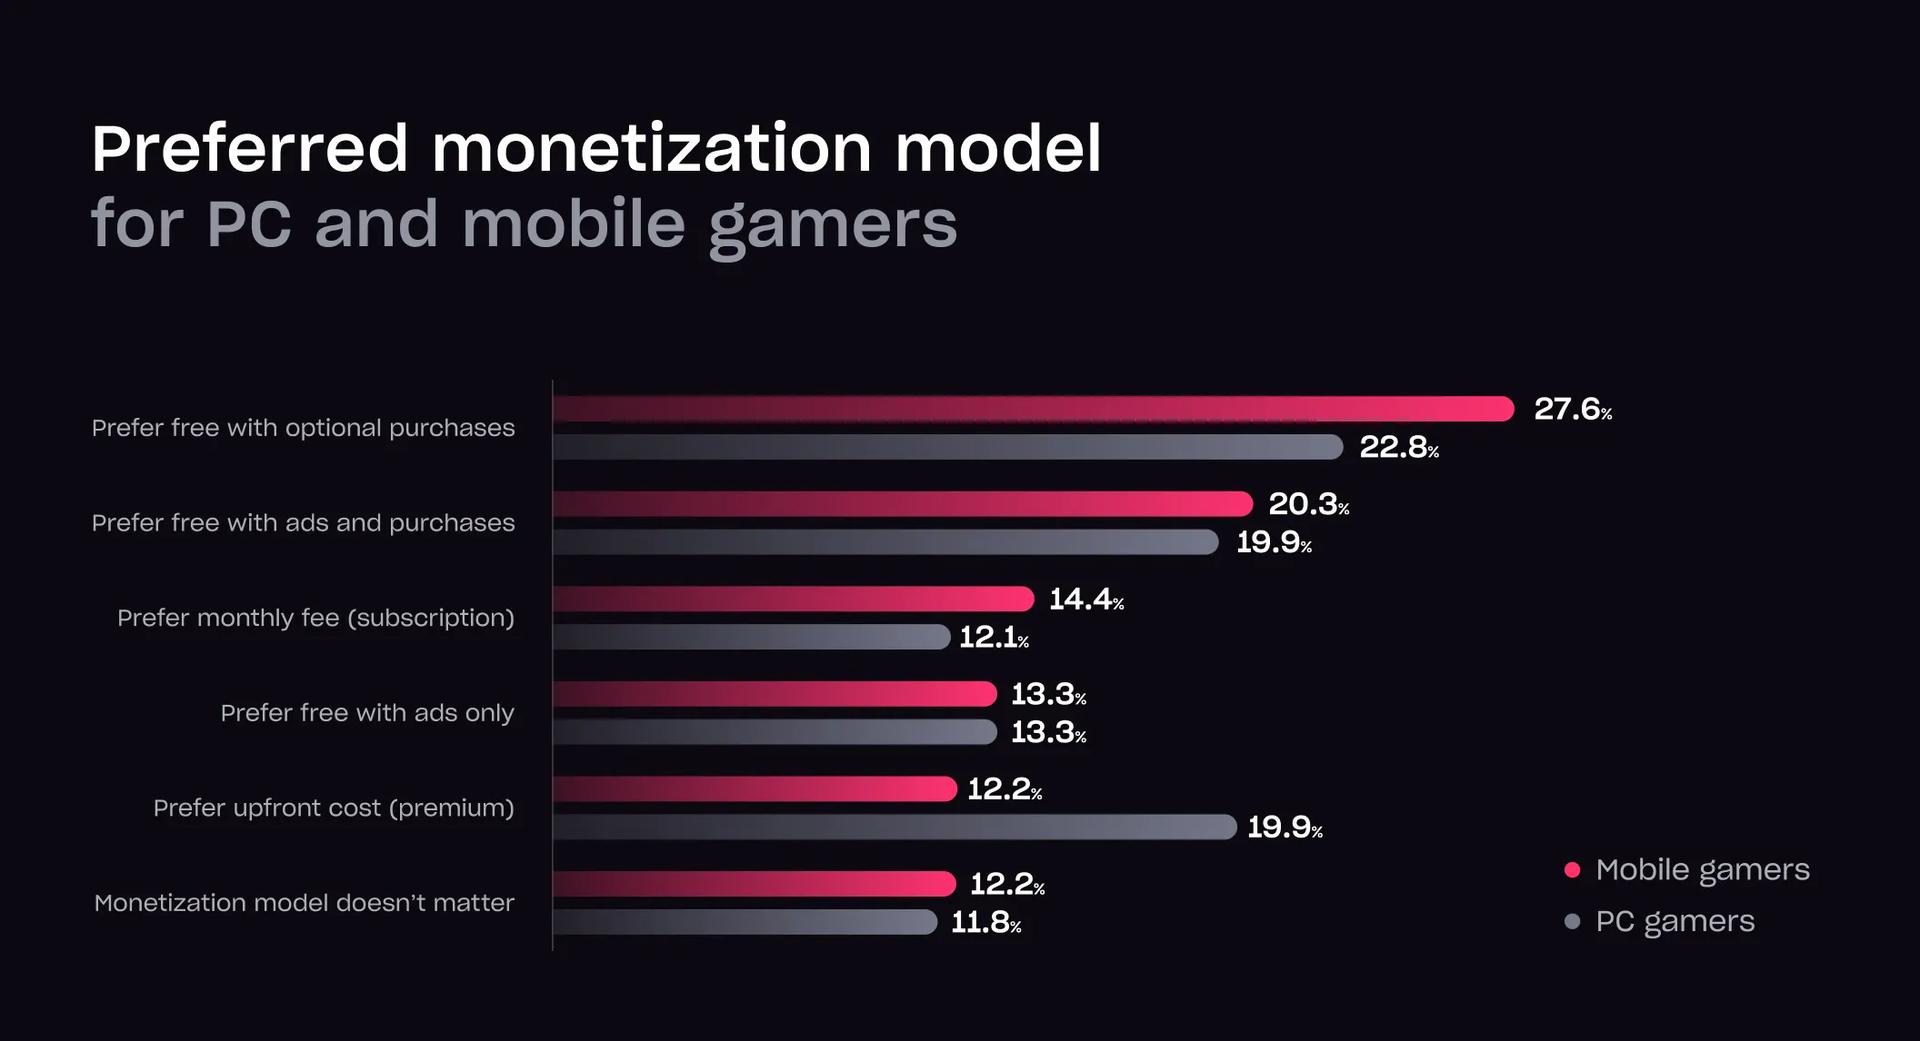
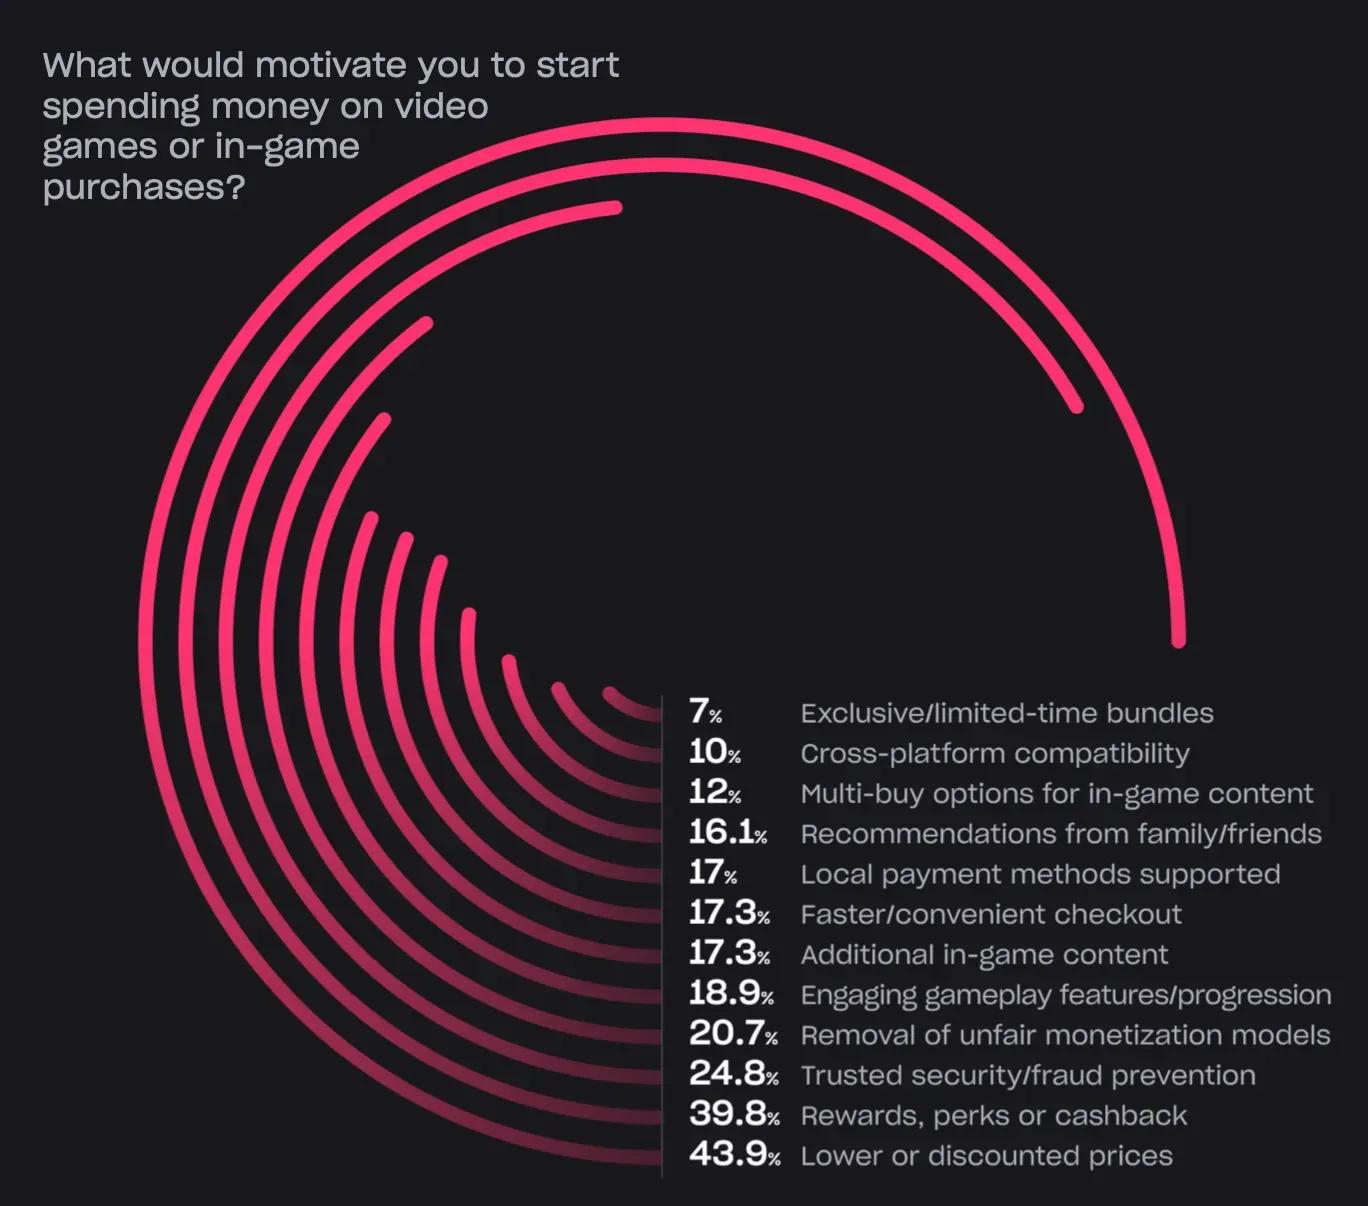
ทั่วทั้งภูมิภาค 63.4% ของเกมเมอร์ได้ใช้จ่ายเงินไปกับเกม โมเดล ฟรีทูเพลย์ (free-to-play) ที่มีการซื้อในแอป (in-app purchases) เป็นทางเลือกที่ได้รับความนิยมสำหรับ 61% ของเกมเมอร์บนมือถือ และ 56% ของเกมเมอร์บน PC อย่างไรก็ตาม ในซาอุดีอาระเบีย เกมเมอร์ 26% ซึ่งสูงกว่าค่าเฉลี่ย นิยมเกมพรีเมียม พฤติกรรมการใช้จ่ายยังได้รับอิทธิพลจากความอ่อนไหวต่อราคา โดย 43.9% ของผู้เล่นที่สำรวจระบุว่าราคาที่ต่ำลงจะกระตุ้นให้พวกเขาใช้จ่ายมากขึ้น
รายงานตลาดเกม MENA-3 โดย Xsolla และ Niko Partners
ความชอบในการชำระเงินและโครงสร้างพื้นฐาน
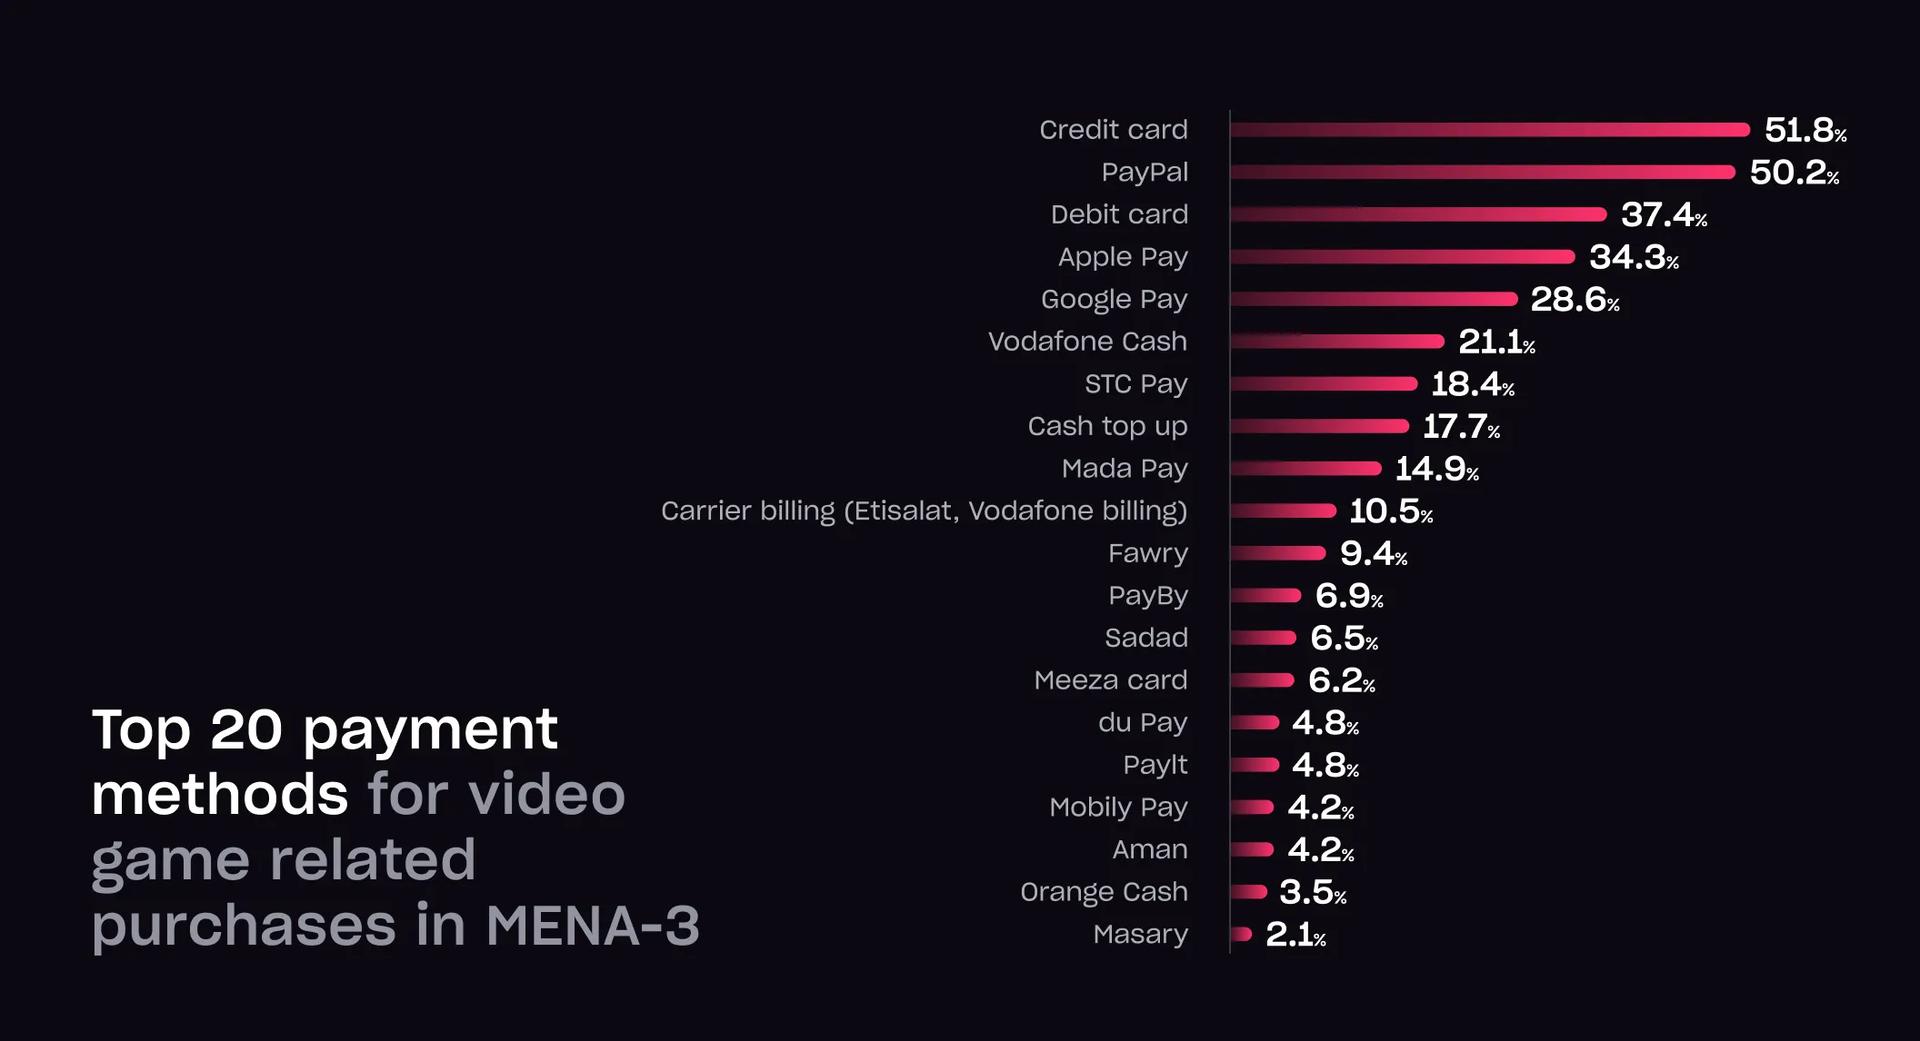
โครงสร้างพื้นฐานทางการเงินในภูมิภาค MENA-3 ก่อให้เกิดความท้าทายในการสร้างรายได้จากเกม การเข้าถึงบริการธนาคารแบบดั้งเดิมมีจำกัด โดย 67% ของประชากรไม่มีบริการธนาคารหรือไม่ค่อยได้ใช้บริการ การเข้าถึงบัตรเครดิตยังคงต่ำ โดยเฉพาะในอียิปต์ซึ่งอยู่ที่ 2.8% ในซาอุดีอาระเบียและสหรัฐอาหรับเอมิเรตส์ อัตราอยู่ที่ 25.4% และ 26.8% ตามลำดับ วิธีการชำระเงินทางเลือกเป็นที่นิยมมากกว่า ในซาอุดีอาระเบีย เครือข่ายการชำระเงิน Mada ถูกใช้โดย 93% ของเกมเมอร์ ในขณะที่ PayPal ได้รับการยอมรับอย่างกว้างขวางกว่าบัตรเครดิต มีเพียงสหรัฐอาหรับเอมิเรตส์เท่านั้นที่แสดงให้เห็นโครงสร้างพื้นฐานการชำระเงินที่คล้ายคลึงกับตลาดตะวันตก
ผู้เล่นหลายคน โดยเฉพาะในอียิปต์ เลือกที่จะซื้อสินค้าโดยตรงผ่านเว็บไซต์เกม โดยหลีกเลี่ยงแอปสโตร์ (app stores) เกมเมอร์ชาวอียิปต์กว่า 60% ใช้วิธีนี้ เหตุผลหลักที่อ้างถึง ได้แก่ กระบวนการทำธุรกรรมที่รวดเร็วขึ้น ความพร้อมใช้งานของวิธีการชำระเงินที่ต้องการ รางวัลเพิ่มเติม และส่วนลด แรงจูงใจทางการเงินยังคงเป็นปัจจัยสำคัญ โดย 40% ของผู้ตอบแบบสำรวจกล่าวว่าพวกเขาจะซื้อสินค้าผ่านเว็บช็อป (webshops) มากขึ้นหากราคาถูกลง แนวโน้มนี้เน้นย้ำถึงความสำคัญของโซลูชันการชำระเงินที่ยืดหยุ่นและปรับให้เข้ากับท้องถิ่นในภูมิภาค
รายงานตลาดเกม MENA-3 โดย Xsolla และ Niko Partners
ข้อคิดสุดท้าย
ภูมิภาค MENA-3 เป็นส่วนหนึ่งของภูมิทัศน์เกมระดับโลกที่กำลังเติบโตและมีอิทธิพลมากขึ้นเรื่อยๆ ด้วยจำนวนผู้ใช้ที่เพิ่มขึ้น รายได้เฉลี่ยที่สูงขึ้น และความชอบที่เปลี่ยนแปลงไปในการสร้างรายได้และวิธีการชำระเงิน ภูมิภาคนี้จึงมอบโอกาสที่โดดเด่นสำหรับนักพัฒนา ผู้เผยแพร่ และ แพลตฟอร์ม อย่างไรก็ตาม ความสำเร็จในตลาดนี้ต้องอาศัยความเข้าใจอย่างลึกซึ้งเกี่ยวกับบริบททางเศรษฐกิจและประชากรศาสตร์ที่เป็นเอกลักษณ์ รายงานฉบับเต็มจาก Xsolla และ Niko Partners เป็นรากฐานที่มีรายละเอียดและข้อมูลที่ครบถ้วนสำหรับบริษัทที่ต้องการขยายธุรกิจในซาอุดีอาระเบีย สหรัฐอาหรับเอมิเรตส์ และอียิปต์ เพื่อเข้าถึงข้อมูลเชิงลึกทั้งหมด รวมถึงข้อมูลตลาดและคำแนะนำเพิ่มเติม ผู้อ่านสามารถดาวน์โหลดรายงานฉบับเต็มได้


