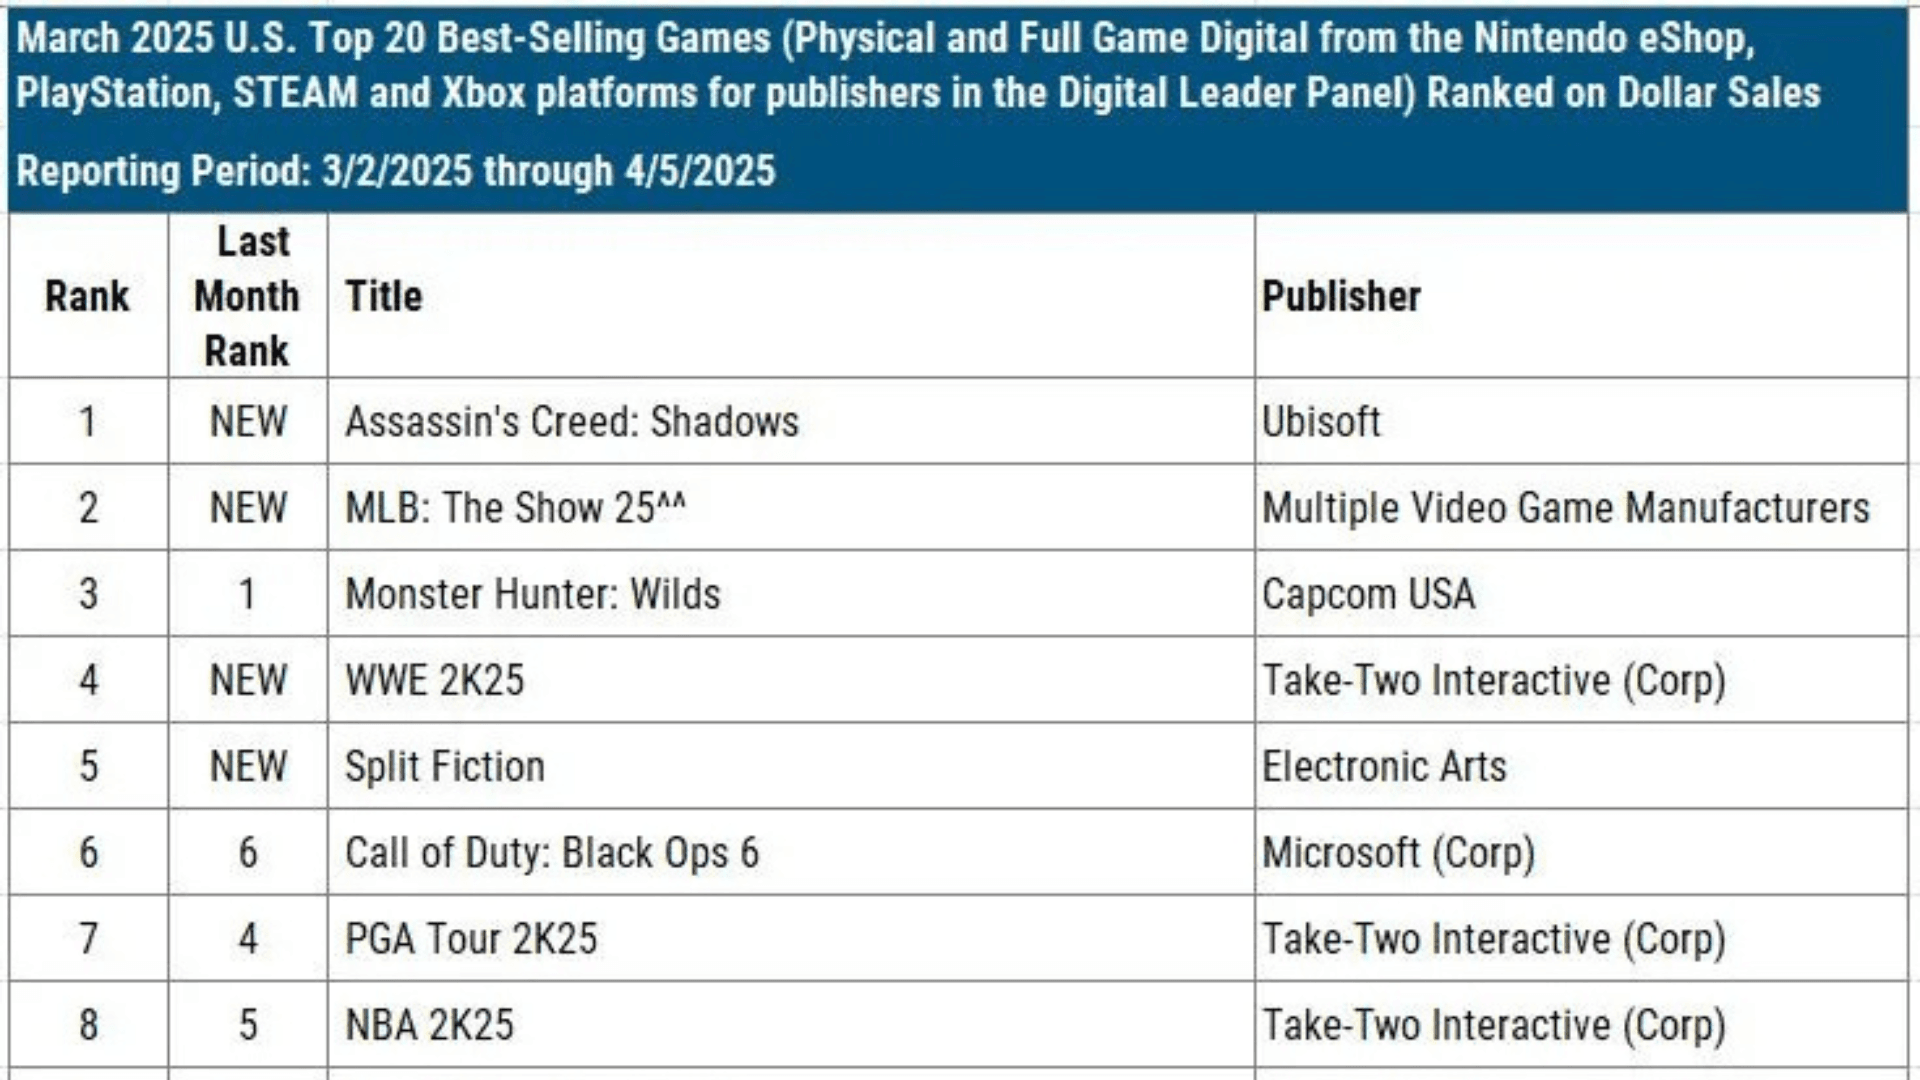

Nintendo'nun Switch 2 ön sipariş hareketliliği, oyun sektörünün finansal zorluk dönemlerindeki ekonomik dayanıklılığını gözler önüne seriyor. Bu hafta, 2,2 milyon Japon tüketici Switch 2 çekilişine kaydoldu; bu durum, yüksek gümrük vergilerine ve devam eden küresel ekonomik belirsizliğe rağmen 449.99 $ fiyat etiketine sahip premium bir konsola yönelik ciddi bir talebin olduğunu vurguluyor.
Döngü Karşıtı Trendler
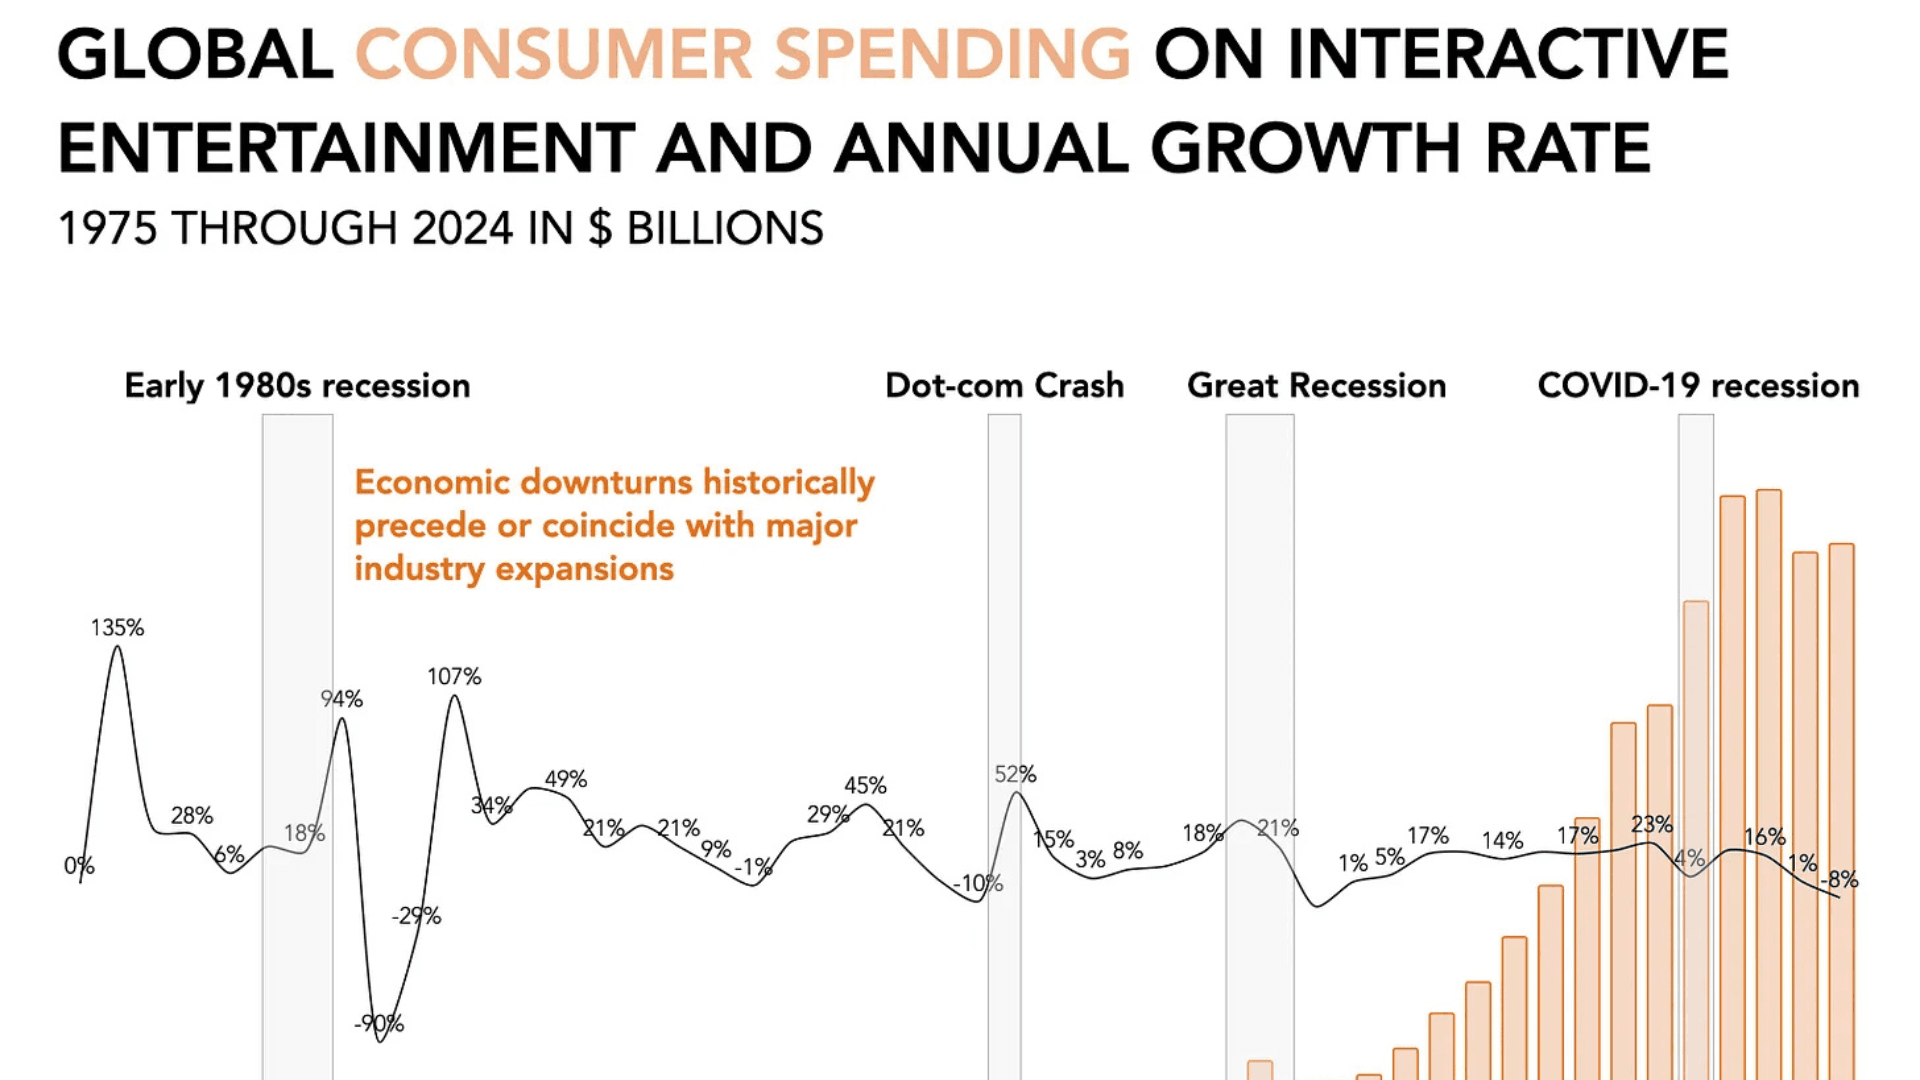
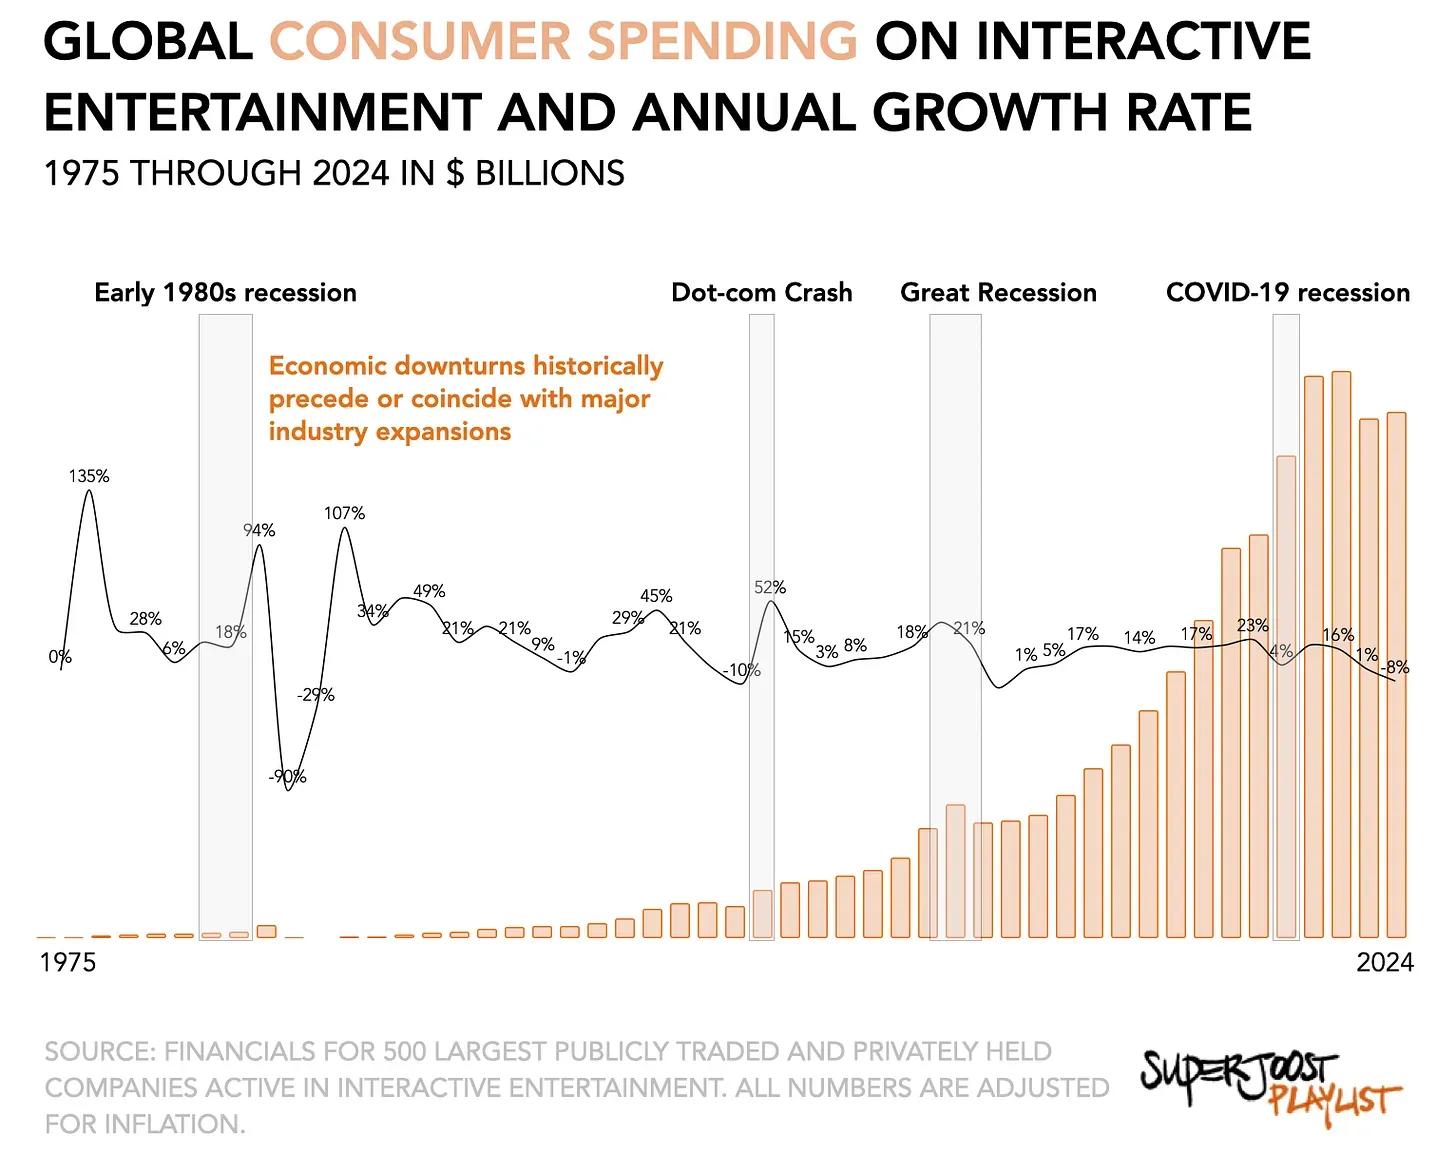
Tüketici ilgisinin ölçeği, yeni bir ürün lansmanına yönelik beklentiden çok daha fazlasını yansıtıyor. Bu durum, oyun sektöründeki döngü karşıtı (counter-cyclical) bir trendin altını çiziyor. Video oyunları, ekonomik durgunluk dönemlerinde dikkat çekici bir istikrar sergilemiştir. 2007–2009 finansal krizi sırasında, diğer birçok isteğe bağlı harcama kategorisi keskin bir şekilde daralırken, küresel oyun gelirleri 2007'de 61.3 milyar $'dan 2010'da 62.7 milyar $'a hafif bir artışla istikrarlı kalmıştır.
Milyonlarca Oyuncu Switch 2 Çekilişine Kaydoldu
Oyun İstikrarının Tarihsel Modelleri
2000'lerin sonundaki resesyon sırasında donanım satışları, sektörün dayanıklılığını pekiştirdi. Wii, Xbox 360, PlayStation 3 ve Nintendo DS, ekonomik koşullar kötüleşmesine rağmen pozitif birim büyüme kaydetti. Wii, yoğun talep nedeniyle kıtlık yaşarken, PlayStation 3 başlangıçtaki fiyatlandırma zorluklarına rağmen güçlü bir toparlanma gösterdi. Bu modeller, genellikle dayanıklı tüketim mallarının resesyon dönemlerinde zarar göreceğini öngören geleneksel ekonomik tahminlerle çelişiyor.
Tüketicilerin oyunla etkileşimi de finansal stres dönemlerinde arttı. Ekonomik koşullar kötüleştikçe haftalık oyun oynama süreleri 15 saatten 18 saate yükseldi. Popüler yapımlar World of Warcraft gibi oyunlar, etkileşimde zirve seviyelere ulaştı; bu da tüketicilerin hem zamanlarını hem de paralarını, alternatif eğlence aktivitelerine kıyasla saat başına daha fazla değer sunan interaktif eğlence deneyimlerine kaydırdıklarını gösteriyor.
Bu trend COVID-19 pandemisi sırasında da devam etti. Eğlencenin hanehalkı harcamalarındaki payı, 2013'teki 4.9% seviyesine kıyasla resesyon sırasında 5.6% seviyesine yükseldi. 2023 yılına gelindiğinde ise bu rakam 4.7% olarak güncellendi ve pandemi öncesi normların üzerinde kalmaya devam etti. Veriler, tüketici önceliklerindeki kalıcı bir yeniden düzenlemenin, ekonomik durgunluk dönemlerinde bile interaktif eğlenceyi desteklemeye devam ettiğini gösteriyor.
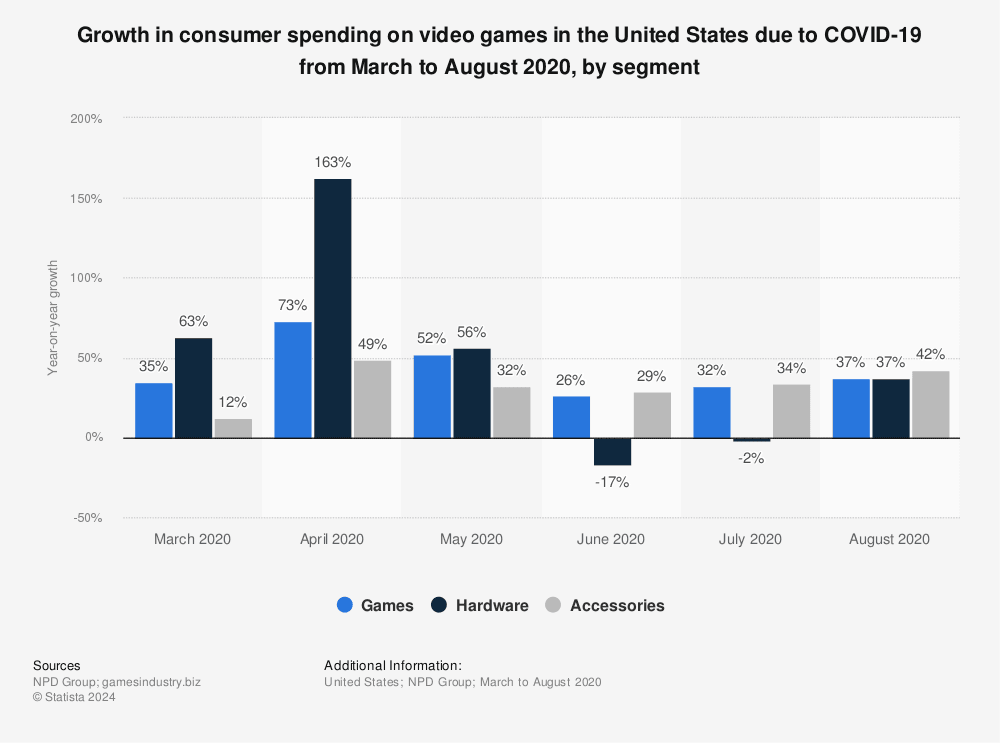
Statista: COVID Sırasında Tüketici Oyun Harcamaları
Ekonomik Belirsizlik Ortamında Stratejik Fiyatlandırma
Sony'nin yakın zamandaki stratejisi, premium fiyatlandırmanın finansal zorluklar sırasında bile sürdürülebileceği fikrini güçlendiriyor. Şirket; enflasyon ve kur oynaklığını gerekçe göstererek Avrupa, Avustralya ve Yeni Zelanda gibi pazarlarda PlayStation 5 perakende satış fiyatlarını artırdı. Başlangıçtaki endişelere rağmen Sony'nin hamlesi, Nintendo'nun zorlu zamanlarda güçlü fiyatlandırmayı koruma yaklaşımıyla örtüşüyor.
Sony'nin en son kazanç raporu, bu stratejinin başarısını yansıttı. Oyun bölümü 11.2 milyar $ gelir kaydederek yıllık bazda 16% artış sağladı ve faaliyet kârı 37% artışla rekor seviyede 787 milyon $'a ulaştı. Bu sonuçlar, güçlü donanım performansı ve PlayStation Network üzerinden sunulan yüksek marjlı hizmetlerle desteklendi. Şirketin enflasyonist baskılar altında yüksek talep ve kârlılığı sürdürme yeteneği, oyunun dayanıklı bir sektör olduğu yönündeki genel görüşü destekliyor.
Nintendo'nun Switch 2 ile aldığı pozisyon, güncel ithalat vergilerine karşı hesaplanmış bir yaklaşımı yansıtıyor. Şirketin fiyatlandırma yapısı, tüketici talebini önemli ölçüde düşürmeden ek maliyetleri dengelemeyi hedefliyor. Nintendo'nun marka değerine olan tutarlı odaklanması ve sınırlı indirim uygulamaları, hedef kitlesini kalite ve deneyimi fiyattan üstün tutmaya şartlandırarak nispeten esnek olmayan (inelastic) bir talep yaratıyor.
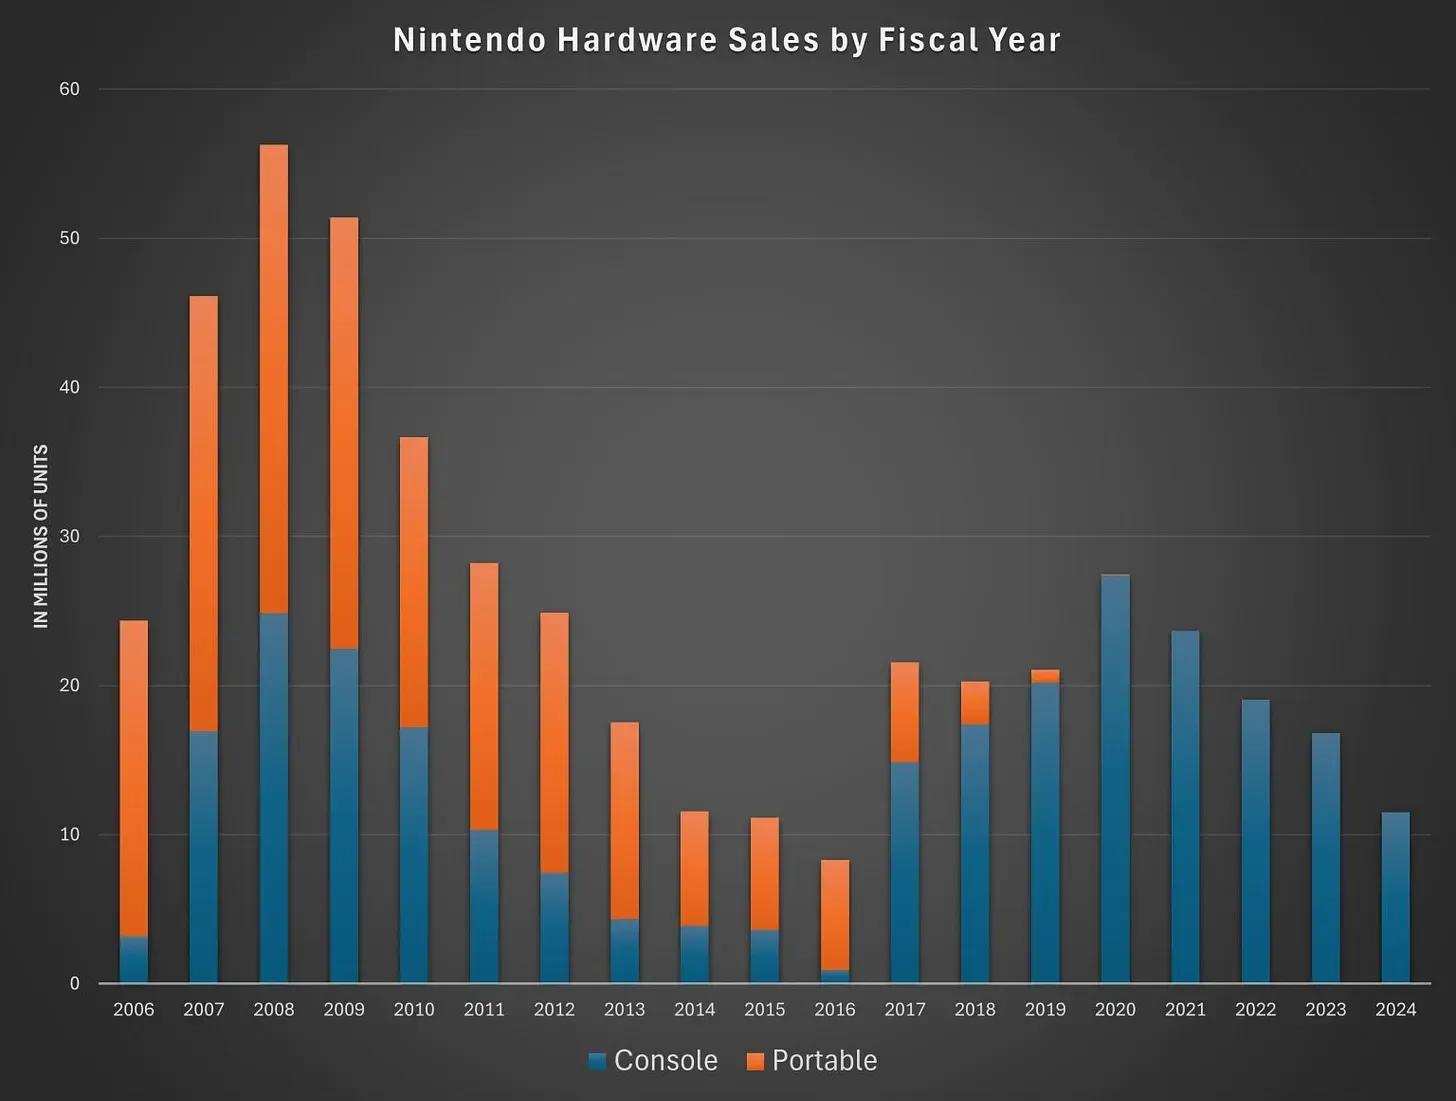
Nintendo'nun 2006-2024 Donanım Satışları
Arz Yönetimi ve Marka Gücü
Nintendo'nun Switch 2 ön siparişleri için çekiliş sistemi kullanması, stratejik arz yönetiminin bir örneğidir. Şirket, ürünün ilk aşamadaki bulunabilirliğini kontrol ederek fiyatlandırma gücünü koruyor, erken talep verilerini topluyor ve bir ayrıcalık hissi yaratıyor. Bu yaklaşım, sektör içerik inovasyonundan dağıtım inovasyonu aşamasına geçerken, şirketin premium marka konumlandırmasını sürdürme stratejisini destekliyor.
1983 çöküşü, 2008 resesyonu ve COVID-19 pandemisi sonrası toparlanmalar dahil olmak üzere önceki döngüler, oyun sektörünün içerik üretimi ile iş modeli inovasyonu arasında gidip geldiğini göstermiştir. Makroekonomik göstergeler tekrar zayıflarken, güçlü dijital dağıtım altyapısına sahip şirketler başarıya ulaşmak için daha avantajlı konumdadır.
Oyun Sektörü İçin Daha Geniş Çıkarımlar
Vergi baskıları ve dağıtım inovasyonunun kesişimi, oyun ekonomisinin yeniden yapılanmasını hızlandırabilir. Japonya'daki Switch 2'ye yönelik olağanüstü talep gibi mevcut sinyaller, Nintendo gibi premium içerik sağlayıcıları için gücün devam ettiğini gösterse de, tarihsel modeller abonelik servisleri ve bulut oyunculuğu gibi alternatif dağıtım modellerine doğru önemli kaymaların potansiyelini işaret ediyor.
Oyun sektörü küresel ekonomik oynaklıktan tamamen muaf değildir, ancak tarihsel kanıtlar sektörün diğer birçok alana göre daha dayanıklı olduğunu göstermektedir. Electronic Arts ve Take-Two Interactive gibi dijital dağıtıma başarıyla geçiş yapan şirketler, vergilere ve ekonomik dalgalanmalara karşı daha güçlü bir korumadan faydalanıyor. Bu şirketler gelirlerinin 80%'inden fazlasını dijital kanallar üzerinden elde ederken, fiziksel ürünlere (masaüstü oyunlar gibi) dayanan firmalar giderek artan zorluklarla karşı karşıya kalıyor.
Dijital ekonomi gelişmeye devam ederken, Nintendo'nun stratejisi sürdürülebilir iş adaptasyonu konusunda bir vaka çalışması sunuyor. Marka gücü, stratejik fiyatlandırma ve arz yönetimini dengeleyen Nintendo, oyun dünyasının ötesine geçerek ekonomik geçiş dönemlerinde dijital iş stratejileri için daha geniş kapsamlı çıkarımlar sağlıyor.