
مشرق وسطیٰ اور شمالی افریقہ (MENA) کے خطے میں گیمنگ کی صنعت میں مسلسل اور قابل پیمائش ترقی ہو رہی ہے۔ خاص طور پر، سعودی عرب، متحدہ عرب امارات، اور مصر — جنہیں مجموعی طور پر MENA-3 کہا جاتا ہے — علاقائی مارکیٹ میں ترقی کے مرکزی نقطہ کے طور پر ابھرے ہیں۔ اس رجحان کا ایک منظم جائزہ فراہم کرنے کے لیے، Xsolla اور Niko Partners نے مشترکہ طور پر ایک رپورٹ شائع کی ہے جس کا عنوان ہے "MENA میں ویڈیو گیمز کے لیے مانیٹائزیشن کا منظرنامہ کیسا ہے؟" اس مضمون کا مقصد گیم ڈویلپرز اور پبلشرز کو اس تیزی سے پھیلتے ہوئے خطے میں ترقی، صارف کے رویے، اور مانیٹائزیشن کی حکمت عملیوں کو متاثر کرنے والے اہم عوامل کو سمجھنے میں مدد کرنا ہے۔
Xsolla اور Niko Partners کی MENA-3 گیمنگ مارکیٹ رپورٹ
ترقی کی پیش گوئیاں اور مارکیٹ کی قدر
MENA-3 خطہ صارف کی بنیاد اور مارکیٹ کی قدر دونوں میں مسلسل توسیع کی راہ پر گامزن ہے۔ 2028 تک، کھلاڑیوں کا کل خرچ $2.7 بلین تک پہنچنے کی توقع ہے، جو 7.2% کی پانچ سالہ کمپاؤنڈ سالانہ ترقی کی شرح (CAGR) سے تعاون یافتہ ہے۔ 2024 میں، مارکیٹ کی قیمت تقریباً $2 بلین ہے، جو سال بہ سال 4% زیادہ ہے۔ سعودی عرب، متحدہ عرب امارات، اور مصر میں کھلاڑیوں کی تعداد 2028 میں 82.7 ملین تک پہنچنے کی توقع ہے، جو 2024 میں 70.3 ملین سے زیادہ ہے۔ یہ ان ممالک کی کل آبادی کے نصف سے کچھ زیادہ ہو گا، جو اس بات کی نشاندہی کرتا ہے کہ مارکیٹ میں مزید رسائی کی گنجائش اب بھی موجود ہے۔
ملک کے مخصوص خصوصیات
MENA-3 ممالک مارکیٹ کی مخصوص خصوصیات کی عکاسی کرتے ہیں۔ سعودی عرب، جس نے 2022 تک سالانہ گیمنگ آمدنی میں $1 بلین کا ہندسہ عبور کر لیا ہے، علاقائی رہنما کے طور پر پوزیشن میں ہے اور توقع ہے کہ 2027 تک $1.5 بلین کی آمدنی پیدا کرے گا۔ متحدہ عرب امارات، اگرچہ آبادی میں چھوٹا ہے، مضبوط ادائیگی کے بنیادی ڈھانچے اور فی صارف اوسط آمدنی (ARPU) کی خصوصیت رکھتا ہے، جو فی الحال سالانہ $84.6 کا تخمینہ ہے۔ اس کے برعکس، مصر ایک بڑی آبادی کی بنیاد پیش کرتا ہے لیکن اس میں نسبتاً کمزور ادائیگی کے میٹرکس اور کم ARPU ہے، جو $3.5 ہے۔ یہ اختلافات ہر مارکیٹ میں داخل ہونے یا توسیع کرتے وقت مقامی حکمت عملیوں کی اہمیت کو اجاگر کرتے ہیں۔

Xsolla اور Niko Partners کی MENA-3 گیمنگ مارکیٹ رپورٹ
کھلاڑیوں کی آبادیاتی خصوصیات اور گیمنگ کی عادات
MENA-3 میں گیمنگ کی آبادی کی اکثریت 18 سے 35 سال کی عمر کے درمیان ہے۔ یہ تعداد شاید کم تخمینہ ہے، کیونکہ مطالعہ میں 18 سال سے کم عمر کے کھلاڑیوں کو شامل نہیں کیا گیا ہے۔ سعودی عرب اور متحدہ عرب امارات میں انٹرنیٹ کی رسائی تقریباً عالمگیر ہے اور مصر میں 70% سے زیادہ ہے۔ گیمنگ بنیادی طور پر موبائل پر مبنی ہے، جس میں خطے کے 94% کھلاڑی موبائل آلات پر مشغول ہیں۔ پی سی گیمنگ کا حصہ 49% اور کنسول گیمنگ کا 34% ہے، یہ اعداد و شمار ہندوستان جیسے دیگر ابھرتی ہوئی مارکیٹوں کے مقابلے میں نسبتاً زیادہ ہیں۔
گیمرز میں صنفی تقسیم بدل رہی ہے، خواتین کی شرکت 2022 میں 32% سے بڑھ کر 2025 میں 38% ہو گئی ہے۔ MENA-3 ممالک میں کھلاڑی اوسطاً 10.2 گھنٹے فی ہفتہ گیمنگ کرتے ہیں، اور مصر میں، 30% سے زیادہ کھلاڑی ہفتہ وار 13.25 گھنٹے سے زیادہ وقت صرف کرتے ہیں۔ صارفین کا ایک اہم حصہ، تقریباً 61%، متعدد پلیٹ فارمز پر مشغول ہوتا ہے، بہت سے لوگ باقاعدگی سے آلات تبدیل کرتے ہیں۔ یہ اعداد و شمار ایک انتہائی مصروف اور تیزی سے متنوع کھلاڑیوں کی بنیاد کی نشاندہی کرتے ہیں۔
Xsolla اور Niko Partners کی MENA-3 گیمنگ مارکیٹ رپورٹ
آمدنی کی سطح اور خرچ کرنے کا رویہ
خطے میں آمدنی کی سطح نمایاں طور پر مختلف ہوتی ہے، جو گیم میں خریداری کے رویے کو متاثر کرتی ہے۔ MENA-3 میں ایک گیمر کی اوسط ماہانہ آمدنی $2,166 ہے، لیکن جب مصر کو خارج کر دیا جائے تو اوسط $3,137 تک بڑھ جاتی ہے۔ مصر میں، صرف 4% گیمرز ماہانہ $900 سے زیادہ کماتے ہیں، جبکہ سعودی عرب میں 86% اور متحدہ عرب امارات میں 96%۔ یہ اعداد و شمار بتاتے ہیں کہ پریمیم گیمز اور سبسکرپشن ماڈل سعودی عرب اور متحدہ عرب امارات میں بہتر کارکردگی کا مظاہرہ کیوں کرتے ہیں، جہاں ڈسپوزایبل آمدنی زیادہ ہے۔
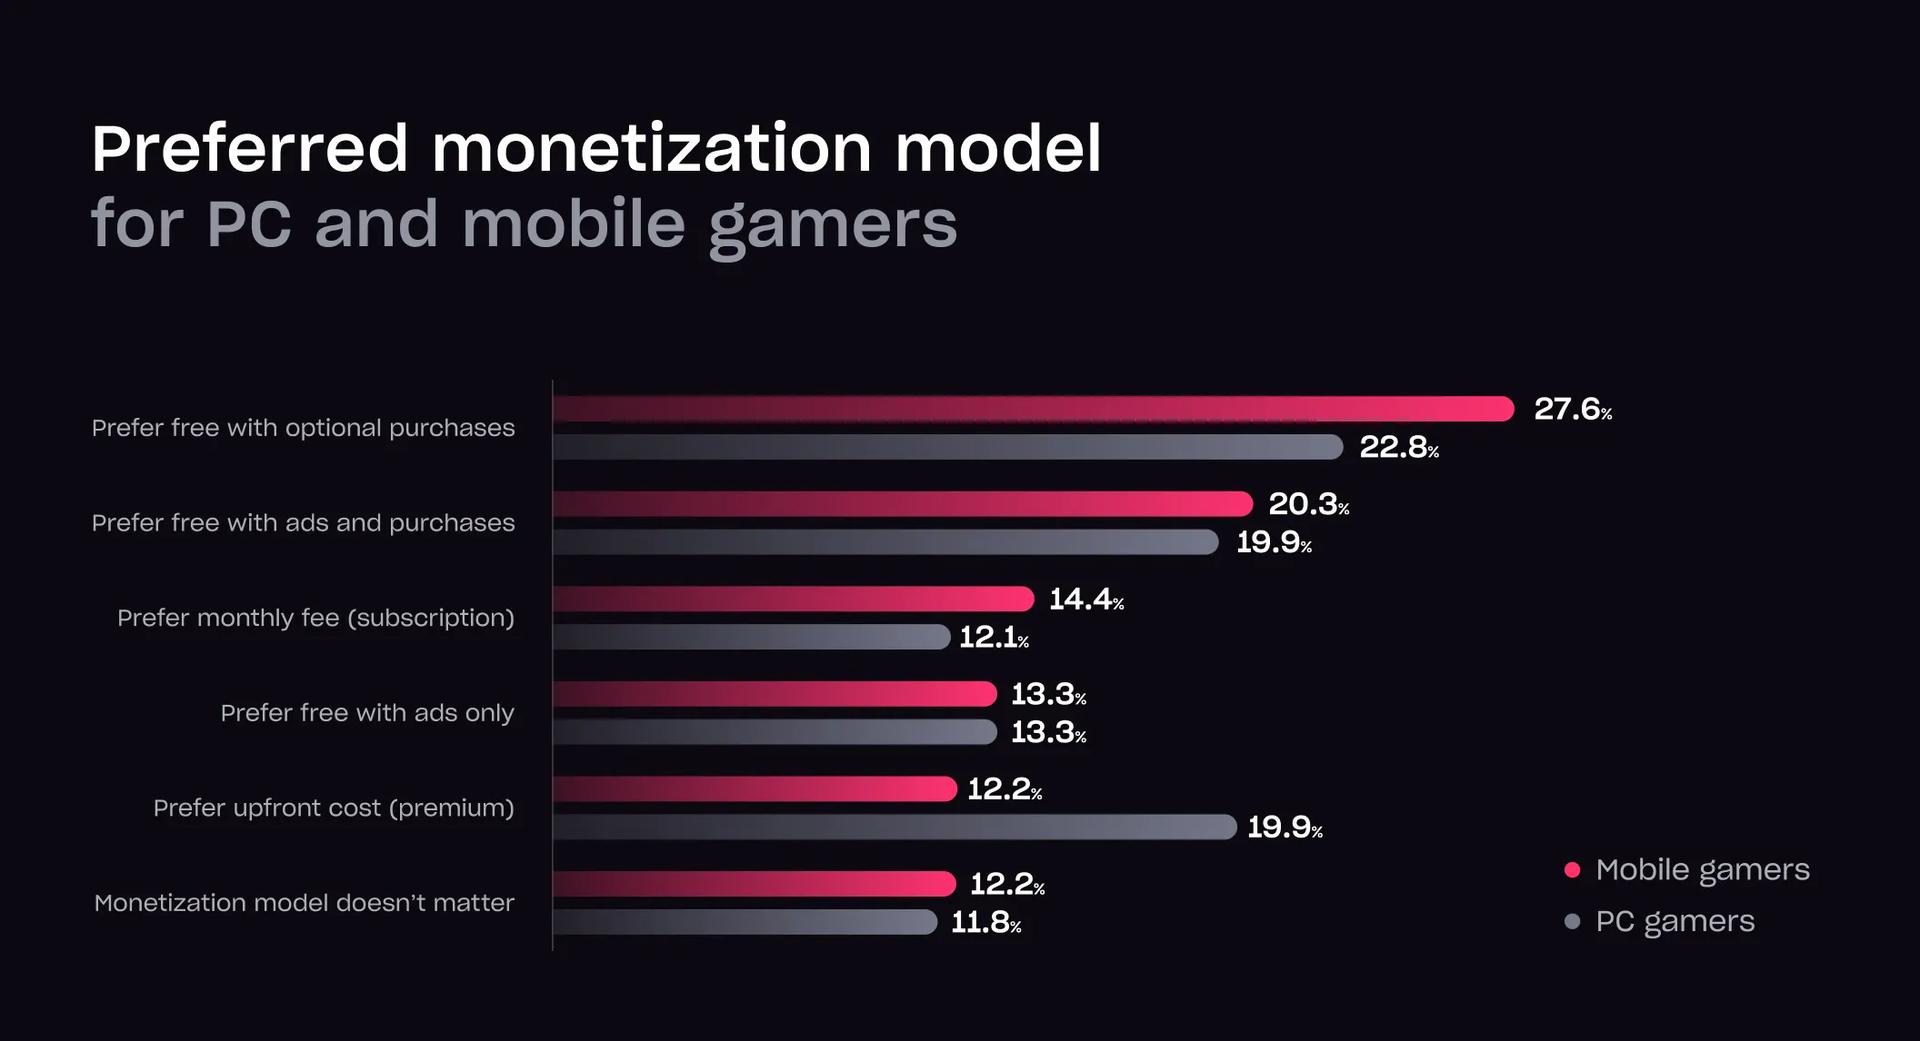
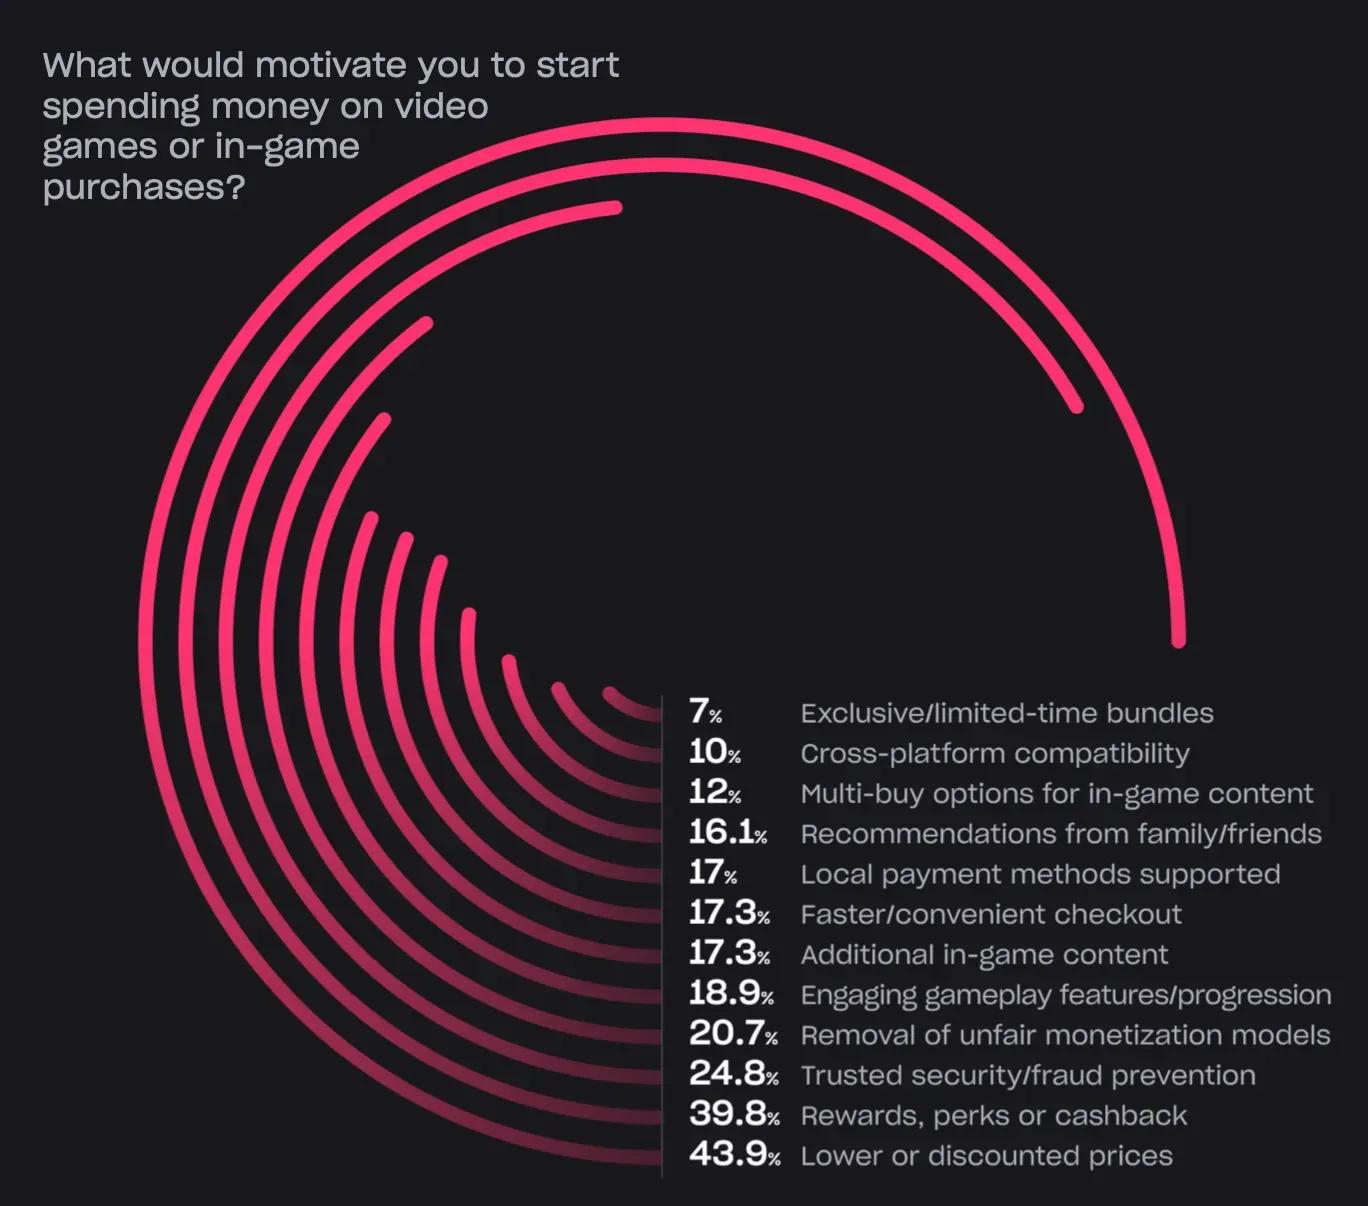
خطے میں، 63.4% گیمرز نے گیمز پر پیسہ خرچ کیا ہے۔ ایپ میں خریداریوں کے ساتھ فری ٹو پلے ماڈل موبائل گیمرز کے 61% اور پی سی گیمرز کے 56% کے لیے ترجیحی انتخاب ہے۔ تاہم، سعودی عرب میں، 26% گیمرز پریمیم گیمز کو ترجیح دیتے ہیں، جو اوسط سے زیادہ ہے۔ خرچ کرنے کی عادات قیمتوں کی حساسیت سے بھی متاثر ہوتی ہیں، 43.9% سروے شدہ کھلاڑیوں نے اشارہ کیا کہ کم قیمتیں انہیں زیادہ خرچ کرنے کی ترغیب دیں گی۔
Xsolla اور Niko Partners کی MENA-3 گیمنگ مارکیٹ رپورٹ
ادائیگی کی ترجیحات اور بنیادی ڈھانچہ
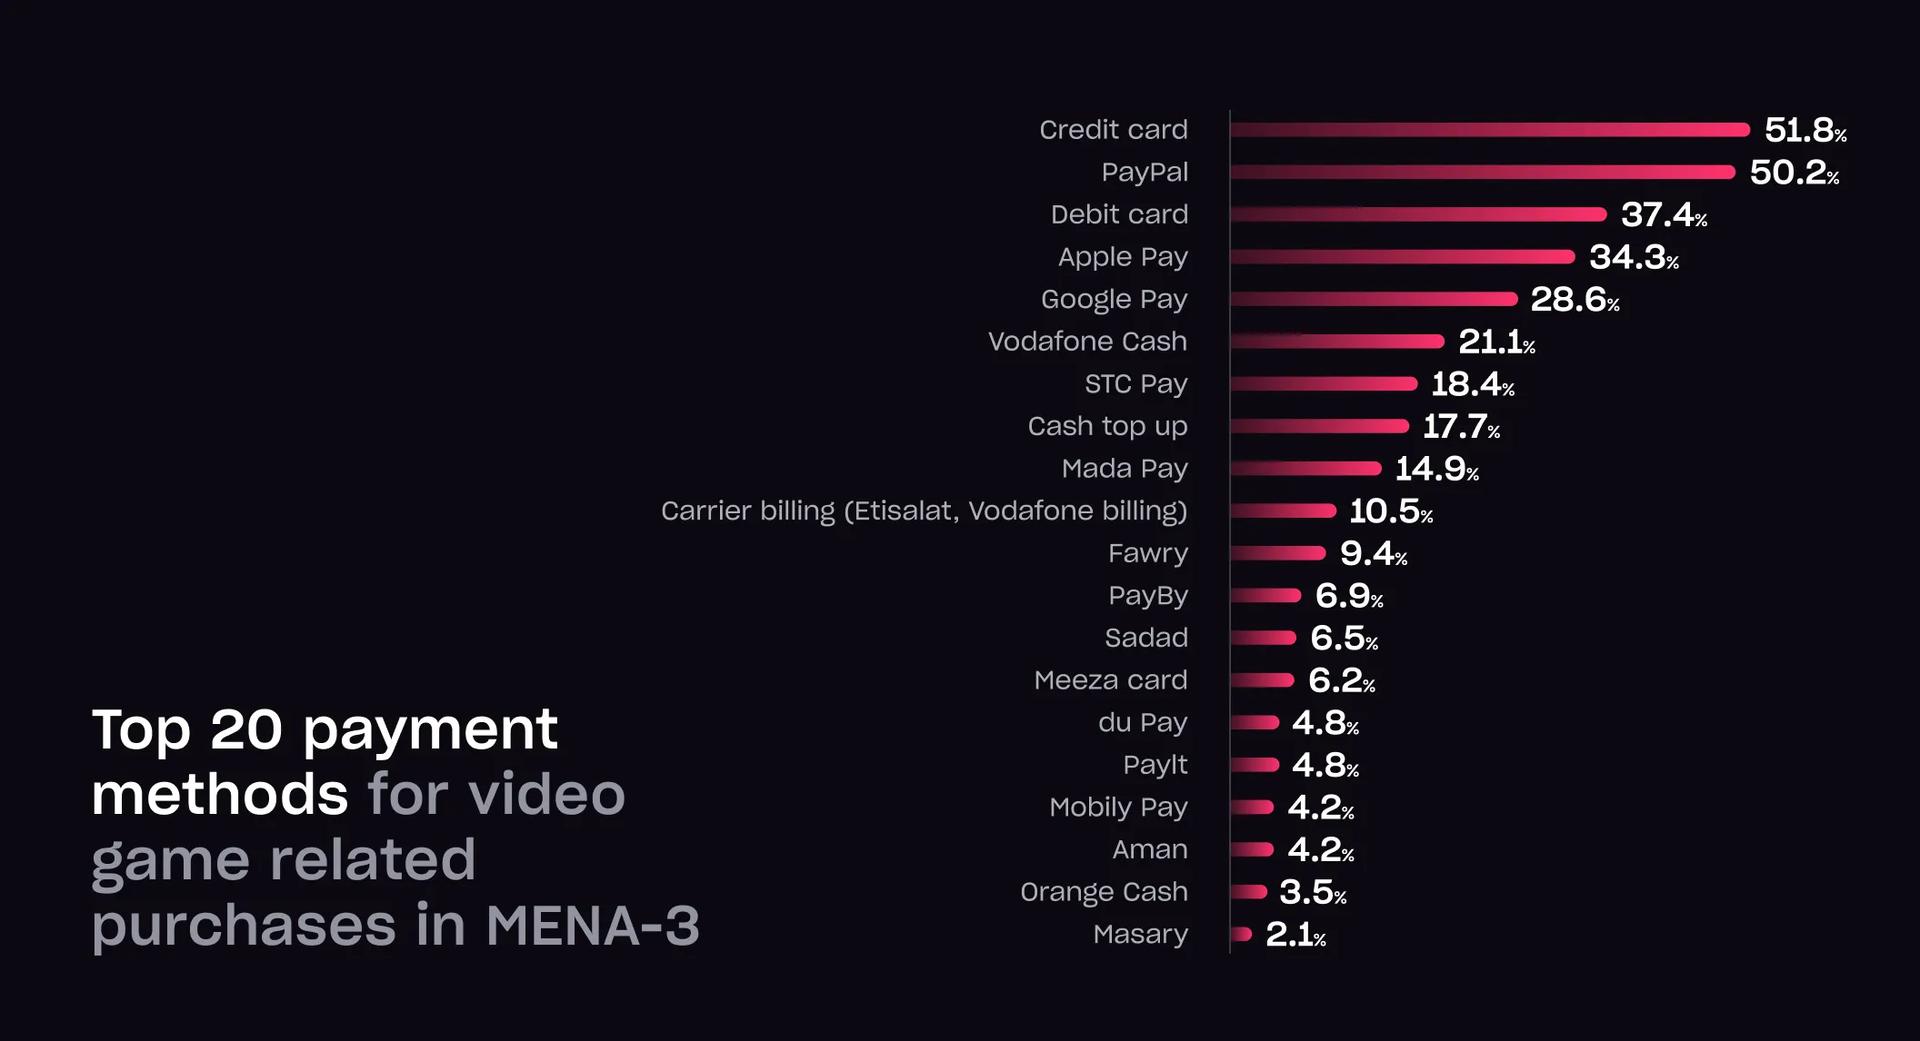
MENA-3 خطے میں مالیاتی بنیادی ڈھانچہ گیم مانیٹائزیشن کے لیے چیلنجز پیش کرتا ہے۔ روایتی بینکنگ تک رسائی محدود ہے، 67% آبادی یا تو بینکنگ خدمات سے محروم ہے یا انہیں شاذ و نادر ہی استعمال کرتی ہے۔ کریڈٹ کارڈ کی رسائی کم ہے، خاص طور پر مصر میں جہاں یہ 2.8% ہے۔ سعودی عرب اور متحدہ عرب امارات میں، شرحیں بالترتیب 25.4% اور 26.8% ہیں۔ متبادل ادائیگی کے طریقے زیادہ عام ہیں۔ سعودی عرب میں، مادا ادائیگی کا نیٹ ورک 93% گیمرز استعمال کرتے ہیں، جبکہ پے پال کریڈٹ کارڈز کے مقابلے میں زیادہ وسیع پیمانے پر اپنایا جاتا ہے۔ صرف متحدہ عرب امارات ادائیگی کے بنیادی ڈھانچے کو ظاہر کرتا ہے جو مغربی مارکیٹوں سے قریب سے مشابہت رکھتا ہے۔
بہت سے کھلاڑی، خاص طور پر مصر میں، ایپ اسٹورز کو بائی پاس کرتے ہوئے براہ راست گیم ویب سائٹس کے ذریعے خریداری کرنے کا انتخاب کرتے ہیں۔ 60% سے زیادہ مصری گیمرز نے یہ طریقہ استعمال کیا ہے۔ اہم وجوہات میں تیز تر لین دین کے عمل، ترجیحی ادائیگی کے طریقوں کی دستیابی، اضافی انعامات، اور چھوٹ شامل ہیں۔ مالی ترغیبات ایک مضبوط محرک بنی ہوئی ہیں، 40% جواب دہندگان نے کہا کہ اگر قیمتیں کم ہوتیں تو وہ ویب شاپس کے ذریعے زیادہ خریداری کرتے۔ یہ رجحان خطے میں لچکدار اور مقامی ادائیگی کے حل کی اہمیت کو اجاگر کرتا ہے۔
Xsolla اور Niko Partners کی MENA-3 گیمنگ مارکیٹ رپورٹ
آخری خیالات
MENA-3 خطہ عالمی گیمنگ منظرنامے کا ایک بڑھتا ہوا اور تیزی سے بااثر حصہ ہے۔ بڑھتے ہوئے صارفین کی تعداد، بڑھتی ہوئی اوسط آمدنی، اور مانیٹائزیشن اور ادائیگی کے طریقوں میں بدلتی ہوئی ترجیحات کے ساتھ، یہ ڈویلپرز، پبلشرز، اور پلیٹ فارمز کے لیے نمایاں مواقع پیش کرتا ہے۔ تاہم، اس مارکیٹ میں کامیابی کے لیے اس کے منفرد اقتصادی اور آبادیاتی سیاق و سباق کی گہری سمجھ کی ضرورت ہے۔ Xsolla اور Niko Partners کی وائٹ پیپر سعودی عرب، متحدہ عرب امارات، اور مصر میں توسیع کے خواہاں کمپنیوں کے لیے ایک تفصیلی اور ڈیٹا سے بھرپور بنیاد فراہم کرتی ہے۔ اضافی مارکیٹ ڈیٹا اور سفارشات سمیت مکمل بصیرت تک رسائی کے لیے، قارئین کو مکمل رپورٹ ڈاؤن لوڈ کرنے کی ترغیب دی جاتی ہے۔


