自游戏产业诞生以来,PC游戏一直是其基石。一些最早的电子游戏,如 Bertie the Brain (1950)、The Nimrod (1951) 和 OXO (1952),都是在个人电脑普及之前于定制计算机上开发的。20世纪70年代末家用电脑的出现,包括 Apple II 和 Commodore PET 等机型,助力 PC 游戏确立了其作为主流娱乐形式的地位。
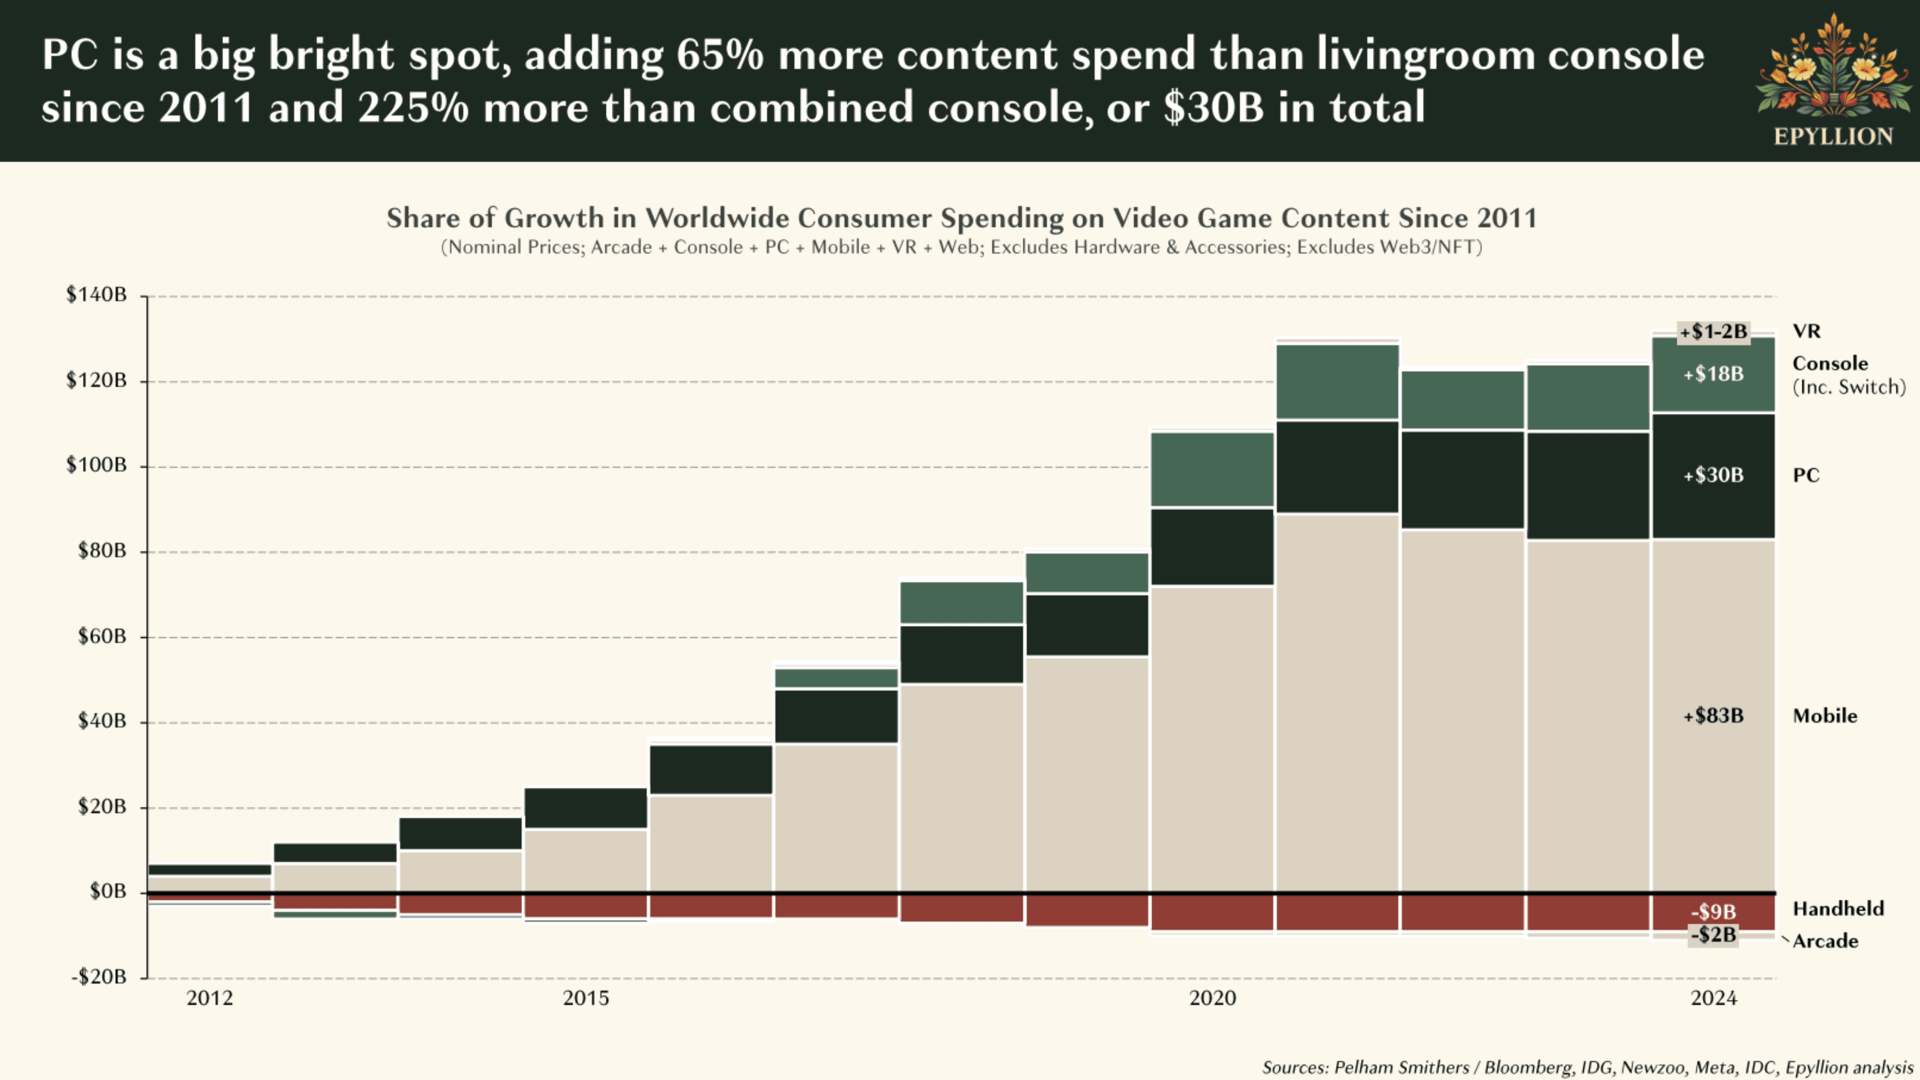
自2011年以来,PC游戏市场增长已超过$30 Billion
如今,PC游戏依然是一股主导力量,全球拥有约 19 亿玩家。该市场持续稳步增长,年均增长率保持在 3% 左右。2024年,消费者在 PC 游戏上的支出(包括数字版和实体版游戏购买、游戏内氪金以及订阅服务)达到了 $41.5 billion,反映出 6.9% 的同比增长。
尽管处于稳步扩张中,该行业仍面临显著挑战。自 COVID-19 疫情期间的高峰期以来,整体游戏时长有所下降。从 2021 年第一季度到 2024 年第三季度,总游戏时间减少了 32%,而 PC 游戏时长则下降了 21%。这种转变表明玩家习惯正在演变,并凸显了 PC游戏行业如今面临的一些困境。
全球 PC 游戏增长情况

影响 PC 游戏增长的因素
虽然过去十年 PC 游戏的玩家数量保持稳步增长,但有几个因素正在放缓其增长步伐。游戏主机性能的提升、全球供应链的依赖性,以及云游戏等新兴技术的出现,都对 PC游戏市场的长期扩张构成了挑战。
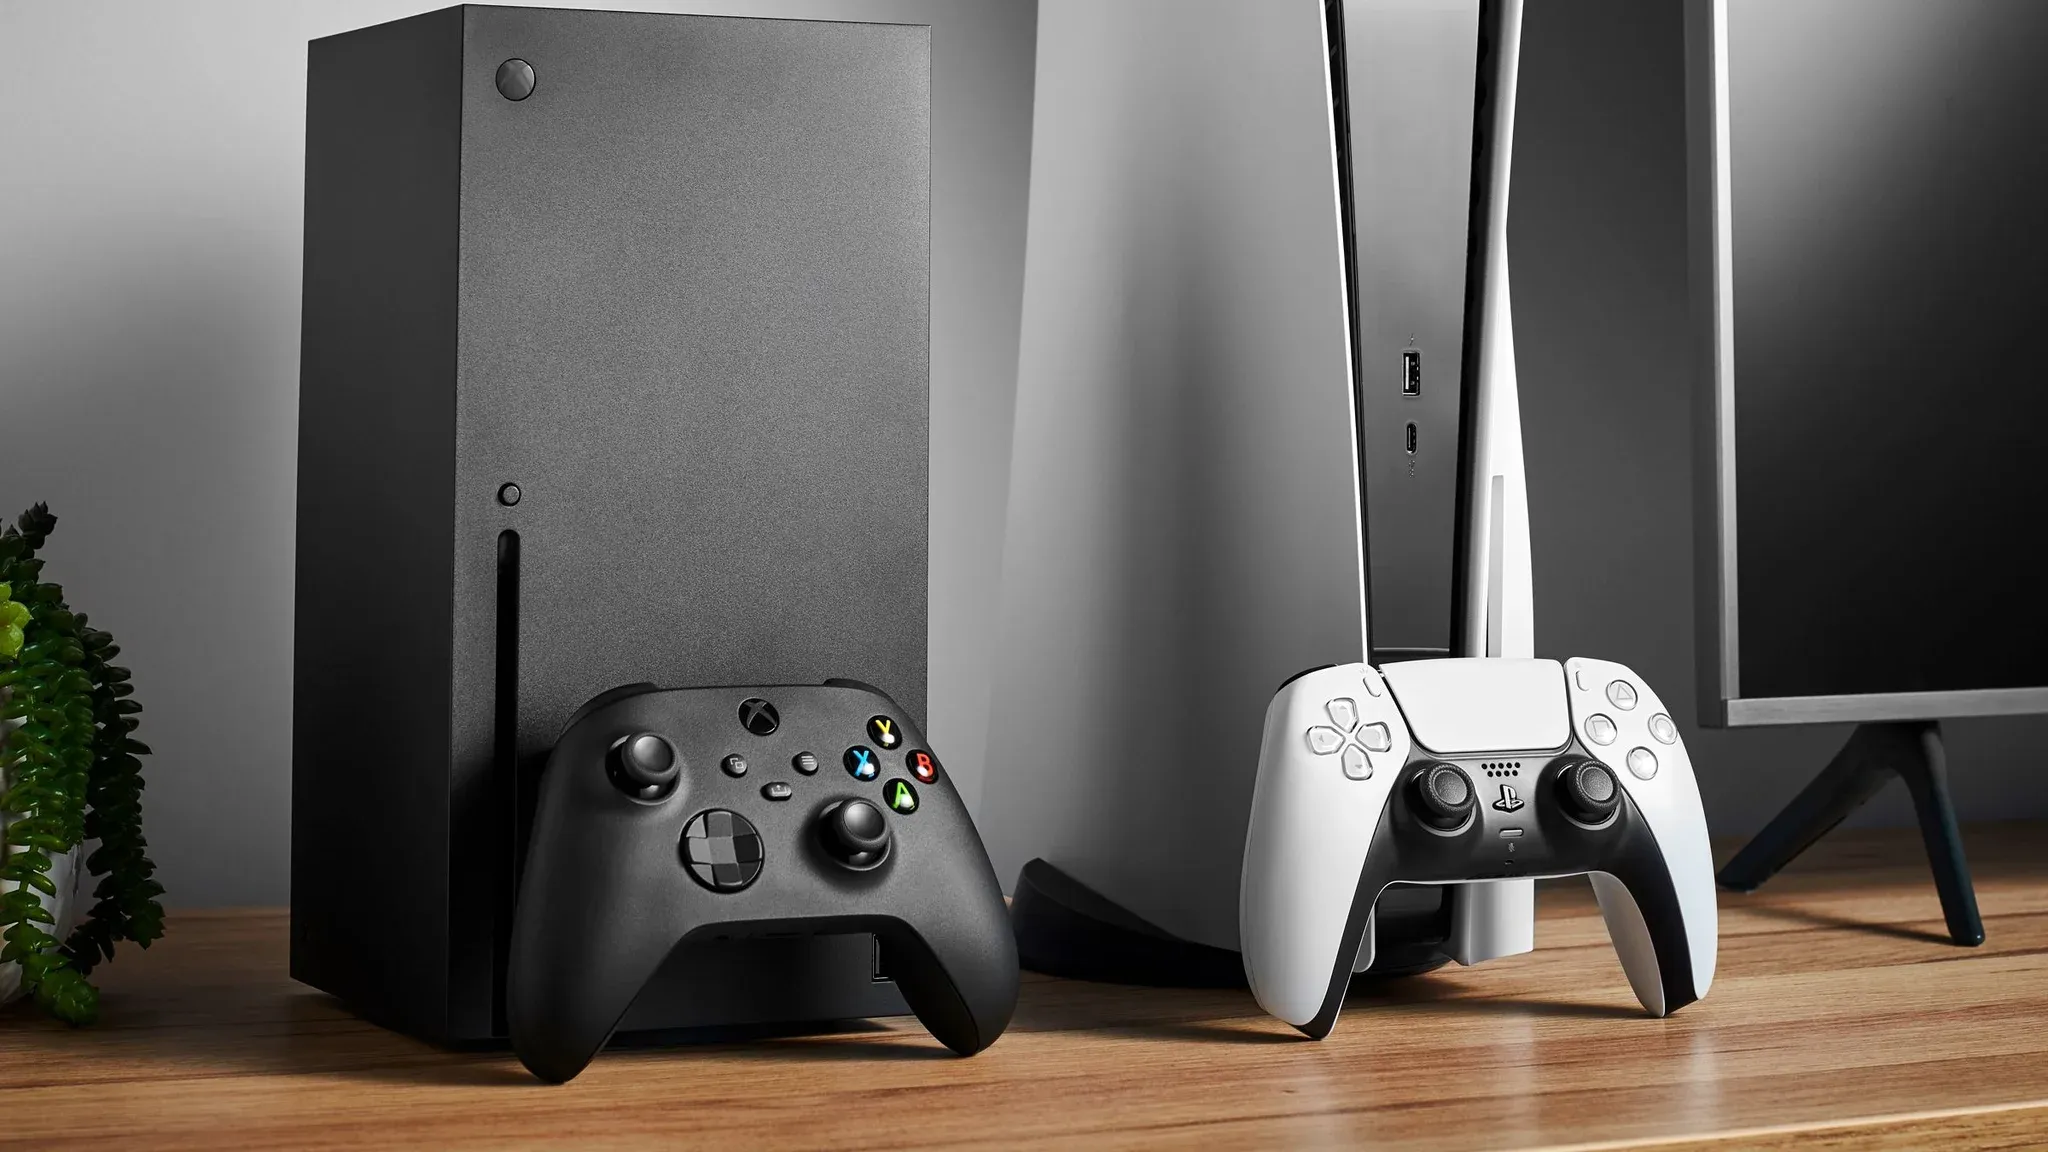
与通常需要硬件改装和升级的 PC 相比,游戏主机传统上提供了更直接的“即插即用”体验。虽然 PC 在处理能力和图形表现方面历来占据优势,但最新的主机型号已显著缩小了这一差距。例如,PlayStation 5 Pro 的性能可媲美 NVIDIA RTX 4070,而 Xbox Series X 的硬件则相当于 NVIDIA RTX 3060 Ti。此外,Xbox Game Pass 和 PlayStation Plus 等游戏订阅服务为玩家提供了获取海量游戏的便捷途径,降低了对高端 PC 硬件的需求。

全球单位销量(百万)
供应链挑战与云游戏
除了技术竞争外,供应链挑战也影响了 PC 游戏市场。2024 年全球游戏 GPU 市场规模达到 $5.5 billion,其中美国占比近三分之一。近期中国进口关税从 10% 上调至 20%,导致 GPU 价格上涨。尽管半导体制造通常发生在台湾和韩国等地区,但许多组件仍在中国采购或组装。Newegg、Best Buy 和 Target 等大型零售商已报告 GPU 价格上涨了 $100 至 $400,这使得消费者投资高端 PC 游戏配置的成本更高。这可能会阻碍新玩家进入市场,或导致现有用户推迟硬件升级。
此外,云游戏正在为玩家创造无需昂贵硬件即可体验高质量游戏的新机会。GeForce NOW 和微软的云游戏基础设施等服务消除了对高端 GPU 的需求,让玩家可以通过远程服务器体验大作。微软表示,其 Xbox Game Pass 的大部分增长来自云优先用户,而非拥有专用 PC 或主机硬件的用户。虽然这种转变可能减轻玩家的经济负担,但也可能降低对游戏 PC 硬件的需求,尤其是在休闲玩家群体中。

按需提供强大的 GPU 计算解决方案
PC 游戏在挑战中的优势
尽管面临这些挑战,PC 游戏依然展现出韧性。其最强大的优势之一在于其定制化能力和用户生成内容(UGC)。与游戏主机不同,PC 允许进行增强和个性化游戏体验的模组(Mod)修改。Minecraft、Skyrim、Baldur’s Gate 3 和 Fallout 4 等游戏拥有繁荣的模组社区,2024 年年度模组下载量超过了 30 billion。随着 Grand Theft Auto VI 的即将发布(该游戏预计将具备极大的模组潜力),用户生成内容很可能仍将是 PC 游戏吸引力的重要因素。
PC 硬件的设计也考虑到了长久使用。与需要用户购买全新设备来提升性能的主机不同,游戏 PC 可以通过升级显卡、处理器或存储等特定组件来不断改进。此外,PC 玩家可以使用更广泛的外设,包括游戏专用键盘、鼠标、显示器和耳机,从而进一步定制他们的游戏体验。
促成 PC 游戏韧性的另一个关键因素是其与社交和直播平台的深度集成。许多玩家在游戏时会使用 Discord、Twitch 和 YouTube 等应用程序,营造出一种互动且由社区驱动的环境。虽然主机用户必须依赖单独的设备来访问这些平台,但 PC 玩家可以在后台无缝运行它们。这种集成便利性使 PC 游戏成为一种社交联系更紧密的体验,进一步巩固了其吸引力。
直播平台最成功的游戏发布
开发者角色与全球扩张
游戏开发者继续将 PC 作为优先平台,因为其拥有广泛的分发机会和成熟的内容库。过去几年,索尼和微软等大型游戏公司已不再局限于硬件独占发布,而是让他们的游戏在 PC 上更广泛地提供。Steam 等平台提供了强大的内容发现机制,而 Unity 等开发引擎则允许以极小的额外工作量实现跨平台游戏发布。
在英语地区之外,PC 游戏正在全球市场扩张。虽然 Xbox 在亚洲和欧洲难以获得显著进展,但 PC 游戏在非英语国家却出现了显著增长。例如,Steam 在中国的月活跃用户数大幅增加,表明国际玩家群体正在壮大。然而值得注意的是,中国国内的游戏支出中只有约 20% 流向了外国游戏作品。

Steam 对 PC 玩家的整合
PC 游戏的未来
尽管 PC 游戏市场面临重大障碍,但它依然有能力适应不断变化的行业环境。虽然云游戏和高性能主机等技术进步正在重塑游戏格局,但 PC 游戏的灵活性、广泛的定制选项以及社交连接性,继续提供着吸引广大玩家群体的优势。
NZXT 和 Jawa 等 PC 硬件二级市场的日益发展,也可能有助于缓解与组件价格上涨相关的一些财务挑战。这些市场允许玩家购买预装好的 PC 或二手硬件,使新玩家更容易进入市场,而无需承担高昂成本。此外,Nvidia 和 AMD 等公司一直在调整其供应链以应对关税,这可能会随着时间的推移稳定库存水平。
尽管挑战不断,PC 游戏行业仍是游戏市场的一个关键细分领域。凭借估计 $50 billion 的硬件价值和持续的软件收入增长,该行业的韧性得到了其全球扩张、开发者激励措施以及对社交集成游戏体验需求的支撑。虽然技术和经济转型将影响其发展轨迹,但 PC 游戏很可能会继续作为更广泛游戏格局中重要且不断演变的一部分。
来源: Konvoy