一份来自 Circana 的最新调查揭示了 2024 年美国玩家游戏习惯的转变:整体参与度略有下降,但“超级玩家”这一硬核群体却在不断壮大。该研究对各年龄段的 5,100 名活跃玩家进行了调查,捕捉到了人口统计趋势、平台选择以及氪金习惯,勾勒出游戏行业未来的发展方向。
超级玩家的崛起
关键洞察
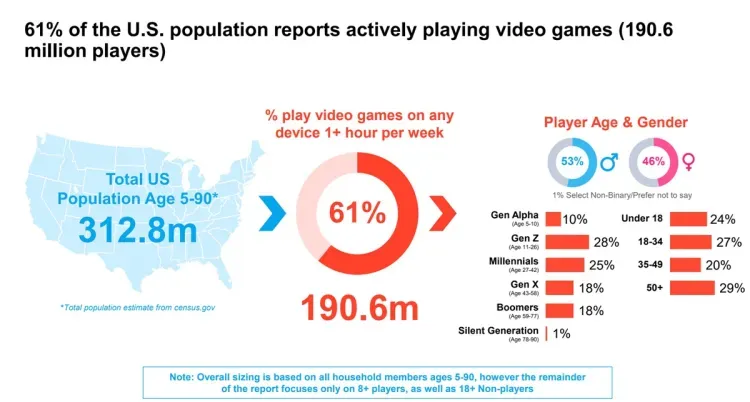
目前,71% 的美国居民属于玩家群体——即在过去一个月内曾在任何设备上玩过游戏的人。这一比例低于 2020 年的 74%,但仍高于 2018 年记录的 67%。全美活跃玩家总数达到 2.364 亿。
45 岁以上的玩家构成了该群体中最大的比例,达到 37%。这一群体更倾向于主机游戏,且女性玩家占比最高。尽管他们的总游戏时长有所下降,但氪金数额却在持续攀升,表明他们依然对这一爱好投入巨大。
Alpha 世代(2 至 12 岁的儿童)的参与度自 2022 年以来下降了 6%。尽管有所下滑,但该年龄段仍保持着显著的活跃度和消费力,依然是开发者关注的重点。
美国玩家细分
2024 年游戏平台与偏好
平台选择持续分化。移动端游戏占据主导地位,保持在人口的 65%,与 2022 年持平。具体分布如下:
- 65% 的玩家使用移动设备,与去年同期持平。
- 36% 的玩家使用 PC,较 2022 年下降了 4%。
- 35% 的玩家使用主机,数据保持不变。
- 13% 的玩家使用 VR 头显、掌机及其他设备,较 2022 年上升了 2%。
在活跃玩家中,92% 的人会在某个时间点接触移动端游戏。51% 的人使用 PC,而 50% 的人则在主机上玩游戏。
“超级玩家”群体的崛起
超级玩家——指那些投入大量时间并进行高额氪金的玩家——在全美玩家中的占比增长至 16%,即 3,830 万人,高于 2022 年的 3,600 万人。这一群体偏向年轻化(13 至 34 岁),并频繁在不同平台间切换。他们正是支撑行业发展的核心氪金主力。
平均每周游戏时长与消费
目前普通玩家平均每周玩 14.5 小时游戏,较 2022 年增加了 1.8 小时。大部分额外时间投入到了移动端和主机游戏中。消费情况则有所不同:普通玩家在过去六个月内为游戏花费了 $56.20,但有 46% 的人完全没有氪金。
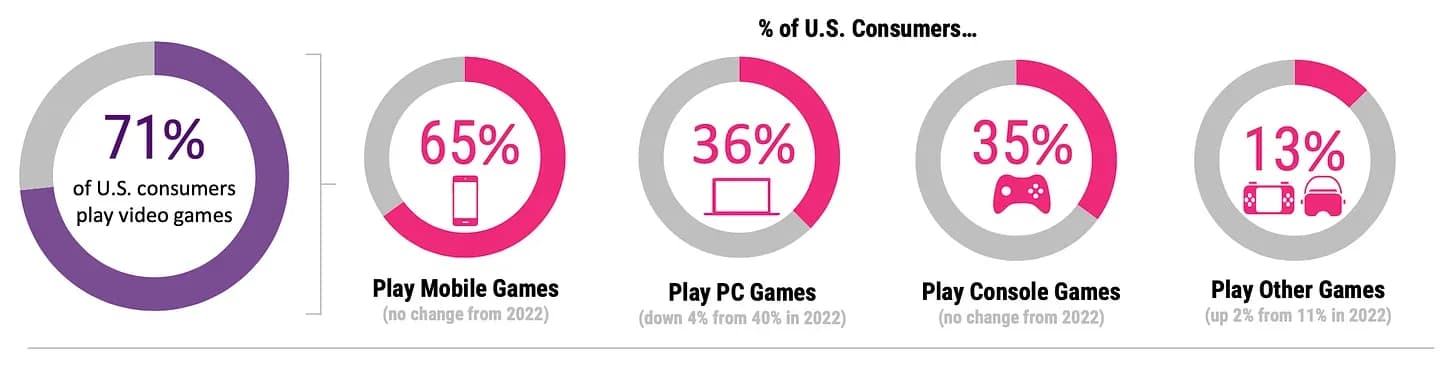
超过 70% 的美国居民玩游戏
对 Web3 游戏的意义
这些趋势对于 web3 游戏至关重要。超级玩家——具备多平台操作、高消费能力、深度参与度——正是 web3 所需的目标受众。他们投入时间和金钱的意愿与强调所有权的模式及去中心化经济不谋而合。移动端的稳定性、VR 及新兴硬件的增长,以及高龄玩家日益浓厚的兴趣,都为 web3 提供了机会,使其能够通过真实资产所有权提供易于上手且跨平台的体验。
Alpha 世代波动的参与度为 web3 开发者打开了一扇门,可以尝试通过基于区块链的激励机制和数字收藏品来吸引年轻玩家。随着游戏习惯的转变,web3 处于有利地位,既能利用超级玩家的忠诚度,也能抓住游戏在各个人口统计群体中不断扩大的影响力。