AppsFlyer 关于移动市场趋势的最新报告揭示了 2024 年移动应用领域在用户获取(UA)和收入分配方面的重大变化。该分析基于涵盖超过 35,000 款应用的数据,追踪了 1400 亿次安装和 530 亿次再营销转化。一个显著的发现是:游戏类应用在用户获取表现和收入增长方面均落后于非游戏类应用。
通用游戏图片
在结账时使用代码 TRYHARD33,在优惠码过期前兑换此福利。
GAMES+ 订阅享 33% 折扣
用户获取支出增长
2024 年用户获取总支出增长了 5%,达到 650 亿美元,从 2023 年 6% 的跌幅中实现回升。但这种复苏并不均衡。非游戏类应用推动了 8% 的 UA 支出增长,而游戏类应用在同期则下降了 7%。
在游戏领域,资金已大幅向休闲游戏倾斜。休闲游戏项目目前占游戏 UA 总支出的 64%,高于此前的 61%。中核游戏(Mid-core games)和社交博彩游戏受到的冲击最大,UA 支出同比分别暴跌了 21% 和 12%。这些下滑表明相关细分领域存在更深层次的结构性问题。
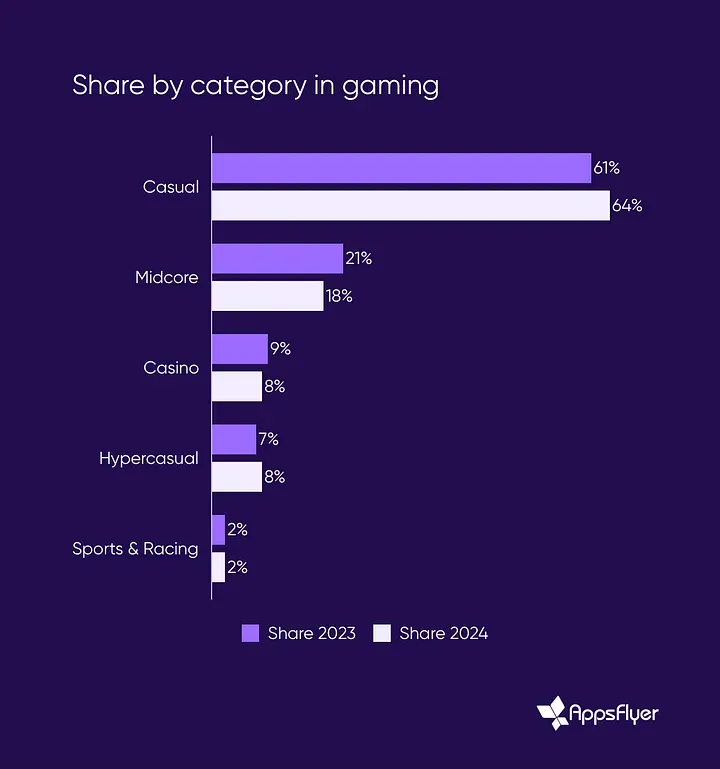
游戏各类别占比
尽管预算有所缩减,但部分游戏类型仍成功扩大了玩家群体。体育和竞速游戏增加了 18% 的付费玩家,休闲游戏增长了 14%,甚至中核游戏在大幅削减支出的情况下,玩家数量也增加了 6%。
每安装成本(CPI)的下降解释了这种动态的部分原因。例如,中核游戏在削减广告支出的同时获取了更多玩家,这使得它们的投放策略在整体投资缩水的情况下依然保持了高效。
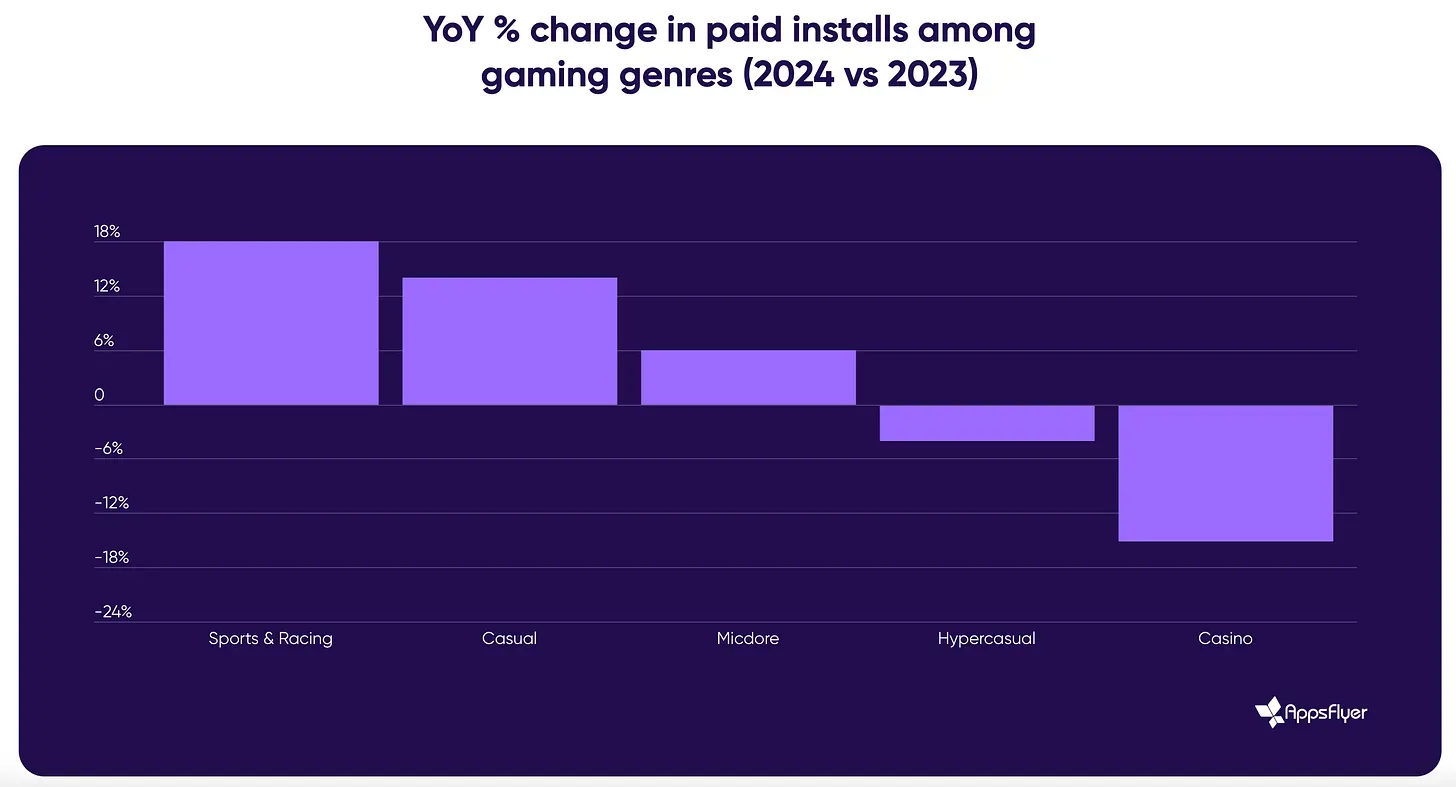
游戏各类型付费安装量的同比百分比变化
非游戏类应用的收入增长
2024 年,游戏类应用与非游戏类应用之间的收入差距急剧扩大。非游戏类应用的内购(IAP)收入增长了近 20%。游戏类应用则未能跟上步伐。社交博彩游戏实现了 4% 的同比收入增长,但休闲游戏和中核游戏均出现下滑,分别下降了 5% 和 2%。
尽管非游戏类应用再次以 26% 的同比增幅占据主导地位,但广告收入在两个领域均有所增长。游戏行业的广告收入增长了 7%,其中中核游戏以 21% 的增长率领跑该类别(与 2023 年相比)。
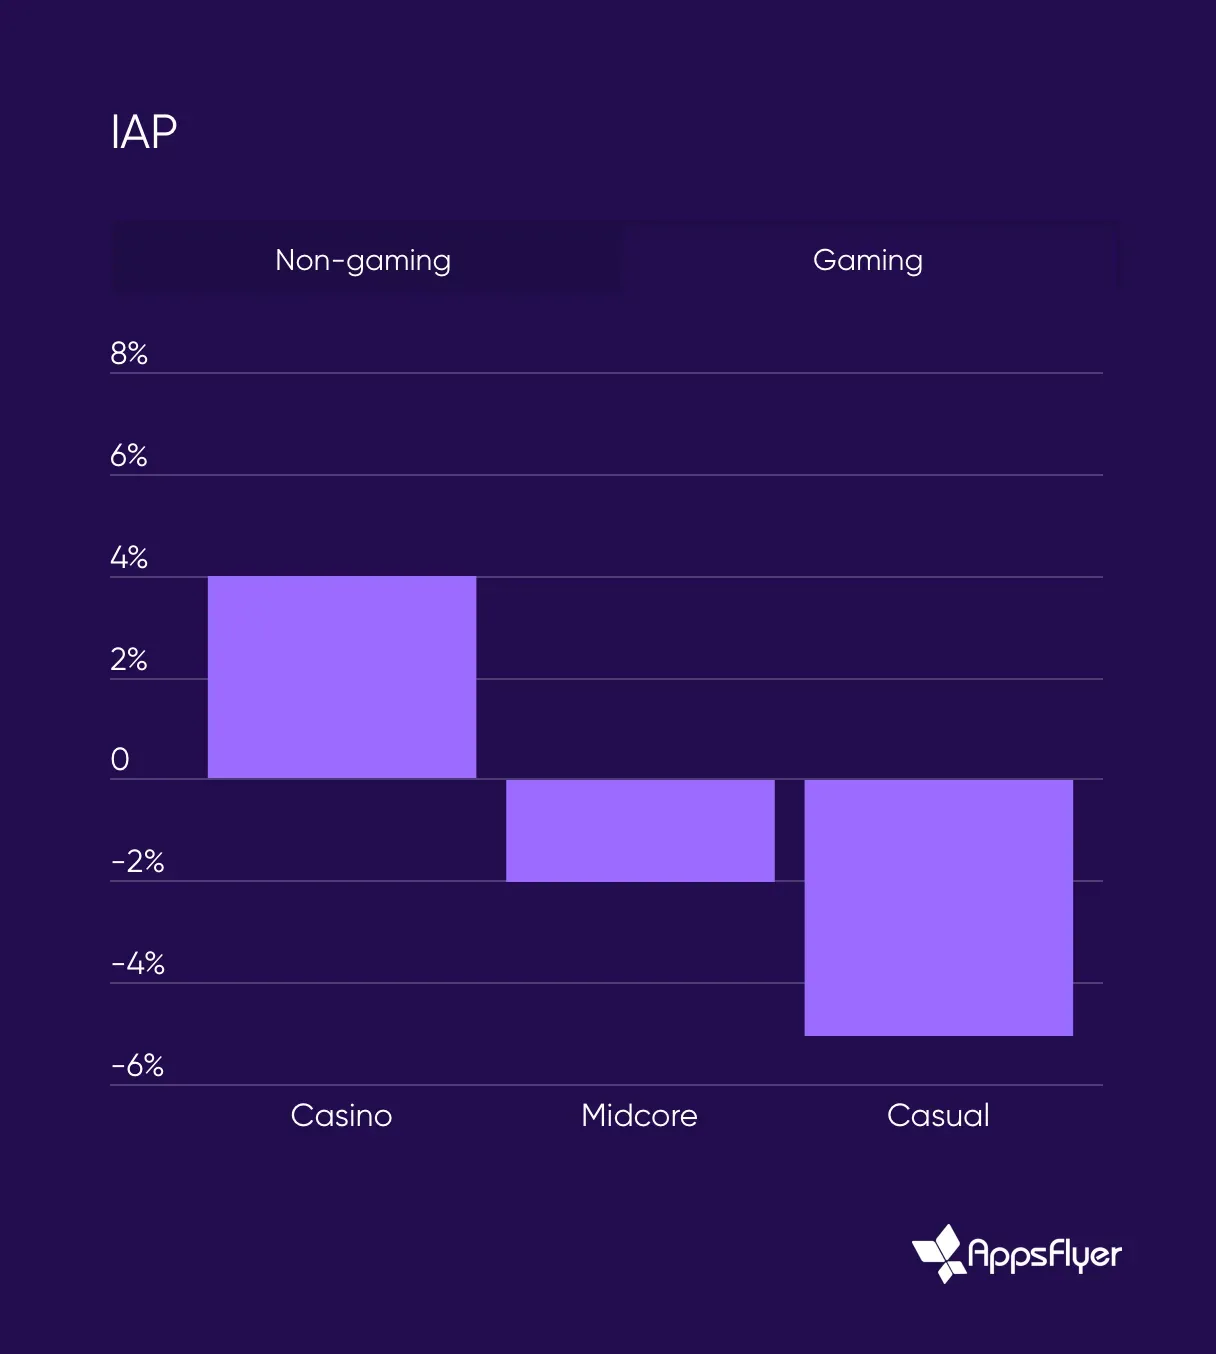
内购(IAP):非游戏类 vs 游戏类
各平台的应用下载量
各类型游戏的下载量表现平平。中核游戏安装量增加了 5%,休闲游戏增加了 4%,体育/竞速类应用增长了 1%。社交博彩游戏和超休闲游戏则呈现相反趋势,安装量分别下降了 5% 和 10%。
平台差异至关重要。在 Android 平台上,中核游戏和休闲游戏表现更好,同比分别增长了 9% 和 6%。超休闲游戏的 Android 下载量也增长了 2%。iOS 平台则呈现出不同模式,社交博彩游戏较上一年激增了 22%。
2024 年创意素材制作趋势
2024 年创意素材产出呈爆发式增长。表现顶尖的应用(月收入超过 100 万美元的应用)将其创意素材产量几乎翻了一番。总体而言,创意素材的生产数量跃升了 40%,这反映出新鲜的广告内容对于提升玩家参与度已变得至关重要。
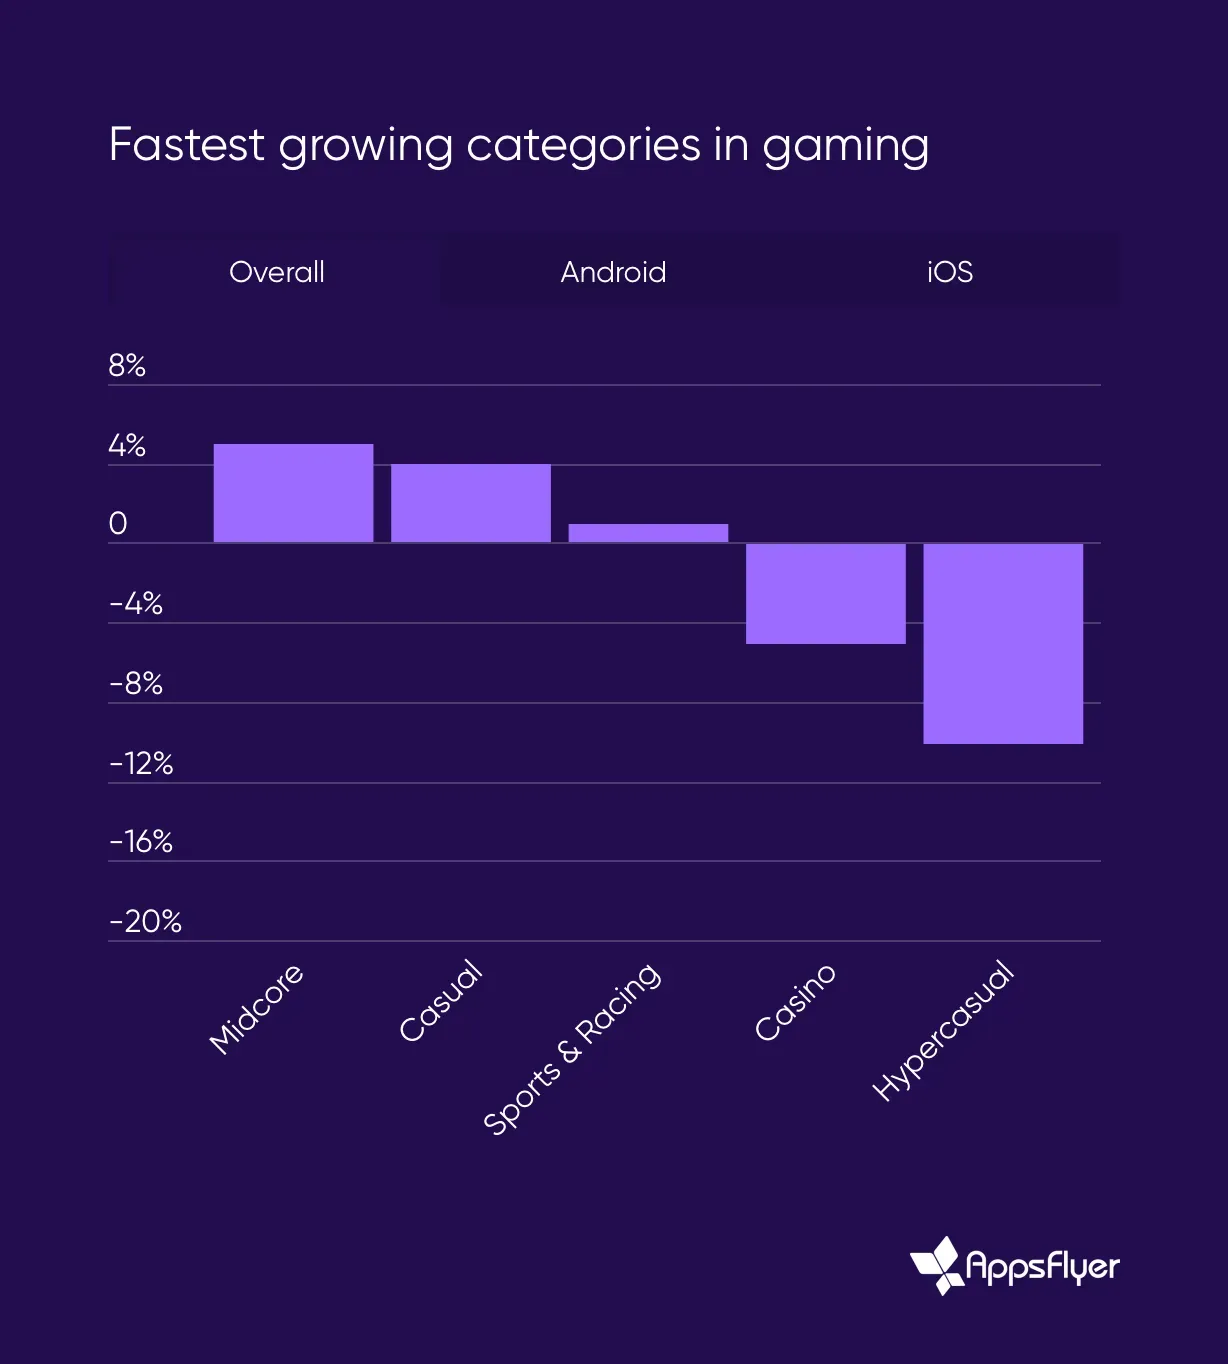
游戏领域增长最快的类别
对 Web3 游戏的影响
这些 2024 年移动市场趋势对 Web3 游戏具有直接的启示。数据表明,传统游戏应用在用户获取和创收方面正逐渐被非游戏类应用赶超,这应为 Web3 项目的营销和变现策略提供参考。
中核游戏和社交博彩游戏 UA 支出的崩塌,加上非游戏类应用在传统广告网络中的主导地位,表明 Web3 游戏需要更精准、更具成本效益的营销策略来争夺玩家。随着 Web3 游戏整合更多去中心化元素,这些收入趋势(特别是在广告和内购方面)为实现可持续增长和玩家留存提供了路线图。