
2025年第一季度,全球游戏行业的并购活动显著反弹。共宣布了48笔交易,披露交易额达到44亿美元。这标志着近两年来的最高季度总额,也从2024年第四季度的放缓中大幅复苏。本季度最引人注目的交易是Scopely以35亿美元收购Niantic的游戏部门。这笔交易不仅是本季度之最,也是自2023年Scopely被Savvy以49亿美元收购以来,规模最大的游戏并购交易。
移动游戏并购领域的其他重大进展包括Tripledot据报道以9亿美元收购AppLovin的游戏部门。Miniclip通过收购德国移动游戏工作室Lessmore扩大了其产品组合,而Krafton完成了对Nautilus Mobile的收购。这些交易反映了对移动平台作为更广泛游戏行业关键增长领域的持续战略重视。
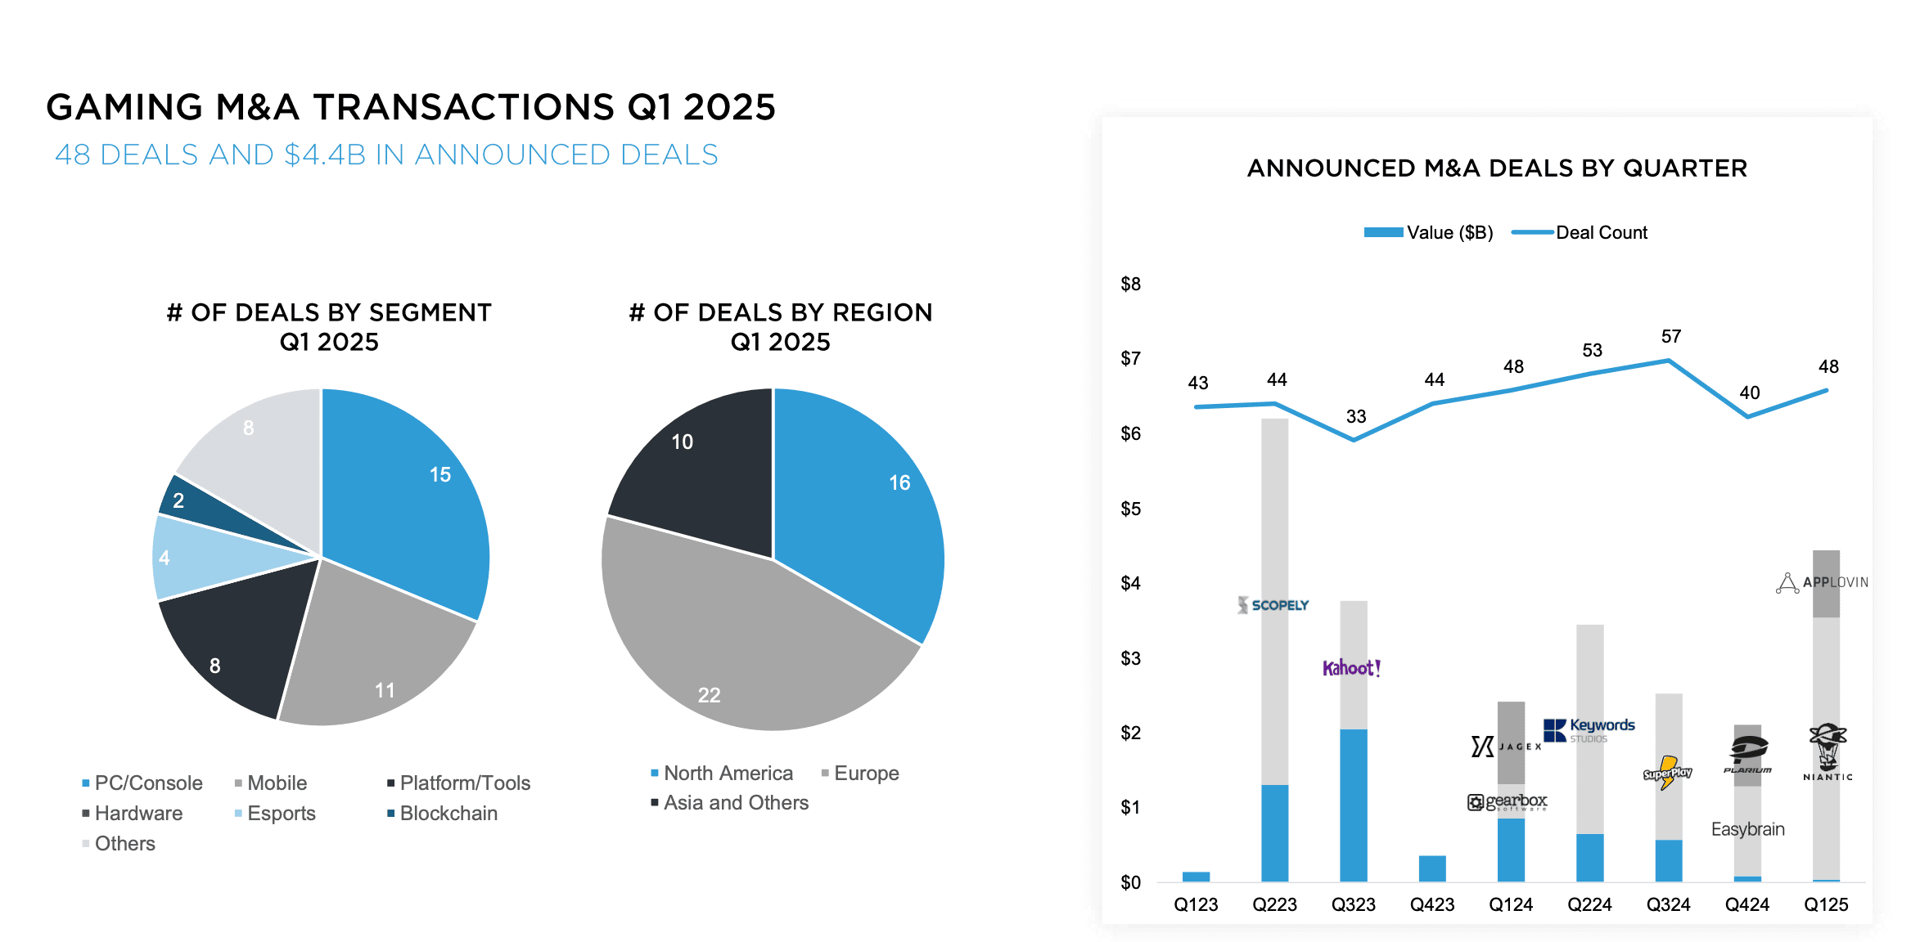
2025年第一季度游戏并购交易
超35亿美元
2025年第一季度,私人投资活动依然强劲,共有149笔私募交易,披露交易额达35亿美元。其中最重要的一笔是据报道对Infinite Reality的30亿美元投资,这使得该公司的估值超过120亿美元。这笔交易凸显了市场对沉浸式平台及相关技术的兴趣。
几家早期开发商也获得了可观的资金。土耳其移动工作室Grand Games和Good Job Games完成了融资,表明投资者对该地区不断增长的移动游戏生态系统持续关注。Niantic Spatial在与Scopely交易后的重组中筹集了5000万美元。
与此同时,移动广告技术公司Bigabig获得了MobilityWare的2500万美元资金,而专注于AI的游戏开发商BeyondOS获得了2000万美元的投资。尽管有这些活动,报告指出后期融资仍然难以获得,这反映出成熟游戏公司的融资环境更为谨慎。
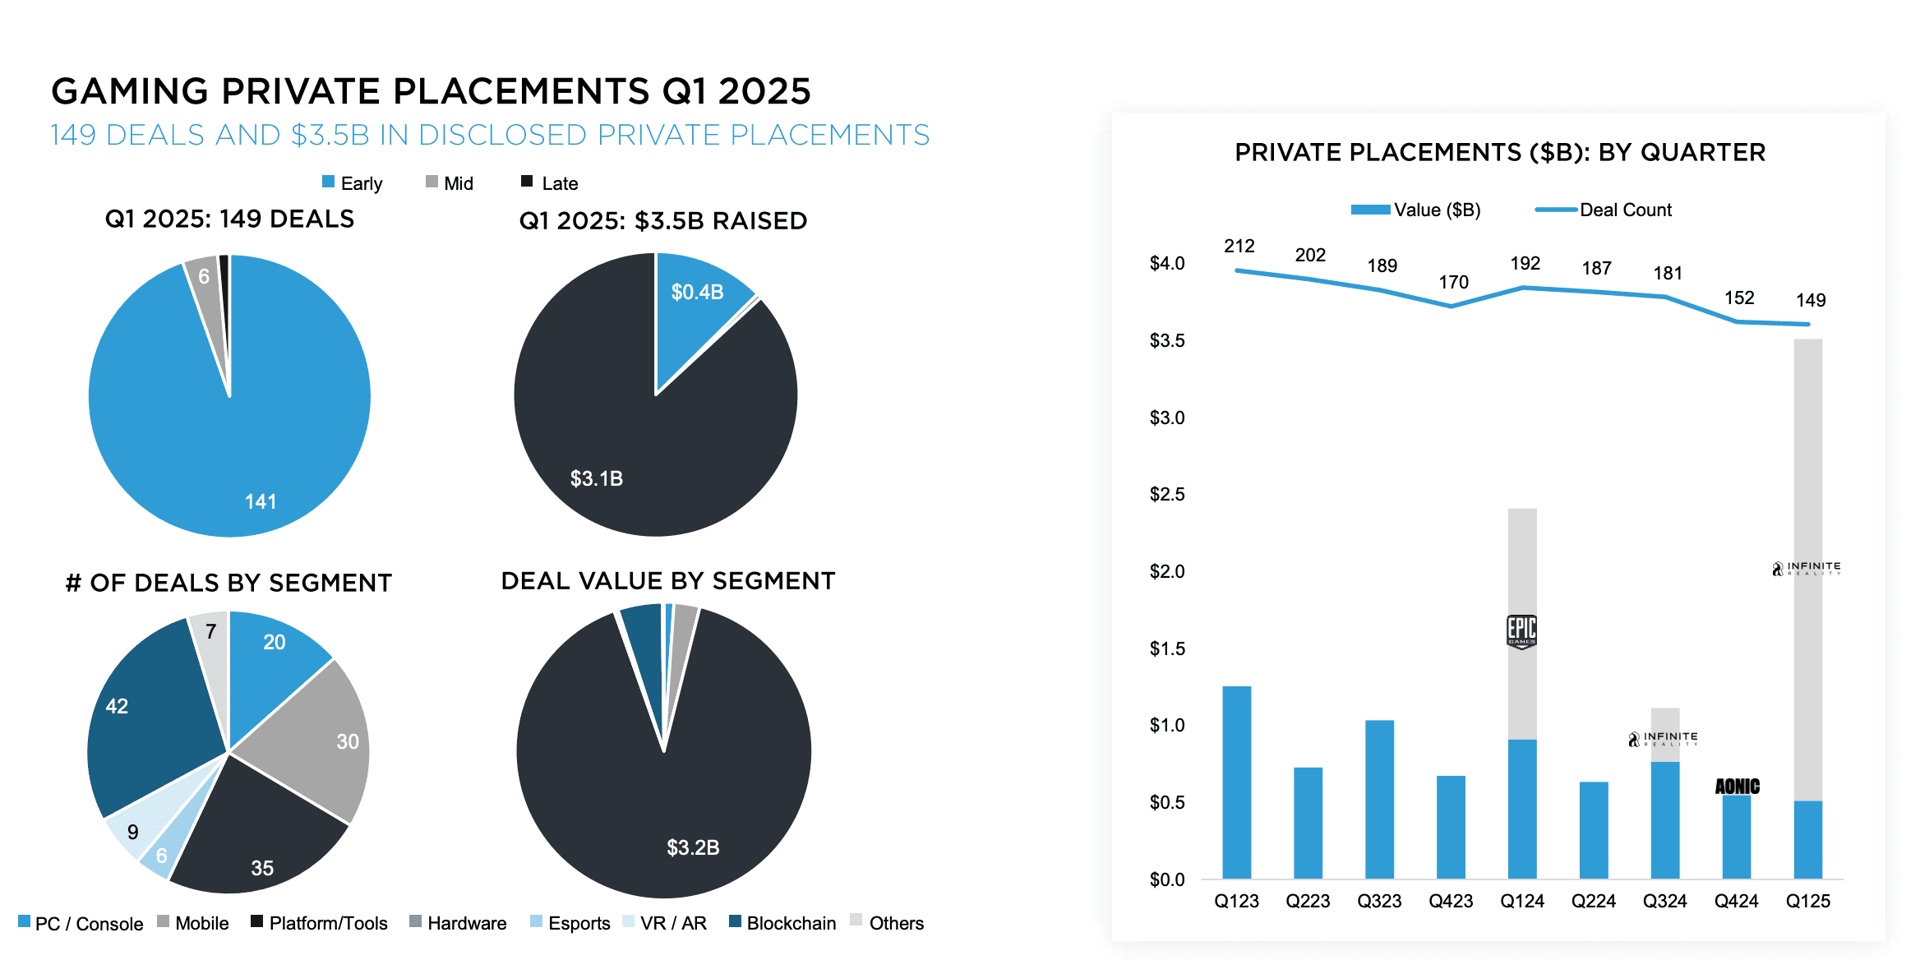
2025年第一季度游戏私募
新基金和投资者活动
本季度宣布了几支专注于游戏投资的新基金。Tilting Point推出了一支专注于用户获取的基金,价值1.5亿美元。其他基金包括Arcadia Gaming Advisors的1亿美元、Skillz的7500万美元和Laton Ventures的5000万美元。这些新的资本池表明机构对早期游戏创新,特别是在用户获取、技术平台和内容开发方面的持续承诺。
投资者活动在各个领域依然强劲。BITKRAFT、Play Ventures和Andreessen Horowitz主导了较大的风险投资轮,而种子轮活动则由TIRTA、The Games Fund和GEM Capital主导。在战略方面,Krafton、腾讯和三星最为活跃,而Animoca、Spartan和Big Brain则持续参与区块链和Web3游戏项目。
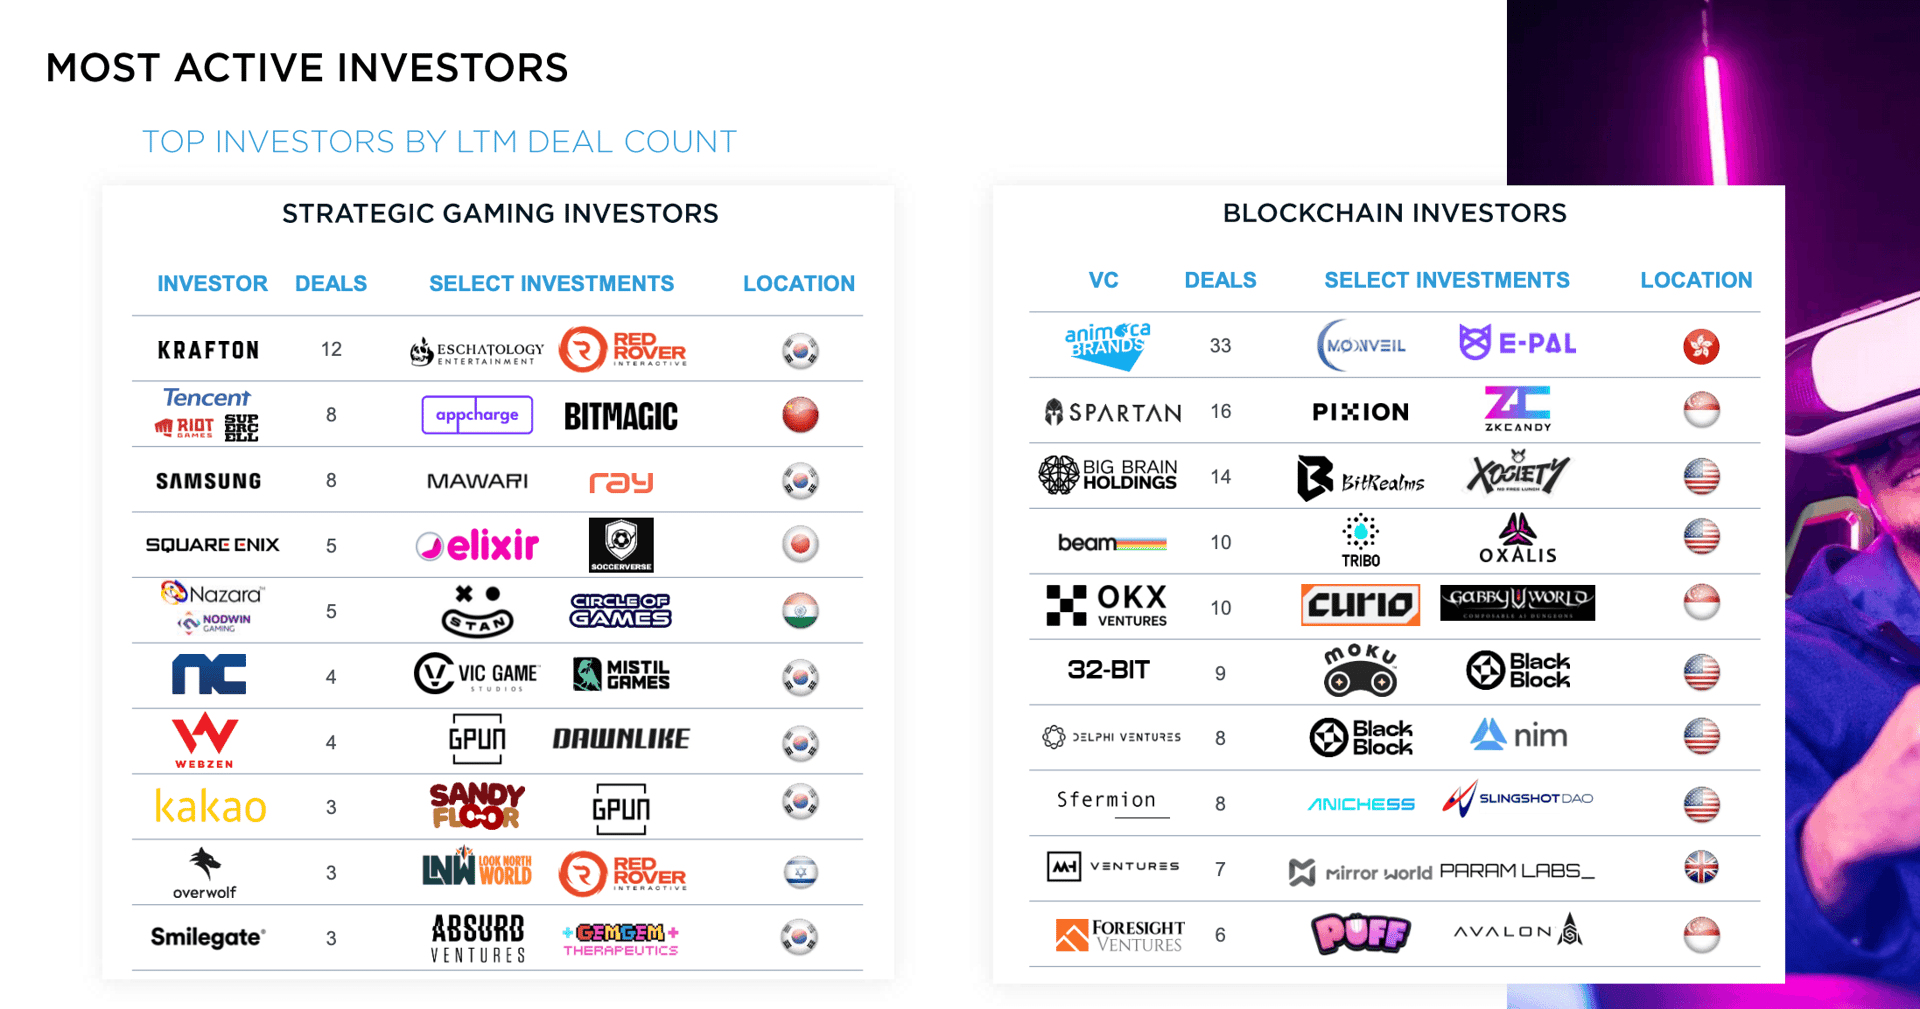
最活跃的投资者
公开市场动态
公开市场和债务融资方面也有显著进展。Asmodee在从Embracer Group剥离后成功进行了首次公开募股。育碧在关于全面出售的持续猜测中从腾讯筹集了12.5亿美元。此外,AMD、GameStop和Logitech完成了大规模债务融资,这表明他们在为未来的增长或市场调整做准备,采取了战略性的资本重组方法。
Drake Star游戏指数自2023年底以来增长了16.4%,反映了投资者对部分游戏股票的普遍乐观情绪。SEA/Garena、DeNA和Konami等公司在此期间表现最佳。相比之下,育碧、Unity和WeMade的市场价值有所下降。
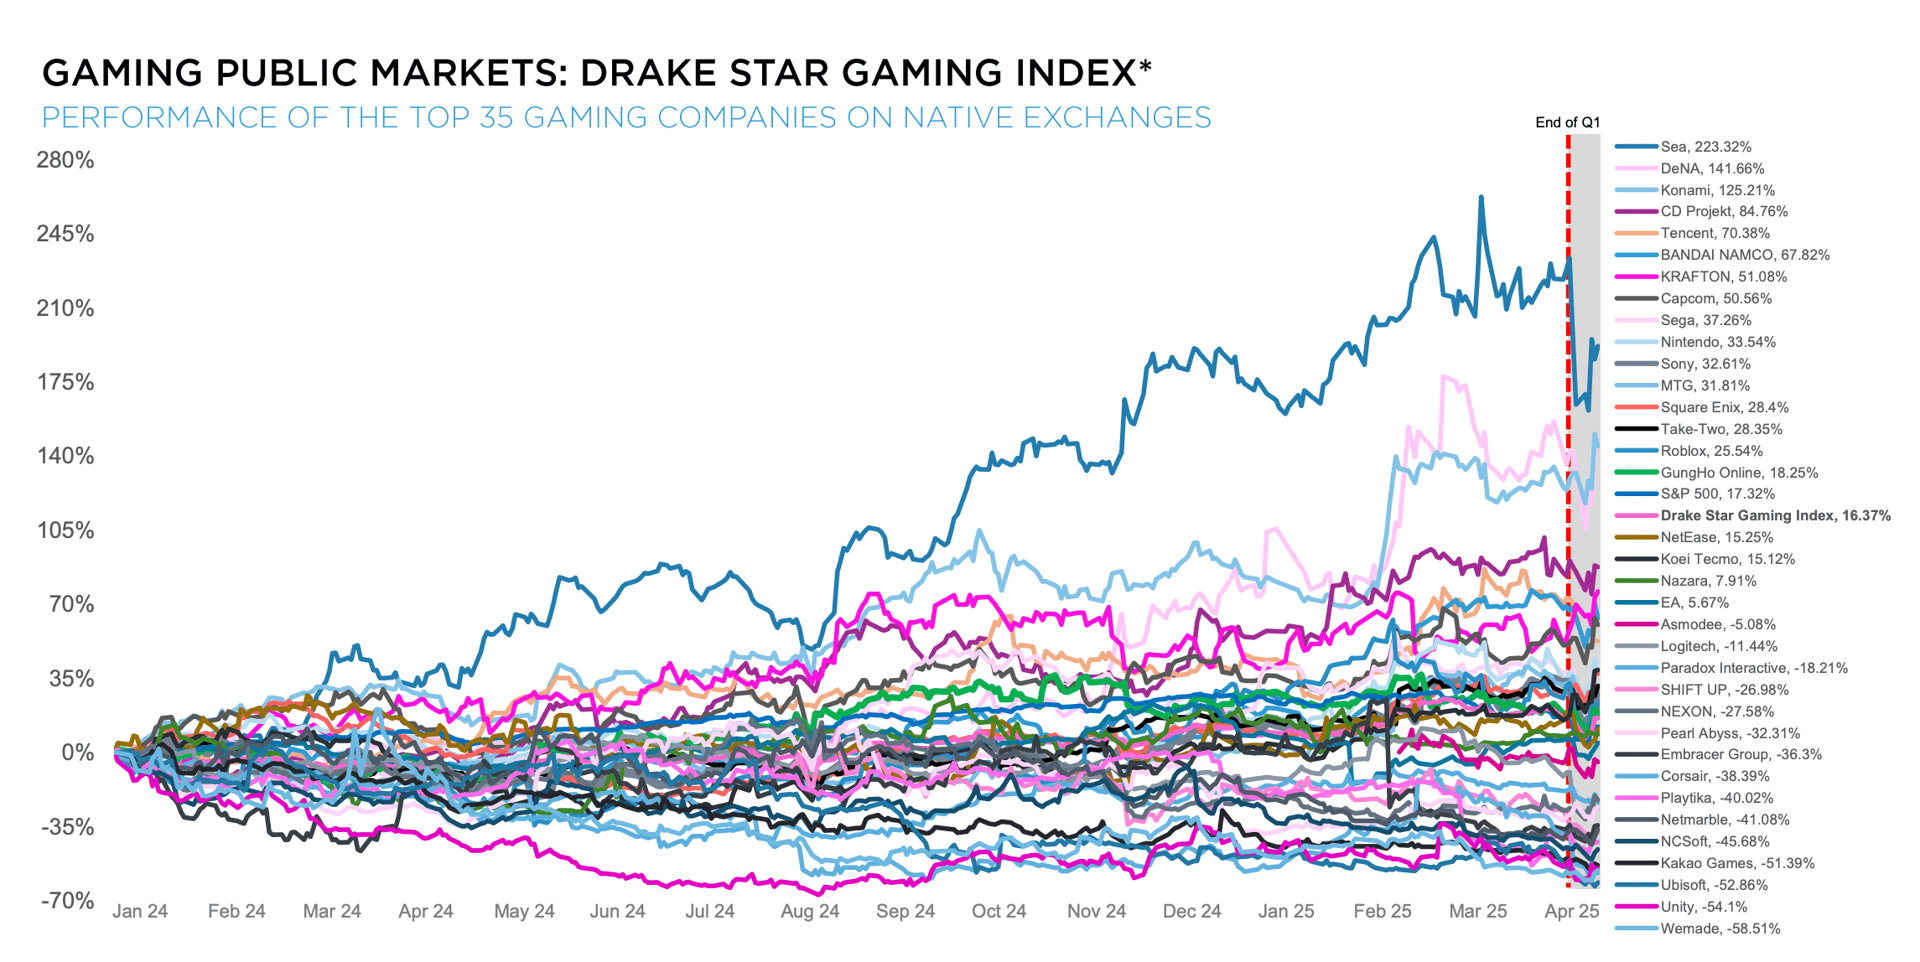
游戏公开市场
2025年展望
展望未来,预计2025年剩余时间并购活动将逐步增加。值得关注的主要买家包括Savvy/Scopely、腾讯、Krafton、Keywords Studios/EQT、Jagex/CVC、Infinite Reality、索尼和Asmodee。预计私募股权公司将发挥重要作用,一些上市游戏公司可能会转为私有化。
预计AI、新兴技术平台和区块链相关游戏项目等领域将实现增长。然而,后期融资环境可能仍将受限。市场参与者也密切关注潜在的IPO活动。
Coffee Stain预计将作为Embracer的剥离公司上市,而包括Discord在内的其他公司据报道也在根据资本市场的稳定性探索上市。2025年第一季度全球游戏报告详细描绘了行业当前的财务和战略格局,对今年剩余时间持谨慎乐观态度。