一份來自 Circana 的最新調查揭示了 2024 年美國玩家的遊戲模式正在發生轉變,整體參與度略有下降,但被稱為「超級玩家 (super gamers)」的硬核玩家群體卻在不斷擴大。該研究對 5,100 名各年齡層的活躍玩家進行了調查,捕捉了人口統計趨勢、平台選擇以及消費習慣,為遊戲產業的未來發展描繪了藍圖。
超級玩家的崛起
關鍵洞察
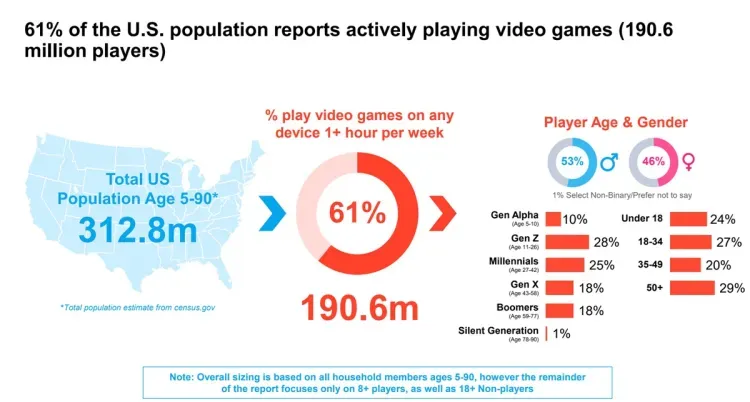
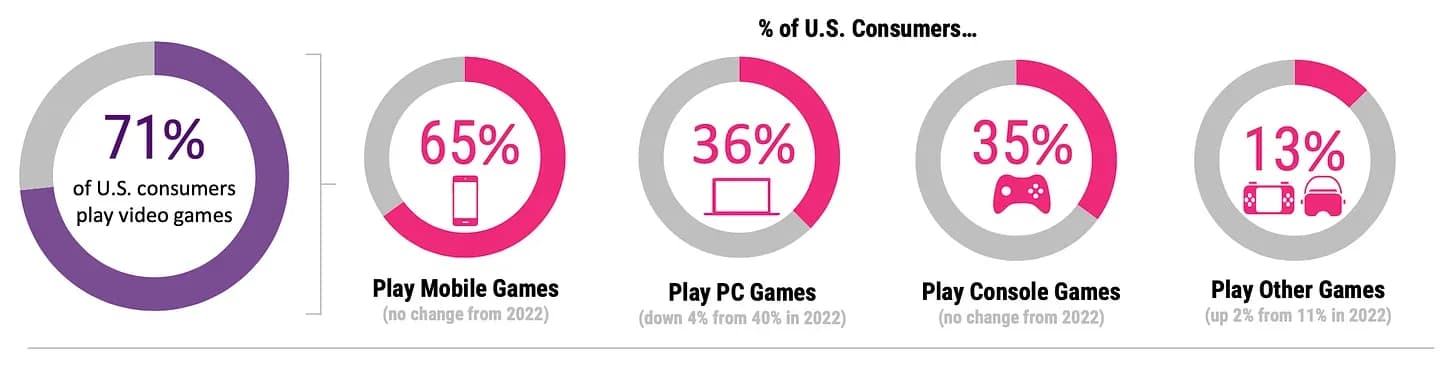
目前,71% 的美國居民屬於遊戲玩家——即在過去一個月內曾在任何裝置上進行過遊戲的人。這一數字低於 2020 年的 74%,但仍高於 2018 年記錄的 67%。全美活躍玩家總數達到 2.364 億人。
45 歲以上的玩家佔據了該群體中最大的比例,達到 37%。這一群體更傾向於家用主機,且女性比例最高。儘管他們的總遊戲時間有所下降,但消費金額卻持續攀升,顯示他們對這項愛好依然投入。
Alpha 世代(2 至 12 歲的兒童)的參與度自 2022 年以來下降了 6%。儘管有所下滑,但該年齡層仍能帶來顯著的互動與消費,持續受到開發者的關注。
美國玩家細分市場
2024 年的遊戲平台與偏好
平台選擇持續分化。手機遊戲佔據主導地位,維持在人口總數的 65%,與 2022 年持平。具體分佈如下:
- 65% 透過手機進行遊戲,與去年同期相比持平。
- 36% 透過 PC 進行遊戲,較 2022 年下降 4%。
- 35% 使用家用主機,比例不變。
- 13% 透過 VR 頭戴裝置、掌機及其他裝置進行遊戲,較 2022 年上升 2%。
在活躍玩家中,92% 會在某個時間點接觸手機遊戲。51% 使用 PC,而 50% 則使用家用主機進行遊戲。
「超級玩家」群體的崛起
超級玩家類別——即投入大量時間並高額消費的玩家——已增長至全美玩家總數的 16%,即 3,830 萬人,高於 2022 年的 3,600 萬人。這一群體年齡層偏低(13 至 34 歲),並頻繁在不同平台間切換。他們正是支撐整個產業的經濟支柱。
平均每週遊戲時數與消費
平均每位玩家每週進行 14.5 小時的遊戲,較 2022 年增加了 1.8 小時。大部分額外的時間投入在 手機與家用主機遊戲上。消費情況則呈現不同面貌:平均每位玩家在過去六個月內在遊戲上花費了 $56.20,但有 46% 的人完全沒有消費。
超過 70% 的美國居民會玩遊戲
對 Web3 遊戲的啟示
這些趨勢對於 web3 遊戲至關重要。超級玩家——具備跨平台、高消費、高黏著度等特質——正是 web3 所需鎖定的目標受眾。他們投入時間與金錢的意願,與強調所有權的模式及去中心化經濟不謀而合。手機遊戲的穩定性、VR 與新興硬體的成長,以及高齡玩家日益增長的興趣,都為 web3 提供了契機,使其能透過真實資產所有權,提供更具親和力的跨平台遊戲體驗。
Alpha 世代波動的參與度為 web3 開發者開啟了一扇門,讓他們能嘗試透過 區塊鏈激勵機制與數位收藏品來吸引年輕玩家。隨著遊戲習慣的轉變,web3 正處於有利地位,能夠同時掌握超級玩家的忠誠度,以及遊戲在各個年齡層中不斷擴大的影響力。