AppsFlyer 的最新移動市場趨勢報告揭示了 2024 年移動應用領域在用戶獲取(UA)與營收分配上的重大變動。該分析基於涵蓋超過 35,000 款應用的數據,追蹤了 1,400 億次安裝與 530 億次再行銷轉換。最顯著的發現是:遊戲類應用在用戶獲取表現與營收增長方面,均落後於非遊戲類應用。
通用遊戲圖片
結帳時輸入代碼 TRYHARD33,在優惠過期前兌換此折扣。
GAMES+ 訂閱享 33% 折扣
用戶獲取支出增長
2024 年總用戶獲取支出攀升了 5%,達到 650 億美元,從 2023 年 6% 的跌幅中反彈。然而,這種復甦並不均衡。非遊戲類應用推動了 8% 的 UA 支出增長,而遊戲類應用在同期則下滑了 7%。
在遊戲領域,資金已大幅轉向 休閒遊戲。休閒遊戲項目目前佔總遊戲 UA 支出的 64%,高於此前的 61%。中核遊戲(Mid-core games)與社交博弈遊戲受到的衝擊最大,UA 支出同比分別暴跌了 21% 與 12%。這些下滑顯示出這些細分領域存在更深層的結構性問題。
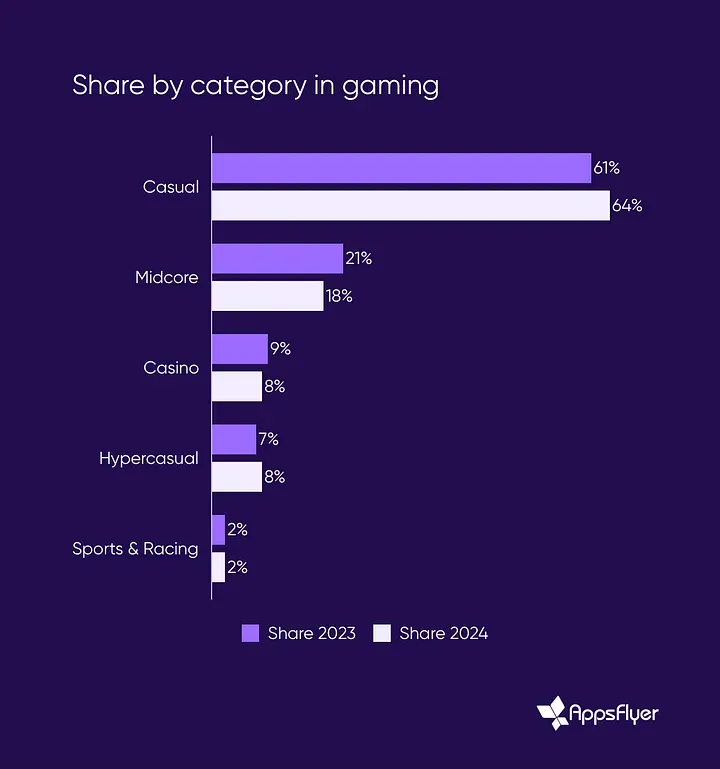
遊戲類別份額
儘管預算縮減,部分遊戲類型仍成功擴大了玩家基數。體育與競速遊戲增加了 18% 的付費玩家,休閒遊戲增長了 14%,甚至中核遊戲在大幅削減支出的同時,玩家數量也增加了 6%。
安裝成本(CPI)的下降解釋了部分動態。例如,中核遊戲在減少廣告支出的同時獲取了更多玩家,這使得其行銷活動即便在整體投資縮水的情況下,依然保持了高效。
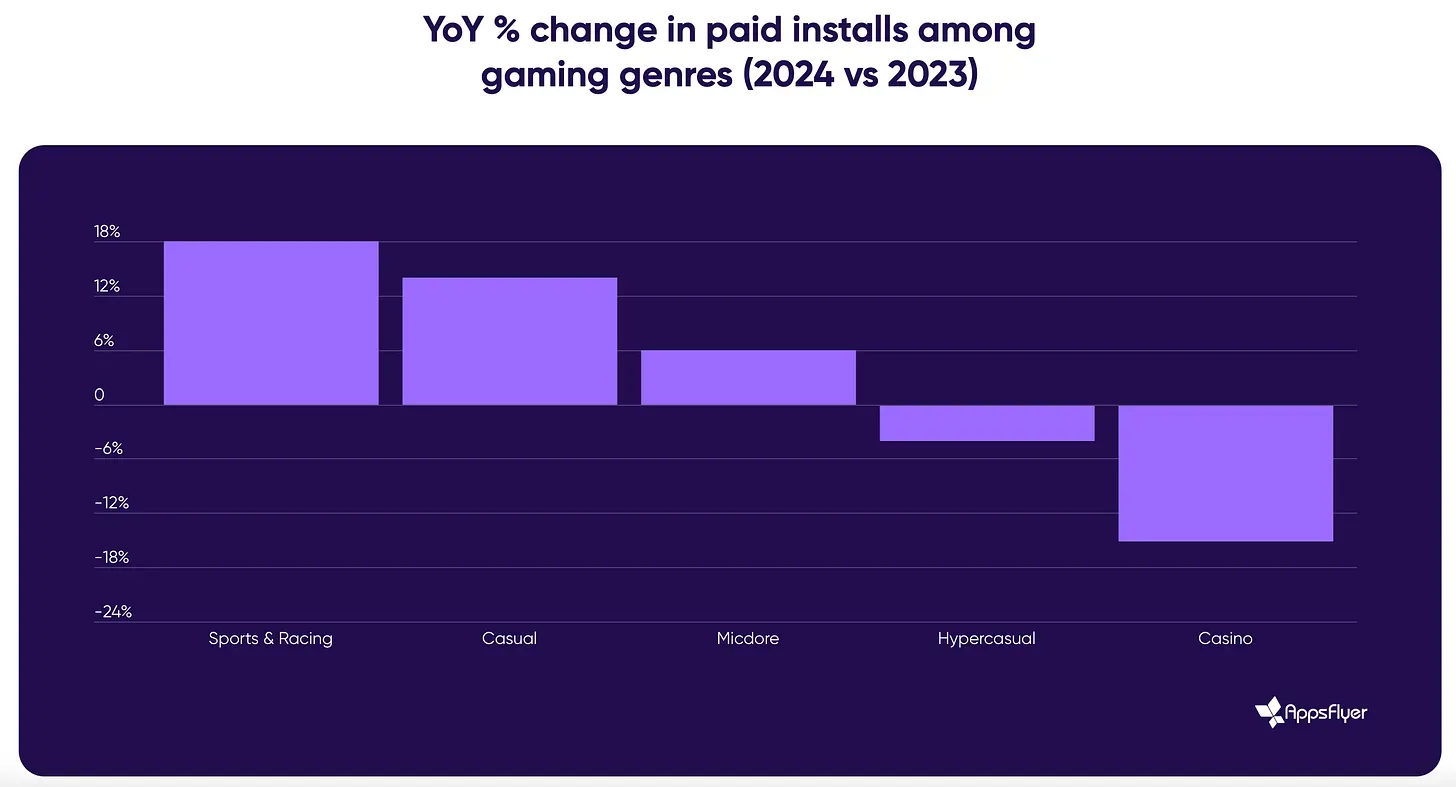
遊戲類型付費安裝的同比百分比變化
非遊戲類應用的營收增長
2024 年,遊戲類與非遊戲類應用之間的營收差距顯著拉大。非遊戲類應用在應用內購買(IAP)營收方面實現了近 20% 的增長。遊戲類應用則未能跟上步伐。社交博弈遊戲實現了 4% 的同比營收增長,但休閒遊戲與中核遊戲均出現下滑,分別下降了 5% 與 2%。
廣告營收在兩個領域均有所增長,儘管非遊戲類應用再次以 26% 的同比增長佔據主導地位。遊戲類廣告營收增長了 7%,其中 中核遊戲 以 21% 的增長率領跑該類別(與 2023 年相比)。
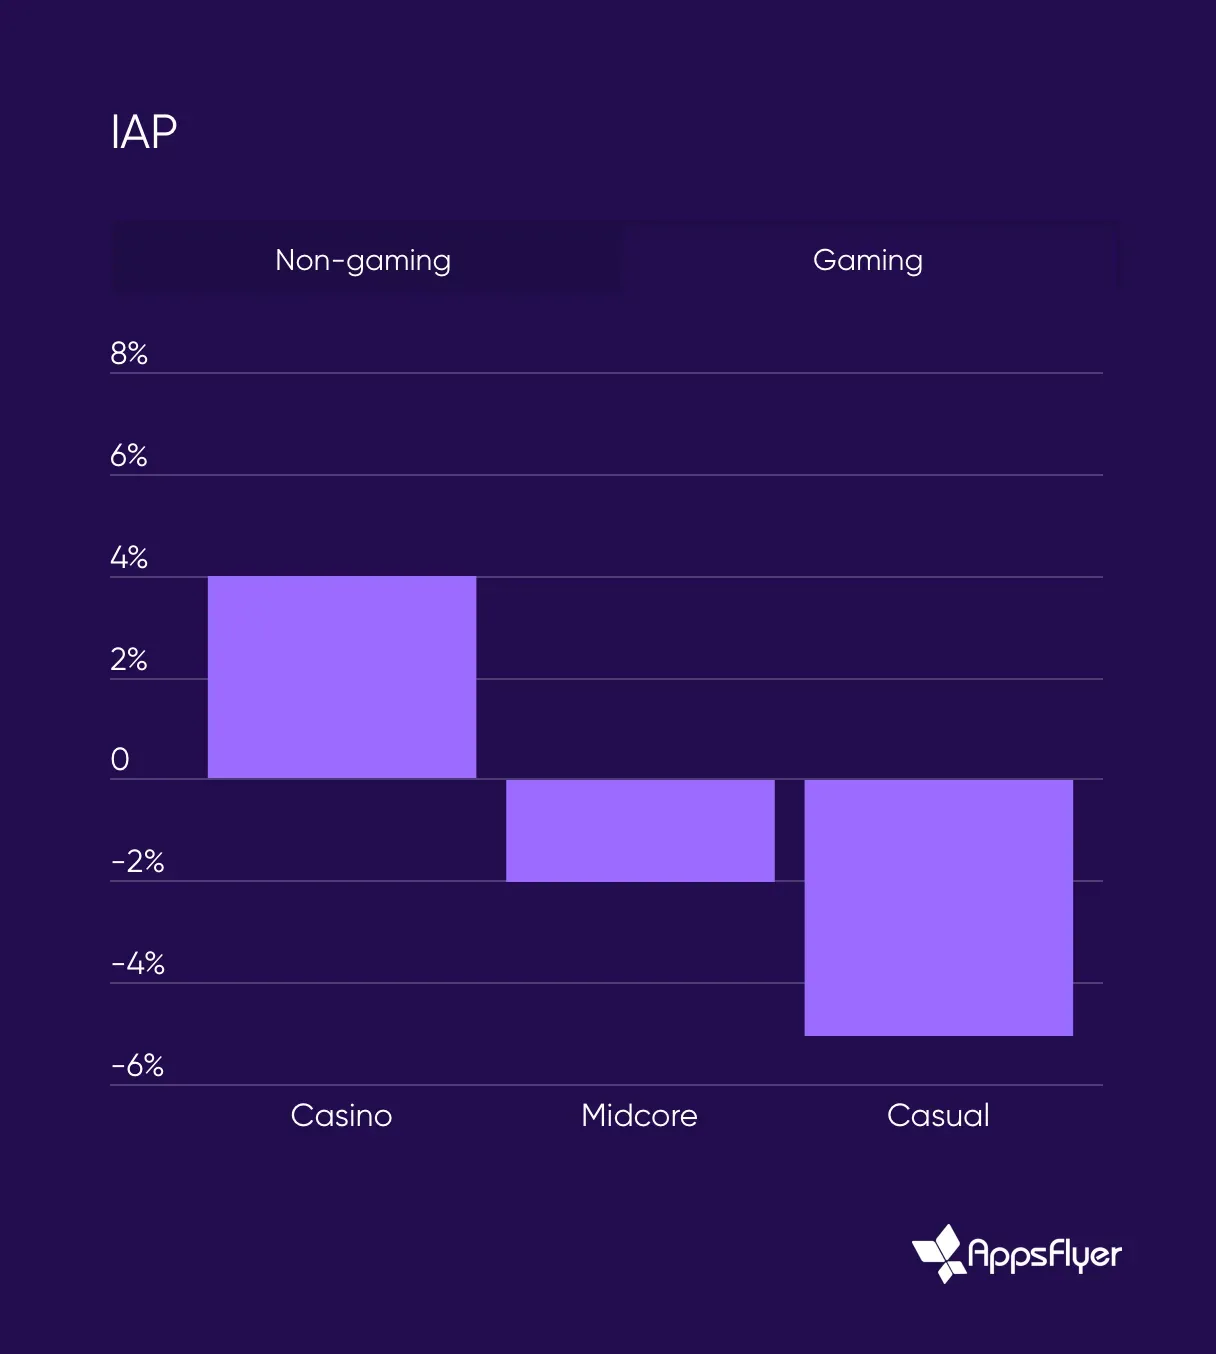
IAP:非遊戲與遊戲對比
各平台的應用下載量
下載數據在各遊戲類型間呈現溫和波動。中核遊戲安裝量增加了 5%,休閒遊戲增加了 4%,體育/競速遊戲增長了 1%。社交博弈遊戲與超休閒遊戲則呈現相反趨勢,安裝量分別下降了 5% 與 10%。
平台差異至關重要。在 Android 平台上,中核遊戲與休閒遊戲表現較佳,同比分別增長了 9% 與 6%。超休閒遊戲在 Android 下載量上也實現了 2% 的增長。iOS 則呈現不同格局,社交博弈遊戲較去年同期激增了 22%。
2024 年創意製作趨勢
2024 年創意產出呈現爆發式增長。表現最頂尖的應用(月營收超過 100 萬美元)幾乎將其創意製作量翻了一倍。整體而言,創意產出數量跳升了 40%,這反映出新鮮的廣告內容對於玩家互動已變得至關重要。
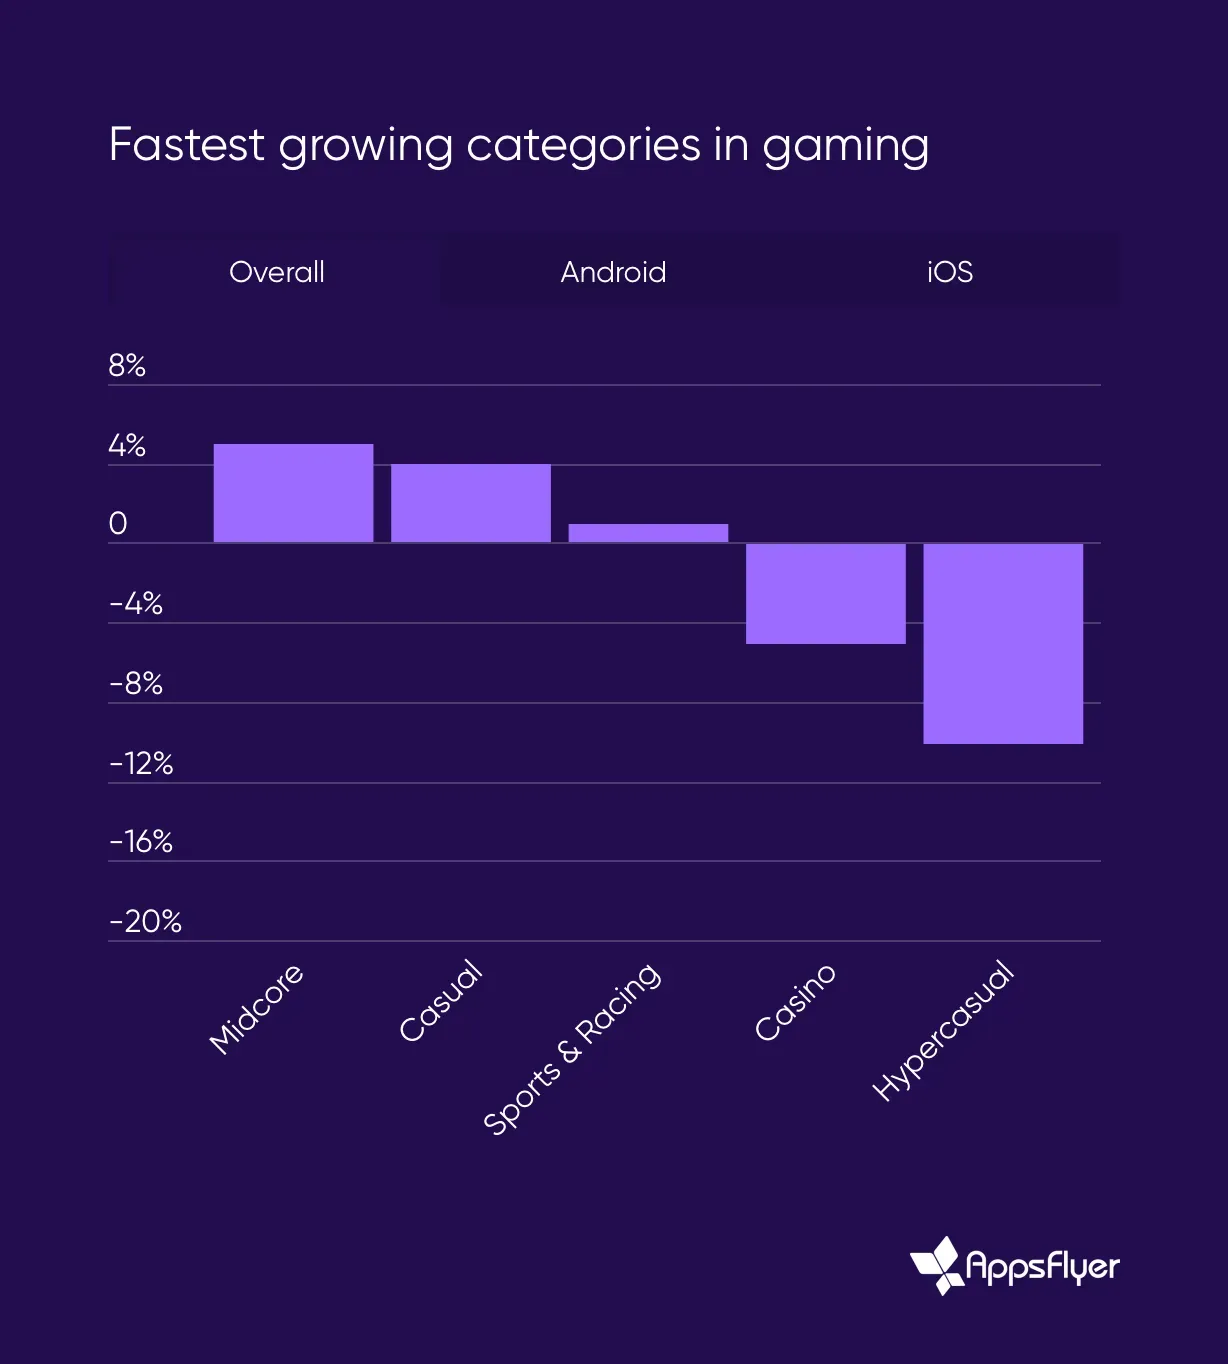
遊戲領域增長最快的類別
對 Web3 遊戲的啟示
這些 2024 年移動市場趨勢對 Web3 遊戲具有直接的啟示。數據顯示傳統遊戲應用在用戶獲取與營收創造方面正逐漸失去優勢,這應作為 Web3 項目規劃行銷與變現策略的參考。
中核遊戲與社交博弈遊戲 UA 支出的崩盤,加上非遊戲類應用在傳統廣告網絡中的主導地位,顯示 Web3 遊戲需要更精準、更具成本效益的行銷攻略來爭奪玩家。隨著 Web3 遊戲整合更多去中心化元素,這些營收趨勢——特別是在廣告與應用內購買方面——為實現可持續增長與玩家留存提供了路線圖。