Le dernier rapport d'AppsFlyer sur les tendances du marché mobile révèle des changements significatifs dans l'acquisition d'utilisateurs (UA) et la répartition des revenus dans les secteurs des applications mobiles en 2024. L'analyse s'appuie sur des données couvrant plus de 35 000 applications, suivant 140 milliards d'installations et 53 milliards de conversions de re-marketing. Le constat est frappant : les applications de jeux sont à la traîne par rapport aux applications non ludiques, tant en termes de performance d'acquisition d'utilisateurs que de croissance des revenus.
Image générique de jeu
Utilisez le code TRYHARD33 lors du paiement pour profiter de cette offre avant son expiration.
Profitez de 33% de réduction sur votre abonnement GAMES+
Hausse des dépenses en acquisition d'utilisateurs
Le total des dépenses en acquisition d'utilisateurs en 2024 a grimpé de 5% pour atteindre $65 milliards, rebondissant après une baisse de 6% en 2023. Cette reprise n'est pas répartie de manière uniforme. Les applications non ludiques ont généré une augmentation de 8% des dépenses UA, tandis que les applications de jeux ont chuté de 7% sur la même période.
Dans le secteur du jeu, les investissements se sont fortement orientés vers les casual games. Les projets casual représentent désormais 64% du total des dépenses UA dans le jeu, contre 61% auparavant. Les jeux mid-core et les social casinos ont été les plus durement touchés, avec des dépenses UA en chute de 21% et 12% sur un an. Ces déclins soulignent des problèmes structurels plus profonds au sein de ces segments.
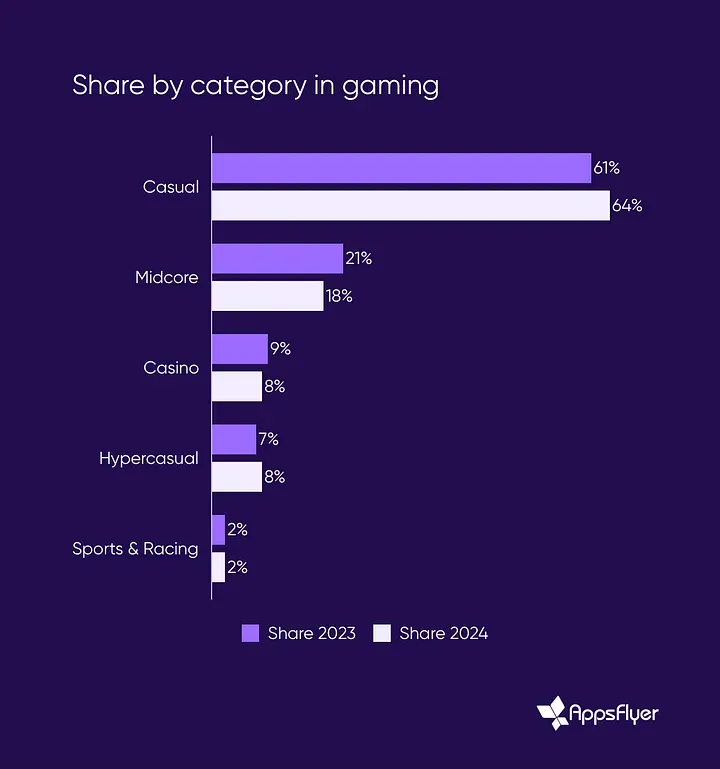
Part par catégorie dans le jeu
Malgré des budgets plus faibles, certains genres ont réussi à accroître leur base d'utilisateurs. Les jeux de sport et de course ont ajouté 18% d'utilisateurs payants supplémentaires, les casual games ont progressé de 14%, et même les jeux mid-core ont gagné 6% d'utilisateurs tout en dépensant beaucoup moins.
La baisse des taux de coût par installation (CPI) explique en partie cette dynamique. Les jeux mid-core, par exemple, ont acquis plus d'utilisateurs tout en réduisant leurs dépenses publicitaires, rendant leurs campagnes plus efficaces alors même que l'investissement global diminuait.
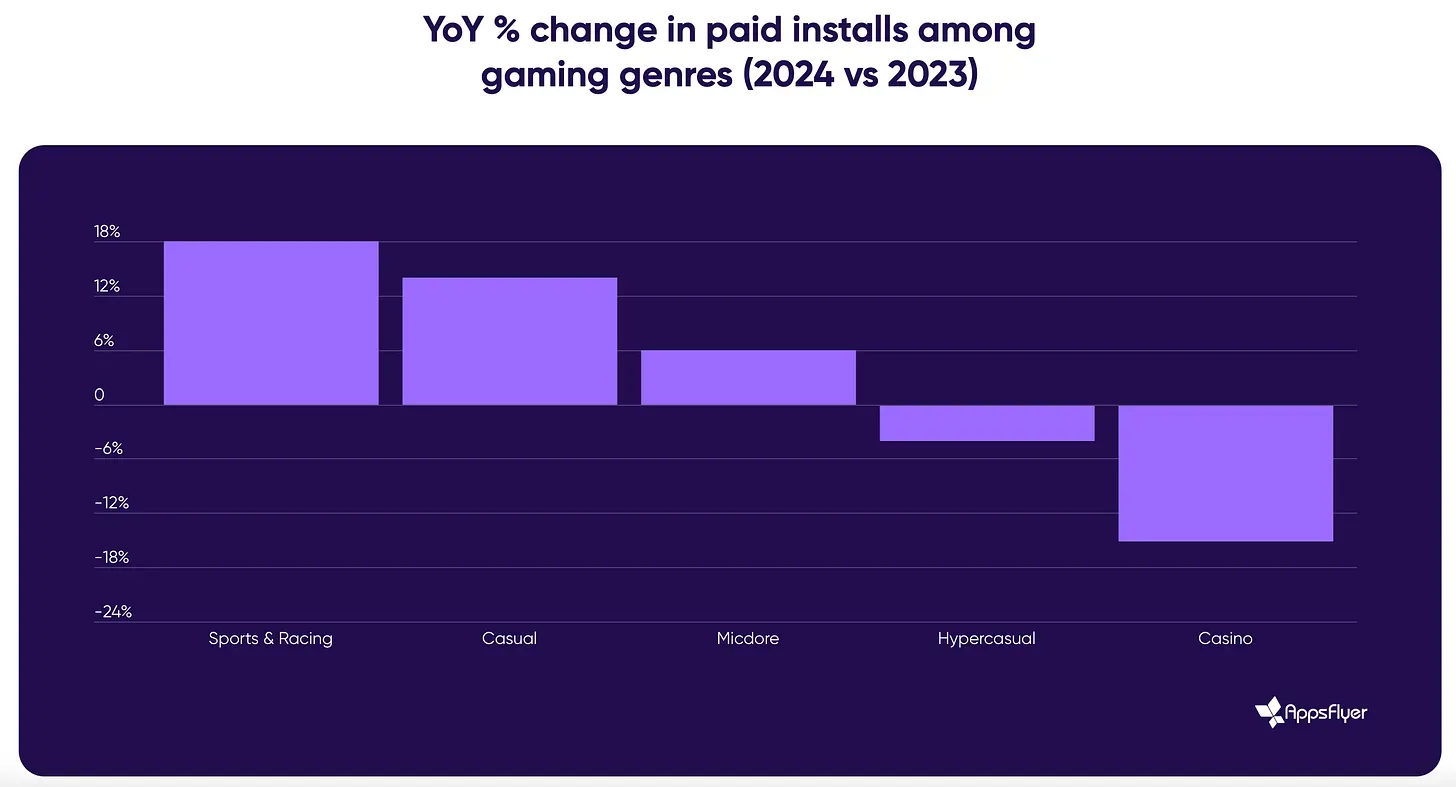
Variation annuelle en pourcentage des installations payantes par genre de jeu
Croissance des revenus dans les applications non ludiques
L'écart de revenus entre les applications de jeux et les applications non ludiques s'est considérablement creusé en 2024. Les applications non ludiques ont enregistré une croissance de près de 20% de leurs revenus issus des achats intégrés (IAP). Les applications de jeux n'ont pas pu suivre le rythme. Les social casinos ont réussi une croissance annuelle de leurs revenus de 4%, mais les applications casual et mid-core ont toutes deux décliné, en baisse de 5% et 2% respectivement.
Les revenus publicitaires ont progressé dans les deux secteurs, bien que les applications non ludiques aient à nouveau dominé avec une augmentation annuelle de 26%. Les revenus publicitaires du jeu ont augmenté de 7%, les jeux mid-core menant la catégorie avec une croissance de 21% par rapport à 2023.
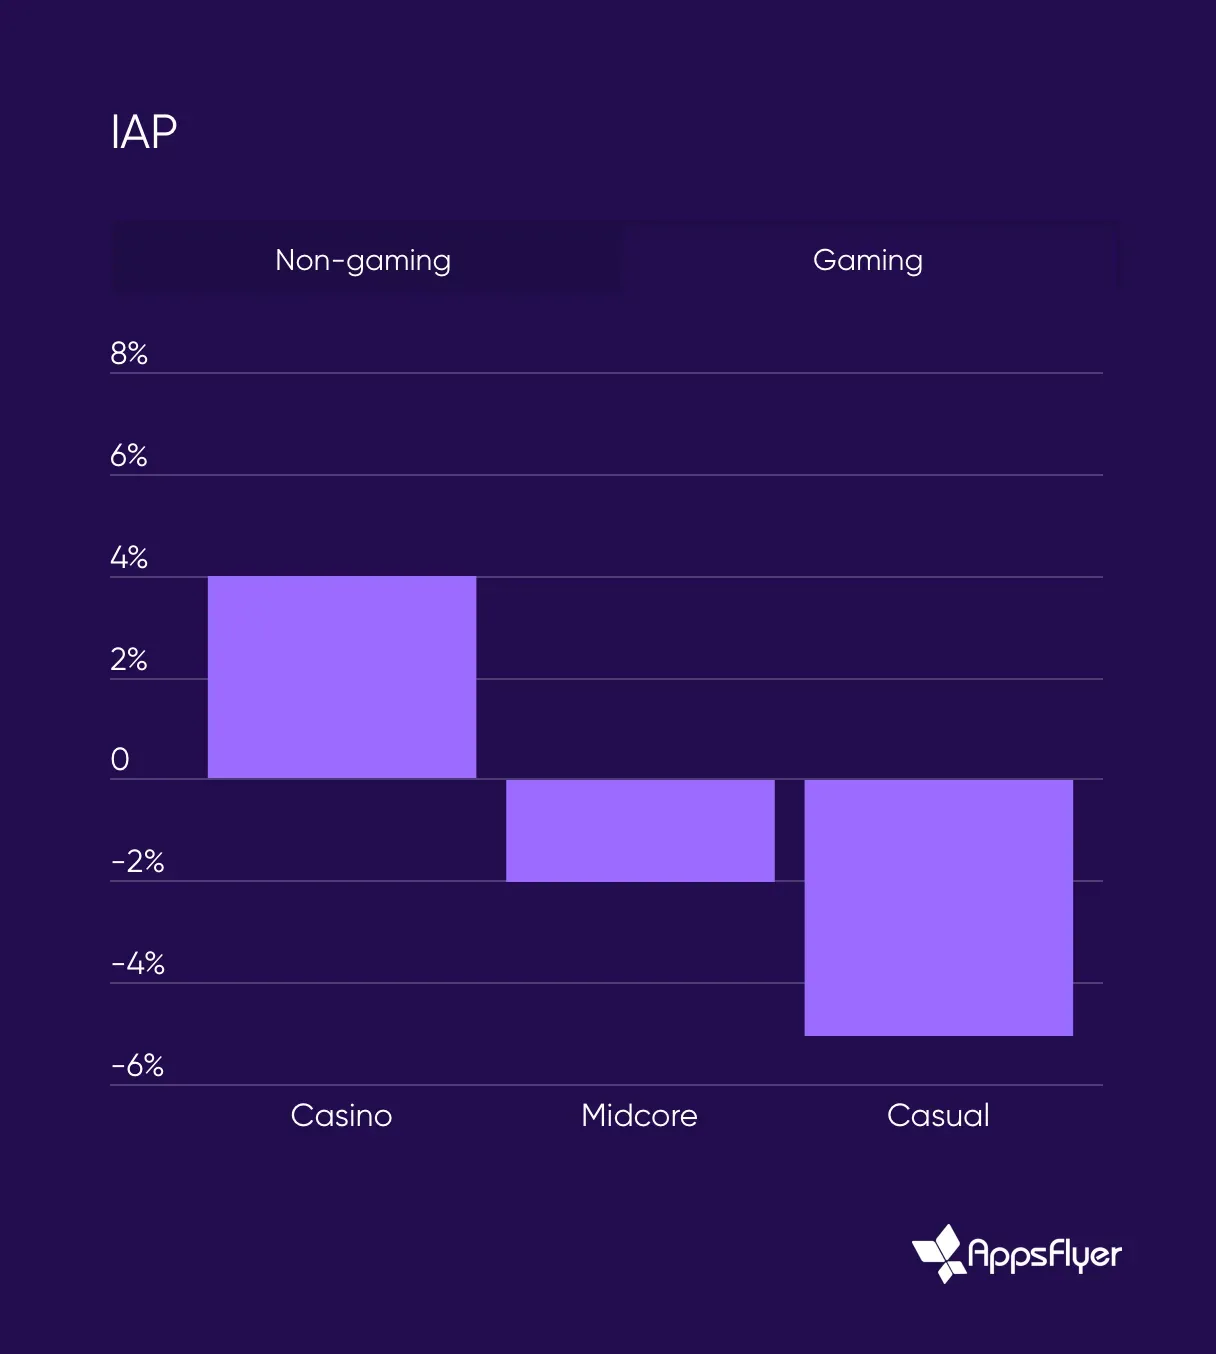
IAP : Non-ludique vs Jeu
Téléchargements d'applications par plateforme
Le nombre de téléchargements a montré des mouvements modestes selon les genres. Les jeux mid-core ont gagné 5% d'installations supplémentaires, les casual games ont ajouté 4%, et les applications de sport/course ont progressé de 1%. Les social casinos et les jeux hypercasual ont évolué dans la direction opposée, chutant de 5% et 10% en termes d'installations.
Les différences entre les plateformes sont importantes. Sur Android, les jeux mid-core et casual ont obtenu de meilleurs résultats, en hausse de 9% et 6% sur un an. Les jeux hypercasual ont également connu une augmentation de 2% des téléchargements sur Android. iOS a montré un modèle différent, avec les social casinos en hausse de 22% par rapport à l'année précédente.
Tendances de production créative en 2024
La production créative a explosé en 2024. Les applications les plus performantes — celles générant plus de $1 million de revenus mensuels — ont presque doublé leur production créative. Dans l'ensemble, le nombre de créations produites a bondi de 40%, reflétant à quel point le contenu publicitaire frais est devenu essentiel pour l'engagement des utilisateurs.
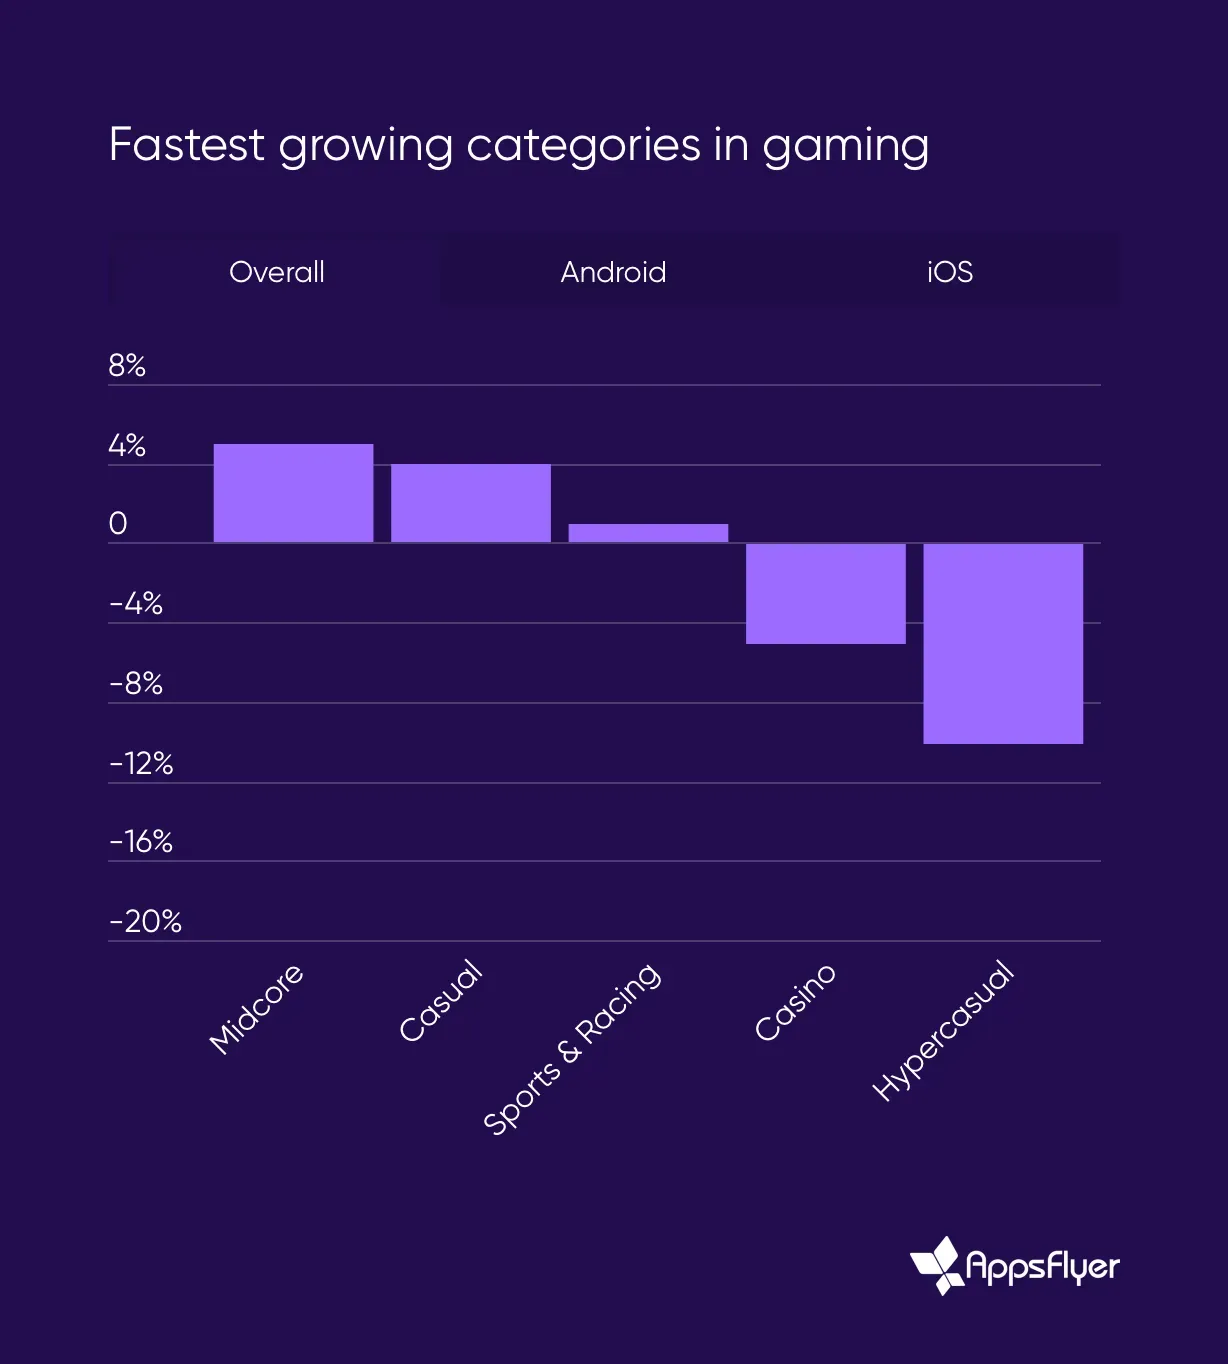
Catégories à la croissance la plus rapide dans le jeu
Pertinence pour le jeu Web3
Ces tendances du marché mobile en 2024 ont des implications directes pour le jeu web3. Les données montrent comment les applications de jeux traditionnels perdent du terrain face aux applications non ludiques en matière d'acquisition d'utilisateurs et de génération de revenus, ce qui devrait éclairer la manière dont les projets web3 abordent le marketing et la monétisation.
L'effondrement des dépenses UA dans le mid-core et les social casinos, combiné à la domination des applications non ludiques sur les réseaux publicitaires traditionnels, suggère que le jeu web3 a besoin de stratégies marketing plus pointues et plus rentables pour rivaliser dans la conquête d'utilisateurs. À mesure que le jeu web3 intègre davantage d'éléments décentralisés, les tendances de revenus — en particulier dans la publicité et les achats intégrés — offrent une feuille de route pour une croissance durable et la fidélisation des utilisateurs.