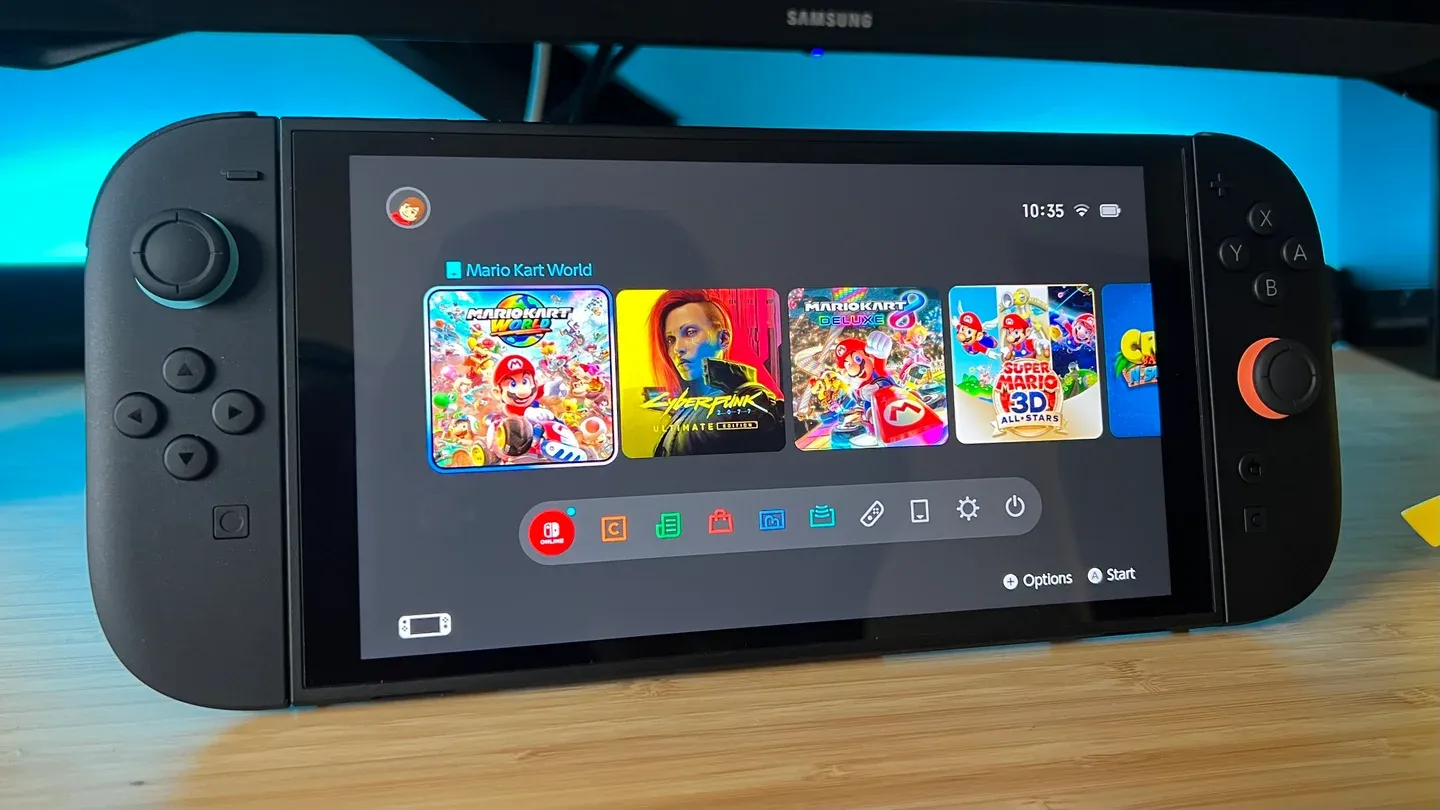


Nintendoの株価は、5月11日の日本市場の取引開始直後に7%下落しました。その要因は明白です。製造コストの高騰をカバーしきれない価格改定に加え、投資家が期待する大型タイトルが2026年のリリーススケジュールに見当たらないためです。
解決に至らなかった価格改定
先週、NintendoはSwitch 2の価格を$50引き上げました。これは5ヶ月連続の株価下落を受け、投資家の信頼を回復させるための試みでした。また、同社は翌年度のハードウェア販売予測も下方修正しました。これは、発売後9ヶ月で本体2,000万台、ゲームソフト5,000万本という好調な初期実績があったにもかかわらず起きたことです。
市場が注視しているのは過去の実績ではなく、今後の見通しです。そして、その先にはさらなる財務的プレッシャーが待ち受けています。Nintendoの古川俊太郎社長は、今回の価格改定について「すべてのコスト上昇分を完全に補填するものではない」と述べています。同氏は、AIハードウェア競争によるコンピュータ部品の価格高騰や、原油価格の急騰をその理由に挙げました。9月から順次実施される海外での価格改定幅も、国内の改定幅より小さいため、収益と製造コストのギャップはすぐには埋まらない見通しです。
Nintendoの株価が7%下落する一方で、同日にSonyの株価は10%上昇しました。この対照的な結果がすべてを物語っています。
2026年のラインナップが状況を悪化させる理由
もし近いうちに超大型タイトルが控えていれば、Nintendoの財務的な苦境も乗り越えやすかったでしょう。しかし、そのようなタイトルは存在しません。
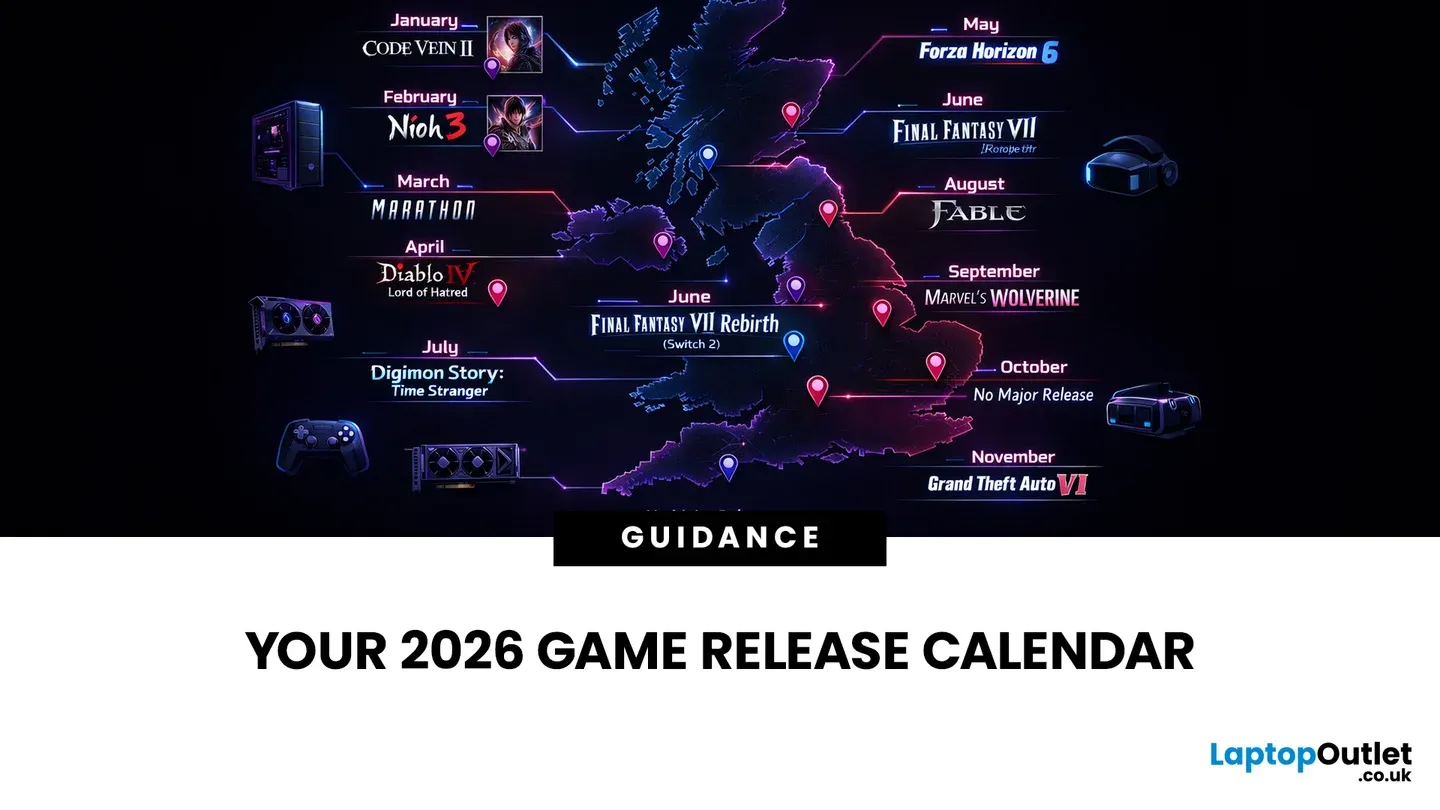
Pokémon Pokopiaは好調なパフォーマンスを見せましたが、すでに発売済みです。次回のメインラインのPokémonタイトルは2027年まで登場しません。2026年に残されているのは、Star Foxの刷新、Splatoonの新作、そしてYoshi and the Mysterious Bookといったタイトルです。これらは良作ではありますが、ホリデーシーズンの収益に対して投資家を安心させるような「本体を牽引するキラータイトル」とは言えません。
3D Marioの新作やThe Legend of Zeldaに関する続報が一切ないことは、何よりも雄弁に不安を物語っています。FromSoftwareのThe Duskbloodsが予定されている最も注目すべきサードパーティタイトルであり、NintendoもこれをSwitch 2の主要なリリースとして位置づけているのは明らかです。しかし、どれほど優れたサードパーティの独占タイトルであっても、Nintendo自身の看板フランチャイズの代わりにはなりません。
Nintendo's 2026 release gaps
多くのプレイヤーが見落としているNintendoのビジネスモデル
SonyやMicrosoftは巨大かつ多角的な企業であるため、ハードウェアの赤字を吸収することが可能です。Sonyは映画、音楽、エレクトロニクス部門をバックアップとして活用しつつ、投資家に対してPS5の販売台数を抑えつつ利益率を改善する計画を説明できます。一方、NintendoはPokémon Companyの約3分の1の株式を保有していることを除けば、基本的にはビデオゲーム専業のビジネスです。四半期の業績が悪化した際にクッションとなるような多角的なポートフォリオは存在しません。
この構造的な現実が、現在の状況をより深刻なものにしています。Nintendoは常に独自のタイムラインで運営されており、外部からの圧力に屈しないことで知られています。その独立性は数十年にわたって功を奏してきました。しかし現在、市場は「主力フランチャイズの今後の展開について、年内に主要な発表を行うことが信頼回復につながる」という明確な主張を突きつけています。
何を買うべきか、今後何がリリースされるかをチェックしているプレイヤーの皆様は、ぜひ当サイトのゲームレビューやゲーミングガイドで、Switch 2で利用可能な最新情報を確認してください。
ホリデーシーズンが近づく中、MarioやZeldaの発表の兆しがない現状では、Nintendoに対する計画開示のプレッシャーは高まる一方でしょう。